核心要點
- 印度政府計劃通過統一支付接口(UPI)支付系統,對單筆收款金額超過 20 美元的商戶收取手續費。
- 印度國家支付公司(NPCI)9 月的數據顯示,UPI 平均每兩分鐘處理超 110 萬筆交易。
- 美國貿易代表辦公室今年早些時候發布的一份報告提出關切:美國電子支付服務商難以接入 UPI 生態系統。
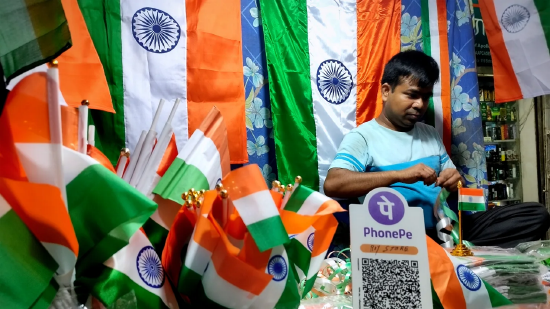
按交易筆數計算,印度統一支付接口(UPI)是全球規模最大的支付系統。它憑藉全民免費服務,在印度普及了無現金交易。但這一局面即將改變。從下月起,商戶接收單筆 20 美元以上的 UPI 付款,需要繳納 0.4% 的手續費。
印度政府為該政策辯護,堅信此舉不會阻礙印度無現金社會的推進,但批評者並不認同。
重點報道
印度政府決定對廣受國際讚譽的實時數字支付系統 UPI 向商戶收取手續費。UPI 的崛起對維薩、萬事達卡形成衝擊,這項政策在印度國內引發激烈爭論。
部分批評者質疑,一項此前被印度財政部稱作公共普惠設施的服務,如今為何要收費。莫迪總理的政治對手則指控政府存在相關不當傾向。
印度國家支付公司(NPCI)於周二公布新規:商戶通過 UPI 接收單筆 2000 盧比(約 20.84 美元)以上的款項,將被收取商戶折扣費率(MDR);單筆交易金額超過 75000 盧比時,單筆手續費上限為 300 盧比。
這家負責管理印度零售支付與清算體系的機構表示:UPI 的個人對個人轉賬依舊完全免費;即便新增的商戶手續費,也遠低於借記卡 0.9%、信用卡 1.5%‑2.5% 的費率水平。
褒貶不一
金融科技企業對向商戶收取手續費這一舉措表示歡迎。
亞馬遜支付支付體驗總監吉里什・克里希南接受 採訪表示:「UPI 能夠取得成功,根基就在於消費者、小商鋪和小微企業零成本使用,本次公布的商戶折扣費率框架保留了這一基礎。」
Meta 旗下 WhatsApp Pay 負責人庫納爾・沙阿稱該政策是積極的進步。另一家頭部支付應用 Paytm 表示,該政策將從商戶業務中創造額外收入。
印度政府曾在 2020 年將 UPI 的商戶折扣費率下調至零,以此推動國內數字交易。截至 2025 年 1 月的約六年間,UPI 交易總規模攀升至 213 萬億盧比。
世界銀行今年早些時候的文章指出:「UPI 讓數字支付實現即時到賬、全域受理,且用戶端零成本。」 而這種用戶體驗即將發生改變,政府的新規也因此受到嚴密審視,引來諸多批評。
印度金融科技公司 BharatPe 前首席執行官阿什尼爾・格羅弗批評這項商戶收費政策,認為向商戶徵收任何費用都會帶來負面影響。
印度反對黨國大黨指責政府偏袒美國企業,稱該政策會讓資金流向 PhonePe、谷歌支付、亞馬遜支付這類美國公司,充實美國企業的腰包。也有評論人士認為,新規會促使民衆重新迴歸現金交易。
公平競爭環境
NPCI9 月數據顯示,UPI 平均每兩分鐘處理超 110 萬筆交易。印度政府 1 月公布的數據顯示,按日交易筆數,UPI 佔印度數字支付總量的 85%,佔全球數字支付總量的 50%。
這些數據引起了美國貿易代表辦公室的關注。該機構在今年發布的報告中提出擔憂:印度電子支付相關政策對境外供應商存在不利影響,造成不公平的競爭環境。
美國貿易代表辦公室報告還提到,美國電子支付服務商無法接入印度本土生態,包括 UPI 信貸交易以及本土卡網絡 RuPay(魯佩)。
業內專家表示:儘管 UPI 不再完全免費,但新的商戶手續費不太可能讓維薩、萬事達、美國運通等卡類機構從中獲益。
不過這筆手續費,將有助於改善沃爾瑪旗下 PhonePe、谷歌支付等平台的單位經濟效益。印度券商安必特資本的一份報告顯示,這兩大支付應用合計佔據 UPI 交易金額近 85%、交易筆數的 81%。
Counterpoint 研究機構副總裁尼爾・沙阿向 表示:「0.4% 的手續費遠低於信用卡的 1.5%‑2% 以及借記卡費率,商戶在經濟層面依然有充分理由優先選擇 UPI 渠道。」
路透社一份報道顯示:金額高於 2000 盧比的 UPI 商戶交易,僅佔商戶交易筆數的 4%,卻佔據交易總金額的很大一部分。這為銀行、金融科技等支付系統服務商開闢了龐大收入來源。
安必特資本報告測算,針對 2000 盧比以上交易徵收商戶手續費,將為整個行業釋放最高 2450 億盧比(摺合 25 億美元)的豐厚收入池。
該報告稱:「印度 UPI 零商戶折扣費率的環境,和全球高利潤的銀行卡市場形成鮮明對比。」 過去這迫使金融科技企業只能依靠交叉銷售金融產品與增值服務獲取收益。