
作者:陳暢/F3019342、Z0013351/
一德期貨宏觀分析師
要點速覽版
-
市場趨勢
9月下旬至10月上旬:受中秋十一雙節假期影響,若宏觀及產業層面無超預計進展,市場的交投趨於清淡;
10月:將圍繞三季報進行博弈,預計AI產業鏈高景氣度有望延續;
11月:三季報披露結束以及機構陸續進入結賬排名期,市場或將以主題性交易為主;
12月:中央政治局會議和中央經濟工作會議召開時,再根據政策面信號進行跨年行情的佈局。
-
市場結構
預計四季度期間會更多表現為個股或是細分行業的阿爾法行情,交易難度較上半年大幅提升。
-
風險提示
潛在上行風險:國內政策面出現類似「924」式的政策轉向、AI產業鏈發生突破性進展等。
潛在下行風險:海外地緣衝突超預期升級、海外宏觀流動性超預期收緊、全球衰退預期升溫、AI產業鏈景氣趨勢發生反轉、美股出現系統性風險、國內穩增長政策不及預期等。
-
內容摘要
三季度期間,全球AI產業鏈波動劇烈。A股市場方面,截至9月17日收盤,A股主要指數三季度全部收跌,電子、通信、建材等AI上游硬件端板塊回調明顯,金融、消費、穩定風格跑贏成長風格。展望四季度,景氣度支撐的AI產業鏈在四季度能否「東山再起」?如若不能,那麼市場風格是否會發生切換,順周期板塊有沒有困境反轉的機會?詳見報告分解。
-
核心觀點
決策層對經濟增長達到兩會區間目標下沿的接受度正在有所上升,四季度期間決策層大概率會延續7月底政治局會議的政策基調,即加快現有政策的落地,再相機抉擇、視情況增加一些針對性的增量措施託底經濟。
隨着聯儲局9月議息會議重啓加息,四季度更需重視全球地緣局勢演化、海外宏觀流動性環境(尤其是聯儲局是否存在連續加息的可能性)與全球景氣產業尤其是AI產業鏈的發展趨勢。
就A股市場而言,宏觀經濟和中觀盈利K型分化的延續意味着指數層面缺乏趨勢性上漲的動力。從節奏上來看,受中秋十一雙節假期影響,9月下旬至10月上旬期間A股市場的交投會趨於清淡,除非宏觀和產業層面出現超預期進展。進入10月,A股將進入三季報披露期,交易者將圍繞三季報進行博弈,預計AI產業鏈高景氣度有望延續。11月期間隨着三季報披露結束以及機構陸續進入結賬排名期,市場或將以主題性交易為主,等到12月中央政治局會議和中央經濟工作會議召開時,再根據政策面信號進行跨年行情的佈局。
產業層面,AI應用端是否會出現突破性進展、聯儲局加息後CSP大廠鉅額的資本開支能否持續以及算力投資何時能夠真正轉化為利潤,仍然是影響AI產業鏈景氣度投資最關鍵的因素。
01
行情回顧
高擁擠引發AI硬件端劇烈調整
三季度期間,全球AI產業鏈波動劇烈。上半年全球經濟K型分化的格局,導致資金在AI硬件領域集中抱團。然而資本開支不斷增長與商業模式暫時未能形成閉環(即收入難以覆蓋成本)之間矛盾的現狀,疊加高擁擠度、高槓杆的資金面行為,使得全球AI infra交易在7月出現深度調整。隨着微軟、亞馬遜等CSP大廠的財報數據好於預期,8月全球AI產業鏈迎來了不同程度的超跌反彈。從美股科技股角度來看,超跌反彈期間,納斯達克指數(8月月度收漲3.93%)表現強於費城半導體指數(8月月度收漲1.98%),表明AI硬件端基於BOM漲價的交易邏輯已經發生改變。進入9月,在地緣局勢不穩、長端美債收益率上行、市場對聯儲局加息預期升溫等因素作用下,全球股市整體呈現震盪態勢。
我們在半年報中提到:今年上半年在美股CSP大廠資本開支高企的背景下,BOM的全面上漲造成了上游受益於AI基礎設施的硬件股與下游CSP廠商之間股價背離明顯。一方面,CSP大廠不斷加大資本開支投入,使得硅基上游供需格局緊張,物料清單全面上漲,以存儲為代表的股價表現也最為堅挺。另一方面,CSP大廠既要面臨不斷高增的資本開支,又可能隨時陷入token價格的內卷,收入難以覆蓋成本,ROIC的不確定性增大。基本面的分化,促使全球AI交易均抱團在AI上游的硬件領域,板塊交易擁擠度較高、部分市場(如韓國)的槓桿也較高。而蘋果漲價以及三星、SK海力士和美光在美國面臨集體訴訟的情況,使得交易者意識到當前上游所有物料、器件的漲價幅度加在一起,遠高於中下游的承受能力,更與中長期token降價的大背景相悖。交易者開始擔心,半導體行業激進的投資周期,是否已經變得越來越難以證明其合理性。因此,7月期間全球市場對漲價鏈條的過度交易進行修正,高擁擠加高槓杆使得以存儲為代表的AI硬件股在短時間內出現劇烈拋售。
8月全球AI產業鏈迎來超跌反彈,但韓國KOSPI指數、美國費城半導體指數、A股創業板與科創50等指數都未能收復7月跌幅。儘管背後有長期美債收益率上行、地緣局勢不穩等宏觀因素的擾動,但究其本質,實際上是當前AI的發展仍然處在J曲線的左側。在商業模式暫時未能形成閉環的背景下,資本開支的不斷增長令CSP大廠現金流承壓,不得不依靠外部孖展。7月27日貝萊德為Meta數據中心項目發行的125億美元債券收益率為7.53%、認購比例僅有1.6倍,8月18日黑石旗下QTS Realty Trust以7.0%-7.4%區間的到期收益率(近乎垃圾債的利率)完成微軟數據中心投資級債券的發行,8月23日阿里巴巴宣佈通過配股募資800億港元投入集團全棧人工智能業務,受此影響8月24日阿里股價大跌。9月13日晚間,智譜公告稱完成約50億美元孖展,包括約20億美元股份配售及約30億美元可轉債發行,智譜表示此次所得款項淨額主要將用於下一代GLM模型、完全自訓練體系及相關算力基礎設施,9月14日智譜股價亦出現調整。上述現象表明,在AI產業鏈沒有取得新突破之前,市場對如此龐大的資本投入能否換來足夠的回報始終抱有懷疑態度。
進入9月,A股表現弱於外盤。儘管有地緣局勢反覆、歐日美等央行加息等外部因素擾動,但內因纔是導致交易者風險偏好降低的根源。目前來看,下半年國內宏觀政策更多是採取託底而不刺激、加速現有政策落地的思路,因此宏觀氛圍很難重演2024年「924」和「926」時刻。資本市場層面,7月19日晚間國新和誠通宣佈增持A股市場後,寬基ETF淨流入並不明顯,而IPO集中上市、限售股解禁、大股東減持等因素反而會影響股市微觀流動性環境。內部因子驅動力不足導致外圍因子對A股的影響力邊際增加,而非市場因素的擾動強化了A股「跟跌不跟漲」的特徵。截至9月17日收盤,A股主要指數三季度全部收跌,電子、通信、建材等AI上游硬件端板塊回調明顯,金融、消費、穩定風格跑贏成長風格。
圖 1.1:全球主要指數2026年Q3升跌幅

圖 1.2:A股主要指數2026年Q3升跌幅
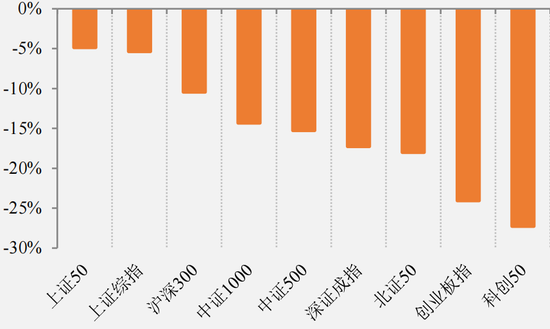
圖 1.3:中信風格指數2026年Q3升跌幅

注:數據均截至2026年9月17日
圖 1.4:申萬一級行業2026年Q3升跌幅
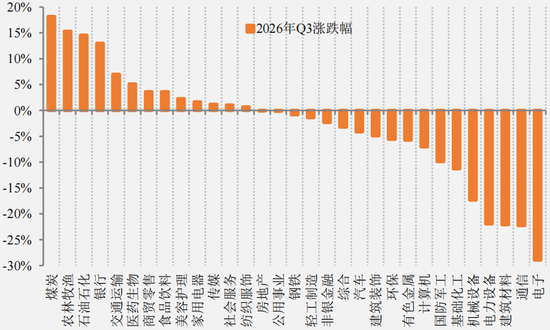
注:數據均截至2026年9月17日
02
趨勢研判
指數層面缺乏趨勢性上漲動力
從最新的政策表態來看,我們認為決策層對經濟增長達到兩會區間目標下沿的接受度正在有所上升,四季度期間決策層大概率會延續7月底政治局會議的政策基調,即加快現有政策的落地,再相機抉擇、視情況增加一些針對性的增量措施託底經濟。政策重心依然在於科技自立自強、製造業自給自足、能源安全等供給端政策,而非廣譜性的、以需求端為主的刺激政策。如果地緣局勢依然懸而未決、油價繼續居高不下,並促使主要經濟體進一步收緊貨幣政策,那麼隨着全球經濟衰退預期的升溫,中國的出口增長也將面臨挑戰,屆時需關注內需層面的對沖措施。在此背景下,預計四季度新興經濟與傳統經濟之間的業績分化還將持續。就A股市場而言,宏觀經濟和中觀盈利K型分化的延續意味着指數層面缺乏趨勢性上漲的動力。隨着聯儲局9月議息會議重啓加息,四季度更需重視全球地緣局勢演化、海外宏觀流動性環境(尤其是聯儲局是否存在連續加息的可能性)與全球景氣產業尤其是AI產業鏈的發展趨勢。從節奏上來看,受中秋十一雙節假期影響,9月下旬至10月上旬期間A股市場的交投會趨於清淡,除非宏觀和產業層面出現超預期進展。進入10月,A股將進入三季報披露期,交易者將圍繞三季報進行博弈,預計AI產業鏈高景氣度有望延續。11月期間隨着三季報披露結束以及機構陸續進入結賬排名期,市場或將以主題性交易為主,等到12月中央政治局會議和中央經濟工作會議召開時,再根據政策面信號進行跨年行情的佈局。
2.1 宏觀經濟:政策微調託底經濟,全面轉向門檻較高
下半年以來,隨着國內經濟增長壓力加大,市場期待政策層面能出現類似2024年「924」一樣的拐點。但從7月政治局會議所釋放的信號來看,決策層更多是強調加快現有政策的落地速度,政策的焦點依然是偏向供給側的科技自立自強、製造業升級和產業鏈安全,對內需、消費採取託底而不刺激的政策導向。8月22日至25日,《人民日報》連續四天刊發「鍾才文」署名文章,分別題為《中國經濟的韌性與活力》《中國是世界經濟增長的積極貢獻者和強大穩定錨》《上半年經濟增長4.7%說明了什麼?》《推動高質量發展行穩致遠》,文章的表述延續了7月政治局會議所傳遞的政策信號。決策層認為當前經濟確實存在一定的穩增長壓力,但緊迫感並不強。上半年4.7%的GDP增長速度,與當前要素供給、技術進步和制度創新等各方面條件基本匹配,是一個實事求是、符合潛在經濟增長率的速度。對於地產、地方債及中小金融機構的風險處置,客觀上會對經濟形成一定的收縮效應,需要付出一些增長代價,但這種短期成本換來的是經濟社會長期穩定可持續發展。當前我國投資政策的着力點不是要簡單維持一定速度,而是更加適應高質量發展要求,更加註重投資格量和綜合效益。文章同時指出,相比於部分經濟體依靠高債務、高赤字刺激經濟,我國沒有走過度依賴政策強刺激的路子,總量政策保持積極有為,結構政策「點穴」發力,避免形成政策「依賴症」。這意味着,政策轉向需要的門檻比較高,當前政策思路依然是要把現有的財政資源更快地轉化為實物工作量。只要經濟增長處於相對合理的區間內,決策層願意一定的增長代價換取地方債、地產以及金融風險的進一步出清。
8月28日,住房城鄉建設部、自然資源部、金融監管總局聯合印發《關於完善商品住房銷售制度的通知》,部署各地穩步推進商品住房銷售制度改革,加快構建房地產發展新模式。從宏觀視角來看,現房銷售制度將導致開發商的資金周轉速度變慢,抑制其買地能力,從而使得土地補充減少,新開工也會隨之下降,進而影響未來的貨值和現房銷售規模。如果新開工持續低於竣工,在建工程面積也會進一步收縮,對房地產投資形成拖累。由於房地產開發的產業鏈條較長,且屬於勞動力密集型行業,工程量的下降可能會引發地方財政收入變得更加緊張,並對就業率形成一定壓力,這有可能負反饋到居民收入端,進一步影響居民的購房需求。與此同時,現房銷售制度所帶來的一手房層面的供給收縮,可能會有助於庫存的出清和房價企穩。值得注意的是,目前中央僅出台了現房銷售的政策框架,政策最終的實際影響還要看各地地方政府具體的執行細則。除地產新政外,近期各地對企業社保繳費基數的核實趨嚴、對中高收入群體離岸收入的徵稅趨嚴、對企業過去享受的高新技術企業稅收優惠進行倒查追溯等政策,一定程度上也會給實體經濟帶來順周期的壓力,需關注後續政策面如何應對和取捨。
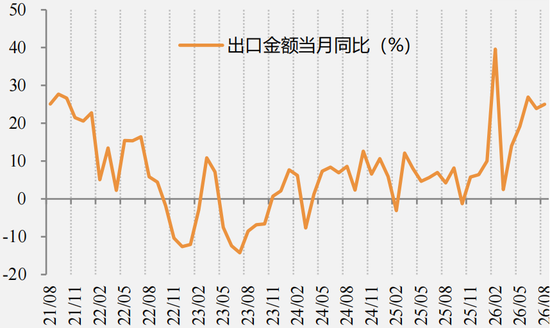
綜上所述,儘管二季度4.3%的GDP增速低於兩會設定的4.5%-5%的區間,但決策層認為這個幅度可以承受,因此政策層面還是以微調為主,而非類似「924」似的政策全面轉向。就四季度而言,決策層大概率會延續7月底政治局會議的政策基調,即加快現有政策的落地,再相機抉擇、視情況增加一些針對性的增量措施託底經濟,例如加快「六張網」中的新型電網、算力網、城市地下管網等方面的建設。政策重心依然在於科技自立自強、製造業自給自足、能源安全等供給端政策,而非廣譜性的、以需求端為主的刺激政策。今年年初兩會設定4.5%—5%的區間增長目標時,市場預期政策面會發力朝區間上沿努力。但從最新的表態來看,我們認為決策層對經濟增長達到區間目標下沿的接受度正在有所上升。海外方面,下半年以來全球宏觀流動性出現收緊的趨勢。歐洲央行已於2026年6月11日和9月10日分別加息25BP,日本央行也於2026年6月16日和9月18日分別加息25BP。北京時間9月17日凌晨,聯儲局宣佈加息25BP,為2023年7月以來首次加息,符合市場預期。但沃什在記者會上「通脹太高了,而且已經高太久了」、「即便加息後仍談不上限制性」的鷹派表態卻超出市場預期,交易者擔心聯儲局會因控制通脹而進入新一輪加息周期,從而引發經濟衰退。如果四季度地緣局勢依然懸而未決、油價繼續居高不下,並促使主要經濟體進一步收緊貨幣政策,那麼隨着全球經濟衰退預期的升溫,中國的出口增長也將面臨挑戰,屆時需關注內需層面的對沖措施。
圖 2.1:中國GDP按年增速
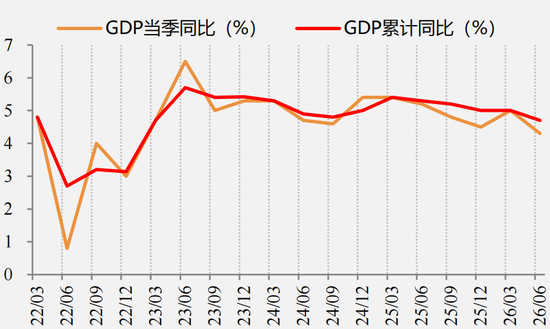
圖 2.2:出口金額當月按年
2.2 企業盈利:傳統新興結構分化,K型走勢未見收斂
在半年報中我們提到:從上市公司一季報情況來看,全部A股及非金融A股盈利增速延續了2024Q4以來的修復態勢,非金融企業盈利的改善更加明顯。行業結構上分化明顯,科技及周期板塊利潤高增,順周期內需行業相對疲弱。從中報數據披露情況來看,新興產業與傳統部門的歸母淨利潤增速繼續呈現明顯的「K型分化」。中報數據顯示,2026年H1全部A股歸母淨利潤累計按年增長19.4%、較一季度回升10.1%,非金融A股歸母淨利潤累計按年增長21.52%、較一季度回升5.71%。申萬一級行業方面,受AI高景氣度、行業供需錯配、資本市場行情向好等因素影響,電子、有色金屬、非銀金融板塊業績高增,但與傳統經濟相關度較高的順周期板塊業績表現普遍不佳。從各行業上半年淨利潤累計按年相較一季度改善幅度來看,非銀金融、電子、鋼鐵業績改善幅度居前,軍工、農林牧漁、計算機板塊相較一季度出現回落。在國內加大AI領域投資、全球能源轉型、中國企業出海等結構性因素的驅動下,預計下半年新興經濟與傳統經濟之間的業績分化還將持續。
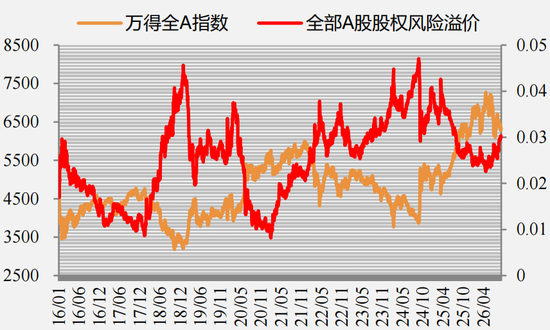
從主要指數的升跌幅拆解情況來看,儘管主要指數的盈利均出現明顯改善,科創50業績表現尤為亮眼,但經過三季度全球AI產業鏈的劇烈波動以及國內非市場因素的干擾後,交易者風險偏好回落明顯,主要指數估值溢價消失。從股權風險溢價的高度來看,當前全部A股的股權風險溢價處於十年以來均值偏上水平。雖然在「資產荒」環境下股息率相比債市具備優勢,但風險偏好的全面修復仍需等待政策面發生轉向或產業鏈出現新的突破。
圖 2.3:A股歸母淨利潤累計按年
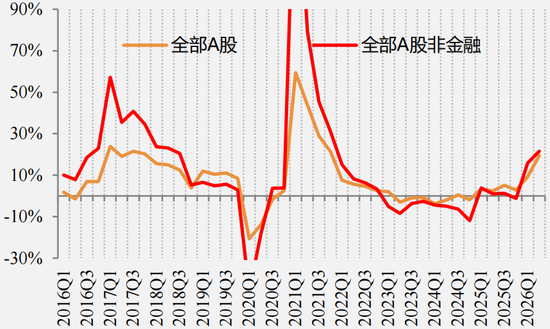
圖 2.4:申萬一級行業2026Q1歸母淨利潤累計按年
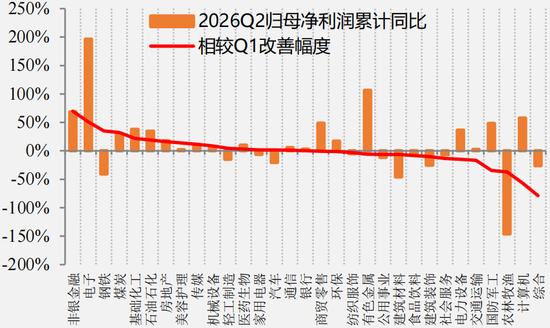
圖 2.5:A股主要指數2026年升跌幅拆解
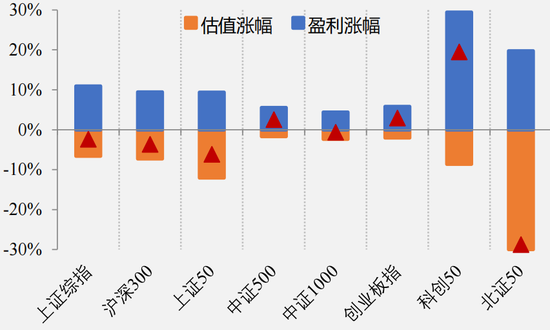
圖 2.6:全部A股股權風險溢價
03
結構研判
驅動減弱下的個股阿爾法階段
在經歷前三季度的「大起大落」之後,交易者普遍關注有景氣度支撐的AI產業鏈在四季度能否「東山再起」。如若不能,那麼市場風格是否會發生切換,順周期板塊有沒有困境反轉的機會。我們認為,除非應用端取得突破性進展,否則AI infra很難重演類似上半年的全面貝塔性行情。與此同時,宏觀層面託底而不刺激的政策導向,導致新興經濟與傳統經濟、外需和內需之間基本面的分化很難收斂。因此,預計四季度期間會更多表現為個股或是細分行業的阿爾法行情,交易難度較上半年大幅提升。
3.1 AI產業鏈:硬件普漲行情結束,等待應用端新進展
AI領域,從美國四大CSP大廠的財報來看,當前AI產業仍處於J曲線的左側。具體而言,CSP大廠AI雲業務表現超預期,整體資本開支小幅上修(微軟資本開支下修受租賃會計方式調整干擾,公司表述資本開支持平),但上修的主要原因在於BOM漲價、尤其是存儲成本上升明顯。自由現金流方面除微軟外其餘三大CSP大廠均出現不同程度的miss,而微軟在變更租賃方式後,其自由現金流也將面臨較大挑戰。截至6月30日微軟2026年自由現金流為669.9億美元,但公司僅承諾2027年自由現金流為正,意味着租賃方式由孖展租賃轉為經營租賃後,將導致公司自由現金流出現大幅下滑。在現金流承壓的背景下,CSP大廠不得不依靠外部孖展來維持資本開支。9月16日聯儲局宣佈加息後,CSP大廠或將面臨更高的孖展成本。一旦加息引發美國經濟衰退預期升溫,CSP大廠傳統主業現金流也將承壓,進而影響其AI資本開支的能力和對AI算力的需求。8月26日美股盤後英偉達發布財報,各項業績指標均超市場預期。但不容忽視的是,英偉達不僅僅是一家芯片公司,而是AI產業鏈的信用提供者。上半年,其依靠股權投資收益237億美元,買入股權花費424.04億美元,資本開支卻只有44.34億美元。應收賬款為631億美元、按月增長55%,應收賬款周轉天數為60天、按月增加14天,使得其淨利潤達到596.88億美元,但經營現金流只有240.77億美元。如果從AI產業鏈信用提供者的角度來看,伴隨着英偉達收入的增加,其風險敞口也在變大。
從產業發展角度來看,交易者普遍關注AI應用端有沒有一個業務可以替代coding成為新的敘事,重演Anthropic Claude時刻,亦或是否有一個模型的能力和價格能夠達到向多行業成功滲透並且提質增效。在token降價的大趨勢下,在應用端再次取得突破性進展、商業模式形成閉環之前,AI硬件端很難重演類似上半年一樣的全面貝塔性行情,會更多地呈現個股或者是細分行業的阿爾法行情。因為在收入暫時不能完全覆蓋成本的背景下,基於BOM全面漲價的「賣鏟子」交易,最終都會演化為對CSP大廠現金流惡化、進而導致被動縮減CAPEX的擔憂。以存儲板塊為例,儘管行業供需錯配依然明顯,但存儲價格的高企不僅令消費電子行業難以接受(尤其是在碳基經濟疲弱的背景下,消費電子順價能力相對有限),AI產業鏈內部也難以承受。除順價外(2026年8月23日多家媒體報道英偉達已通知部分最大客戶,由於內存芯片成本飆升,搭載其AI芯片的服務器價格將在多數情況下上升逾過15%),AI產業鏈內部也採用瞭如調整技術路線削減內存用量(SemiAnalysis報道英偉達Rubin Ultra主流或從1TB砍到192GB HBM4,而普通Rubin卻為288GB)、積極擴產(三星、海力士、美光、長鑫、長存等擴產積極)等措施來應對。因此驅動存儲板塊股價的催化劑也隨之發生改變,由之前的DRAM和NAND價格上漲所帶動的盈利上修轉變為LTA、回購以及更廣泛的資本回報。
9月12日,Anthropic首席執行官Dario Amodei發文呼籲AI企業主動放緩最前沿模型的開發速度。隨後OpenAI首席執行官Sam Altman、xAI創始人埃隆·馬斯克、谷歌DeepMind負責人Demis Hassabis先後表示支持。對此,9月14日外交部發言人郭嘉昆14日在例行記者會上答問時表示,人工智能的發展關乎全人類共同福祉,各方應該共同推動人工智能開放、包容、普惠、向善。散播各種威脅敘事、搞對抗和惡意競爭,只會干擾人工智能全球治理進程,不符合任何一方利益。就四季度而言,AI應用端是否會出現突破性進展、聯儲局加息後CSP大廠鉅額的資本開支能否持續以及算力投資何時能夠真正轉化為利潤,仍然是影響AI產業鏈景氣度投資最關鍵的因素。
3.2 順周期板塊:宏觀刺激力度有限,風格切換尚待時機
前文中我們提到,就四季度而言,決策層更多是強調加快現有政策的落地速度,政策的焦點依然是偏向供給側的科技自立自強、製造業升級和產業鏈安全,對內需、消費採取託底而不刺激的政策導向,這意味着大規模的風格切換仍然需要等待契機。從中報數據來看,受制於宏觀層面的K型分化,傳統消費板塊的業績依然不理想。非銀金融和地產中報利潤雖較一季報改善,但隨着下半年資本市場趨向平淡以及現房預售制政策的出台,預計下半年盈利改善的持續性或將承壓。
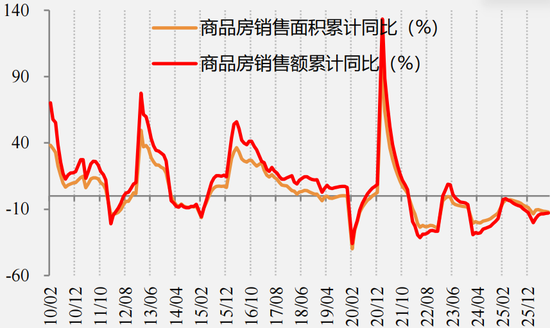
8月28日,住房城鄉建設部、自然資源部、金融監管總局聯合印發《關於完善商品住房銷售制度的通知》,部署各地穩步推進商品住房銷售制度改革,加快構建房地產發展新模式。政策出台後,交易者普遍關注政策對地產行業影響如何,是否有利於幫助房價企穩,從而帶動房地產行業股價止跌回升。首先,我們認為新政改變了房地產開發的商業模式。過去中國房地產市場主要採取預售制度,開發商在項目尚未建成時就可以開始銷售,從購房者處收取首付款,同時銀行也會同步發放按揭貸款。對開發商而言,這意味着項目在建設過程中就能大量回籠現金,用於項目孖展、支付建安成本或獲取新項目。本次新政提出,要加快從預售向現房銷售轉型,對新出讓土地項目以及尚未取得建設工程規劃許可證的項目,將優先採用現房銷售;已取得規劃許可證的存量項目原則上仍可按原預售制度執行,但監管部門鼓勵其轉向現房銷售。對購房者而言,新政大幅降低了購買期房後項目無法交付的風險,有助於恢復購房者對民營開發商的信心。但對開發商來說則增加了挑戰,在過去的預售模式下,開發商從拿地到開盤一般只需6到9個月,通過預售回款來支撐後續施工和新一輪拿地。轉向現房銷售後,開發商需要先自行承擔土地款和大部分建設成本,直到項目接近完工才能實現銷售。項目現金周轉周期將從預售模式下的約2年,延長至現房銷售模式下的3到4年。項目回款速度變慢,就意味着後續可以用於拿地的資金會減少,而拿地資金的減少,又將導致未來可售資源進一步下降。因此,現房銷售降低了房地產開發模式的資金周轉率,當資金周轉速度下降後,整個行業能夠支撐的銷售、拿地、新開工以及投資規模會進一步收縮,資產周轉率也隨之降低。從房企ROE角度來看,除非未來出現明顯的房價上漲,或者明顯的地價下降,否則很難完全抵消資產周轉率下降所帶來的負面影響。其次,對房價而言,我們認為影響偏向正面。交付風險的下降有助於改善新房需求,中長期隨着開發商拿地和新開工減少,新房供應也將明顯收縮。由此可見,現房銷售本質上是一種供給側改革,通過降低未來新房供應增量來改善供需關係。但房價能否真正企穩,主要取決於需求端能否同步恢復。第三,新政可能會給地產行業帶來中長期的估值下修壓力。對開發商來說,新政最重要的影響不在於利潤率下降多少,而是資產周轉率的大幅下降。新政落地後,預計地產行業的集中度會持續提升,但倖存下來的開發商不一定能夠獲得更高的估值,因為它們的業務規模、ROE和資產周轉率都面臨走弱的壓力。
9月7日財政部在官網發布通知稱,近期將發行特別國債3000億元,積極支持中國工商銀行股份有限公司、中國農業銀行股份有限公司、中國進出口銀行、中國出口信用保險公司、中國人民保險集團股份有限公司、中國人壽保險(集團)公司、中國太平保險集團有限責任公司、中國再保險(集團)股份有限公司補充核心一級資本。上述措施並非新政,而是「924」政策的延續。 2024年9月24日,在國新辦召開的「金融支持經濟高質量發展」新聞發布會上,金融監管總局宣佈「為鞏固提升大型商業銀行穩健經營發展的能力,更好地發揮服務實體經濟的主力軍作用,經研究,國家計劃對六家大型商業銀行增加核心一級資本,將按照‘統籌推進、分期分批、一行一策’的思路,有序實施」。2025年3月31日財政部發布公告稱,2025年財政部將發行首批特別國債5000億元,積極支持中國銀行、中國建設銀行、交通銀行、中國郵政儲蓄銀行補充核心一級資本。2026年3月5日發布的《政府工作報告》中提出「擬發行特別國債3000億元,支持國有大型商業銀行補充資本」。但從政策實際的落地情況來看,與市場此前的預期略有不同:首先,在決策層宣佈注資時,市場預期規模為1萬億,但實際為8000億元。其次,注資主體也從國有大行擴散到保險公司和政策性金融機構。從銀行的角度來看,3000億的注資規模本身就低於預期,且還要分散給其他的金融機構,意味着監管層傾向於讓國有商業大行進行更加理性化的信貸投放。9月14日央行發布的金融數據顯示,今年1-8月新增社融中,企業債+非金融企業股票+政府債三項新增量達50.3%,歷史上首次超過人民幣貸款佔比。在信貸降速提質的趨勢下,銀行經營正由規模擴張轉向質量效益與股東回報,紅利屬性有望進一步凸顯。
圖 3.1:社零當月按年
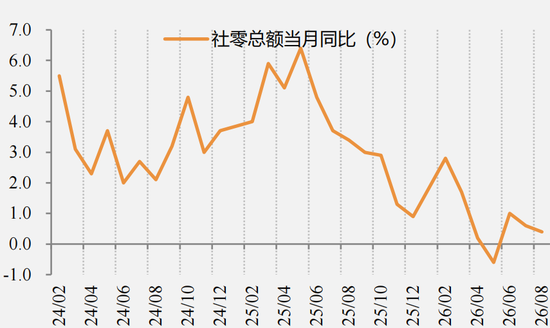
圖 3.2:商品房銷售面積與銷售額累計按年
04
核心結論
等待宏觀或產業層面新的催化
綜上所述,我們對四季度A股市場的看法如下:
第一,宏觀及政策層面,從最新的政策表態來看,我們認為決策層對經濟增長達到兩會區間目標下沿的接受度正在有所上升,四季度期間決策層大概率會延續7月底政治局會議的政策基調,即加快現有政策的落地,再相機抉擇、視情況增加一些針對性的增量措施託底經濟。政策重心依然在於科技自立自強、製造業自給自足、能源安全等供給端政策,而非廣譜性的、以需求端為主的刺激政策。如果地緣局勢依然懸而未決、油價繼續居高不下,並促使主要經濟體進一步收緊貨幣政策,那麼隨着全球經濟衰退預期的升溫,中國的出口增長也將面臨挑戰,屆時需關注內需層面的對沖措施。在此背景下,預計四季度新興經濟與傳統經濟之間的業績分化還將持續。隨着聯儲局9月議息會議重啓加息,四季度更需重視全球地緣局勢演化、海外宏觀流動性環境(尤其是聯儲局是否存在連續加息的可能性)與全球景氣產業尤其是AI產業鏈的發展趨勢。
第二,市場趨勢方面,就A股市場而言,宏觀經濟和中觀盈利K型分化的延續意味着指數層面缺乏趨勢性上漲的動力。從節奏上來看,受中秋十一雙節假期影響,9月下旬至10月上旬期間A股市場的交投會趨於清淡,除非宏觀和產業層面出現超預期進展。進入10月,A股將進入三季報披露期,交易者將圍繞三季報進行博弈,預計AI產業鏈高景氣度有望延續。11月期間隨着三季報披露結束以及機構陸續進入結賬排名期,市場或將以主題性交易為主,等到12月中央政治局會議和中央經濟工作會議召開時,再根據政策面信號進行跨年行情的佈局。
第三,市場結構方面,從產業發展的角度來看,交易者普遍關注AI應用端有沒有一個業務可以替代coding成為新的敘事,重演Anthropic Claude時刻,亦或是否有一個模型的能力和價格能夠達到向多行業成功滲透並且提質增效。也就是說,AI應用端是否會出現突破性進展、聯儲局加息後CSP大廠鉅額的資本開支能否持續以及算力投資何時能夠真正轉化為利潤,仍然是影響AI產業鏈景氣度投資最關鍵的因素。在token降價的大趨勢下,除非應用端取得突破性進展,否則AI infra很難重演類似上半年的全面貝塔性行情。與此同時,宏觀層面託底而不刺激的政策導向,導致新興經濟與傳統經濟、外需和內需之間基本面的分化很難收斂。因此,預計四季度期間會更多表現為個股或是細分行業的阿爾法行情,交易難度較上半年大幅提升。
第四,股指期貨操作上,對A股而言,外因雖有擾動,但內因纔是決定市場走勢的關鍵。內部因子驅動力不足就導致外圍因子對A股的影響力邊際增加,而非市場因素的擾動也會強化A股「跟跌不跟漲」的特徵。因此操作上,如果國內政策全面轉向(比如財政刺激加碼且偏向促消費、惠民生)、AI產業層面再次出現明顯突破(類似Anthropic Claude時刻),那麼市場有望打破僵局、企穩回升。反之,若沒有更多催化,市場將延續震盪格局。
潛在上行風險:國內政策面出現類似「924」式的政策轉向、AI產業鏈發生突破性進展等。
潛在下行風險:海外地緣衝突超預期升級、海外宏觀流動性超預期收緊、全球衰退預期升溫、AI產業鏈景氣趨勢發生反轉、美股出現系統性風險、國內穩增長政策不及預期等。
編輯:武宇傑
審核:寇寧/F0262038、Z0002132/
複覈:於心悅
報告製作日期:2026年9月18日
交易諮詢業務資格:證監許可〔2012〕38號