
中糧期貨研究中心
【摘要】
9月以來聯儲局、歐洲央行(ECB)與日本央行(BOJ)相繼完成了本輪緊縮周期中的首次或第二次加息,宣告全球政策利率正式步入新一輪同頻加息周期。市場公認,原油與精煉油供給衝擊帶來的能源通脹,以及人工智能(AI)產業鏈爆發所引爆的全球電力、金屬與資本開支(Capex)需求,是推動各大央行重拾鷹派姿態的共同主驅動。
然而,在「同步加息」的表象之下,全球主要央行正面臨着深刻的非對稱性宏觀分化:
-
聯儲局(Fed)處於「高生產率+強財政+需求韌性」驅動的高內生性加息通道,真實無風險利率(R*)被顯著抬升;
-
歐洲央行(ECB)陷入供給側成本擠壓下的被動滯脹型加息,加息空間嚴重受制於脆弱的區域基本面與成員國債務利差;
-
日本央行(BOJ)則處於「退出超寬鬆」與「抑制 imported 進口通脹」之間的平衡型慢加息軌道,難以釋放激進收緊的斜率。
這一非對稱分化的直接結果,是美國對 G7 其他主要經濟體的一攬子利差(US-G7 Yield Differential)不僅沒有因全球同步加息而收窄,反而展現出強勁的極韌性甚至走闊態勢。強勁的利差優勢疊加全球資本向美國 AI 生產率高地的深度集聚,徹底奠定了美元指數(DXY)在中長期維持基本面強勢的底層邏輯。
【引言】
2026 年三季度伊始,全球金融市場原本預期在通脹回落的背景下,主要央行將全面開啓寬鬆降息潮。然而,地緣政治引發的中東精煉油物流瓶頸、原油裂解價差居高不下,疊加全球 AI 算力基建對電力與大宗商品需求的強力拉動,使得全球通脹呈現粘性乃至二次抬頭的跡象。
面對通脹預期的潛在脫錨風險,全球貨幣政策風向在 9 月發生了戲劇性的轉折。9 月以來,聯儲局、歐洲央行以及日本央行相繼通過加息決議或釋放極具鷹派色彩的加息信號。這一現象標誌着全球貨幣政策正式由「分化降息」轉向「同步加息/緊縮加碼」的新階段。
然而,同頻加息並不意味着貨幣政策的等強對等。對於宏觀投資者而言,核心問題在於:在共同面對通脹驅動力的背後,各大央行的宏觀基本面差異何在?這種差異將如何重新塑造全球資本流向與匯率格局?本報告將拆解各大央行背後的異質性邏輯,並評估其對美元指數基本面帶來的深遠影響。
一、共性驅動:能源供給衝擊與AI新需求共振下的全球通脹重燃
全球三大央行在 9 月同步邁入加息或強鷹階段,其直接誘因在於通脹上行風險的重新聚集。這一過程由供給側與需求側的「雙輪驅動」共同塑造:
1.1 供給側:地緣卡阻與中游精煉油暴漲的成本推升
自 2026 年中以來,中東地緣局勢的升級導致沙特「東西管道」及紅海沿岸延布港(Yanbu)發運中斷,霍爾木茲海峽與曼德海峽的航運阻隔導致全球原油及精煉油供給遭遇物理性卡阻。柴油與汽油裂解價差的快速走闊,通過卡車運輸附加費、航空燃油及公用事業電費,迅速向終端消費品與服務業二次滲透(Second-round Effects)。這迫使各國央行必須採取行動,防止短期能源衝擊演變為長期通脹預期脫錨。
1.2 需求側:AI 產業鏈爆發引爆「硬通脹」與資本開支狂潮
不同於傳統周期性復甦,本輪全球需求側呈現出鮮明的結構性特徵。AI 基礎設施(數據中心、電網改造、算力芯片)的暴增引發了全球對電力、銅等工業金屬以及高階半導體設備的搶購潮。這種強勁的實物資本開支(Capex)不僅推升了上游大宗商品價格,也抬升了全球的真實借貸成本(Real Borrowing Costs),為全球通脹注入了剛性的需求底座。
二、異質分化:三大央行加息背後的底層宏觀邏輯拆解
儘管面對相似的外部通脹衝擊,但由於經濟結構、生產率水平與財政空間的根本差異,聯儲局、歐央行與日本央行的加息能力與終點利率(Terminal Rate)存在本質不同。
2.1 聯儲局(Fed):「高生產率+強財政」驅動的高內生韌性加息
聯儲局本輪加息具有極其充沛的內生動力與宏觀承載力:
●全要素生產率(TFP)提振:美國作為全球 AI 技術的創新與應用主陣地,科技巨頭的資本開支與生產率改善大幅抬升了美國經濟的自然真實利率(R*)。這意味着聯儲局即使將政策利率推升至高位,也不會對實體經濟造成毀滅性收縮。
●強財政與勞動力市場韌性:居民名義薪資按年增幅雖有放緩,但總體維持在 3.1% 以上的穩健水平,廣義就業市場處於「低招聘、低解僱」的溫和防守狀態。加上財政赤字的持續擴張,美國總需求底座極具彈性。
●邏輯歸宿:聯儲局的加息屬於「需求+供給雙重驅動的主動應對」,其終點利率更高(Higher for Longer),且政策利率在極高水平下依然能夠保持經濟不崩盤。
2.2 歐洲央行(ECB):供給側暴擊下的「被動滯脹型加息」
相比之下,歐洲央行的加息則是苦澀的「被動防禦」:
●嚴重依賴外部能源進口:歐洲缺乏本土能源屏障,中東與紅海物流受阻對歐洲工業與居民消費的打擊遠大於美國。歐洲面臨的是典型的「成本推升型通脹(Cost-push Inflation)」。
●基本面失速與債務風險:歐元區製造業 PMI 長期在枯榮線下方徘徊,實體經濟已處於停滯邊緣。強行加息將直接加劇意、法等高債務成員國的 主權信用借貸成本,拉大歐元區內部國債利差(如 BTP-Bund Spread)。
●邏輯歸宿:歐央行的加息屬於「犧牲經濟以遏制通脹的被動舉措」。其加息斜率與終點利率受到經濟衰退與金融穩定性(Financial Stability)的極窄空間約束,加息進程註定「邊打邊退」、難以持久。
2.3 日本央行(BOJ):「退出超寬鬆」與「抑制進口通脹」的審慎平衡
日本央行的加息邏輯則帶有獨特的結構性轉型特徵:
●春鬥薪資傳導與進口通脹壓力:日本企業在「春鬥」談判後實現了工資增長向終端服務通脹的初步傳導,同時日元長期貶值帶來的進口成本激增促使 BOJ 必須通過加息來穩定匯率。
●鉅額國債負擔與慢速推進:鑑於日本政府龐大的債務 GDP 佔比以及日本央行資產負債表上持有的鉅額 JGB(日本國債),BOJ 的加息每一步都極其謹慎。JGB 收益率曲線的變陡會顯著增加財政還本付息壓力。
●邏輯歸宿:日本央行的加息屬於「政策正常化(Normalization)而非強力緊縮」,其政策利率絕對水平依然遠低於美歐,無法從根本上扭轉其低收益率貨幣的屬性。
三、結果導向:G7一攬子利差結構與美元指數(DXY)的堅韌底座
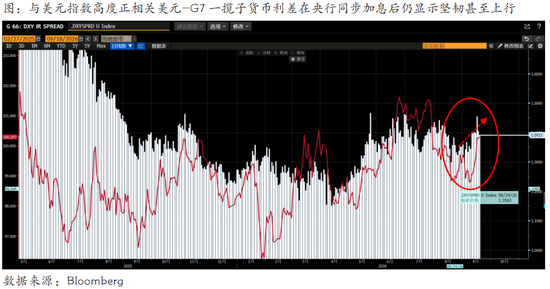
各大央行加息邏輯與能力的非對稱分化,在資本市場上最直接的表達形式就是美國與G7 其他主要經濟體之間的利差(US-G7 Yield Differential)。我們製作了根據美元指數G7權重設定的一攬子利差指數-下圖柱狀線顯示
3.1 一攬子利差的韌性與相對優勢
按照傳統匯率理論,當非美央行開啓加息而聯儲局接近加息尾聲時,非美貨幣利率追趕美利率,美債利差應顯著收窄,進而驅動美元指數下跌。然而,本輪周期的實際表現完全打破了這一傳統經驗:
●絕對利差依舊高企:由於聯儲局的終點利率與名義國債收益率(如美債 10 年期處於 4.5%-5.0% 的高位區間)遠高於歐央行與日本央行,美債相比歐元區核心國債(如德債)及日本國債(JGB)仍享有 150-350 個點子以上的鉅額利差優勢。
●相對利差再次走闊:當市場意識到歐央行因衰退風險無法跟進聯儲局的強硬鷹派立場、且日本央行加息步履蹣跚時,資金重新計價聯儲局的政策利率終點,導致美國對 G7 一攬子貨幣的短端與長端利差呈現出「越加息、利差越堅韌」的倒掛反彈形態。
3.2 資金流動與美元指數(DXY)基本面的持續走強
G7 一攬子利差的強韌性為美元指數(DXY)構築了堅不可摧的基本面護城河:
1.套利與避險資金的雙重回流:極高的利差使得以美元為計價單位的無風險資產(如美債、高評級美股企業債)具備無可替代的收益率吸引力(Yield Advantage)。全球套利交易(Carry Trade)平倉後,資金並未大規模流向歐元或日元,而是重新迴流美元貨幣市場基金。
2.AI 產業資本加深(Capital Deepening):美元不僅享有「高利率」的金融屬性,還疊加了「高生產率/AI資本高地」的實體屬性。全球股權資本為了追逐美國科技巨頭的 AI 商業化紅利,形成長期資本項下的美元純買盤。
3.美元指數(DXY)結構支撐:在 DXY 權重中,歐元佔比高達 57.6%,日元佔比 13.6%,英鎊佔比 11.9%。只要歐央行與日本央行因基本面脆弱而無法維持比聯儲局更激進的緊縮路徑,DXY 的加權利差底座就始終穩固。
四、結論與宏觀資產配置建議
本輪 9 月全球央行同步加息的潮水之下,掩蓋的是美國經濟與其他 G7 經濟體在生產率、財政空間與能源自給率上的深層鴻溝。
同頻加息並不等於貨幣政策的平等對沖。聯儲局基於高內生韌性的「高加息/高利率」,與歐日央行基於成本衝擊與匯率防禦的「被動加息」形成了鮮明的反差。這種非對稱性確保了美國對 G7 一攬子利差的持續走闊與堅韌,奠定了美元指數中長期基本面持續走強的核心基石。市場期待的「美元趨勢性熊市」在當前宏觀邏輯下難以輕易兌現。
作者簡介
柳瑾
中糧期貨研究院 首席宏觀研究員
投資諮詢資格證號:Z0012424