(圖片來源:視覺中國)
藍鯨新聞9月18日訊(記者 陳曉娟)在過去幾年「長錢長投」的政策導向以及低利率環境深化的雙重驅動下,有着「耐心資本」之稱的險資,已然是一級市場上炙手可熱的「金主」。
「現在在市場上談項目時,好項目也願意險資進來,認為他們能拿得住,能夠長期陪跑」,在交流中,一家券商私募股權基金的投資經理告訴記者。
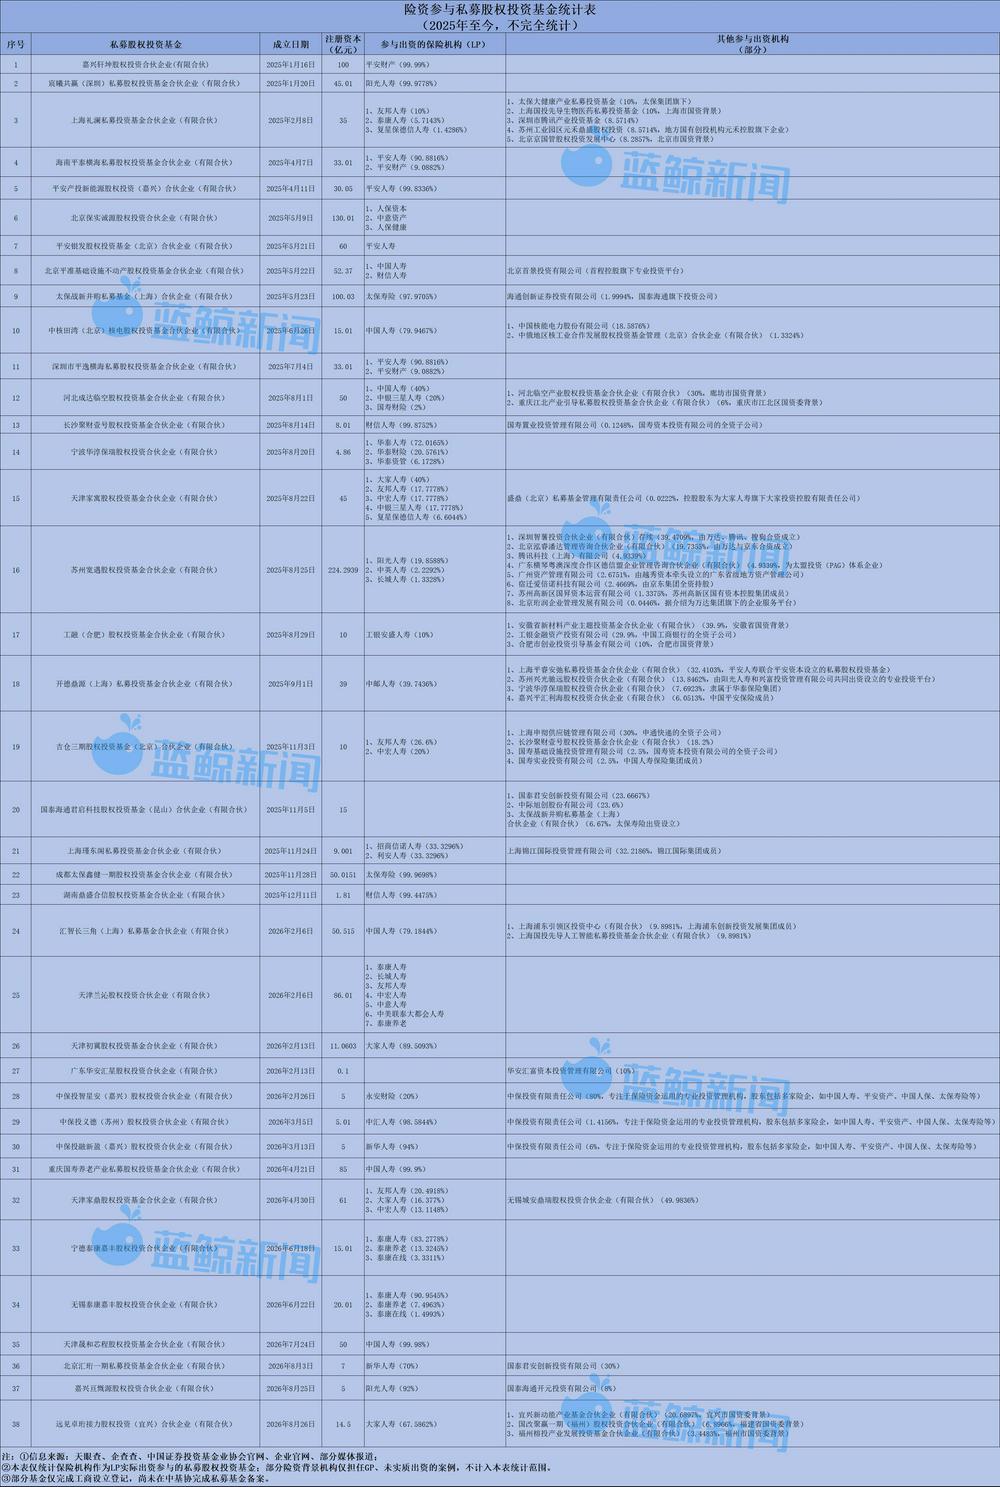
情況也的確如此,藍鯨新聞記者不完全統計,2025年至今,有至少38只由險資參投或主導設立的私募股權投資基金,根據主體機構及定位的不同,各基金體量規模差距較大,從千萬元到數百億元不等,整體規模快速增長。
從記者的觀察來看,這輪險資私募股權投資有幾大鮮明特徵。其一,「全國戰略配置」與「區域產業賦能」相結合,不乏與地方政府引導基金聯動的案例;其二,常見「抱團」出資,「組團做LP」已成為險資參與私募股權基金的主流模式;其三,青睞科創等前沿賽道的同時,也注重佈局長租公寓、核心商業地產等優質實體資產,服務國家戰略的同時,成長性資產與現金流資產並重,以做好平衡。
保險資金的角色也在發生深刻變化,從單純的財務回報導向轉變為「戰略契合+產業賦能」,同時通過不同策略參與S基金,在標的企業經過多輪孖展、技術路線和商業模式初步驗證後再進入,規避「盲池風險」在存續項目中優中選優。
逾30家險資加碼私募股權投資
記者根據中基協、企業官網及天眼查信息不完全梳理,2025年至今,逾30家保險機構出資參與了38只私募股權投資基。
從資金體量來看,相關基金規模跨度較大,區間覆蓋千萬元至百億元級別。有3只基金體量在百億以上。
去年5月新設的太保戰新併購私募基金(上海)合夥企業(有限合夥),由太保壽險主導出資,首期規模100億元,基金整體目標規模達300億元。
蘇州寬遇股權投資基金合夥企業(有限合夥)成立於去年8月,募資規模達224.29億元,陽光人壽、中英人壽、長城人壽參與出資,持股比例分別為19.8588%、2.2292%、1.3328%,此外還有萬達、騰訊、搜狗等「明星」資本參與其中。
由人保資本、中意資產、人保健康作為合夥人的北京保實誠源股權投資合夥企業(有限合夥),募集資金規模達130.01億元。
(圖片來源:藍鯨新聞記者製表)
政策鬆綁、低利率環境下的資產荒以及久期匹配,是推動險資密集參與私募股權投資賽道的核心原因。尤其是在利率下行環境中,私募股權投資的長期收益屬性與保險資金的長期負債特性高度匹配,能夠有效滿足險資的內在需求。
「本輪險資加碼私募股權投資,已經不再是簡單追求財務回報,而是在構建‘長期資本、耐心資本、產業資本’的新定位,希望分享中國經濟轉型升級過程中的長期成長紅利。」北京大學應用經濟學博士後、教授朱儁生向藍鯨新聞記者表示。
除了服務國家戰略大局,記者觀察到,不少險資系私募股權基金,還承載着賦能區域產業的期待。
譬如太保戰新併購私募基金,就聚焦上海國資國企改革和現代化產業體系建設的重點領域,推動上海戰新產業加快發展和重點產業強鏈補鏈,打造以「長期資本+併購整合+資源協同」為特色的上海國資創新轉型生態。
財信人壽發起設立湖南鼎盛合信股權投資基金合夥企業(有限合夥)。該公司相關負責人向記者介紹,該基金既要體現出服務區域發展的戰略協同,也融合了保險資金長期配置的內生需求,「我們主要考慮三個維度,一是立足本土,服務湖南經濟高質量發展;二是響應國家戰略,以長期資本支持科技創新與產業鏈自主可控;三是優化保險資金資產配置,實現穩健增值。」
既投「進」,也守「穩」
在資金投向上,險資系的私募股權基金已有共識,佈局多元,包括智能製造、先進材料、新一代信息技術等硬科技賽道,以及生物醫藥、半導體、航空航天、高端製造、具身機器人等主流賽道。
比如中國人壽聯合上海浦東引領區投資中心(有限合夥)、上海國投先導人工智能私募投資基金合夥企業(有限合夥)等主體,共同設立匯智長三角(上海)私募基金合夥企業(有限合夥),資金規模規模達50.515億元(中國人壽認繳出資40億元),就是以「科技創新、產業升級」為主線,重點投向人工智能技術和相關應用,以及包括集成電路、生物醫藥等各類科技創新產業。
工銀安盛人壽參與出資的工融(合肥)股權投資基金合夥企業(有限合夥),基金規模10億元,基金重點投向集成電路、新型顯示、新材料等戰略新興產業與未來產業,賦能地方科創企業股權投資及科技創新產業發展。
財信人壽主導設立的湖南鼎盛合信股權投資基金合夥企業(有限合夥)同樣將資金投向科創領域。該公司相關負責人對藍鯨新聞記者表示,「基金主要以股權方式投資於硬科技賽道,重點關注成長期階段的企業,具體投向包括省內智能製造、先進材料、新一代信息技術等領域的硬科技企業。我們2025年完成了半導體光掩膜板龍頭企業韶光芯材的投資,正在推進更多本土硬科技賽道擬投項目。」
去年2月,上海禮瀾私募投資基金合夥企業(有限合夥)成立,基金規模為35億元,出資方陣容龐大,包括上海國投先導生物醫藥私募投資基金、深圳市騰訊產業投資基金等,友邦人壽、泰康人壽和復星保德信人壽,太保大健康產業私募投資基金亦參與其中。據市場消息,該基金為近年來國內市場化募資規模最大的生物醫藥VC基金。
在提前佈局未來新興產業謀「進」的同時,記者觀察到,險資系私募股權基金也同樣保留了「穩」的基因,重點佈局長租公寓、核心商業地產等優質實體資產。
比如,蘇州寬遇股權投資基金合夥企業(有限合夥)即聚焦於核心商業地產領域。今年1月,該基金全資設立大連智新盟商業管理有限公司,認繳出資額74.7億元,後續承接多家萬達廣場。
長城人壽入局較晚,今年4月才參與。「嚴格意義上我們並不是被動的‘後置入場’,項目採用分批簽約、分佈交割策略,我們的內部投決流程恰好匹配了最後一輪募資窗口,屬於擇時收官。」長城人壽相關負責人在接受藍鯨新聞記者採訪時透露,該次所投基金的底層為48座核心城市的成熟萬達廣場,現金流穩定、抗周期性強,且由全國最大的商管公司珠海萬達商管持續運營,運營能力行業遙遙領先,資產安全邊際較高,能夠為公司帶來穩定的現金流收入。
該負責人介紹,不動產及基礎設施資產與保險資金具有天然匹配優勢。一方面,該類資產通常具有現金流穩定、運營周期長、抗通脹能力較強等特點,與保險資金長期負債屬性高度契合;另一方面,國家近年來持續鼓勵保險資金支持基礎設施建設、產業園區建設等實體經濟領域,為公司參與不動產投資提供了良好的政策環境。
去年8月,總規模45億元的天津家寓股權投資基金合夥企業(有限合夥)成立,主要聚焦長租公寓領域的投資。其背後出資方包括大家人壽(40%)、友邦人壽(17.7778%)、中宏人壽(17.7778%)、中銀三星人壽(17.7778%)、復星保德信人壽(6.6044%)5家險企。據悉,該基金2025年新增北京房山稻田、順義二十二街區等項目,長租項目總數達8個,總投資餘額超10億元。
總體來看,險資的投資方向較為清晰。北京排排網保險代理有限公司總經理楊帆向藍鯨新聞記者分析,險資佈局偏好高度聚焦於代表新質生產力的硬科技、半導體、光通信、機器人以及受益於人口老齡化的醫療健康產業,且傾向於選擇已進入成長期、具備成熟商業模式和穩定現金流的企業,而非早期高風險項目。其核心投資邏輯是在保障資金安全和流動性的前提下,通過「嚴選賽道、聚焦成長期、組合分散」的策略,獲取與長期負債相匹配的收益彈性,以平衡早期項目的波動風險,實現整體投資組合防禦性與進攻性的統一。
優質標的稀缺,退出渠道走向多元
然而,當前市場上高度適配險資穩健偏好且能兼顧收益與安全的優質項目依然較為稀缺,獲取難度較高,資金端充裕與優質資產端供給不足的矛盾依然突出。
朱儁生指出,目前優質項目的獲取難度正在上升。「一方面,大量長期資本持續進入一級市場,競爭明顯加劇;另一方面,優質企業更傾向於引入產業資本、國資基金和頭部投資機構,險資往往需要依託專業GP和產業生態,才能獲取優質項目資源。」
不過在調研交流中,也有券商私募股權基金的投資經理告訴記者,「現在在市場上談項目時,好項目也願意險資進來,認為他們能拿得住,能夠長期陪跑」。在其看來,市場上股權投資項目良莠不齊,「優質標的稀缺,大家都想投,也會搶額度。要比其他人看得更超前、更早出手、更深入產業。」
如何篩選項目,長城人壽相關負責人向記者介紹,「在項目篩選時,公司重點關注項目區位及產業基礎、底層資產運營能力和現金流穩定性、資產估值合理性、交易結構設計及退出路徑、合作方和管理團隊專業能力。」在投資前,公司將對擬投項目開展財務、法律、稅務等多維度盡職調查,充分論證項目可行性;在投後階段,持續跟蹤項目經營情況、財務指標、現金流狀況及重大事項變化,定期開展風險監測和壓力測試;退出階段,根據市場環境與項目相關約定製定退出預案,保障資金安全和投資收益實現。
該負責人表示,公司對於投資項目實施全流程管理,從前期項目篩選到後續項目退出採取相關措施控制各類風險,建立覆蓋「投、管、退」全生命周期的管理體系。
聚焦於退出環節,楊帆認為,受一二級市場聯動減弱及IPO審核趨嚴影響,當前主流賽道的項目退出通暢度整體承壓,單純依賴IPO退出的確定性明顯下降。「不過,退出渠道正加速向多元化演進,併購重組、大股東回購以及S基金份額轉讓等方式的實操性日益增強,長期來看耐心資本的退出確定性正在逐步改善。」
S基金(Secondary Fund)是私募股權二級市場基金,是指參與已設立私募基金投資標的以及份額投資的基金。簡言之,S基金的投資人,通過受讓現有基金份額,實現接續投資,持續為科創企業提供資本。
由於S基金大多投向存續中後期的股權基金,通常能拿到估值折價,回報率相對不錯,因此險資借道S基金佈局科創賽道是優質路徑。記者觀察到,包括中國人壽、太保壽險、大都會人壽、新華保險、中匯人壽、中原農險、瑞衆保險在內的多家險企,都有陸續佈局S基金。
今年,中國人壽旗下國壽金石公司聯合福建省省級政府投資基金有限公司及福州市金投產業投資有限公司共同發起設立科創S基金——福建省鑫睿接力科創基金,該基金總規模逾40億元,成為國內規模最大的盲池S基金。
據執中(ZERONE)發布的《中國私募股權二級市場白皮書2026》數據,今年上半年,市場新增S基金備案規模為78.66億元,其中險資出資佔比達41%,去年同期為3%,實現大幅提升。
具體到不同賽道,中央財經大學中國精算科技實驗室主任陳輝分析,科創退出渠道多元(IPO、併購、S基金),確定性較高但周期長;醫藥IPO收緊、併購活躍,退出通暢度中等、分化明顯;不動產以整售、REITs為主,現金流穩但流動性弱、退出周期長。
朱儁生指出,未來險資更加看重三類退出路徑:一是併購退出,隨着國家持續鼓勵併購重組,先進製造、生物醫藥、科技創新等領域的產業併購有望成為越來越重要的退出渠道;二是產業整合退出,越來越多行業龍頭通過併購整合產業鏈資源,為股權投資提供了新的退出空間;三是長期持有獲取現金流收益,對於基礎設施、數據中心、養老社區、長租公寓等資產,險資並不一定追求快速退出,而是更看重持續穩定的現金流回報。(藍鯨新聞 陳曉娟 chenxiaojuan@lanjinger.com)