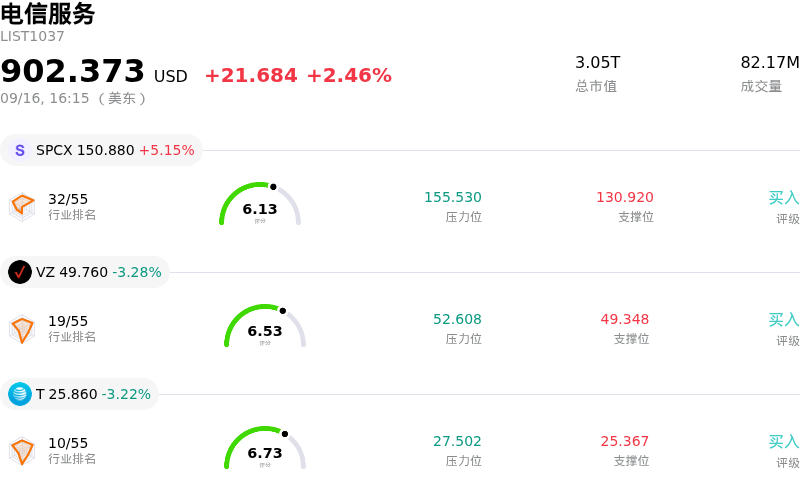
美國電話電報 (T) 收盤下跌3.22%, 所屬行業電信服務上漲2.46% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 SpaceX (SPCX) 上漲 5.15%;威瑞森通訊 (VZ) 下跌 3.28%;美國電話電報 (T) 下跌 3.22%。
今日是什麼導致了美國電話電報(T)股價下跌?
AT&T股價的下跌及日內波動,反映出宏觀經濟壓力與板塊內部倉位調整的共同影響。作為一家資本密集型電信運營商,AT&T對更廣泛的宏觀經濟變動依然敏感,尤其是長期國債收益率的波動和利率預期的變化。當債券收益率上升或固定收益類替代資產的競爭力增強時,高股息防禦性板塊往往會面臨注重收益率的機構投資者的組合再平衡和獲利了結,進而對電信板塊股票帶來下行壓力。
除了宏觀層面的逆風之外,無線和寬帶領域的競爭格局也持續打壓市場情緒。AT&T正積極擴大其光纖佈局和5G網絡覆蓋,同時尋求在衛星通信領域的戰略合作,以應對近地軌道衛星運營商帶來的潛在市場份額壓力。然而,在無線業務促銷競爭加劇的同時,維持鉅額資本支出以支持基礎設施現代化,使得投資者的焦點始終集中在投資資本回報率和自由現金流的可持續性上。
資本配置策略也引發了投資者情緒的變化。在履行既定股息承諾的同時,AT&T已將更大比例的可支配現金流用於擴大股票回購。儘管股票回購彰顯了管理層對股價被低估的信心,但與即時股息增長相比,優先進行股票回購的做法在注重收益的傳統持有者與機構價值管理者之間引發了分歧,在大盤迴調期間加劇了股票的交易波動。
展望未來,AT&T依然擁有強勁的基礎用戶現金流,且相對於歷史平均水平,其估值倍數處於合理水平。然而,其短期股價表現仍取決於整體市場波動、利率走勢,以及在逐步淘汰傳統有線基礎設施、轉向高利潤光纖和先進無線服務的過程中,公司能否展現出持續的經營槓桿效應。
美國電話電報(T)技術分析
美國電話電報 (T) 技術面來看,MACD(12,26,9)數值-0.093,處於中性狀態,RSI數值55.584處於中性狀態,Williams%R數值50.117處於中性狀態,注意關注。
美國電話電報(T)媒體輿情
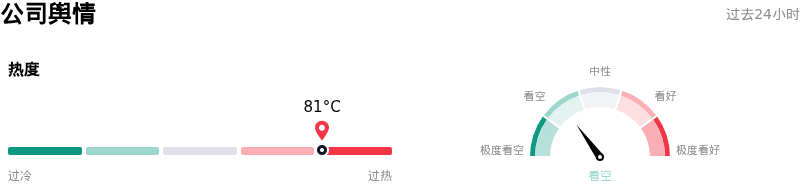
美國電話電報 (T) 公司輿情熱度來看,當前熱度81,處於過熱狀態;公司市場輿情方向來看,當前輿情指數處於看空狀態。
美國電話電報(T)基本面分析
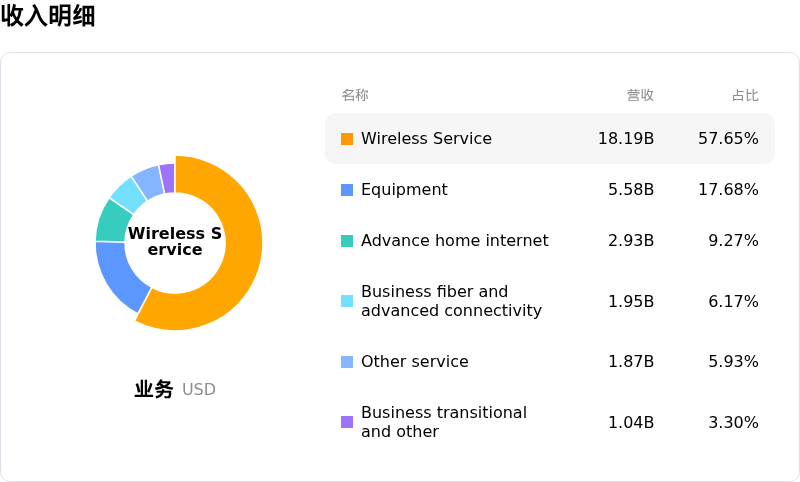
美國電話電報 (T) 處於電信服務行業,最新年度營業收入$125.65B,處於行業2,淨利潤$21.89B,處於行業1。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$28.43,最高價為$36.00,最低價為$20.00。
關於美國電話電報(T)的更多詳情
公司特定風險:
- 光纖 ARPU 承壓與融合套餐利潤率:受吸收 Lumen 較低價格用戶賬戶以及無線與寬帶融合套餐促銷折扣加大的影響,AT&T 光纖每用戶平均收入(ARPU)近期面臨下行壓力。
- 收購頻譜導致槓桿率上升:完成對 EchoStar 價值 230 億美元頻譜許可證的收購推高了淨債務槓桿率,在總淨債務負擔超過 1250 億美元的情況下,淨債務與調整後 EBITDA 的比率預計將從 2.68 倍上升至約 3.2 倍。
- 密集資本支出拖累現金流:用於 5G 網絡升級和光纖覆蓋擴張的年度資本投資預計將持續在 230 億至 240 億美元之間,給近期自由現金流增長帶來持續壓力。
- 有線業務長期下滑與新興衛星競爭:傳統企業有線業務板塊收入持續惡化,加上 SpaceX 的 Starlink 等衛星寬帶替代方案在農村和未充分覆蓋市場的擴展,可能會限制定價能力並加速傳統線路用戶的流失。
原文鏈接