智通財經APP獲悉,中金發布研報稱,9月FOMC聯儲局宣佈加息25bp,基準利率上調至3.75%-4.00%,符合市場預期。這是聯儲局自2025年12月以來首次調整聯邦基金目標利率,也是自2023年7月以來首次加息。此前,聯儲局自2024年9月至2025年12月共降息6次,累計降息175bp。配置上建議關注:1)科技成長股;2)綜合考慮地緣局勢與產能周期位置,關注業績向好及供需格局改善的領域。純內需行業的基本面回升進展仍然相對偏緩,需要進一步觀察。
中金主要觀點如下:
聯儲局加息如何影響A股?此次加息可能並不等同於美加息周期開啓,兩者對A股意義不同
從一般影響機制角度,聯儲局若持續加息,可能通過三個渠道影響A股:1)資金面上,聯儲局加息可能導致全球流動性收緊。加息會導致海外孖展成本提升,一般情況下美元趨向走強,帶來匯率與資金流向邊際變化,影響A股資金面預期。2)基本面上,聯儲局加息對出口或有影響。尤其在美國利率可能已經不低的階段,加息對海外傳統產業需求可能產生抑制作用,從而壓制作為供應商的部分中國企業的出口需求。3)政策面上,一般情況下聯儲局加息可能從外部條件上對我國貨幣政策預期有所影響。
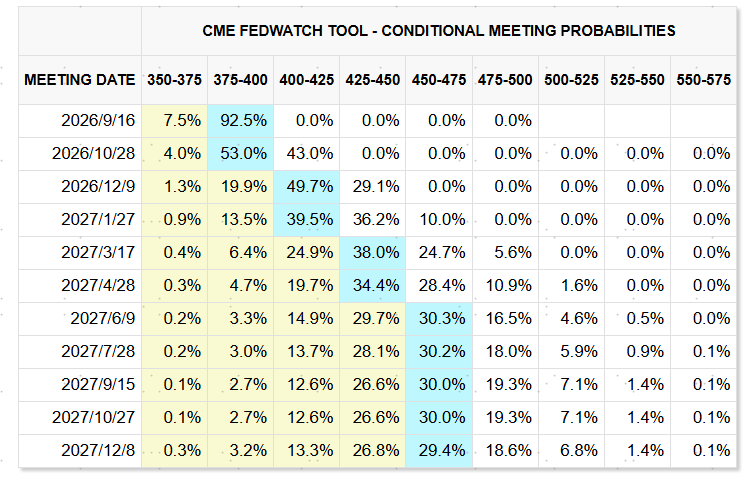
但本次美加息可能不同於一般的美加息周期開啓,對A股能否有持續影響尚待觀察,若僅為短期甚至單次加息,其影響會相對有限,且A股近期已有較充分反應。結合近兩個月美國通脹回升、非農數據表現強勁(圖表1),市場很大程度上已經將本次美加息計入預期。根據CME FedWatch,本次美加息前,市場預期本次加息的概率已經超過90%(圖表2)。近期A股市場表現偏弱,來自美加息預期是外部主要壓制因素之一。但需要注意的是,此次美加息能否持續、形成時間較長的加息周期尚面臨較大不確定性。
今年以來美國通脹抬升與地緣衝突導致油價上漲關聯較大,尤其近期美伊地緣矛盾再次升級,影響範圍有所擴散,布倫特原油價格再次突破100美元/桶。但中期看,地緣風險對油價的影響存在較大不確定性,當前美國經濟環境可能並不支持持續且較大幅度的加息。另外,中金公司此前發布的文章中認為,當前聯儲局面臨「三重約束」(通脹目標與市場約束、FOMC委員會約束、政治和高債務約束),美當前貨幣政策動作反而可能推動國際貨幣秩序加速重構,進一步帶來全球資產配置的多元化和碎片化。在此背景下,若美加息中期面臨較大掣肘難以持續,該行認為對A股的影響可能相對有限且前期已有較充分反應。
後市如何配置?近期A股市場波動主要受外部因素影響較大,包括中東局勢、聯儲局加息預期和美債收益率走高等,但上述外部擾動對A股影響多偏短期、階段性。今年A股基本面較好,上市公司業績增速有望為過去五年最佳水平;A股市場整體估值具備較好吸引力,上半年面臨的結構高估值現象已有較大程度改善。中期全球貨幣秩序重構與科技敘事對A股支撐並未改變,當下時點該行認為對A股市場後市不必悲觀,「9.24」以來的長期、穩進趨勢仍有望延續。
配置上,建議關注:1)科技成長,成長股的表現關鍵仍在於產業自身景氣度和業績兌現,在基本面穩固的情況下,美加息未必對全球成長股造成更大影響。A股科技板塊後市或呈現分化走勢,需要精挑細選:AI基礎設施相關環節,如光通信、PCB等環節,高景氣狀態在今年確定性仍較強,前期低迷後有望出現反彈。半導體及算力等領域較多公司則仍需關注基本面與估值的匹配程度;創新藥較多公司進入臨床數據驗證階段,值得自下而上關注。2)綜合考慮地緣局勢與產能周期位置,關注業績向好及供需格局改善的領域,如電網設備、石化化工等。純內需行業的基本面回升進展仍然相對偏緩,需要進一步觀察。
圖表1:美國近期通脹回升,就業數據偏強
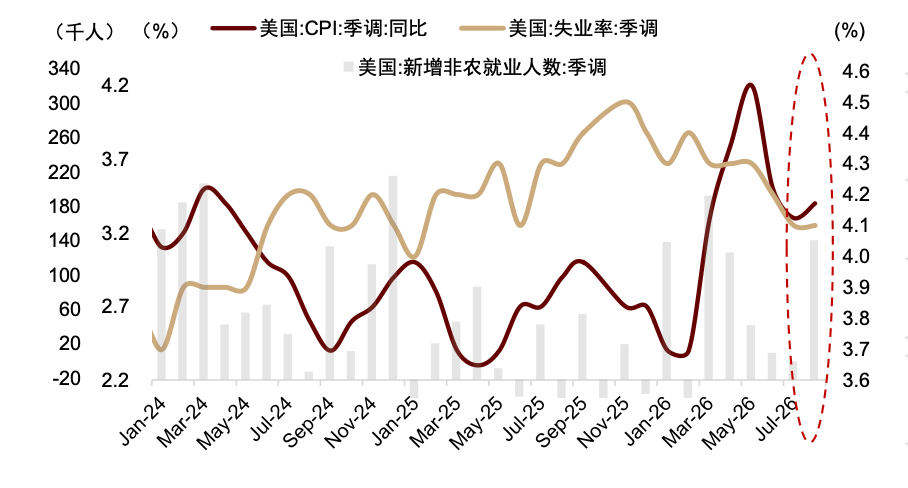
資料來源:Wind,中金公司研究部
圖表2:本次加息前市場預期加息概率超過90%