9月聯儲局迎來政策轉向的關鍵窗口,其對國內又將產生怎樣的外溢效應?客觀而言,外部流動性收緊的負面衝擊,本質上是一場內外基本面博弈的「深度壓力測試」。不過,即便聯儲局9月加息,也並非新一輪持續緊縮周期的開啓,因此其整體外溢壓力相對可控。伴隨着國內宏觀政策的密集落地與託底顯效,疊加A股科技成長板塊與全球景氣周期的深度共振,人民幣資產的中長期配置價值與性價比優勢正迎來加速凸顯的契機。
聯儲局加息,這次有何不同?我們認為9月加息是一次典型的預防性加息,不代表新一輪持續緊縮周期的開啓。從政策初衷和現實約束看,本輪加息與過往持續性的緊縮周期均存在明顯差異:
一方面,從政策觸發邏輯看,加息並非出於經濟過熱或通脹失控。考慮到近期能源價格走高,通脹風險再度抬頭。在此背景下,聯儲局通過單次預防性加息鞏固抗通脹成果,核心目的在於維護政策公信力、對沖尾部通脹風險,而非通過持續緊縮壓制實體經濟。
另一方面,從經濟基本面約束看,當前美國已無法承受持續性的大幅加息。雖然短期就業有所修復,但增長的覆蓋面依舊偏窄。同時,美國居民薪資增長動能持續放緩,8月時薪按年增速僅為3.1%,明顯跑輸通脹。
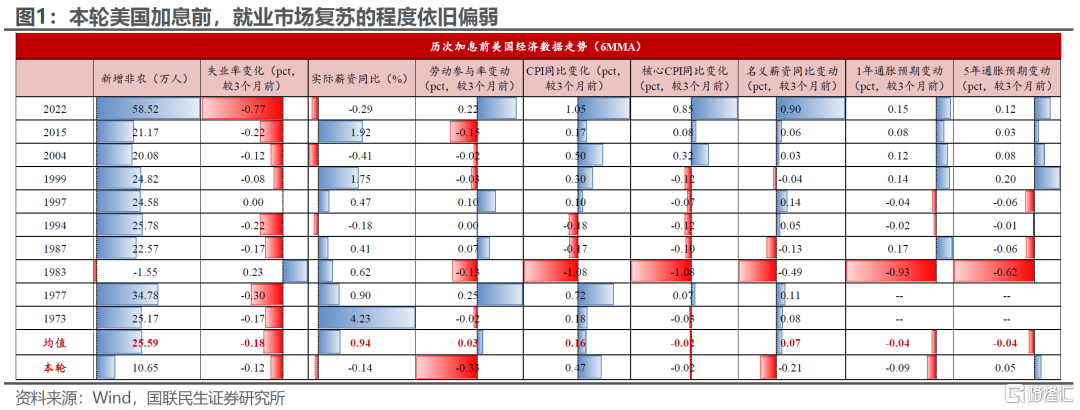
所以,短期內1-2次左右的預防性加息對經濟的衝擊或許可控,但若持續開啓大幅度緊縮周期,將持續侵蝕美國經濟增長動能。此外,持續加息還將大幅推升美債收益率與AI行業孖展成本,對美國財政與核心產業形成雙重壓制,其政策代價亦不容忽視。
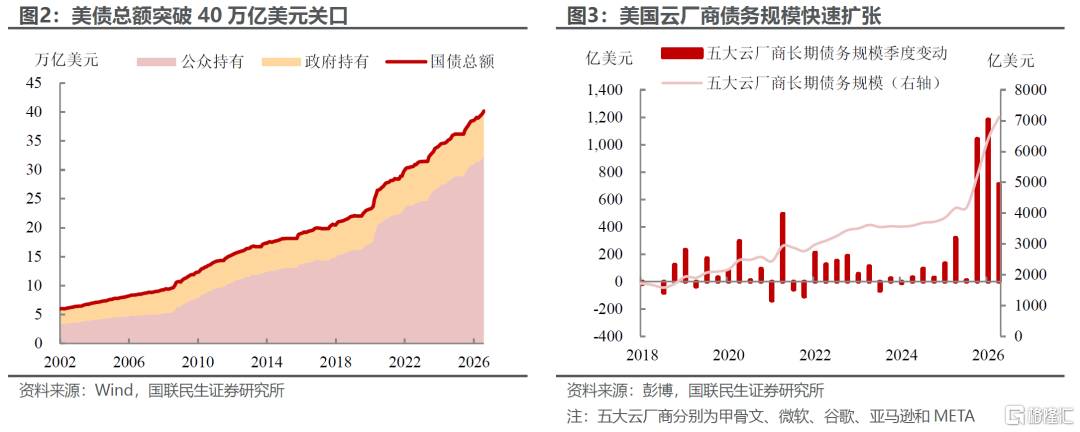
因此,本輪加息產生的衝擊更偏短期。此前市場已較充分消化9月加息的一致預期,全球核心資產價格也已提前反應。隨着「靴子落地」,全球流動性後續進一步收緊的壓力相應減輕,對全球資本市場、新興市場匯率與資本流動的衝擊也將邊際減弱。
那麼,本輪加息對我國宏觀經濟與資本市場的潛在影響幾何?雖然聯儲加息通過全球流動性收緊、外部需求放緩等渠道,對我國宏觀經濟產生多重間接衝擊,但整體外溢壓力可控。
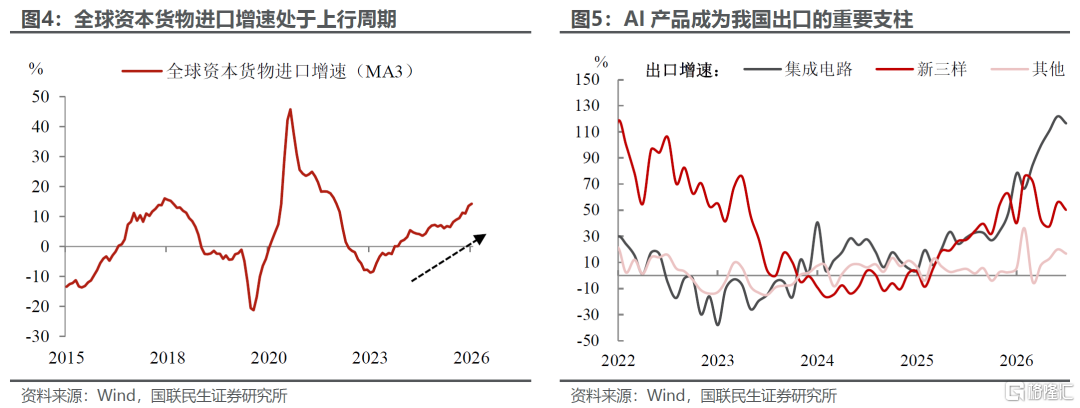
宏觀經濟上,考慮加息持續性或弱於過往緊縮周期,對外需的負面衝擊相對有限。聯儲局加息下,海外終端需求或邊際走弱,對我國出口產業鏈形成一定壓制。不過,受益於全球AI資本開支上行周期支撐,疊加我國製造業品類多元、配套能力齊全的競爭力優勢,出口短期仍有望保持高速增長,下行幅度相對有限。
此外,加息不改國內經濟修復主線。8月以來,宏觀政策進入密集落地階段,部分宏觀指標的下行斜率有所緩和,經濟企穩信號逐步顯現。這表明前期出台的政策已初步發揮託底緩衝作用,為基本面在底部構築起支撐支點,外部環境變化對國內經濟平穩運行的擾動預計相對有限。
資本市場上,外資配置人民幣資產的核心邏輯並未發生根本性改變。雖然聯儲局加息加劇中美利差倒掛格局,或驅動跨境短期投機資金流出;但從中長期維度,我國權益和債券市場資產估值處於合理區間,疊加國內經濟穩步復甦以及企業盈利持續修復,人民幣資產的性價比和避險配置優勢突出。
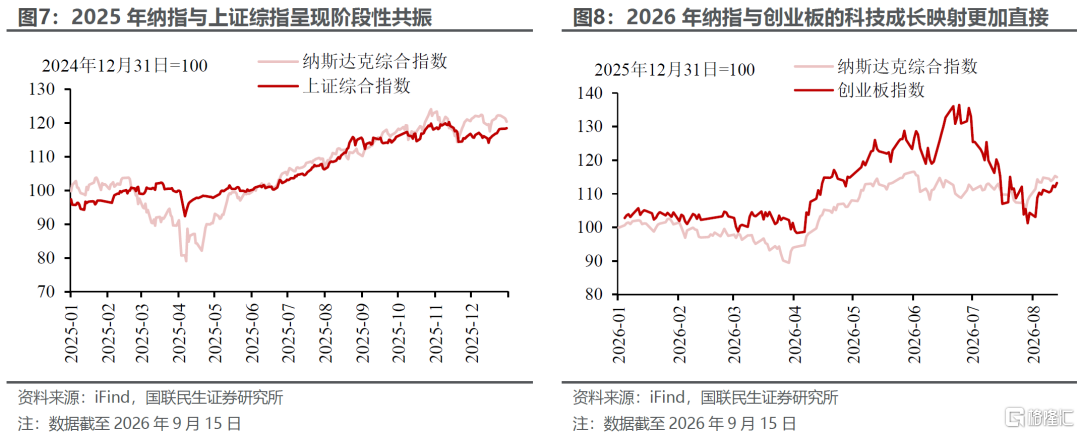
值得重點關注的是,「924」行情以來,A股與美股的正相關性明顯上升。其中,納指集中承載了全球科技產業景氣度與風險偏好的定價,是A股科技板塊的海外定價錨。創業板指、科創50同屬高彈性成長資產,與納指在產業邏輯、風險偏好和流動性預期上形成深度共振。
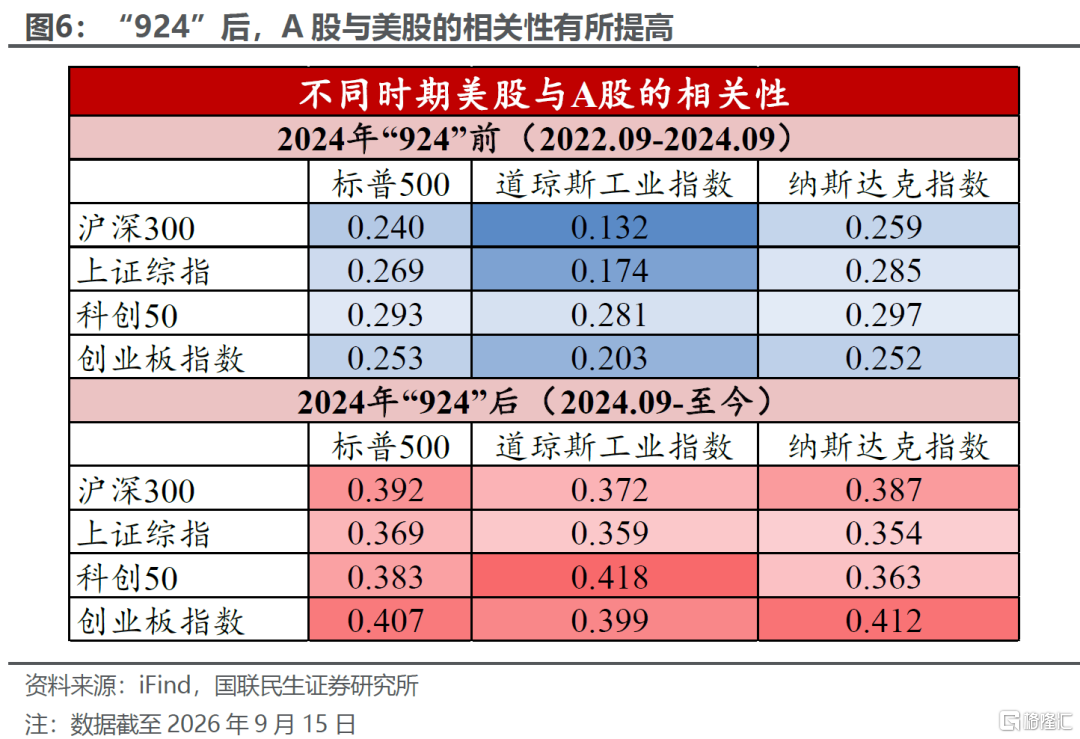
當前海外流動性邊際收緊雖對AI產業形成短期擾動,但並未改變其中長期前景。美國AI產業景氣周期上行態勢明確,有望進一步傳導至國內資本市場。而A股科技成長板塊,前期已經歷較充分調整,估值迴歸合理區間;疊加國內AI、高端製造、半導體等賽道國產化替代持續推進,政策支持力度加大,板塊有望充分承接全球科技景氣上行紅利。
總體看,本輪加息對我國宏觀政策的約束相對有限。可考慮從穩定外需、保持貨幣政策自主性和強化財政貨幣協同三方面做好應對:以穩外需緩釋短期衝擊,以擴內需增強中長期韌性,進一步增強人民幣資產吸引力。
一是增強外貿韌性,緩釋美國需求回落的外溢影響。穩外需的着力點在於穩定有競爭力的出口主體和訂單,拓展共建「一帶一路」國家和新興市場,降低對美國單一市場需求波動的敏感度;同時發揮我國集成電路、新三樣產品的出口優勢,持續培育外貿新增長點。
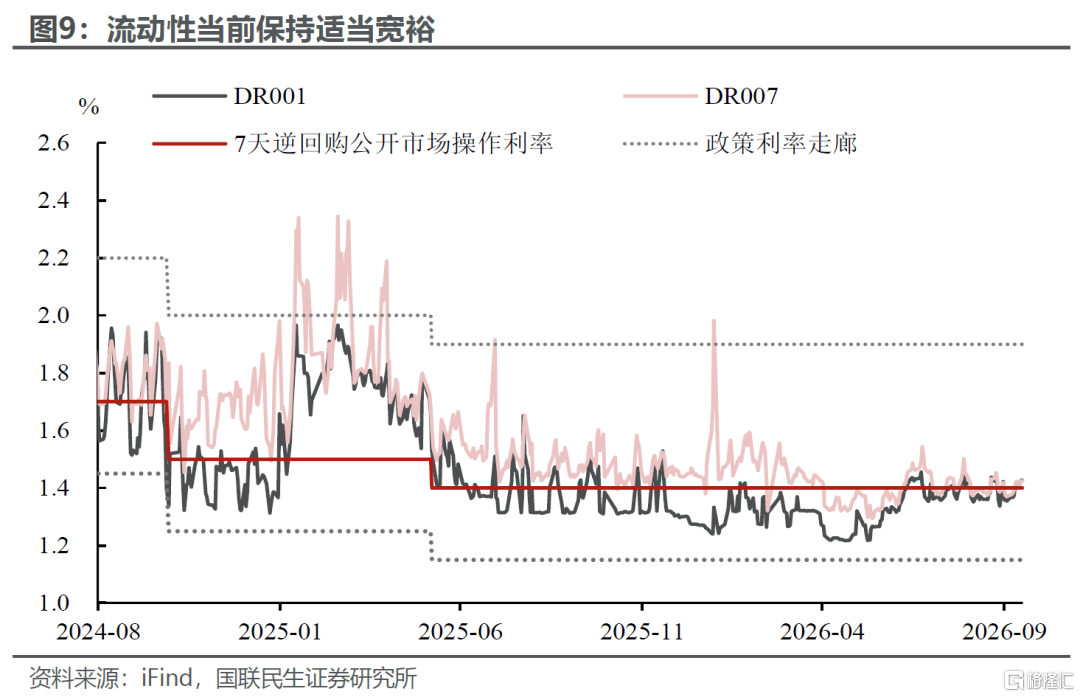
二是保持貨幣政策自主性,維護國內金融市場平穩。貨幣政策堅持以我為主、兼顧內外均衡,主要根據國內增長、就業和物價形勢進行調節,保持流動性合理充裕,適時運用總量和結構性貨幣政策工具,引導社會綜合孖展成本穩中有降。
此外,考慮到「924」以來A股與美股聯動增強,有必要提高股債匯聯動監測和預期管理的前瞻性。參考國際經驗,可進一步完善保險、社保、年金等長期資金的資產配置和長周期考覈機制,探索建立外部衝擊下長期資本逆周期調節安排,增強人民幣資產的穩定配置力量。
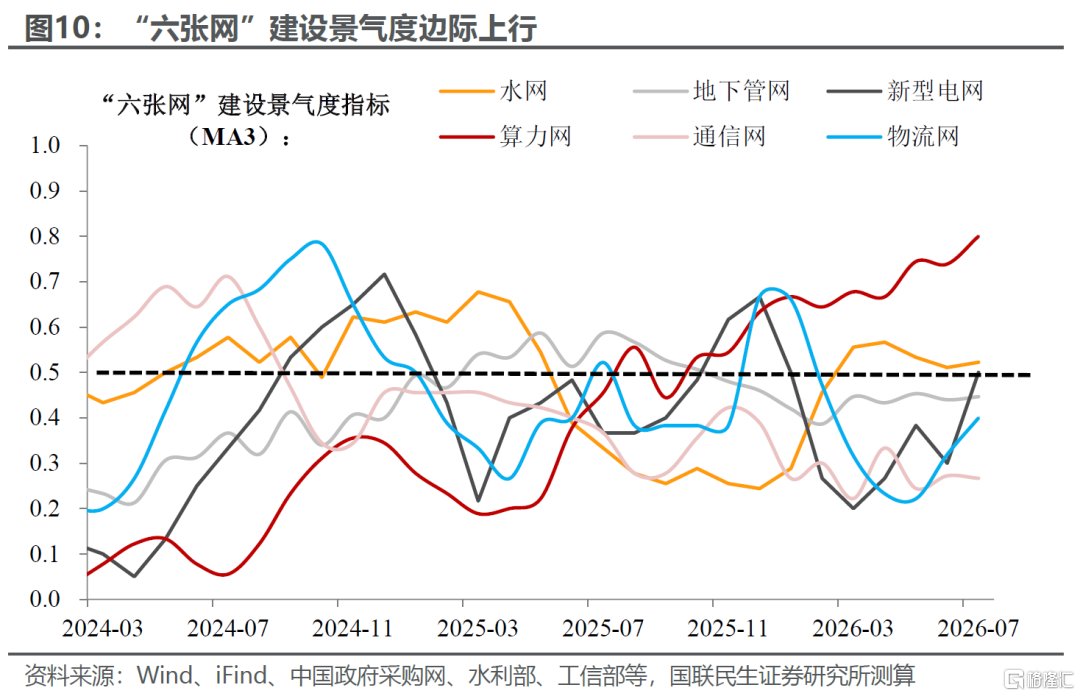
三是強化財政貨幣政策協同,以擴大內需增強對外部衝擊的緩衝能力。圍繞「六張網」等重大工程,可統籌中央預算內投資、超長期特別國債和地方政府專項債,提高財政資金與項目建設的匹配效率;對符合條件的項目,引導政策性金融和商業性金融依法合規提供配套中長期孖展,更好發揮內需對經濟增長的支撐作用。
風險提示:未來政策不及預期;國內經濟形勢變化超預期;出口變動超預期。
注:本文摘自2026年9月16日發布的證券研究報告《聯儲局加息:外溢性幾何?》;作者:陶川 S0590525110006、武朔 S0590526080002