北京時間9月17日凌晨,聯儲局用一張12比0的全票表決,給持續兩年的寬鬆敘事畫上了句號:聯邦基金利率目標區間上調25個點子至3.75%至4.00%。
這是時隔3年零2個月的首次加息,
也是2024年9月開啓的降息周期的正式終結。
25個點子看似微不足道,但全票通過這四個字的分量,遠比利率本身更值得咀嚼。它沒有發生在經濟過熱時,而是發生在油價因伊朗戰爭飆升、關稅成本向消費端傳導、就業市場搖搖欲墜的當口。
看懂這次加息,就能看懂美國經濟接下來一年的走向。
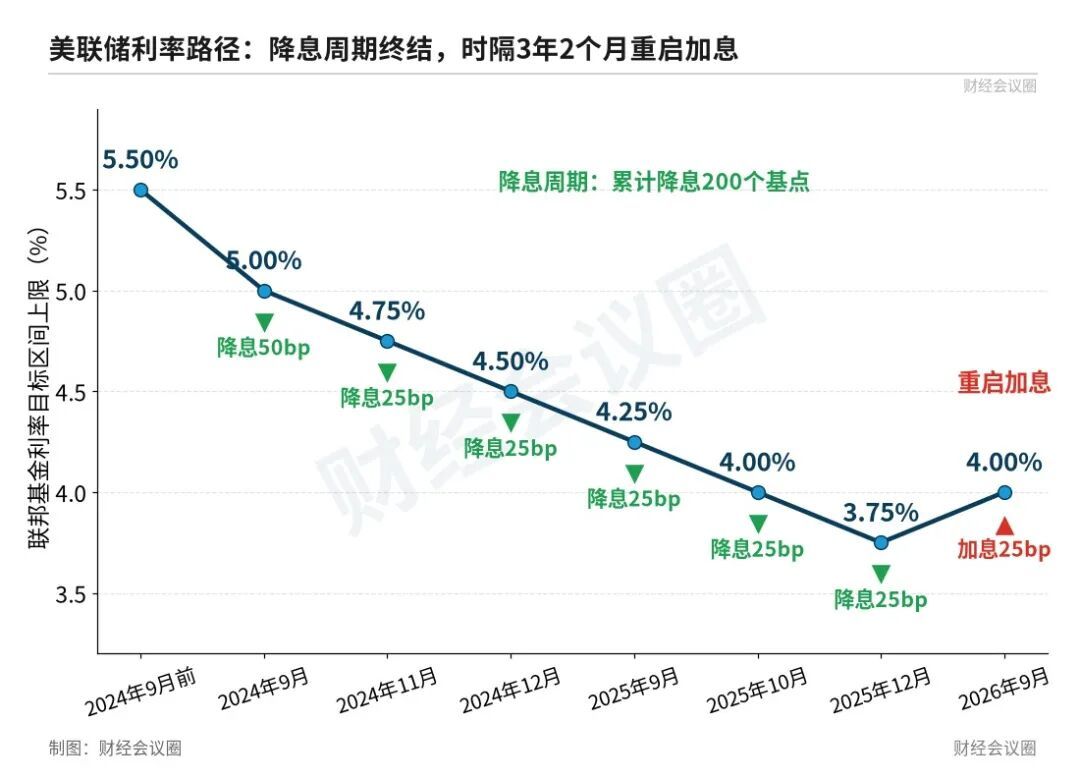
聯儲局利率路徑:降息周期終結,時隔3年2個月重啓加息
一次「明知沒用也要加」的加息
先說一個反常識的事實:
這次加息,很可能治不了它想治的病。
推動當前通脹的兩大主力,
一個是伊朗戰爭抬高的燃料價格,
一個是關稅傳導的進口成本。
這兩樣都是供給端衝擊,加息既不能多產一桶油,也不能讓關稅消失。
穆迪分析首席經濟學家馬克·讚迪說得很直白:通脹確實超過3%,但這是加息無法解決的供應衝擊,本次加息是一個嚴重的錯誤。
既然如此,12名票委為何無一人反對?
答案是,聯儲局真正害怕的從來不是通脹本身,而是通脹預期的失錨。
上世紀70年代就是前車之鑑,當時的聯儲局對石油危機引發的漲價一再容忍,結果物價上漲滲入工資和合同的每一個角落,最終沃爾克只能用兩位數利率和一場深度衰退來重建信譽。
今天的聯儲局是在用行動宣誓:
哪怕這針藥對症有限,也絕不能給市場留下「央行已經躺平」的印象。
從這個角度看,這次加息與其說是經濟決策,不如說是一次信譽保衛戰。
市場的腳,比官員的嘴更誠實
利率決議是凌晨公布的,但市場的投票早在幾周前就開始了。
自聯儲局主席沃什8月28日在傑克遜霍爾年會發表講話以來,10年期美債收益率已上行約25個點子;與今年2月低點相比,累計上行約1個百分點。
9月15日,也就是會議召開前夕,10年期和30年期美債收益率雙雙創下2007年以來的新高。30年期固定抵押貸款利率更是飆到7.19%,比一年前高出超過1個百分點。
決議落地後,美股三大指數集體跳水:
道指跌1.46%,標普500跌0.81%,納指跌0.46%;
10年期美債收益率升至5.008%;
黃金下挫0.56%;
美元指數上漲0.57%。
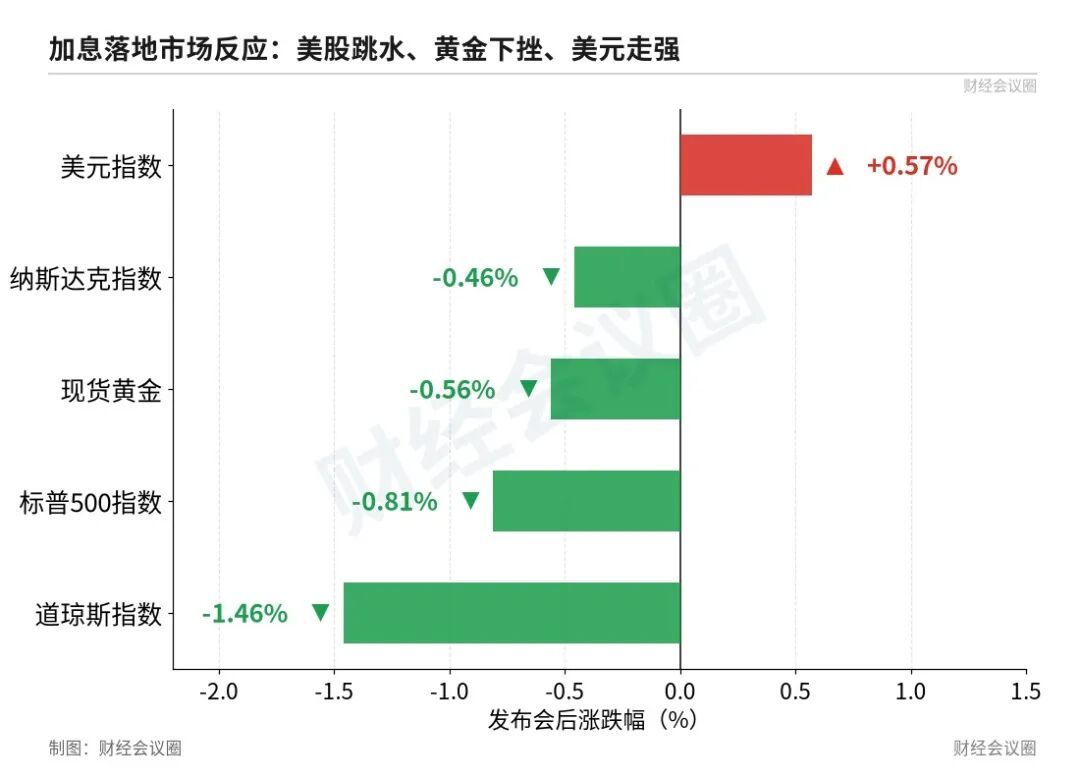
加息落地市場反應:美股跳水、黃金下挫、美元走強
這裏有個細節值得玩味:
會前市場對9月加息的定價已高達90%。
高盛一針見血地指出,這種局面下聯儲局若按兵不動,反而可能引發更大波動。換句話說,這次加息有幾分是被市場「逼」出來的,央行與市場的博弈中,聯儲局選擇了順水推舟。
真正的炸彈,藏在點陣圖裏
如果說加息本身只是確認現實,那點陣圖就是在預告未來。
18名提交預測的官員中,16人預計年內還要再加息,其中4人甚至預計再加兩次;認為就此打住的,只有2人。
更讓市場不安的是兩個長期信號:
通脹要到2029年才能回到2%的目標,比此前的預期又遠了一步;
對2027年的路徑,官員們分裂成8人加息、6人不變、4人降息的三派。
還有一個耐人尋味的細節:
沃什本人自上任以來從未提交過點陣圖。
市場連掌門人的底牌都看不到,只能靠猜。
歷史上,聯儲局很少只調整一次利率就收手。
一旦方向確立,往往是連續行動。
點陣圖傳遞的信息很清楚:
這一次,大概率不是句號,而是冒號。
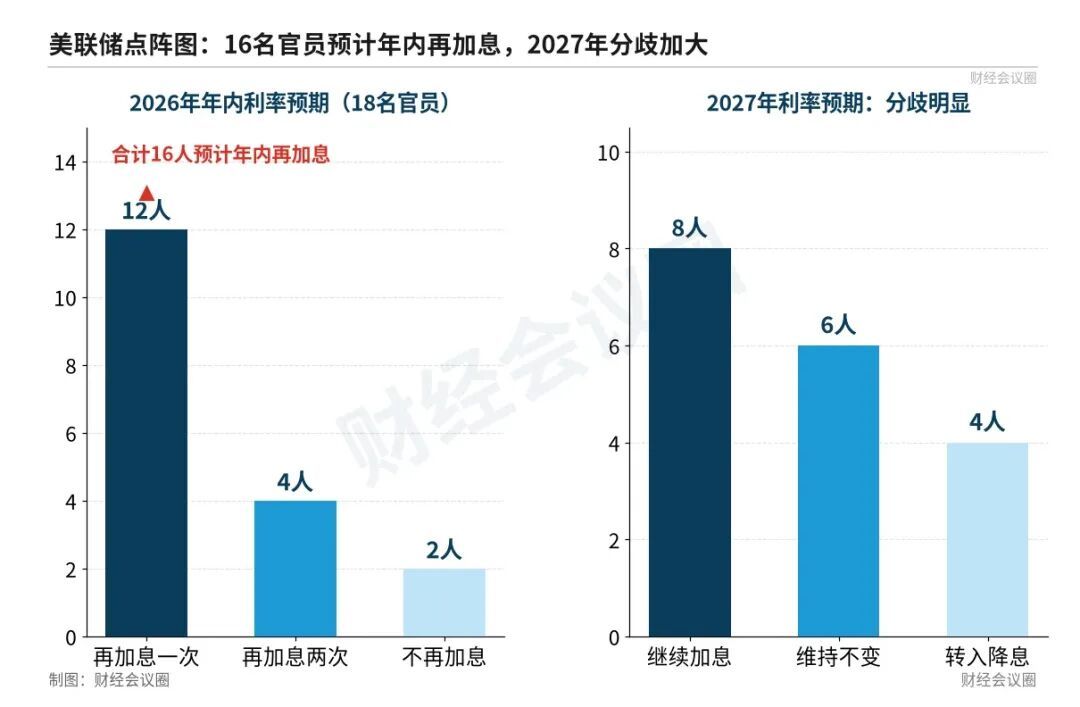
聯儲局點陣圖:16名官員預計年內再加息,2027年分歧加大
華爾街吵翻了,核心分歧只有一個
面對同一份決議,華爾街頂級機構得出了截然相反的結論。
高盛和ING認為這是一次孤立的政策重新校準,類似1997年3月那次只加一次就長期按兵不動的風險管理式加息,高盛甚至預測2027年9月和12月會各降25個點子。
瑞銀和德意志銀行則認定緊縮纔剛開始,瑞銀預計12月再加25個點子,德銀更激進,預計今年12月和2027年3月各加25個點子,累計75個點子,甚至不排除10月提前動手。
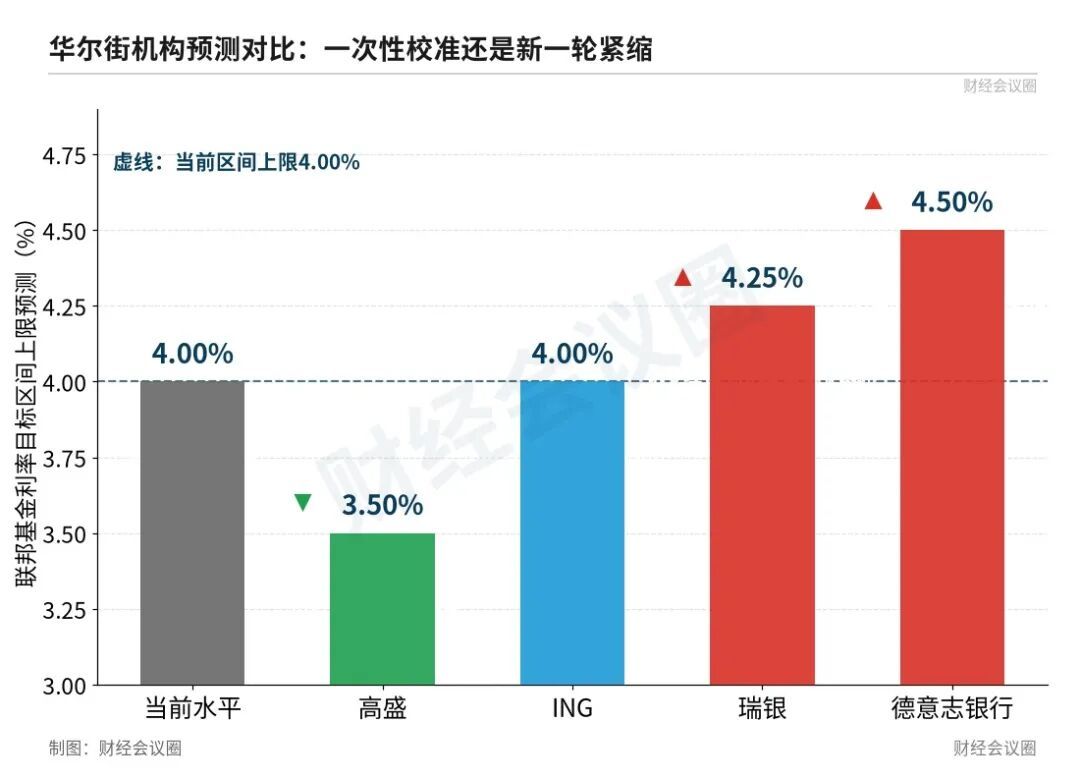
華爾街機構預測對比:一次性校準還是新一輪緊縮
兩派分歧的核心,其實是對通脹性質的判斷:
如果通脹只是能源和關稅造成的一次性漣漪,加息一次足矣;
如果它正在向工資、房租和通脹預期擴散,那就是一場持久戰。
紐約州立大學布法羅分校助理教授科林·安德森的判斷偏向後一種:
「通脹已顯現向外擴散的態勢,聯儲局將被迫採取更為強硬的措施,接下來可能會迎來一輪連續加息。」

最艱難的賬,最終由普通人來付
宏觀博弈的代價,從來都落在微觀生活上。
7.19%的房貸利率,意味着購房者月供壓力持續加碼;
企業孖展成本高企,意味着裁員名單會越來越長;
安德森預計,到今年年底失業率可能逼近4.5%,而8月還只是4.1%。
他警告,當前美國勞動力市場已經岌岌可危,加息或將成為壓垮就業市場的最後一根稻草。信貸體系與居民消費、地產關聯最緊密,一旦出現集中貸款違約、房屋止贖,負面衝擊將快速傳導至實體經濟。
伊朗衝突、胡塞武裝行動未見緩和,中期選舉又大概率帶來動盪,內憂外患疊加,「美國經濟或將迎來艱難的一年」並非危言聳聽。
對普通投資者而言,三句話或許足夠:
第一,高利率將比多數人想象的更持久,資產定價必須重新適應這個前提;
第二,緊盯10月、12月兩次會議,點陣圖裏的鷹派預期會不會兌現為一串連續加息,數據說了算;
第三,風暴真正來臨時,最先開裂的往往是最不起眼的角落,比如信貸。
25個點子很小,但它揭開的,可能是一個時代的轉身。
文章內容和數據僅供參考,不構成投資建議。投資者據此操作,風險自擔。