
別的投資人看財報,雷軍用腳做盡調。

出品 | 妙投APP
作者 | 董必政
編輯 | 丁萍
頭圖 | 網絡
別的投資人看財報,雷軍用腳做盡調。
(圖片來源:微博)
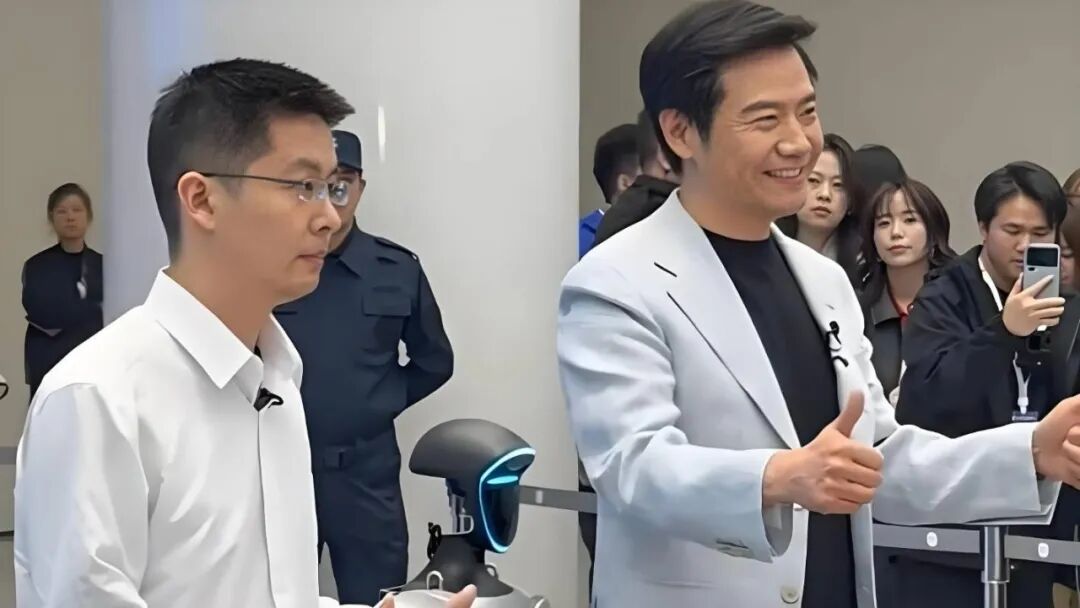
9月14日,雷軍現身杭州宇樹科技總部,王興興全程陪同,看完人形機器人的武術和毛筆書法表演。
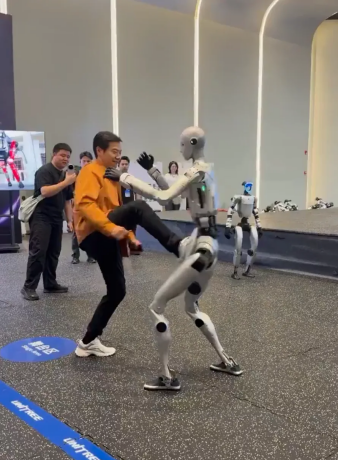
除了這些常規項目,雷軍還親自體現了宇樹機器人的招牌——雙足控制。
來都來了,雷軍上去就是一腳,右腳猛踹機器人,機器人後退幾步,穩穩站住,十分OK。
作為宇樹的投資人,雷總旗下的順為資本2021年領投宇樹A輪,又在B輪+跟投。後來,宇樹登陸科創板,順為資本也是盈利頗豐。
那麼,這一腳只是老闆探班的即興發揮,還是小米正式加碼機器人的信號?


在虎嗅妙投看來,小米是戰略驅動型的企業,其成長本質是「戰略×時代×組織×創始人」的結果。
在關鍵節點上,雷軍和小米團隊總能主動選擇改變軌跡,而不是被市場推着走。
例如:2010年,小米用互聯網模式做手機;2014年-2015年,小米啓動供應鏈革命與生態鏈佈局;2017年,小米推出"米家"生態鏈戰略;2021年,雷軍宣佈押上人生所有積累的戰績和聲譽為小米汽車而戰。
而雷軍本人的決策權重在幾次關鍵節點也是十分重要,公司戰略和創始人個人意志高度重合。
與其說研究小米的戰略,還不如直接關注雷軍最近有哪些新動作。
妙投認為,雷軍這次探班宇樹,會是加碼機器人的又一信號。
一方面,宇樹不僅證明了跑通能盈利的商業模式,還成功上市科創版,目前為止得到了近2000億的資本市場的定價。
截至9月16日,宇樹科技收於474.28元,總市值為1918.29億元,較上市首日盤中4449億元的高點縮水近57%。
而同一天,蔚來、小鵬、理想的港股市值分別約為661.82億、633.56億和799.75億港元,合計約2095.13億港元,摺合人民幣約1806億元。
也就是說,宇樹一家機器人企業的市值高於「蔚小理」的港股市值。
當然,妙投認為宇樹的估值依舊偏高,我們曾在「別高估了宇樹」一文表示,宇樹機器人的短期高估值是流動性溢價的體現。
風口來了,豬都可以飛上天。雷軍不可能忘記曾說過的這句話,不可能錯過風口。
另一方面,小米也有增長壓力,還需找到新的增長突破口。
2026年的小米,日子並不好過。
上半年,小米收入2080.63億元,按年下降8.4%;經營利潤161.83億元,按年大跌39.1%;經調整淨利潤122.91億元,按年下降42.8%。
拆開看,是小米手機和小米汽車的兩台增長引擎同時在降速。
二季度小米手機出貨量3120萬台,按年驟降26.5%,連續兩個季度下滑,是全球前五大廠商中跌幅最大的一個。
罪魁禍首是存儲芯片。據諮詢機構統計,存儲成本較一年前暴漲近300%,在低價機型成本中的佔比已超過65%,而小米超過一半的出貨量定價低於200美元,屬於被精準打擊。
小米的對策是砍低端、提價保利潤:手機ASP按年大漲25.9%至1351元,創歷史新高,代價則是手機收入按年減少7.5%至421億元。
也就是說,手機已經從「量價齊升」變成了「漲價保收」。
然而,有機構認為存儲的供需緊張,還會持續到2028年,價格仍會維持在高位。
這對基本盤是性價比的小米手機來說,仍是不小的壓力。
除了手機,汽車今年也不容樂觀。
小米的SU7和YU7累計交付已突破70萬輛,月交付連續站穩3萬台,SU7系列累計交付超50萬台,新車澎程N90 Max預售價29.99萬元、9月正式上市。
但,二季度智能電動汽車及AI等創新業務經營虧損26億元,分部毛利率19.2%,較去年同期回落了7.2個百分點。
規模上去了,錢還沒賺到。
與此同時,資本市場自然用腳投票。小米股價從2025年6月61.45港元的高點跌到如今的26港元附近,市值蒸發超9000億港元。
為了穩月供資者的信心,最近小米也多次啓動回購計劃。這明顯是,管理層在護盤。
手機是存量生意,汽車陷入增收不增利,IoT撐不起估值彈性,小米比任何時候都需要一個新的增長故事。環顧四周,能同時接住AI敘事、生態入口和萬億級市場空間的選項,只有機器人了。


實際上,小米的機器人故事,開場遠比多數人想象中早。
2020年內部立項;2022年發布初代「鐵大」——1.77米、21個自由度,說實話,那更像一個昂貴的展示品;2023到2025年,幾乎零公開發聲,也不想高調。
小米高管盧偉冰曾明確表示,小米不會獨立做機器人,而是與人車家全生態協同,覆蓋智能工廠、智能出行、家庭等場景。
不過,2026年小米突然開始密集交卷。
2026年3月,雷軍官宣鐵大進入小米汽車工廠"實習」,壓鑄車間自攻螺母上件工站實現3小時無人工干預作業,雙側安裝成功率90.2%,匹配產線76秒節拍。
2026年8月,全新鐵大在世界機器人大會首次公開亮相,展示抓取香片撒花、遞送、握手、比心等精細動作。
不過,現階段機器人賽道上擠滿了創業公司和車企,小米機器人能夠跑出來嗎?
妙投認為,如果復刻汽車的打法,小米機器人仍有機會跑出來。
要知道,小米汽車趕了個晚集,但拿到了大結果。
妙投認為,消費者是把對小米手機、米家十幾年的信任,直接遷移到了車上。小米汽車就是這筆信任資產的變現。
時機上,晚到反而是優勢。
2015年入場的新勢力,是陪着供應鏈一起趟坑長大的;小米2024年入場時,電池、電機、智駕方案都有現成的頂級供應商,技術路線已經收斂,市場教育早被特斯拉完成。
小米要做的,只是用最擅長的供應鏈整合,把成熟要素組裝成爆品。五年2000億研發投入、輔助駕駛一期57.9億元和1800人團隊,是站在成熟地基上蓋樓。
更何況,小米是手機+IoT現金牛養着汽車虧,而新勢力是一邊造車一邊孖展續命。
當然,這套打法也有保質期。
2026年以來YU7首發紅利逐漸耗盡。爆發式開局證明了打法的力量,持久戰後半程還得靠產品和盈利說話。
妙投認為,小米造車的真正啓示不在於「車賣得火」,而在於驗證了一條可複製的路徑:品牌信任套現+爆品性價比+成熟供應鏈整合+生態協同,這套組合拳可以打進任何一個硬件新品類。
汽車是第一次複製,機器人就是第二次——而如果汽車這台發動機在降速,第二次複製就必須更快打響。
說了這麼多,人形機器人的估值什麼時候會在小米集團上會有體現呢?


資本市場還沒把這張牌算進小米的估值裏。
9月16日,小米盤中報26.2港元左右,總市值約6700億港元。
小米的估值框架採用的SOTP分部估值,即分別對手機、IoT 、互聯網服務、汽車四塊業務進行估值進行加總,沒有任何一塊是單列給機器人的。
也就是說,在賣方模型裏,小米機器人業務的估值,是零。
車企自己也在把機器人拆出來單獨定價。
8月24日,小鵬宣佈機器人業務完成首輪超9億美元孖展,投後估值超63億美元(約430億元人民幣),由IDG資本領投,高榕創投參投,騰訊、阿里巴巴戰略入局——這一估值相當於當時小鵬港股市值的57%左右。
小鵬在公告裏說得很直白:獨立孖展,就是讓機器人業務的價值單獨體現。已有券商把機器人的價值單獨納入小鵬的分部加總估值,"汽車+機器人+Robotaxi"的估值框架正在浮出水面。
妙投認為,車企的估值錨正在從「單一整車」切換到「整車+機器人」的分部重估,而小米是這張新牌桌上藏得最深的牌。論供應鏈複用、論生態場景、論投資版圖,它的機器人稟賦不在任何一家車企之下,但市場還沒有開始為它算這筆賬。
那麼,小米機器人業務什麼時候才配被單獨定價?
業內已有相對成熟的判斷框架,核心看五項能力:核心零部件自研與垂直整合、具身AI全棧軟件、場景定義與商業化落地、規模製造與供應鏈管理、服務化商業模式。
其中,具身AI全棧軟件被視為權重最高的護城河;而能否跳出一次性硬件銷售、形成持續服務收入,決定它到底是不是一門真生意。
在妙投看來,小米的製造能力、供應鏈能力、大模型能力,落地場景都已經具備,剩下的就是產能釋放。
因此,小米機器人的產量釋放,是會被資本市場開始定價的關鍵。小米之外,誰在衝刺萬台量產?
截至2026年8月,小米管理層明確表示距大規模商業化仍需時間,暫不設短期目標,優先在自有工廠與家庭場景驗證。
這裏,我們可以參考宇樹、智元等機器人的銷量來進行判斷。
目前來看,宇樹科技創始人王興興預計公司2026年將出貨人形機器人1萬到2萬台。
妙投認為,小米機器人的產量達到2000-3000台,就可以考慮將機器人業務開始定價了。
2026年的小米,比任何時候都需要給投資者講估值的故事,而機器人就是。
但對投資者而言,要分清兩件事:機器人故事給小米帶來的估值彈性是真實的,而彈性兌現為利潤和現金流還需要時間。宇樹上市後近六成的回撤,就是敘事定價波動性的現成教材。
雷軍自己說過,風口來了,豬都可以飛上天。這一次,他選擇提前站進風口,還順腳試了試風有多大。
本內容未經允許不得轉載。授權事宜請聯繫 hezuo@huxiu.com。
End
點擊下方【虎嗅嗅小程序】,實時追蹤重要 AI 信號、趨勢異動。看完記得【添加到我的小程序】中~~