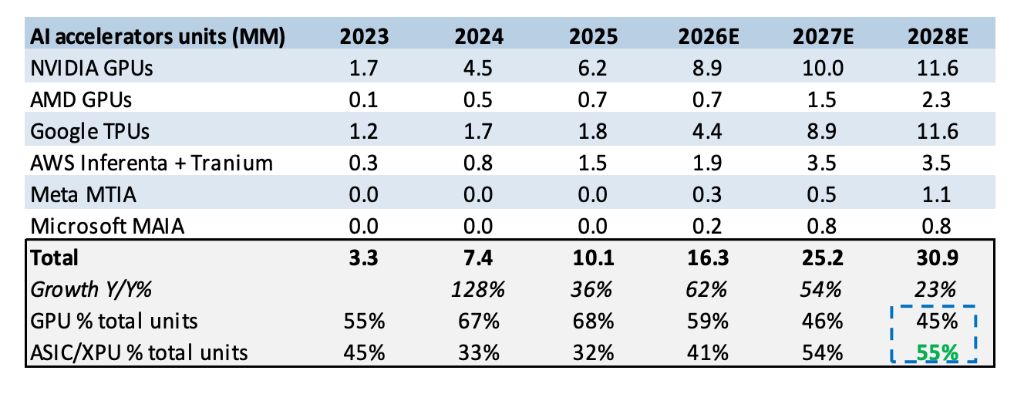
AI算力需求正在推動芯片產業從「GPU一家獨大」走向GPU與定製芯片並行擴張。摩根大通最新發布的2026年秋季美國半導體及半導體設備行業更新報告預計,2027年ASIC/XPU在AI加速器單元出貨中的佔比將升至54%,超過GPU;2028年進一步升至55%。
摩根大通預計,2026年定製AI ASIC市場規模約600億至700億美元,未來數年複合增速超過40%至50%。目前博通和Marvell佔據約90%的市場份額,其中博通約80%至85%,市場集中度較高。
報告同時指出,谷歌TPU等定製芯片項目的供應鏈信息相對隱蔽,並不意味着訂單缺乏確定性。博通與谷歌簽訂的5年TPU供應協議覆蓋2026年至2031年,涉及3nm、2nm及先進封裝,幷包含逐年增長的TPU營收安排,為相關AI業務提供了較強的收入能見度。
更廣泛來看,AI資本開支仍是半導體行業最重要的需求支柱。摩根大通預計,2026年全球半導體行業營收按年增長118%,剔除存儲後增長32%;2027年整體增長35%,剔除存儲後增長18%。同期晶圓設備支出預計分別增長31%和38%,AI、存儲及傳統芯片需求共同推動行業周期延續。
ASIC加速滲透,定製芯片將成為AI算力重要增量
超大規模雲廠商加快開發ASIC/XPU,核心目的並非單純替代GPU,而是針對特定工作負載優化性能、功耗和每Token成本,同時降低對通用GPU供應的依賴。
這一趨勢正在改變AI加速器的產品結構。摩根大通預計,2026年ASIC/XPU在AI加速器單元出貨中的佔比約41%,2027年升至54%,2028年達到55%。定製芯片由補充方案走向規模化,將成為AI基礎設施擴張的重要增量。
目前定製AI ASIC市場高度集中,博通和Marvell合計佔據約90%的份額。隨着谷歌、亞馬遜、微軟等雲廠商推進自研AI芯片,ASIC設計及相關配套需求仍有較大的增長空間。
博通TPU信息不透明,不代表訂單缺乏確定性
市場對博通AI業務的一個疑問,是谷歌TPU等項目部分供應鏈信息較少,外部較難完整追蹤訂單和出貨情況。但摩根大通認為,供應鏈信息有限本身並不能證明需求減弱,更應關注客戶協議、產品迭代和產能規劃等指標。
以谷歌TPU為例,博通與谷歌的供應協議期限達到5年,覆蓋2026年至2031年,並橫跨3nm、2nm及先進封裝架構。協議還包含逐年遞增的TPU營收安排,因此即便供應鏈細節並不完全透明,訂單和收入仍具備較強的可見度。
Marvell同樣受益於雲廠商自研芯片進入量產階段,其定製芯片業務覆蓋亞馬遜Trainium、微軟Maia以及谷歌XPU等項目。隨着自研加速器從早期部署轉向規模化生產,ASIC設計、互聯和先進封裝等環節將同步受益。
AI資本開支延續,WFE與存儲周期進一步強化
摩根大通預計,全球雲計算資本開支CY26、CY27和CY28將分別達到9530億美元、1.41萬億美元和1.54萬億美元。隨着AI投資回報逐步顯現,雲服務商繼續維持高水平基礎設施投入的經濟動機正在增強。
設備端同樣保持強勁增長。2026年全球WFE支出預計按年增長31%至約2250億美元,2027年再增長38%至約2630億美元。先進製程擴產以及DRAM新增產能將共同推動設備需求,潔淨室空間緊張也在促使部分設備採購提前。
存儲則成為另一項重要支撐。摩根大通預計,2026年DRAM和NAND混合均價均上漲約250%,2027年分別再增長約30%和25%。AI服務器推動DRAM需求,企業級SSD則成為NAND需求的重要來源,長期採購協議和相對剋制的資本開支也有助於避免供給快速失控。
整體而言,摩根大通認為,本輪半導體上行並非單一AI芯片需求驅動,而是定製芯片、雲資本開支、存儲和晶圓設備多條產業鏈同時擴張。在這一框架下,AI基礎設施投資的持續性仍是決定半導體景氣周期能否延續的核心變量。