9月18日,美股在周四迎來了一場頗為痛快的反彈——儘管就在一天前,聯儲局啱啱完成了2023年7月以來的首次加息。
三大股指全線收高。標普500指數上漲1.1%,納斯達克綜合指數以1.7%的漲幅領跑,道瓊斯工業平均指數上揚316點,漲幅0.6%。追蹤中小盤股的羅素2000指數收漲0.5%。標普500的11個板塊中有9個收於上漲區間,但驅動力高度集中在科技股——英偉達(NVDA.US)、亞馬遜(AMZN.US)、微軟(MSFT.US)、英特爾(INTC.US)和AMD(AMD.US)均錄得顯著漲幅。
「此前市場預判聯儲局加息,不少板塊遭到重挫,如今資金開始迴流,」康涅狄格州費爾菲爾德的Dakota Wealth高級投資組合經理Robert Pavlik表示,「而現在,不少投資者趁回調逢低買入。」
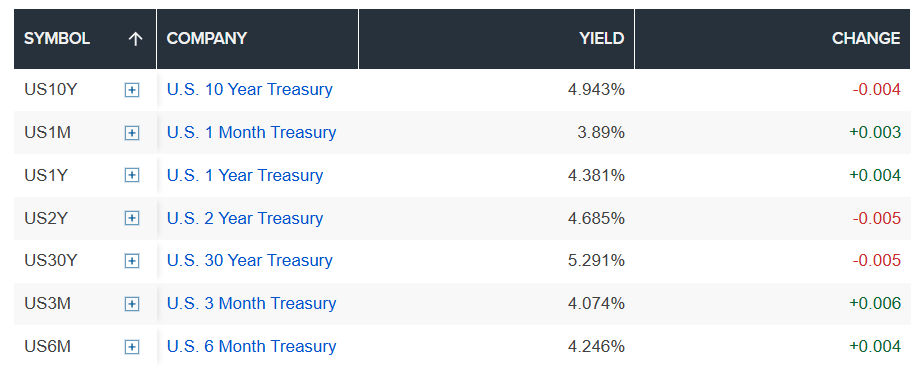
股票上漲的同時,債券也在漲——這種情況在聯儲局一次「鷹派」加息落地後並不多見。10年期美債收益率從周三觸及的5.02%回落至最低4.93%,30年期收益率從5.36%降至5.27%。與此同時,美國原油一度跌破每桶100美元,為上周五以來首次。這些看似矛盾的好消息在同一時間出現,構成了一場關於「加息落地後市場在定價什麼」的多重敘事。
油價退潮:地緣政治的定價在鬆動
本輪反彈最直接的外部推力來自原油市場的降溫。
周四盤中,美國WTI原油一度跌破100美元關口,布倫特原油最低觸及101美元——而就在兩天前,布倫特還站在109美元上方。到收盤時,WTI的跌幅已有所收窄,僅下跌0.5%至101.91美元,布倫特下跌0.9%至104.82美元。
油價的兩條下行線索在當天形成共振。其一,有報道稱特朗普總統預計將在下周紐約聯合國大會期間與海灣合作委員會六國領導人會晤,討論伊朗戰事的下一步行動。特朗普本人對記者表示,「希望我們正接近戰爭的尾聲」。其二,沙特阿美正着手繞開被襲受損的東西向輸油管道段,計劃在數日內恢復約一半運力,即日輸油200萬至250萬桶。全面修復預計耗時約六周,但「部分復產」的消息足以緩解市場對短期斷供的最緊迫焦慮。
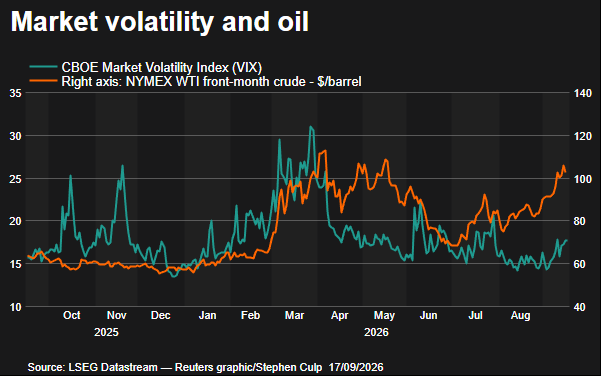
不過,油價的絕對水平仍然令人不安。今年以來,WTI和布倫特均累計上升逾過70%。美國零售汽油均價周四再漲7美分至每加侖4.43美元,柴油均價跳升8美分至6.39美元,較一個月前高出93美分。
Baird投資策略分析師Ross Mayfield將油價衝擊形容為「全球經濟當前面臨的唯一重大逆風」,「當油價衝擊持續這麼久,它必然會滲透到整個經濟的價格體系中去。但任何緩解——對消費者是利好,對企業也是利好,同時還可以讓聯儲局不那麼鷹派」。
美債收益率的「喘息」
債市的反應同樣關鍵。在聯儲局加息、且點陣圖暗示年內還有一次加息的背景下,美債收益率出現下滑,這似乎傳遞了一個微妙信號:宏觀層面的不確定性降溫令投資者感到安心,同時沃什周三的新聞發布會的鷹派傾向已被市場逐漸消化。
新上任的聯儲局主席凱文·沃什在其首次記者會上展現了一種被市場認可的「有剋制的鷹派」姿態。Evercore ISI副董事長Krishna Guha對此評價道:「沃什的新聞發布會條理清晰、充滿信心,在鷹派立場上保持一致,但又沒有給人瘋狂的感覺。」
ABN-AMRO經濟學家Rogier Quaedvlieg則從另一個角度解讀:沃什「頂住了特朗普政府的壓力,通過兌現此前加息信號維護了聯儲局的信譽」。Northlight Asset Management首席投資官Chris Zaccarelli的措辭更為生動——「沃什穿針引線,拿捏得非常到位」。
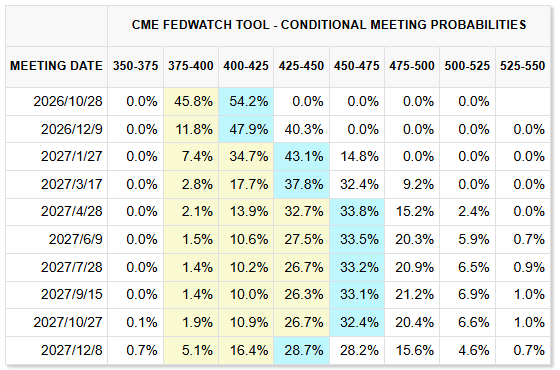
市場的定價也在快速調整。CME的FedWatch工具顯示,交易員目前對10月會議再度加息25個點子的概率定價約為54%,而一周前這一數字僅為27%。換句話說,市場確實在逐步接受「加息周期尚未結束」這一現實,但接受的方式是溫和的、有序的——而非恐慌性的。
海外債市也在配合這種情緒的緩和。英國央行周四選擇維持利率在3.75%不變(以6比3的票數通過),同時出人意料地放棄了出售長期英國國債的計劃,轉而表示將持有2026至2034年到期的約2220億英鎊國債至到期。這一調整推動英國30年期國債收益率下降4個點子至5.82%,10年期下降至5.262%。
黃仁勳的「翻倍」預期:AI敘事的情緒修復
在宏觀層面的利好之外,科技股的領升還有一個更具體的催化劑——英偉達CEO黃仁勳在蘇格蘭一場由英國國王查爾斯三世召集的活動上表示,他預計公司明年的芯片銷量將是今年的兩倍。
「AI正在為不同行業和不同經濟體帶來巨大的價值貢獻。你幾乎可以在我們開展業務的每一個國家看到,人們都希望投資AI。」黃仁勳稱。他同時指出,當前的瓶頸並非需求,而是英偉達將芯片生產出來的能力。
這一表態並非空穴來風。英偉達此前已預計,截至2028年1月結束的財年營收增速將達到約70%,營收規模約6730億美元。而黃仁勳在去年秋季曾披露,公司在四個季度內交付了600萬顆Blackwell GPU。此番「銷量翻倍」的表述,進一步強化了市場對AI基礎設施投資周期持續性的信心。
反彈還是反轉?
周四的行情很容易讓人產生一種「警報解除」的錯覺。但幾個因素值得警惕。
傑富瑞的策略研究提供了一個不那麼令人安心的歷史參照:首次加息後的一個月,標普500平均回報為負1.6%;三個月後平均回報為負4.2%,為各時期中表現最疲弱。
該行股票策略師Jane Gibbons表示:「回顧1983年以來標普500指數在加息周期期間的歷史回報,加息並不利股市回報。」
華泰證券策略團隊分析指出,9月加息落地後市場可能存在反彈訴求,但此類反彈的持續性和彈性均較為有限,理由是,本輪加息的性質已經發生變化:在就業數據超預期、中東衝突推升能源價格的背景下,加息已難以被定性為「預防式」操作,更多是對近期數據的被動應對,節奏上滯後於曲線的風險在上升。
摩根士丹利、摩根大通和高盛則持相對樂觀的立場,認為當前市場已對政策轉向有所定價,企業盈利和經濟增長仍是支撐股市的主要因素,單次加息未必會改變本輪行情的中期方向。
高盛在一份研報中指出,高利率是股市的逆風,但不是終結牛市的力量。只要盈利增長保持強勁、企業資產負債表維持健康,美股牛市就有堅實的基礎繼續延續。
兩種判斷之間的張力,本質上取決於一個前置變量:油價在高位停留的時間。如果美伊衝突能在外交層面取得實質性進展——特朗普下周與海灣國家領導人的會晤是一個觀察窗口——那麼通脹預期可能回落,聯儲局的加息路徑也將更為溫和。反之,如果油價繼續在每桶100美元以上徘徊,高利率從「風險情形」轉為「基準情形」的過程將對估值形成持續壓制。
三巫日疊加:周五市場面臨流動性考驗
但就今晚而言,華爾街正為可能出現的波動做好準備。周五美股將迎來季度性的「三巫日」,即股指期貨、股指期權與個股期權三類合約同時到期。
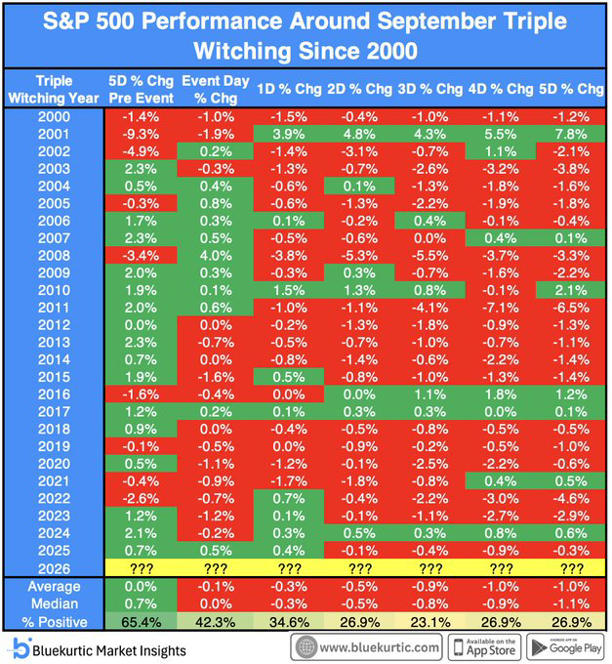
據Bluekurtic Market Insights稱,其歷史表現可謂出了名地糟糕。追蹤自2000年以來表現的數據顯示出一個相當一致的趨勢:自2012年以來,標普500指數在14次「三巫日」中有12次收跌。
在此期間僅有的兩次例外分別出現在2017年和2025年,當時該指數勉強錄得0.2%和0.5%的微弱漲幅。
隨着超過2萬億美元名義delta的期權集中到期,市場觀察人士警告稱,這一季度性流動性事件可能引發下行波動。
這一即將到來的到期事件,正值股市歷年來表現最具挑戰性的月份。儘管標普500指數迄今以異常平靜的0.3%漲幅頂住了這些季節性逆風,但周五的大規模到期事件可能成為檢驗本月迄今走勢的終極考驗。