文|山自
2018年,當Waymo在鳳凰城推出全球首個Robotaxi商業服務時,幾乎所有人都相信:誰先讓無人車跑在城市開放道路上,誰就掌握了自動駕駛的未來。
然而,五年後,故事並沒有按預期展開。Robotaxi仍在虧損泥潭中掙扎——小馬智行全年淨虧損19.67億元,單車日均營收僅27.1美元,遠不足以覆蓋每年11萬至18萬元的單車運營成本。而在另一邊,Robobus——自動駕駛巴士——正悄然完成從「技術演示道具」到「商業閉環樣本」的轉身。
一個被長期忽視的事實是:固定線路、低速平穩的公共交通,恰恰是L4級自動駕駛最先着陸的「灘頭陣地」。
2026年,我們需要重新審視Robobus的價值。
被誤讀的「小角色」
在自動駕駛的敘事體系中,Robobus長期處於一個尷尬的位置。它不像Robotaxi那樣擁有「顛覆出行」的宏大願景,也不像自動駕駛卡車那樣直指萬億級物流市場。它被默認歸類為「最後一公里」的接駁工具,是自動駕駛商業化版圖上的邊角料。
這種認知,在很大程度上源於對技術難度和商業邏輯的雙重誤判。
從技術角度,開放道路的無限場景確實構成了Robotaxi的核心壁壘。但反過來看,這也意味着研發投入永無止境——每一次新城市的開城,都意味着重新面對長尾場景的洗禮。而Robobus主要跑的是公交專線、景區接駁、園區通勤等固定路線,路線可預測性強,交通環境相對可控,L4級技術的落地難度大幅降低。
從商業角度,Robotaxi面臨的是典型的「雙邊平台」困境:既需要足夠多的車輛來吸引乘客,又需要足夠多的乘客來支撐車輛運營,而兩者之間的冷啓動成本極高。Robobus則天然嵌入現有的公共交通體系,支付方、運營方和用戶三方關係清晰,不需要從零構建需求端。
換句話說,Robobus不是「低配版Robotaxi」,而是一條獨立且更早成熟的商業路徑。
場景即護城河
理解Robobus的商業價值,關鍵不在於它「能做什麼」,而在於它「在什麼條件下做」。
固定或半固定線路,意味着算法需要處理的場景空間被大幅壓縮。傳感器校準、算法迭代的成本比Robotaxi低30%至50%,而比亞迪等車企的規模化生產已將整車成本壓縮20%以上。成本的下降路徑越清晰,商業模型的可預測性就越強。
更重要的是,Robobus直接回應了一個Robotaxi尚未解決的結構性痛點:沒人開車。
公交司機短缺是全球性難題。歐洲、北美多國公交司機崗位缺口普遍達到15%至25%,中東很多城市公交司機幾乎全部依賴外籍勞工,招募成本持續走高。日本多個城市因駕駛員不足而被迫縮減公交班次。Robobus的規模化應用,恰好對準了這個剛需。它不是在與人類司機競爭,而是在填補一個正在擴大的空白。
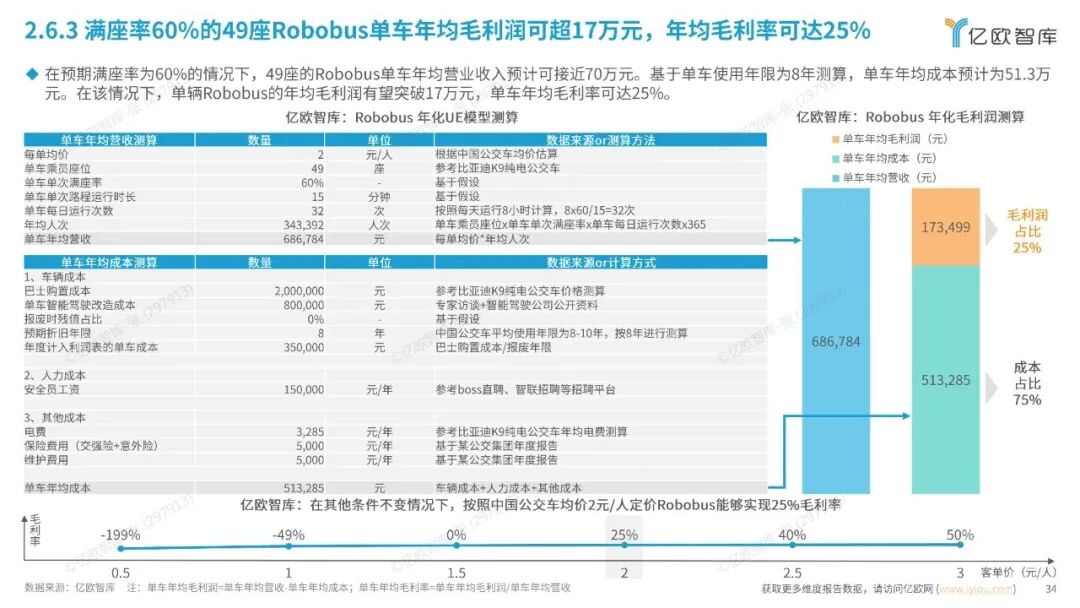
億歐智庫的研究顯示,在預期滿座率60%的情況下,單輛49座Robobus年均營業收入預計接近70萬元,年均毛利潤有望突破17萬元,毛利率可達25%。這個數字看似不高,但它的意義在於——這是正毛利,是在沒有大規模補貼依賴下實現的正毛利。
貴陽「奇遇環線」項目提供了一個更激進的樣本。該項目單車有效運營日日均營收916元,其中移動KTV主題車型單日營收峯值高達2600元;單車日均綜合成本400至450元,涵蓋車輛折舊、充電能耗、保險、雲端監控及現場運維人力攤銷,運營利潤率超過40%。
40%的運營利潤率,放在整個自動駕駛行業裏,是一個近乎不可思議的數字。
從景區到機場,場景的多樣性遠超想象
Robotaxi的商業邏輯是「替代出行」——讓用戶放棄私家車或網約車,選擇無人駕駛出租車。這要求Robotaxi在體驗和成本上同時擊敗已有的成熟方案,門檻極高。
Robobus的商業邏輯則不同。它不是替代,而是嵌入。
Robobus最容易被忽視的優勢,是它能夠適配的場景遠比Robotaxi豐富。城市微循環公交只是其中一種。在文旅場景中,自動駕駛巴士正在成為景區接駁的新基礎設施。日照萬平口景區自動駕駛巴士接駁環線全長約4.3公里,串聯景區核心資源與周邊配套,每30分鐘一班,單程運行約20分鐘,精準解決了遊客從酒店到景區的「最後一公里」痛點。蘑菇車聯的MOGOBUS此前已在大理環洱海生態廊道、青海湖景區等國家級景區投入運營,累計在20餘個城市落地,行駛里程超過500萬公里,服務超20萬人次。
機場是另一個高價值場景。文遠知行兩輛Robobus在蘇黎世機場正式取消車內安全員,實現完全自動駕駛運營,沿固定路線為機場員工提供日常通勤接駁服務,路線連接機場主樓和維修區,累計運營超過15000公里後完成純無人驗證。廣州白雲國際機場T3航站樓至地鐵高增站的自動駕駛示範線路也已正式開通,雙向發班,每30分鐘一班,串聯航站樓與地鐵站。廣州公交集團已投入自動駕駛巴士150輛,開通線路30條,累計行駛里程超277萬公里,服務乘客超138萬人次,始終保持零責任事故的安全記錄。
園區通勤、跨境醫療接駁、大型活動接駁——宇通自動駕駛巴士已駛入北京、廣州、鄭州、重慶、南京等國內十餘個城市,覆蓋城市微循環、景區接駁、園區通勤、機場擺渡等場景。蘑菇車聯在橫琴開通的「琴澳醫線」,則是國內首條服務於跨境就醫場景的自動駕駛微循環線路。
場景的多樣性意味着,Robobus不是在單一賽道上與Robotaxi爭奪同一批用戶,而是在公共交通的毛細血管中,逐個填補那些傳統公交系統覆蓋不到、或者覆蓋成本過高的空白。
海外需求:一個被低估的增量市場
如果說國內Robobus的驅動力是公交系統的智能化升級,那麼海外市場的驅動力則更加直接:缺人,缺得厲害。
日本政府設定了到2030年度實現L4級自動駕駛車輛普及1萬台的目標,其中自動駕駛巴士是重要組成部分。但現實是,自治體層面的自動駕駛巴士實證實驗,正因為「無法預見L4級社會落地前景」而相繼被放棄,而「看不到2027年度實現L4級應用的可能性」是其中一個原因。需求的緊迫性與供給的缺口之間,形成了巨大的市場空間。
歐洲的情況類似。德國聯邦交通部投入約1300萬歐元支持「公共交通中的自動駕駛與網聯駕駛」項目,慕尼黑交通公司計劃從2026年秋季開始在慕尼黑城市交通中測試配備自動駕駛系統的MAN電動城市巴士。奧地利ÖBB Postbus也在2026年8月的歐洲論壇Alpbach期間啓動了自動駕駛電動巴士的試點運營。但歐洲目前面臨的一個核心障礙是:尚不存在獲得歐盟型式認證的自動駕駛巴士,這是規模化部署的最大瓶頸。這個「認證空白」恰恰意味着,一旦中國企業的產品和運營經驗被歐洲監管體系認可,市場空間將迅速打開。
中東的佈局則更具戰略意義。沙特將2026年定為「人工智能年」,引入RoboBus被視為「2030願景」的重要組成部分,旨在將智能技術融入公共服務,改善朝覲者和遊客體驗,緩解城市交通壓力。貴州翰凱斯的RoboBus已在沙特麥地那庫巴清真寺園區啓動自動駕駛項目,產品覆蓋全球30多個國家和地區,在德國、日本、瑞士、意大利等汽車工業強國均有落地。阿布扎比則設定了到2040年智能與自動駕駛出行方式佔全部出行25%的目標,並於2026年6月啓動了中東及北非地區首個自動駕駛公共交通巴士試運行。
出海的故事已經有了具體的註腳。蘑菇車聯與新加坡本土交通巨頭康福德高巴士達成戰略合作,其L4級自動駕駛巴士MOGOBUS已抵達新加坡,這是中國自動駕駛巴士首次規模化接入發達國家由交通運營商主導的公共出行運營體系。雙方還進一步拓展企業通勤、園區服務、學校接駁等場景,將模式邊界從公共剛需服務向更廣闊的商業化增值服務延伸。
愛分析的報告顯示,2024年全球自動駕駛巴士市場規模為18億美元,預計2029年將達到50.9億美元,年複合增長率23.1%。而中國客車出海的下半場,正在從「賣電動大巴」變成「輸出一整套自動駕駛巴士的系統能力」。
從電動化到智能化,不是選擇題
2026年,中國新能源公交車的滲透率已經達到99.7%,電動化進程領跑全球。但電動化解決的是動力問題,沒有解決運營問題。司機還是缺,人力成本還在漲,安全風險還在人為操作中積累。
深圳的動作具有標誌性意義。295輛中通H11E高階安全輔助駕駛純電動客車陸續交付深圳巴士集團,這是國內客車領域首次實現高階安全輔助駕駛產品的規模化落地。深圳在新一批新能源公交採購中,率先將高階安全輔助駕駛納入標配要求,從政策規劃直接轉化為採購標準。這批車輛配備高算力車載域控,搭載激光雷達、毫米波雷達、超聲波雷達、雙目相機、DMS攝像頭等多類感知設備,實現全域智能預警和全向智能主動干預等十幾項安全防護功能。
這不是孤立事件。宇通自動駕駛巴士已在國內26城運營,累計行駛里程突破1800萬公里,保持安全運營零重大事故。2026年開年以來,全國多地密集啓動智能網聯公交與L4自動駕駛車輛招標採購,已開標及待開標項目總金額超8億元,涵蓋車輛採購、平台建設、長期運維服務等全鏈條需求。
深圳作為國內首個實現公交全域電動化的城市,其選擇具有風向標意義:當電動化完成之後,下一個採購周期裏,公交公司看的不是電池續航,而是智能駕駛能力。
國內公交系統的邏輯是清晰的:電動化已經完成了硬件替換,但運營效率的提升、司機缺口的填補、安全水平的躍升,需要智能化來完成。Robobus不是公交系統的「替代品」,而是公交系統在完成電動化之後的「下一步」。
從「能跑」到「能賺錢」
2025年,Robobus在中國落地的主要場景已經清晰分化:城市微循環公交、景區接駁、園區通勤、機場擺渡、跨境醫療接駁,以及大型活動的高規格接駁服務。
在海外,場景同樣在快速擴展。蘇黎世機場的純無人運營證明了Robobus可以在發達國家核心交通樞紐實現商業化運營。新加坡《2040陸路交通總體規劃》明確將自動駕駛作為公共交通升級的核心戰略,證明了Robobus可以接入發達國家日常公共交通骨幹網絡。沙特麥地那的落地證明了Robobus在中東高端公共服務場景中的適應性。
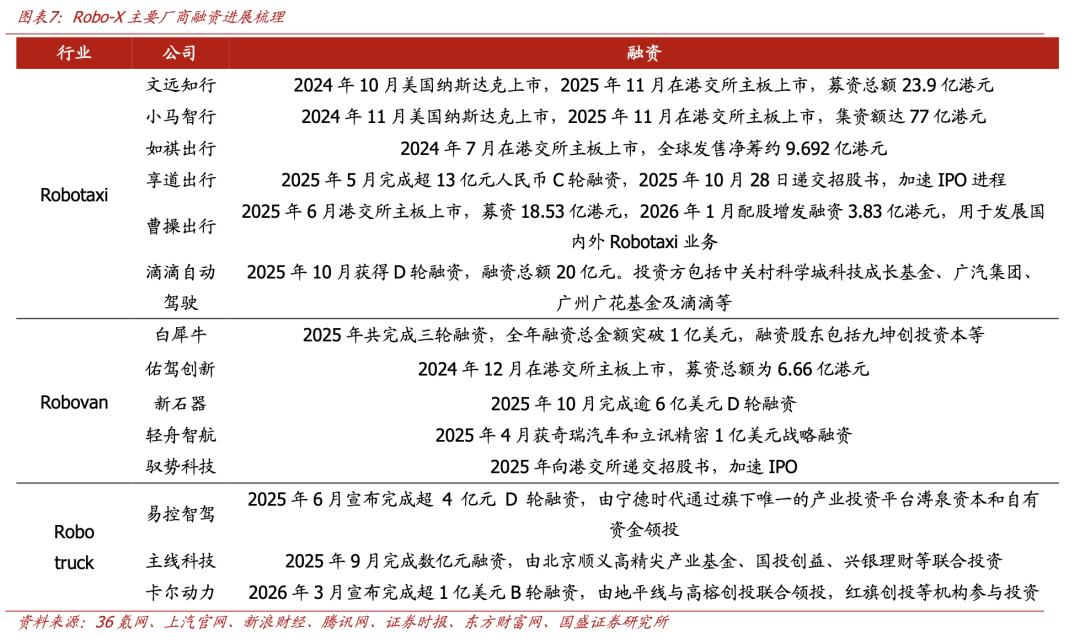
2026年第一季度,國內五大Robo-X核心場景——Robotaxi、Robobus、Robovan、Robotruck、Robosweeper——均已實現全無人商業化運營。與Robotaxi相比,Robobus的落地規模仍有差距,早期線路也曾集中在封閉園區和景區。但這恰恰說明它尚處商業化早期。如今,Robobus的運營邊界正快速擴展到城市微循環、機場擺渡、園區通勤、跨境醫療接駁等更多真實場景。場景的多樣性與需求的確定性,決定了它的未來潛力更大、更穩,也更可持續。
重估的邏輯
Robobus的價值遠不止「更早賺錢」。它代表了一種被長期低估的自動駕駛落地範式:不追求場景的無限開放,而是追求場景的深度可控。
在這個範式下,技術難度是可管理的,商業模型是可預測的,規模擴張是可複製的。當國內公交系統從電動化邁向智能化,當海外市場因司機短缺而向自動駕駛巴士敞開大門,Robobus面臨的不是「能不能做」的問題,而是「能做多快」的問題。
重估Robobus,不是因為它比Robotaxi更性感,而是因為它比Robotaxi更誠實。它不承諾顛覆一切,只承諾在確定的場景裏,用確定的技術,解決確定的問題。
在一個資本泡沫逐漸退潮的行業裏,這種誠實本身就是最稀缺的價值。