智通財經APP獲悉,本周,全球政府債務平均收益率攀升至19年高位。包括克里斯蒂安·穆勒-格利斯曼在內的高盛策略師在報告中寫道,儘管過去五年是債券百年來表現最差的時期之一,但收益率急劇上升正增強其吸引力。策略師同時表示,儘管債券拋售增強了在多元資產組合中持有債券的理由,投資者仍應繼續謹慎對待債券。
他們寫道:「我們認為有理由迴歸更‘正常’的戰略債券配置,但戰術性增持長期債券的理由不一。」
高盛表示,更高的起始收益率為進一步上升提供緩衝,並應在較長期限內推動最優債券配置向歷史常態靠攏。
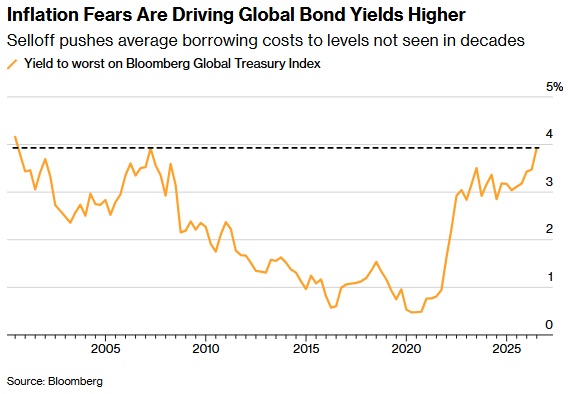
然而,高盛認為,短期內能源衝擊和利率前景可能仍是股票和債券的關鍵驅動因素,這意味着更高的債券配置可能增加投資組合的波動性,而非充當防禦性緩衝。
該行在12個月時間維度的資產配置中仍超配股票、中性配置債券、低配信用債。穆勒-格利斯曼及其同事表示:「我們認為,債券正日益成為創收工具,而風險緩釋功能減弱,類似於1990年代末之前的100年。」
值得一提的是,高盛的謹慎立場並非市場共識。拋售已開始吸引一些大型投資者。摩根大通資產管理首席投資官鮑勃·米歇爾周三表示,其團隊已開始買入美國、日本和澳大利亞長端國債,認為當前價格「實在太便宜」,債市已觸及「極度痛苦」的臨界點。
米歇爾指出,多重利多因素正在匯聚:從上周歐洲央行加息起步,經由聯儲局,直至本周五日本央行的政策行動,一系列央行動作將構成對債市的重要支撐。
與此同時,隨着美國中期選舉臨近,中東局勢有望趨於穩定,地緣政治風險或逐步降溫。美國財政部長斯科特·貝森特針對長期國債的回購計劃已於上月啓動,米歇爾將其視為穩定市場的關鍵力量,並指出貝森特「若有意願,仍有充足彈藥可以加碼」。
米歇爾認為,收益率曲線長端的拋售幅度已嚴重超調。他指出,長端收益率的快速飆升「凸顯了市場對聯儲局當前失控感的擔憂」,而此次加息有助於聯儲局決策者「重申對局勢的掌控」。在他看來,「多米諾骨牌已開始倒下」,從歐洲央行到聯儲局再到日本央行的政策聯動,將形成一條支撐債市的完整邏輯鏈條。