
紫金天風期貨研究所
觀點小結
核心觀點:偏弱震盪進入9月中旬玉米從南到北逐步進入收穫期,從近期玉米收穫節奏以及天氣來看,華北以及華東玉米今年增產概率較大,部分貿易商以及深加工企業、飼料企業在騰庫等新糧,收購意願較低,而需求端,深加工企業加工利潤虧損,新增開機率維持謹慎,生豬及肉雞的企業雖然虧損有所縮窄,但仍處於虧損階段,飼料囤貨及備貨意願較弱,並在尋求更加經濟實惠的能量飼料,企業多以維持低庫存,剛需採購為主,採購備貨意願整體較低。在現貨市場偏弱以及預期供應充裕,加上國外農產品價格進入回調趨勢的情況下,市場樂觀情緒減弱,空頭資金逐漸佔上風,期現都呈現持續回落趨勢。
9月初一些中儲糧糧點以及深加工企業陸續開始報價,報價略高於去年同期,市場認可度並不高,因近幾年多數貿易商部分時間以虧損拋售陳玉米,新玉米上市初搶收情緒較弱,加上今年陳玉米渠道庫存高於去年,華中以及華東玉米逐漸上市,現貨價格持續下跌,悲觀情緒佔上風,企業報的新糧開秤價逐步走低。
整體來看近期玉米下跌主要是天氣炒作不及預期,華北玉米集中上市,陳玉米庫存壓力逐步顯現,現貨價格持續下跌,並帶動期貨價格持續走低,短期市場供需以及情緒難有較大改善,市場維持看空情緒,但因下游庫存較低,中間或有深加工企業階段性剛需補庫支撐現貨價格,但反彈空間不大。
期貨方面,近日期貨下跌主要是預期以及現貨拖累所致,期貨無論近月還是主力合約都打開下方空間,短期維持偏弱震盪,中間或有階段性波動,但難以達到前期新高。中長期交易需關注天氣情況,若接下來天氣不出現大問題的情況下,需等中下游貿易商及深加工企業主動收糧或國家政策託底,或許能改善持續下跌悲觀情緒,但按往年經驗,一般情況玉米現貨價格不會在種植成本以下太長時間。
期貨:偏弱震盪 中游出貨意願維持謹慎,但山東現貨價格回調,加上新糧上市壓力,盤面偏弱震盪
產地供應:偏空 渠道庫存偏高,新糧逐漸集中上市
進口情況:中性 進口量按年增幅較大,但數量較小,對整體供應影響不大
下游需求:中性飼料以及深加工企業備貨謹慎,但飼料庫存跌至低位,有剛需備貨需求
替代品情況:中性 小麥玉米價差縮窄,加上新玉米逐漸上市,替代量縮減
情緒:偏空華北及華中玉米有豐產預期以及農產品整體進入回調趨勢,市場看空情緒逐漸佔上風
成本:偏多 地租及生產資料價格上漲,種植成本增加
基差:中性 基差雖然大幅反彈,但是是區域價差導致的,後期或將逐步迴歸
行情回顧
期現行情回顧
-
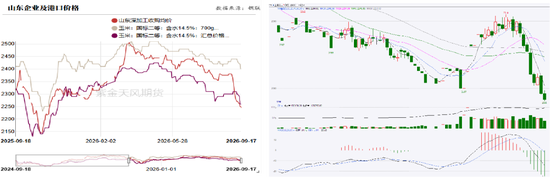
9月中下旬正值新陳交替,陳玉米流通低,且整體質量表現一般,新糧進入上市周期,但範圍還比較小,開秤價陸續走低,市場情緒相對悲觀。貿易商整體庫存按年偏高出貨意願強烈,但需求偏弱,全國產銷區現貨價格都進入回調趨勢。截至9月17日,北港二等玉米平倉價為2260元/噸,較上周同期下跌40元/噸;山東深加工企業收購均價為2245元/噸,較上周同期下跌30元/噸。本周主力合約C2611因市場預期轉向悲觀,加上現貨價格給予的下行壓力,盤面持續下跌,並跌破下方支撐位。
數據來源:ANEC、Cargonave、紫金天風期貨研究所
國內供需情況
新年度種植成本以及產量按年增加
-
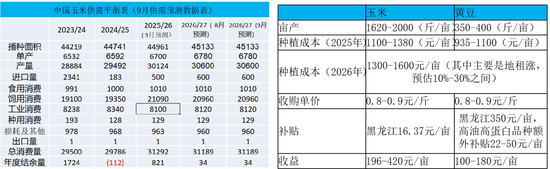
本月對2026/27年度中國玉米供需形勢預測與上月保持一致,只有2025/26年度進口玉米下調100萬噸,基本符合預期。8月份主產區大部光熱適宜,墒情較好,玉米長勢正常略偏好。預計9月份東北地區氣溫接近常年或偏高,大部地區初霜接近常年或偏晚,利於正常灌漿成熟;華北黃淮氣溫正常、大部降水正常或略偏少,利於前期過溼農田散墒降溼和玉米產量形成。8月調研東北有部分地區減產,但現階段來看影響有限,而9月中旬華中玉米開收,豐收概率較大,因此今年玉米整體並沒有出現減產調整。此外今年因玉米價格上漲帶動地租上漲以及肥料等生產資料的上漲,種植成本較去年增加10%-15%之間,種植成本的增加抬升了玉米中長期價格底部區間。
北港庫存去庫緩慢
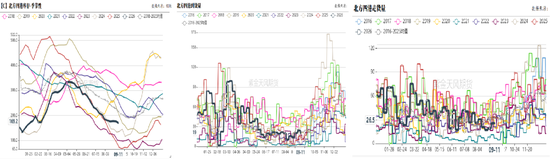
- 9月港口無論到貨量還是走貨量都呈現按月小幅增加。今年的渠道庫存是高於去年的,貿易商陳玉米有去庫存壓力,北港到港量按月有所增加。上周走貨量按月增加主要是南方港口及企業執行合同有所增加,市場購銷整體仍表現為謹慎,因此周度到貨量低於走貨量,周度庫存小幅下滑。9月11日當周,北方四港到貨量為19萬噸,較上周同期減少6萬噸;北方四港走貨量為26.5萬噸,較上周同期增加1萬噸;9月11日當周,北方四港的庫存為169.6萬噸,按月減少7.5萬噸,按年增加105萬噸,走貨節奏低於去年水平,庫存水平也高於去年同期。從往年規律來看,9月仍是港口玉米持續小幅去庫周期。
數據來源:紫金天風期貨研究所
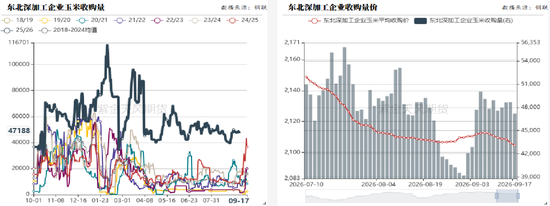
東北深加工企業到貨量窄幅震盪
-
9月上中旬東北深加工企業收購量基本維持平穩趨勢,臨近新玉米上市,貿易商有騰庫需求,其次貿易商也有回收資金以及保利潤出貨的需求,貿易商並沒有前期天氣減產預期那麼惜售,但深加工企業在新糧上市,東北玉米減產預期等多重因素下,收購較為謹慎,多以滿足剛需為主。預期在中秋、國慶之後,隨着新玉米市場貿易量會逐步增加,
數據來源:紫金天風期貨研究所
山東深加工企業剩餘量大幅回落
-
9月上中旬山東深加工企業剩餘量呈現大幅下降趨勢,這主要是經過前一段時間的補庫,深加工企業在滿足剛需的情況下,繼續收購的意願不強,加上新糧逐步上市,深加工企業觀望情緒更加謹慎,因此企業掛牌收購意願下降,門口剩餘車輛減少。今年華北、華中玉米暫沒有出現減產預期,較去年玉米數量以及質量都要增加,若收穫期沒有雨水乾擾,豐產概率較大,上市初期對華北、山東會造成短期的供應壓力。

數據來源:紫金天風期貨研究所
廣東港內貿玉米庫存低位震盪
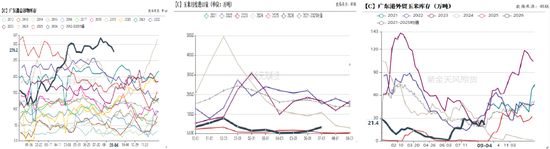
- 9月以來南方港口的價格整體跟隨北港價格偏弱震盪,因南方銷區採購情緒謹慎,加上進口玉米增加以及大麥等穀物類庫存在歷史高位且有替代價值,進口穀物壓制內貿玉米需求,內貿玉米走貨量一般,但隨着北港玉米價格大幅下調,南北港貿易利潤順掛,港運走貨有所加快。截至9月17日,南方港口乾糧收購價格2410元/噸,較上周同期下跌10元/噸;南北港發運利潤為20元/噸,較上周同期回暖40元/噸;截止到9月11日,內貿庫存為12.7萬噸,較上周減少0.6萬噸,按年減少46.4萬噸。

數據來源:我的農產品、紫金天風期貨研究所
進口玉米按月按年大幅增加
-
據海關數據顯示,2026年8月玉米進口量18萬噸,按年增加780%,1-8月玉米及玉米粉進口總量為168萬噸,按年增加91%,2025/26年度進口玉米總量325萬噸,按年增80%。近期雖然美玉米因天氣減產,價格持續走高,但進口端仍有利潤,加上距離年度進口預期還有180萬噸的配額,預期三季度玉米到港量按月或呈現增加趨勢,預估在50-100萬噸之間,但相對於國內供應占比較小,實際對市場供需影響不大,更多是情緒上影響。
-
在相關穀物方面,今年以來國內進口大麥居於15年以來次高位,港口穀物庫存在歷史同期高位,但高粱及大麥主要用於釀酒,用於飼料方面較少,除非價格優勢很大,從飼料理論營養比來看,大麥有替代飼用玉米優勢,但幅度較小,市場在替代這方面使用較少。整體來看無論是進口玉米還是相關穀物,對國內供應替代來看,雖然有優勢,一定程度影響市場供需格局,但更多是情緒大於實質。
數據來源: 我的鋼鐵、紫金天風期貨研究所
國內供需情況
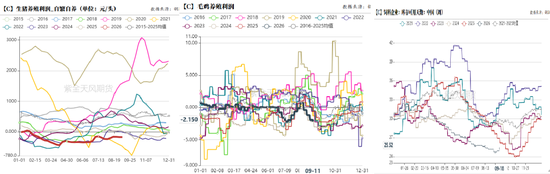
生豬肉雞養殖利潤虧損,飼料庫存按月小幅增加
-
9月以來,商品豬價格重心小幅回落,養殖利潤虧損幅度有所擴大,肉雞現貨價格持續回落,養殖利潤擴大虧損,蛋雞因處於需求旺季,現貨價格維持高位,給養殖端帶來較高的利潤,但基於預期價格悲觀,淘雞節奏略有加快。基於生豬及肉雞處在虧損階段,企業現金流緊張,以及蛋雞即將進入較快的淘雞階段,因此養殖端對原料備貨謹慎,多以現有庫存輔助滿足剛需。上周因華北及山東玉米價格持續回落,飼料企業低價備貨有所增加,因此飼料庫存小幅回暖,但仍在近幾年同期低位。截止到9月11日,飼料企業庫存可用天數為25.2天,按月增加0.7天,按年減少1.4天。
數據來源:我的鋼鐵、紫金天風期貨研究所
小麥替代優勢有所縮窄
-
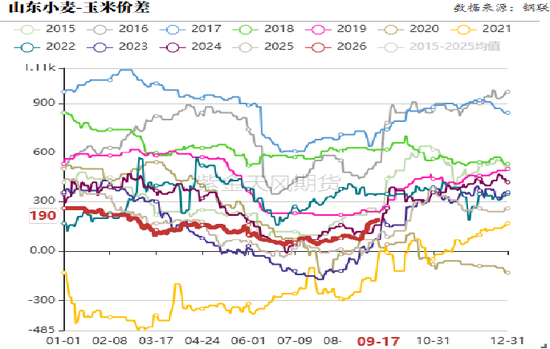
8月以來官方陸續實行小麥託底政策,加上經過前期拋壓後,供應壓力減小,因此8月以來小麥價格整體窄幅震盪。因近期玉米價格大幅下滑,致使小麥與玉米價差大幅走擴,替代優勢縮窄。
-
中儲糧仍在拍賣2021年及2022年份的進口玉米,每兩周兩拍,這兩周有所減少,前期都在20萬噸左右,成交率不高,可以看出現階段市場供應較為充裕,調節供應的進口玉米也較為充裕,預期隨着新糧上市,進口玉米拍賣將進一步減少,以減緩新玉米市場的供應壓力,短期來看無論進口玉米還是相關替代品均較為充足。
數據來源:紫金天風期貨研究所
深加工企業開機率震盪為主
-
截止到9月16日,玉米深加工下游企業的主要兩大產品澱粉和酒精的開機率分別為60.7%和55.5%,周度按月分別減少1.2個百分點和增加2個百分點,按年增加13個百分點和增加4.5個百分點。從利潤角度來看,8月下旬以來因山東玉米原料價格大幅下跌,澱粉加工企業利潤大幅回暖,而東北因玉米價格回落幅度較小,加工利潤繼續下移,短期因原料採購成本對加工利潤影響較大,深加工企業開工率整體偏謹慎。從往年數據來看,若原料價格上市之初下跌,澱粉開機率或呈現上漲趨勢,否則呈現下跌趨勢,到國慶節後進入需求旺季,開機率逐步上漲。

數據來源:紫金天風期貨研究所
澱粉深加工企業加工利潤受成本影響較大

深加工企業玉米庫存按月回落
-
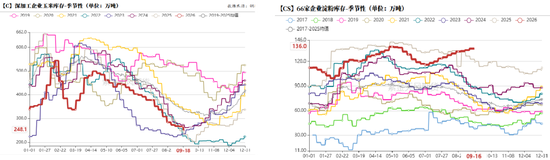
9月以來雖然華北以及山東中游貿易商銷售節奏有所差異,但下游企業採購備貨多以剛需,低價採購為主,並以現有庫存作為調節,因此9月以來深加工企業庫存整體呈現下滑趨勢。據Mysteel農產品數據顯示,截止到9月19日當周。全國96家主要玉米深加工企業玉米庫存總量248萬噸,較上周按月下降19萬噸,按年減少0.6萬噸。現階段市場信心並未完全恢復,深加工企業採購較為謹慎,以逐步消耗現有庫存為主,預期深加工企業庫存繼續呈現窄幅回落趨勢,因處在底部位置,後期有低價備貨需求。
-
9月下旬以來由於澱粉企業下游需求不好,澱粉庫存繼續呈現累庫狀態,截止到9月16日當周,玉米澱粉庫存總量136萬噸,較上周同期增加0.2萬噸。
數據來源:紫金天風期貨研究所
基差及價差分析
近月基差持續走高,粉米價差略顯低估
-
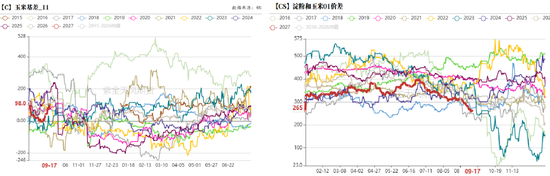
因渠道庫存偏高以及華北與華中玉米逐漸上市,華北及華東玉米現貨價格大幅回落,並帶動期貨盤面價格大幅回落,而東北玉米相對堅挺,因玉米基差計算以北港港口玉米價格為基準計算,因此盤面基差大幅反彈,今日東北玉米跟隨迴歸,基差反彈幅度縮窄,需關注10月中下旬東北玉米上市之後,基差迴歸情況,現階段難以因基差反彈較大,判斷盤面低估。
-
9月以來因玉米澱粉庫存累積,加上需求淡季,澱粉與玉米價差維持低位窄幅震盪,關注近期開機率走勢,若持續走弱,價差會呈現反彈趨勢。
數據來源:紫金天風期貨研究所
作者:姜振飛
從業資格證號:F03143941
交易諮詢證號:Z0022201
聯繫方式:jiangzhenfei@zjtfqh.com
作者:聶波
從業資格證號:F03117695
交易諮詢證號:Z0019358