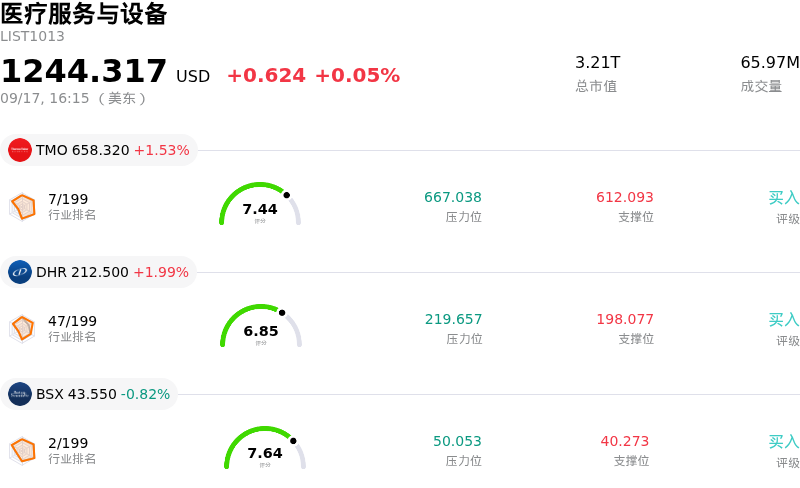
Illumina Inc (ILMN) 收盤上漲7.10%, 所屬行業醫療服務與設備上漲0.05% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 賽默飛世爾科技 (TMO) 上漲 1.53%;$Danaher Corp(DHR-W)$ (DHR) 上漲 1.99%;波士頓科學 (BSX) 下跌 0.82%。
今日是什麼導致了Illumina Inc(ILMN)股價上漲?
在華爾街主要機構大幅上調評級、指數再平衡催化劑以及核心基因測序業務基本面情緒改善的共同推動下,因美納(Illumina)股價呈現出強勁的上行態勢。
推升買盤動能的主要催化劑來自賣方股票分析師掀起的一波大幅上調目標價和評級的浪潮。以瑞銀(UBS)為首的投資機構將該股評級上調至「買入」,同時大幅調高目標價,以反映加速增長的多年收入前景和利潤率擴張。分析師強調,臨床測序應用加速落地、下一代 NovaSeq X 測序儀穩步投放,以及高利潤率耗材佔比不斷提升,是支撐該公司實現持續盈利擴張的關鍵增長動力。研究機構關於即將推出的測序產品管線已具備商業化成熟度的進一步看漲觀點,更增強了機構買家的信心。
除了分析師帶來的積極動能外,被納入指數這一重大結構性催化劑也產生了疊加效應。官方宣佈因美納將在季度再平衡中從標普中盤400指數升格並重返旗艦標普500指數,這一消息引發了大量買盤興趣。重返標普500指數使得跟蹤指數的被動基金以及以此為基準的機構投資組合必須在生效日前調整持倉,從而帶來機械性買盤。這種由指數驅動的資金流創造了額外的需求層級,加速了價格發現。
從基本面來看,市場參與者正日益將因美納在過去戰略剝離後精簡業務重點所帶來的利好計入定價。持續超預期的季度業績、毛利率擴張、強勁的經營現金流生成能力以及上調的全年業績指引,讓投資者對其收入韌性和成本控制感到放心。儘管居高不下的歷史估值倍數和定期的內部人士減持仍是需要考量的因素,但指數驅動的資金流入、積極的賣方情緒以及強勁的臨床需求共同構成的合力,繼續提供着強勁的底層動能。
Illumina Inc(ILMN)技術分析
Illumina Inc (ILMN) 技術面來看,MACD(12,26,9)數值3.433,處於買入狀態,RSI數值70.171處於買入狀態,Williams%R數值3.359處於超買狀態,注意關注。
Illumina Inc(ILMN)基本面分析
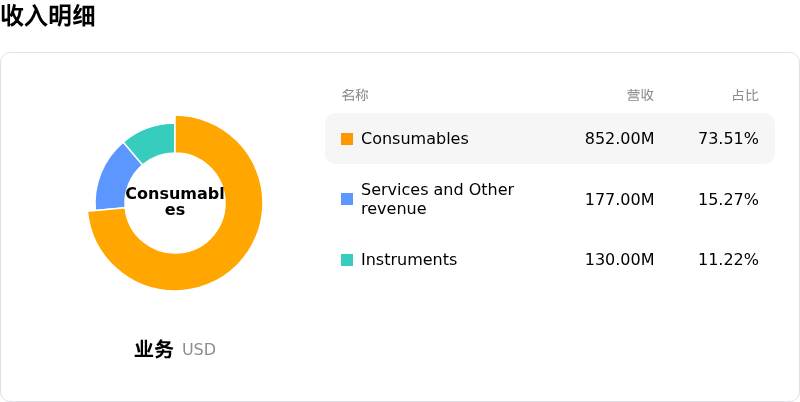
Illumina Inc (ILMN) 處於醫療服務與設備行業,最新年度營業收入$4.34B,處於行業26,淨利潤$850.00M,處於行業20。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$201.27,最高價為$260.00,最低價為$113.00。
關於Illumina Inc(ILMN)的更多詳情
公司特定風險:
- 估值偏高與目標價承壓:在強勁反彈至接近236美元的52周新高後,因美納目前的滾動市盈率已升至41倍以上的虛高水平,觸發了多項量化指標的估值過高警報。鑑於華爾街共識目標價平均僅為199美元至203美元,機構分析師指出,當前股價水平已遠超基本面合理價值,相關風險正日益加劇,使該股面臨快速回撤的風險。
- 內部人士大量拋售套現:美國證監會(SEC)最新的 Form 4 披露文件顯示,公司內部人士近期出現激進拋售行為。其中,董事 Keith Meister 在9月上旬減持了價值5720萬美元的股票;在過去90天裏,內部人士拋售總金額已超過4.36億美元。主要內部人士的大舉套現,釋放出其對當前股價高位下估值可持續性存疑的信號。
- 大中華區業務疲軟及科研部門轉型陣痛:因美納在大中華區繼續面臨宏觀經濟與監管限制的雙重挑戰,同時學術及製藥研究終端市場的需求持續低迷。隨着科研客戶將舊平台遷移至 NovaSeq X 系列,平台過渡期的磨合可能會拉長銷售周期,並抑制非臨床耗材的收入增長。
- 指數再平衡引發的波動:在因美納預定於2026年9月21日重新納入標普500指數之前,受投機性建倉和被動基金再平衡的推動,盤中股價走勢波動加劇。這種由資金流驅動的機械式交易,一旦強制性的指數買盤消退,將帶來劇烈的下行風險。
原文鏈接