智通財經APP注意到,就目前美國股市面臨的兩大主要威脅而言,期權交易場裏的交易員明確表明了哪一個"怪獸"更可怕、也更有潛力擾亂AI交易。
由芝加哥期權交易所VIX指數衡量的波動率周一躍升至18,該指標上的期權交易量激增至30日平均成交量的兩倍以上,與此同時半導體和數據中心類股拖累標普500指數走低。這些股票的疲弱表現,源於科技領袖和政界人士圍繞人工智能基礎設施建設是否推進過快重新展開的爭論。
截至中午,最受買入青睞的前五個VIX合約中有三個是看漲期權,而當日最大的一筆交易,是有人買入至少360萬美元、執行價為31、11月中旬到期的看漲期權。
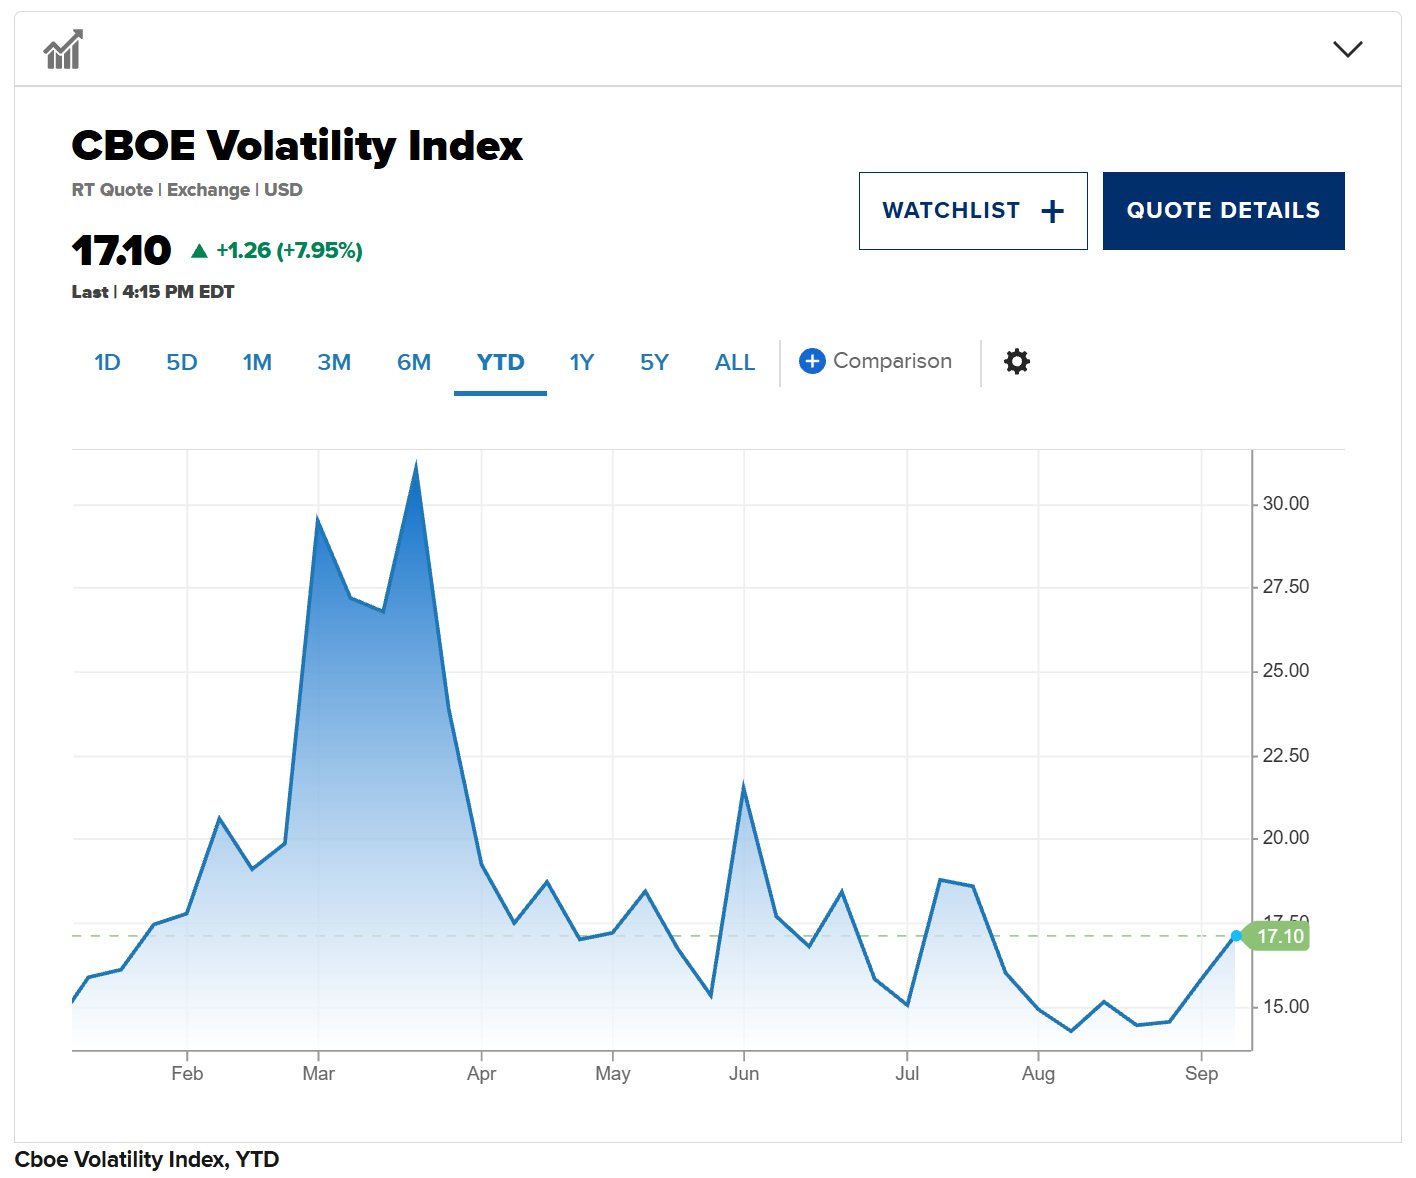 上周五的情況幾乎完全相反——儘管通脹數據使市場對聯儲局在本周會議上加息的概率升至90%,VIX仍回吐了兩天的漲幅。根據總部位於紐約的期權管理機構Carrick Lane發布的分析,截至上周五收盤,標普500指數期權對9月18日到期的周度合約所定價的波動幅度為0.8%,低於有FOMC會議的周通常預期的波動率第50百分位。
本月,隨着加息概率穩步攀升,VIX一度觸及14以下的年內低點。Carrick Lane負責人約翰·馬歇爾表示,結合上周五通脹數據公布後VIX的下跌,這表明市場正逐漸適應更高的利率。
馬歇爾表示,"眼下股市裏的人似乎認為FOMC的結果已成定局,因而更關心AI,""科技風險和利率風險通常是相關的,因為科技股屬於長久期資產,但或許AI的時機就是現在,利潤就是現在,所以人們並不把它當作遙遠的未來來定價。"
值得注意的是,利率波動並未在整體市場上消失。根據Cboe衍生品市場情報主管Mandy Xu的一份報告,衡量美國國債波動率的美林期權波動率估計(MOVE)指數上周上漲10點,升至第92百分位的高位。
同樣地,根據馬歇爾的分析,對利率敏感的投資標的——如iShares 7-10年期美國國債ETF(IEF)和先鋒房地產指數基金ETF(VNQ)——的波動率期權定價,分別處於第90百分位以上和第80百分位以上。
然而,債券的波動率定價似乎並未成為股市的考量因素。隨着周一股價走堅,市場對周三會議加息的概率升至91%以上。