2026年9月1日,被稱為「具身智能眼腦手第一股」的梅卡曼德登陸港交所。此次IPO也吸引了多家知名長線資金和產業資本的參與,其中Baillie Gifford尤為受關注。這家蘇格蘭老牌資管機構長期投資科技成長公司,曾長期持有特斯拉和英偉達,也投資過亞馬遜、SpaceX等公司。
談到上市,梅卡曼德創始人、CEO邵天蘭沒有表現出太多情緒上的起伏。
「上市只是一個動作,是在某一個時點完成的事情。真正重要的是,上市之後,公司成為了一家‘公衆’公司。」他說,這意味着梅卡曼德需要面對更高的目標、更嚴格的標準,也要承擔更大的責任。
相比「上市公司CEO」這個新身份,邵天蘭似乎更習慣把自己放在工程師的位置上。
在交流中,邵天蘭強調道,「到今天我仍然是一名工程師」。
到現在,他大約一半的時間依然花在覈心技術、應用場景和產品迭代上,每周會讀「小几十篇」論文,也會去客戶現場,和研發團隊一起看產品和技術進展。
這種工程師氣質,也體現在他談論問題的方式裏。他習慣把問題拆開,有邏輯條理的分析、談實際效果和長期可持續性;同時,他的表達也直言不諱,談到技術路線、商業化乃至同行爭議,他很少迴避,直接給出自己的判斷。
邵天蘭談到梅卡曼德的「成長史」:十年前剛成立時只有3個人。當時機器人仍是一個相對小衆的行業,很多客戶做的還是探索性應用。
彼時的邵天蘭向投資人和客戶解釋梅卡曼德時,經常借用「自動駕駛」這個更容易理解的概念(汽車需要感知、規劃和決策,機器人同樣需要)。梅卡曼德想做的,是讓機器人逐漸擺脫固定程序,在更復雜的環境裏自主完成任務。
十年之後,機器人已經成為最受關注的科技賽道之一。技術、資本、人才和地方產業資源快速湧入,越來越多公司在很短的時間裏獲得孖展、訂單和估值。
不過,熱潮帶來了更多機會,也放大了行業裏的一些問題。
最近幾天,邵天蘭在朋友圈談到了一些具身智能公司存在依賴數採中心、產業項目形成收入,商業化驗證不足等現象,也引發了行業討論。
在我們的交流中,邵天蘭甚至用了「二級市場一級化」來形容這種模式,指出這種部分高風險、商業模式尚未充分驗證的企業提前進入公開市場的現象。
邵天蘭直言:「我認為這是一種急功近利的做法,對科技創業、科技發展、中國的創新生態,以及資本市場的健康,都會帶來比較大的傷害」。
在邵天蘭看來,規模增長並不意味着所有問題都已經解決。機器人「大腦」仍在快速演進,VLA、世界模型、Agent、強化學習等技術路線尚未完全收斂;真實場景裏的穩定性、部署效率和ROI,仍決定着機器人產品能不能真正進入客戶現場,並進一步形成規模化應用。
近日,騰訊科技和梅卡曼德創始人、CEO邵天蘭進行了一次深入交流。
這是梅卡曼德已經走完的第一個十年,邵天蘭對當下行業、公司和技術發展,做出一次具體的回應,也是他此前就具身智能公司的"收入模式"等爭議問題的發言並引發討論後,首次的公開對話。
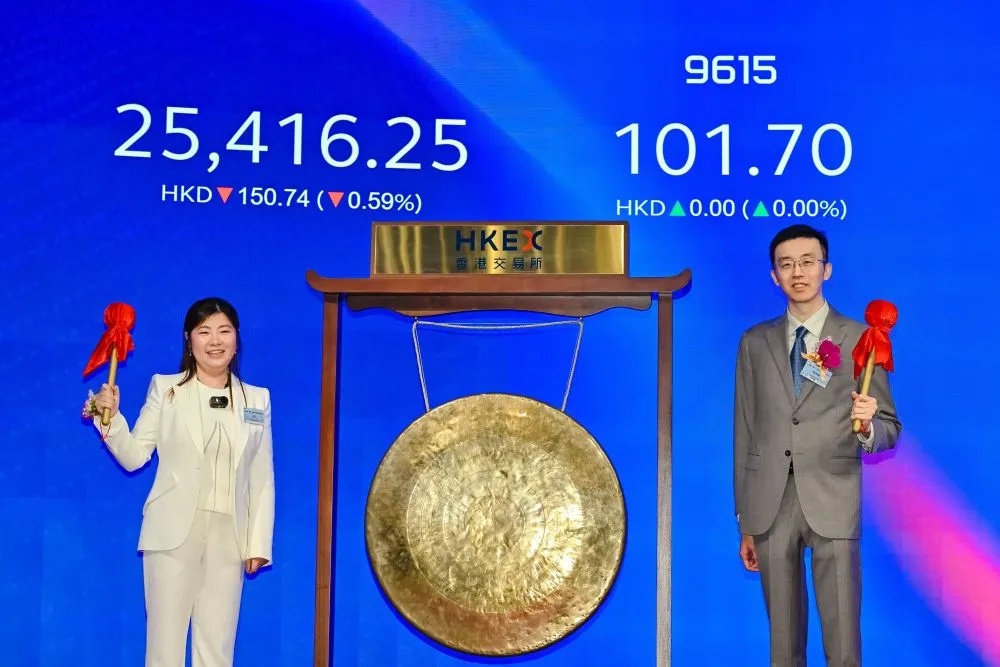
梅卡曼德創始人、CEO邵天蘭(圖右)
以下為騰訊科技和梅卡曼德CEO邵天蘭的交流內容:
01
「上市後,責任更大了」
問:恭喜梅卡曼德上市。上市當天,你是什麼樣的感覺?當時的狀態如何?
邵天蘭:其實上市這件事本身就在我們的計劃之內,沒有什麼特別意外的情況。
「上市」是一個動作,是某一瞬間完成的事情,這意味着更高的目標、更高的標準和更大的責任,成為公衆公司之後,很多人都可以成為公司的股東。對我們來說,這也意味着更大的責任。
我在內部開會的時候也講過,上市這件事很像「開車上了高速公路」。上了高速並不是終點,它更像是讓我們能夠更快、更穩地前進。所以對我們來講,這就是一個意料之內的里程碑。
當然,上市也給我們帶來了一個新的平台。無論是資金儲備,還是上市公司的平台,都能夠讓我們發展得更快。
最近,我們內部也圍繞核心技術、產品形態、產品線、應用場景以及全球化業務擴張做了很多討論。相當於進入了一個新的平台,也是一個新的起點。
接下來在這些方向上,我們的速度會加快,特別是在具身智能核心技術上的研發投入會進一步加大。
問:這次IPO,梅卡曼德引入了多家基石投資者,包括長線資金、產業資本和保險機構。從你和這些機構的交流來看,他們為什麼會在這個階段選擇梅卡曼德?最看重公司的哪些能力?
邵天蘭:我們上市過程中吸引了很多專業投資機構,包括外資長線資金、知名產業方、保險機構等。
我觀察下來,這些機構有一個比較明顯的共同點,就是更關注長期發展。他們看的不是三五天、一兩周的市場變化,而是至少以年為單位,甚至數年或者更長時間的發展。從我的角度看,他們主要關注三個方面:
第一,是不是一個「系統性的機會」。
現在人工智能、機器人賽道並不是某一家公司的機會,而是一個系統性的機會。特別是大模型和具身智能等新技術,讓機器人未來可以進入製造、物流、一部分服務業,甚至家庭。很多長線機構對於物理AI、具身智能機器人所帶來的長期機會已經形成了比較強的共識。
我們公司剛成立的時候,還要不斷向大家解釋為什麼要做「智能機器人」,現在這個大的方向已經形成共識了。
第二,面對一個足夠大的產業機會,還要找到一個適合的切入點。
具身智能有很多可能性,比如科研教育、家庭應用,以及其他應用場景。梅卡曼德當前主要面向製造和物流,我們認為在這個階段,這個方向能夠比較好地把技術和市場結合起來。
第三,是具體選擇什麼樣的企業。
這些年,我們通過客戶、大量實際落地、出海以及前沿技術上的進展不斷證明自己。
很多機構認可梅卡曼德,一個重要原因在於,公司同時具備前沿技術研發、產品化、規模化應用和全球化運營能力。
前沿技術依賴長期的學術積累和研發投入;產品化要求企業同時處理質量、供應鏈、成本控制和量產問題;規模化應用考驗的是產品在真實場景中的穩定性、交付能力和複製效率;全球化則涉及本地化銷售、服務體系和組織管理。
這幾項能力分別建立起來都需要較長周期,能夠同時形成並持續強化的企業並不多。
問:上市之後,你會每天關注公司的股價嗎?面對短期的股價波動,會感到焦慮嗎?
邵天蘭:當然會看。作為上市公司,股價是我們需要關注的一個方面,它也體現了公司給投資人帶來的回報。
但是資本市場有兩重效應。用巴菲特的話講:「短期是投票機,長期是稱重機」。短期交易會受到很多因素影響,會出現波動。
作為一家公司,首先我們干預不了短期波動;第二,我們更看重資本市場長期的「稱重」作用。我們會關注股價,也會努力讓股東長期獲得足夠好的回報,但純交易層面的短期波動,並不是一家公司能夠或者應該去幹預的事情。
問:現在越來越多機器人公司進入公開市場,你會關注同行的市值嗎?會不會研究市場為什麼給不同公司這樣的定價?
邵天蘭:會關注,但我們並不是上市以後纔開始關注,從公司成立的時候就一直在看。
一家企業在某一個時點的市值,會受到很多短期因素影響,所以我們不會特別關注某家公司某一天、某一個階段的市值變化。真正有參考意義的,是把時間拉長,看一類企業在更長周期裏的表現。
哪怕是存儲、光模塊、電池等領域的一些大型公司,股價也會出現較大的階段性波動。很難因為一家企業在三個月內市值上漲或下跌一倍,就認為其內在價值也發生了同等幅度的變化,其中往往還包含大量短期交易因素。
我們主要會看幾個方面:這家公司面對的市場空間夠不夠大,客戶認可度怎麼樣,市場佔有率和增長情況如何,以及未來有沒有比較好的增長和盈利預期。從長期來看,這些因素最終都會反映到企業價值上。
至於一些機器人公司上市初期市值一度很高,隨後又出現比較大的波動,我認為更多反映的是短期交易層面的變化。特別是在流通盤還比較小的情況下,這類階段性的市值數字,對我們的參考意義並不大。
問:機器人公司越來越多進入二級市場之後,資本市場未來評價一家機器人公司的核心指標主要看哪些方面?
邵天蘭:一家公司的市值包含了市場對未來的預期。如果當前估值比較高,就意味着未來增長的一部分已經被投射到今天的估值裏。短期會有炒作,也會有市場共識的變化,但真正長期的東西還是增長。
增長最後主要看三件事情。
第一,市場總空間有多大。你做的事情最終能夠覆蓋多大的市場。
第二,在這個市場裏面,你的公司能夠佔多少。如果擁有標準化的產品和比較通用的人工智能技術,能夠進入很多應用場景,從長期來看,就有機會佔據更大的市場。
第三,發展速度有多快。同樣一個市場,花10年做出來和花100年做出來,價值肯定不一樣。
所以最終還是看市場有多大、你能佔多少,以及發展速度有多快。資本市場長期會更喜歡通用、標準化,並且能夠內生實現高增長的企業。
問:你如何看待外界和行業中,有人用「具身智能眼腦手第一股」來定義梅卡曼德?
邵天蘭:每一家企業都需要一個標籤。我們做的產品形態是「眼腦手」,使用的是具身智能技術,這些表達都沒有問題。
我們看到的是一個很大的機會。就像上世紀電腦從只有少數企業能用的技術,逐漸變成每家企業甚至每個人都可以使用的技術,在這個過程中產生了微軟這樣的公司;工業控制領域也產生了西門子這樣的企業。
從商業模式上看,我們希望在具身智能時代,去做類似微軟和西門子過去在PC和工控領域所做的事情,成為一個非常關鍵、同時能夠通用的智能組件。
所以「眼腦手」是一個很好的表達,它描述了我們的產品形態。
問:除了梅卡曼德,前段時間宇樹科技、珞石機器人等公司也都陸續上市,雖然都屬於機器人行業,但大家的產品形態和商業化路徑差異很大。你怎麼看這一輪機器人公司的上市潮?
邵天蘭:從我的觀察來看,現在大體可以分成三類。
第一類是進口替代。比如諧波減速器、工業機器人、協作機器人等領域,過去市場主要由國外企業佔據,現在一些中國企業逐漸做起來。A股以及最近上市的一部分企業,可以歸到這一類。
第二類是特定行業、特定應用場景的解決方案公司,比如面向汽車、物流等行業提供解決方案。這一類如果完全歸為進口替代並不準確,它可能有一部分進口替代屬性,但更核心的是把某個特定行業、特定場景做起來。
第三類是新技術驅動型企業。我認為梅卡曼德屬於這一類。我們的主要驅動力不是進口替代,也不侷限在某一個行業或少數幾個應用場景,主要驅動力來自新一代技術,特別是人工智能技術所帶來的新可能性。
但無論屬於哪一類,有真實、可持續、經過驗證的業務,以及足夠高水平的公司治理,我認為都是成為一家公衆公司的前提。
問:上市之後,梅卡曼德開始面對更廣泛的公衆投資者。如何看待資本市場的預期管理?
邵天蘭:這個事情很重要。我們的原則一直很明確,就是「實事求是,不誇大,不作假」。
從過去十年的創業經歷來看,我越來越覺得,所有誇大和作假的事情,最後都會加倍償還回來。如果今天為了迎合熱點,把一件事情說得過頭了,未來一旦兌現不了,最後還是要為之前的表述付出代價。
所以現在無論是面對專業投資機構,還是面對媒體和公衆市場,我們都儘量堅持把真實情況講清楚。我們不會為了短期熱點去炒作,也不會為了迎合市場而誇大,這是我們一直堅持的原則。
02
「我仍是一名工程師」
問:2016年剛創業的時候,機器人行業遠沒有今天這麼熱。當時你怎麼向投資人和客戶介紹梅卡曼德?
邵天蘭:其實這裏有一個挺有意思的變化。
當時自動駕駛是更受關注的方向,我們向投資人和客戶介紹梅卡曼德時,經常會用這個概念。
我們做的是智能機器人,希望讓機器人具備感知、規劃和決策能力,所以介紹的時候會解釋它類似於「給機械臂做自動駕駛」,但是它控制的不是汽車,而是機器人的手臂。我們的目標,是讓機械臂從重複執行固定動作的設備,逐步變成能夠自主完成任務的機器。
幾年之後,情況又發生了變化。現在不少自動駕駛公司開始把自己定義為具身智能公司,只不過載體是一輛車。這個變化很有意思,也說明兩個領域正在逐漸靠近。
2016年到2018年,機器人還是一個相對小衆的行業,今天已經完全不同。行業熱的時候,人才、資金和關注度都會更高;相對冷靜的時候,也更容易專注於技術和產品積累。
所以回頭看,早期沒有那麼高的關注度,對我們未必是壞事。它反而給了公司一段相對安靜的時間,把技術和產品基礎一點點做起來。
問:當時人工智能和自動駕駛也遠沒有發展到今天的階段,背後的商業判斷是什麼?
邵天蘭:機器人智能化的意義和前景其實很明顯。如果能夠讓機械臂變得像人一樣聰明,可以完成很多事情,它所帶來的市場空間和意義是顯而易見的。
真正需要判斷的是時機。
當時人工智能還沒有發展到今天的水平,但已經能看到技術持續進步的趨勢。我們比較幸運,趕上了一個合適的時間窗口。
此後,感知、規劃、決策和任務理解能力不斷提升,大模型、多模態、Agent、動態模型、強化學習等方向又進一步推動了機器人智能的發展。
所以回頭看,梅卡曼德成立的時間點,正好處在技術能力持續提升、應用開始逐步打開的階段。
問:梅卡曼德早期的客戶是什麼類型?當時已經有真正願意付費的客戶了嗎?
邵天蘭:公司最初接觸的很多客戶,主要還是在做前沿技術驗證。當時我們的產品距離真正進入生產環境,還有一定差距。比如一些大型家電、3C電子企業,會由創新部門先來嘗試,希望驗證新的機器人技術能不能應用到實際場景中。
大概到了公司成立四五年之後,隨着技術和產品逐漸成熟,越來越多項目開始真正達到生產要求。也就是說,我們經歷了一個從探索性、展示性應用,逐步走向真實生產場景的過程。
問:梅卡曼德2016年成立,到現在正好十年。如果把這十年做一個劃分,你會分成幾個階段?
邵天蘭:大體可以分成三個階段。
第一個階段是早期的技術和產品探索。前四年,我們一共只賣了1000台設備,這個階段更多是在探索產品形態和技術方向。
第二個階段是初步的、小規模落地,這個階段大概又花了三年左右。
第三個階段是規模化、全球化的高速增長,以及全球化的應用落地。
這幾個階段並不只是業務規模發生變化,背後也伴隨着技術持續突破。雖然公司成立了十年,但我們使用的技術一直在快速更新迭代。
這件事情和自動駕駛公司很像,技術一直處在高速發展和快速迭代的過程中。
過去這些年,我們持續採用很多前沿技術,讓產品變得更加簡單易用、能夠快速部署,也能夠應對更加複雜的情況,商業化也隨之逐漸打開。所以,這十年的變化不僅體現在商業化進展上,很大程度上也由技術進展驅動。技術和業務一直在相互促進。
問:公司最早有多少人?
邵天蘭:最早公司只有3個人,半年後發展到大約20人。到今天,團隊規模已經幾百人,也逐步建立起全球化的組織體系。除中國外,我們在美國、歐洲、日本、韓國等地都設有海外機構,目前大約一半業務來自海外市場。
問:你之前提過,公司前十名員工基本都還在。在機器人行業人才競爭這麼激烈的情況下,梅卡曼德為什麼能夠保持團隊相對穩定?
邵天蘭:團隊對一家企業來說非常核心。我覺得其中一個重要原因是文化。最近如果觀察市場,會看到一些非常火熱的創業公司,高層團隊其實並不穩定。我認為其中一個重要問題是不合理的時間預期。
有些企業太着急了,會制定很不切實際的時間表,這種情況下就會帶來很多問題。
我們更多還是尊重規律。一方面,要非常快速地推進技術、產品和應用落地;另一方面,也要實事求是。我們內部經常講八個字:「實事求是,與時俱進。」
實事求是,就是技術發展到了什麼程度、應用發展到了什麼程度、客戶和行業當前是什麼狀態,都要客觀、真實地看待它的進展和問題。
與時俱進,就是不能認為自己過去或者當前的狀態永遠是對的,要不斷更新技術和認知。
我覺得長期保持這種實事求是、與時俱進的文化,是很重要的一點。
問:你創業之前是一名工程師,現在已經是一家上市公司的CEO。這十年裏,你的工作重點和心態發生了哪些變化?
邵天蘭:其實到今天我仍然是工程師。我差不多每周還會閱讀小几十篇學術論文,也會去很多客戶現場,還會和研發同學一起看核心產品和技術的迭代,這些事情我現在仍然會花很多時間。
當然,每個階段都會有不同的關鍵瓶頸。管理一家企業是非常綜合的事情,涉及技術、產品、業務、資本,也涉及銷售、供應鏈等很多方面。現在除了技術和產品開發之外,我也會關注國際化運營、資本市場溝通等工作。
但我覺得和公司剛成立的時候沒有特別大的區別,始終處在快速學習、虛心學習的狀態,任何一個人都不可能對每一個領域都非常熟悉,而且很多技術本身也在快速變化。
問:現在一周的時間主要分配在哪些事情上?
邵天蘭:目前大約一半的時間,我仍然會放在覈心技術、應用場景以及產品迭代上。
公司啱啱上市,近期也會花一部分時間與投資人溝通。另一塊比較重要的是團隊建設,我現在每周仍然會參加不少面試。此外,還需要處理日常管理和內部會議。
所以,我現在的時間主要分佈在覈心技術和應用場景、投資人溝通、團隊建設以及公司管理幾個方面,日程安排比較滿。
03
「急功近利,後果可能會很嚴重」
問:你此前在朋友圈公開批評了一些具身智能公司靠「數採中心」相關等項目形成收入,認為這類收入「虛假且不可持續」,在你看來,這類收入模式最值得警惕的地方是什麼?
邵天蘭:類似這樣的做法,短期內可能會讓報表上出現一些收入,但我認為長期副作用很大。無論從財務準則還是公司治理的角度來看,都不是一件好事情。
長此以往,公司的文化也會受到影響。如果對外講的技術和內部真正使用的技術對不上,報表上的業務和真實業務也對不上,就很難建立真正實事求是的文化。
簡而言之,這是一種急功近利的做法,對科技創業、科技發展、中國的創新生態,以及資本市場的健康,都會帶來比較大的傷害。
問:如果這種現象繼續擴大,會給行業帶來哪些影響?
邵天蘭:我覺得會有三個比較嚴重的後果。
第一,在這個行業中,真正踏踏實實做技術的人,能夠獲得的資源會被稀釋。 如果同樣做一項技術,有的團隊把時間和資源投入研發、產品和客戶驗證;也有團隊更擅長通過敘事、孖展和資本運作快速獲得關注。如果後者持續獲得更多資源,就會削弱那些長期投入技術和產品團隊的發展空間。
第二,會影響整個創業環境的價值導向。一旦越來越多創業者發現,短期敘事比長期積累更容易獲得回報,整個創新生態都會受到影響。
第三,會把原本屬於一級市場的風險進一步推向公衆市場。
一級市場的參與者主要是專業風險投資機構,本身具備較強的風險識別和承受能力。如果一家企業還沒有做到PMF,也沒有形成真實、有規模、可持續的業務,就急於進入公開市場,相當於把一部分尚未充分消化的風險轉移給更廣泛的公衆投資者。
進入二級市場後,股東結構更復雜,由此可能形成風險錯配。我把這種現象稱為「二級市場一級化」:企業仍處在高風險、商業模式尚未充分驗證的階段,卻已經進入了面向公衆投資者的市場。
問:現在很多機器人公司的收入仍然來自科研、試點或者展示。機器人從「有人願意試」走到客戶能夠持續使用甚至復購,最難跨越的是什麼?
邵天蘭:我認為最重要的是三個事情。
第一個是穩定性。如果只是做一個展示,十次裏面成功三次就可以了,成功六七次大家就會很高興。但如果進入真實客戶的生產環境,一萬次裏面至少要成功9999次。
第二個是部署和交付效率。如果做一個展示,可以十個博士生幹半年。但如果給客戶交付,每一個項目都需要十個博士生幹半年,就沒有辦法複製,只能做成少數展示項目。
第三個是ROI。設備最終要能夠給客戶省錢或者賺錢,給客戶創造真實價值,不能只是一個好看的展示。
所以我認為,穩定性、能否快速複製和部署交付,以及能否給客戶帶來真實價值,是三個非常關鍵的指標。
客戶最後並不關心你使用的技術到底有多新。他真正關心的是能不能快速部署、能不能簡單易用、能不能穩定可靠,以及能不能帶來真實回報。
04
「機器人公司不需要什麼都自己做」
問:現在行業裏有一種比較強的觀點,比如Figure AI這類機器人公司,更強調AI和機器人硬件的一體化,傾向於整機和核心智能能力都自己做。梅卡曼德選擇的是另一條路線,重點做「眼腦手」,為什麼不做整機?
邵天蘭:我主要有三個判斷。
第一,整機本身已經有很多非常優秀的企業,在本體設計、控制和工程化方面具備很強能力。
第二,沒有任何一種特定的機械平台能夠普適所有場景。
真實應用場景千變萬化,對負載、速度、精度、工作範圍等方面的要求都不一樣,所以硬件平台一定會有很多形態,很難完全統一。
第三,從生態角度考慮,也沒有任何一家企業能夠獨自做完所有事情。
既然體量巨大的企業都需要產業分工,一家規模遠小於它們的企業想把整個全棧都自己做完,我認為是不合理的。最終行業一定會形成比較好的分工。
問:如果分別看「眼、腦、手」,目前這三個方向分別發展到了什麼階段?這三部分在你們內部的權重是一樣的嗎?
邵天蘭:機器人的「大腦」現在最核心,技術進展也最快。
大模型、Agent、強化學習、世界模型等方向,都是我們重點投入的方向。目前已經有了比較好的驗證,至少在原理層面得到了驗證,但成熟度仍然不夠高,還處在高速迭代階段。
機器人的眼睛和手,更多是圍繞大腦來配合。我們叫「Mech-Mind」,本質上做的是機器人大腦,但大腦不可能孤立工作,它一定需要好的眼睛和手配合。
所以目前發展最快的技術毫無疑問還是機器人大腦,包括Agent、視覺動作模型、動態模型和強化學習等。同時,傳感器和執行器也需要很好地配合。
整體來看,這些技術已經發展到了可以進行規模化實際落地的階段。
問:你之前提到過一個詞叫「技術品味」。這兩年在具身智能方向,VLA、世界模型等技術路線變化很快,你對「技術品味」這件事有沒有一些新的理解?現在判斷一條路線是否值得長期投入,梅卡曼德最看重什麼?
邵天蘭:「技術品味」首先來自專業、一線、大量而深入的研究和學習。
從我到核心團隊,我們會長期關注前沿技術的發展,也會保持比較頻繁的研究和交流。很多時候,所謂「技術品味」,就是在這個過程中逐漸形成對不同技術路線的判斷。
我認為判斷一項技術有一個非常重要的標準,就是看它的上限。很多公司會選擇一些短期內見效比較快,但長期上限不夠高的事情。
VLA就是一個比較典型的例子。我們沒有在這條路線上投入特別大的資源,一個重要原因是,在我看來,它短期能夠較快看到效果,但長期上限相對有限。
它缺少足夠的結構和表徵,因此會表現出比較明顯的「數據貪婪」:想繼續提升能力,就需要不斷增加數據。更直白地說,它有點像在「背答案」。如果學數學主要靠記住一道道題,就永遠會覺得題目不夠多,因為不可能把所有題型都提前背下來。
但如果真正理解了背後的規律,對數據量的依賴就會下降。可能做幾十套題,已經能夠掌握大部分方法;再增加到幾百套,能力還可以繼續提升。
所以我理解的「技術品味」,很重要的一點,就是不能只看一項技術短期有沒有效果,還要判斷它長期能夠走多遠。
接下來,我們會把更多研發投入放在世界模型等方向,同時結合Agent及相關學習方法,繼續推進機器人大腦能力的演進。