來源:人民日報海外版

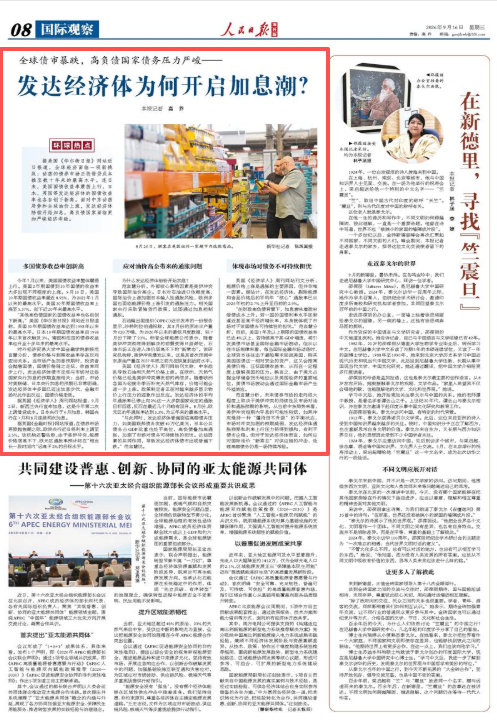
8月26日,顧客在美國紐約一家超市內選購商品。
新華社記者 張鳳國攝
據美國《華爾街日報》網站近日報道,全球經濟面臨一項新挑戰:動盪的債券市場正將借貸成本推至數十年來的最高水平。連日來,美國國債收益率震盪上行,日本、英國等發達經濟體的國債收益率也各自創下新高。面對中東動盪局勢和全球油價上漲,發達經濟體陸續開始加息,高負債國家面臨更加嚴峻經濟考驗。
多國債券收益率創新高
今年7月以來,美國國債收益率整體震盪上行。美國2年期國債到30年國債的收益率大多出現不同程度的上漲。9月10日,美國10年期國債收益率逼近4.95%,為2025年1月以來的最高水平。美國30年期國債收益率上漲至5.37%,創下近20年來最高水平。
「其他高負債國家的國債收益率也各自創下新高。」美國《華爾街日報》網站近日報道稱,英國30年期國債收益率達到1998年以來的最高水平。日本10年期國債收益率自1996年以來首次觸及3%。德國和法國的債券收益率也升至十多年來的最高水平。
對外經濟貿易大學中國金融學院教授範言慧分析,債券價格與到期收益率存在反向變動關係。當市場產生加息預期時,投資者會拋售國債,國債價格隨之走低,收益率同步上行。發達經濟體債市走低與市場對這些國家央行加息的預期直接相關:當前,市場對聯儲局、日本央行加息的預期已非常明確,發達經濟體中多國已邁出加息步伐,金融市場對此作出反應,國債價格走低。
據英國《經濟學人》周刊網站報道,9月2日,新西蘭央行宣佈加息,這是今年第二次上調借貸成本。日本央行於6月加息,韓國央行在7月和8月連續兩次加息。
據英國《金融時報》網站報道,在債券市場再掀拋售潮之際,歐洲央行近日將利率上調至2.5%。該機構還警告稱,由於美伊衝突,能源價格居高不下,歐元區通脹率預計將在「相當長一段時間內」遠高於2%的目標水平。
應對油價高企帶來的通脹問題
為什麼發達經濟體紛紛開始加息?
範言慧分析,外部核心影響因素是美伊衝突導致國際油價高企。日本對石油進口依賴度高,國際油價上漲加劇日本輸入性通脹風險,歐洲多國也面臨能源價格上漲引發的通脹壓力。相關國家央行採取緊縮貨幣政策,試圖通過加息控制通脹。
石油輸出國組織(OPEC)近日發布的一份報告顯示,沙特阿拉伯通報稱,其8月份的原油日產量為620萬桶,為2026年以來的最低月度數據,較7月份下降了23%。標普全球能源公司表示,隨着美伊衝突徹底得到解決的前景變得日益渺茫,石油市場正在進入油價居高不下的「新常態」。該研究機構稱,美伊衝突爆發以來,這是其首次預測中東原油產量在2027年底之前無法恢復到戰前水平。
英國《經濟學人》周刊網站刊文稱,中東戰亂導致石油和天然氣價格上漲。在歐洲,天然氣價格已經是美伊衝突爆發前的兩倍多。隨着歐洲各國為迎接冬季而補充天然氣庫存,價格可能會進一步上漲。政策制定者正在對越來越多顯示物價上行壓力的跡象作出反應。發達經濟體的平均年通脹率已停止向2%這一大多數國家設定的通脹目標回落,反而在最近幾個月略有回升。8月份,歐元區的年通脹率達到3.3%,為三年來的最高水平。
「與此同時,發達經濟體普遍面臨高額債務壓力,如美國聯邦債務突破40萬億美元,日本公共債務佔GDP比重也處於高位,高負債疊加高通脹,加劇了市場對債務可持續性的擔憂。這些因素的共同作用,導致發達經濟體債市出現普遍下跌。」範言慧說。
體現市場對債務不可持續擔憂
英國《經濟學人》周刊網站刊文分析,能源價格上漲是通脹的主要原因,但並非唯一因素。據估計,在發達經濟體,剔除能源和食品價格後的平均年「核心」通脹率已從2026年初的2.7%上升至目前的2.9%。
「在財政高負債背景下,加息意味着政府償債成本上升。若一國的國債利率水平逐漸逼近甚至高於經濟增長率,本身就體現了市場對於該國債務可持續性的擔憂。」範言慧分析,目前,美國1年及以上期限的國債收益率已達4%以上,若持續高於其GDP增速,將引發美債市場甚至國際金融市場波動。但從以往市場規律來看,每當國際金融市場動盪時,全球資本往往出於避險需求迴流美國,購買美國國債這一相對安全的資產,這又會推高美債價格、壓低國債收益率,從而在一定程度上緩解美國的壓力。換言之,由於美元佔據全球儲備貨幣地位以及美國經濟的重要地位,美債市場波動會通過國際金融市場產生外溢效應。
範言慧分析,未來債券市場的走向很大程度上取決於美伊衝突的持續性及市場對油價和通脹預期的影響。從當前中東局勢來看,美伊衝突短期內平息的可能性較低,如果衝突維持一種「僵持但不升級」的平衡狀態,市場對沖突加劇的預期減弱,發達經濟體通脹預期和利率上行壓力將得到緩和,有利於債市企穩。但對於發達經濟體而言,如何應對國際油價「新常態」對供應鏈的衝擊、處理高額債務仍是一場持續考驗。(本報記者 高 喬)
《人民日報海外版》