炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
油價重返百美元重塑區域定價主線。 中東衝突升級推動原油突破100美元/噸,能源成本向通脹與利率傳導,聯儲局加息押注升溫、歐央行同步加息,全球利率中樞抬升,成為本期東盟資產定價的主導變量。二季度泰國錄得經常賬戶逆差,為近兩年首次,主要由油價衝高推升進口所致,料後市將回落;印尼逆差創紀錄,幾乎全部由油氣逆差驅動。階段性因素致泰銖承壓,印尼盧比修復更依賴油價企穩與財政、貨幣政策共振。AI周期的出口紅利正與進口大增共同重塑區域外部平衡。
權益:全球普跌,東盟內部升跌互現。 油價與利率共振壓制估值分母端,東盟整體微跌0.54%顯現韌性,區域資金明顯向「防禦+能源受益」及內需主導市場切換,出口與外資依賴度較高的市場承壓更重。馬來西亞受外資加速流出與油價推升成本的雙重擠壓;越南因外資拋壓走弱;菲律賓自估值窪地回補領升,漲幅主要來自本地資金與超跌修復。
匯率:美元回落有限,貿易基本面決定相對強弱。 雙周內美元整體走弱,東盟貨幣升跌互現。印尼盧比受外資迴流與外匯儲備回升支撐,為區域內表現最穩的貨幣之一;新元、越南盾小幅升值。菲律賓比索延續上期頹勢,油價高企擴大經常賬戶赤字、外資連續淨流出,央行加息難阻貶值大勢。馬來西亞林吉特回吐,但支撐其前期走強的AI供應鏈敘事與貿易順差邏輯並未改變,貶值更多源於漲幅過大後的投資組合再平衡。泰銖走弱至一個月低點,售金換匯支撐隨金價回落而減弱,疊加政策利率偏低導致利差劣勢擴大,以及能源淨進口國在油價破百下的貿易條件惡化。
債券:政策集體靜默,長端收益率全線走高。 窗口內東盟六國政策利率無一變動,馬來西亞央行連續第七次維持政策利率,但刪去「適度」表述,為唯一實質鷹派信號。外部約束顯著,聯儲局加息押注升溫、歐央行再度加息、美債長端收益率升至近三年高位,區域進一步加息空間已被顯著擠壓。長端收益率整體上行,內部分化由外資流向與通脹路徑決定。
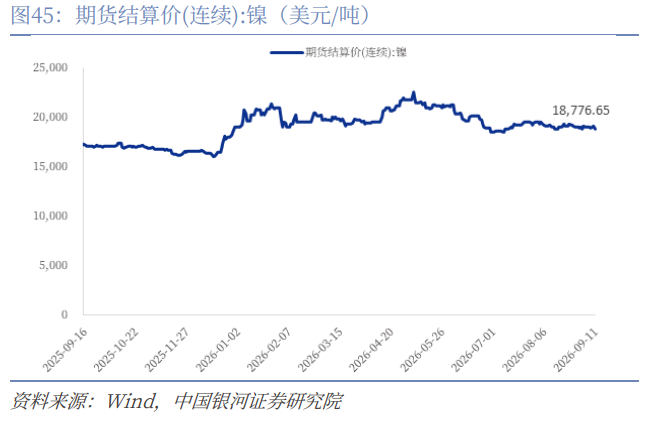
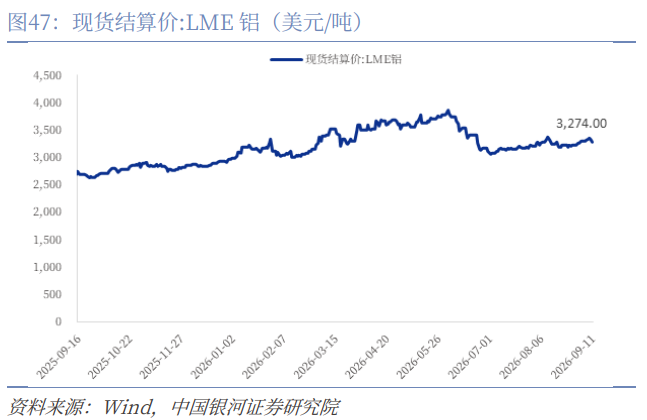
商品:能源與農產品背離,工業金屬擠壓製造業利潤。 期內大宗商品整體回暖但內部分化加劇。能源類天然氣雙周回落,農產品延續強勢,工業金屬分化明顯:鎳價雙周與月度同步走弱,鋁價雙周小幅上行、月度回落。整體上,商品走勢對東盟的影響呈「資源國受益、製造國承壓」的分化格局,製造業導向型經濟體需關注原材料成本對利潤端的擠壓。
建議關注四大投資主線,一是印尼政策紅利驅動的估值修復,看好低估值銀行、菸草、必選消費與電信;二是馬來西亞供給收縮與消費降級,關注種植園及平價零售;三是新加坡防禦配置與風格切換,優選高息REITs及中小盤成長股;四是泰國旅遊復甦與產業轉型,聚焦酒店航空、醫療及數據中心工業地產。

一、油價重燃通脹壓力,進口大增考驗外部平衡
聯儲局政策路徑與中東局勢仍是主導東盟資產定價的兩條外部主線。美債收益率攀升與地緣不確定性壓力依舊擾動市場,能源成本的滯後傳導效應仍在,但市場對能源成本失控的極端擔憂明顯緩釋。與此同時,AI周期的出口紅利正與進口大增共同重塑區域外部平衡。泰國的外部失衡最為嚴峻,泰國二季度經常賬戶逆差 177.0 億美元,為八個季度來首現,主要由油價衝高推升進口所致,7 月油價回落後逆差收窄,屬階段性壓力;印尼二季度經常賬戶逆差創紀錄達125億美元,幾乎全部由油氣逆差驅動。因此泰銖承壓更具階段性,印尼盧比修復更依賴油價企穩與財政、貨幣政策協同。
新加坡:出口與盈利雙輪驅動。 7月非石油國內出口延續20%以上高增,電子板塊按年翻倍,非電子類持續疲軟;通脹升至兩年新高卻低於預期。權益市場保持穩健,建築、地產與REITs表現較佳,機構淨賣出而散戶承接。
馬來西亞:政策邊際轉鷹但按兵不動。 央行刪去"適度"一詞、上調增長預測,但強調外需景氣對薪資溢出有限,年內加息條件不成熟。8月KLCI平盤收官、落後區域同類市場,外資持股降至歷史新低,本地資金淨買入形成對沖。
泰國:通脹壓力可控,經濟韌性好於預期。 7月經濟在刺激政策、油價回落與AI動能三重驅動下韌性顯現,貿易逆差按月大幅收窄且顯著優於預期。8月通脹略超預期,但零售油價與電價雙雙回落,全年通脹有望控制在2%以內,我們預計央行維持利率不變。
印尼:油氣逆差收窄難掩雙赤字風險。 7月貿易順差符合預期,改善主要得益於油氣逆差較峯值明顯收窄,但經常賬戶壓力仍將持續。印尼盧比自低點回升,修復更依賴油價企穩與財政、貨幣政策協同。
(一)新加坡:出口與盈利雙輪驅動,權益市場穩健
市場保持穩健,SIMSCI 8月上漲3.55%。 二季度財報季接近尾聲,建築、地產和REITs板塊表現較佳,資本品、製造業和交運板塊落後。8月MSCI新加坡自由新元指數(SIMSCI)收於541.99點,上漲幅3.55%,與全球主要指數走勢一致。儘管市場對美債收益率攀升心存擔憂,但美國企業亮眼的盈利表現似乎對沖了中東緊張局勢帶來的地緣政治不確定性及油價高企壓力。分板塊來看,8月表現最佳的板塊為農業、互聯網和金融,建築、消費和運輸板塊落後。8月熱點天氣活動增多,厄爾尼諾現象加劇,世界氣象組織(WMO)預計該現象將持續至2027年,毛棕櫚油(CPO)價格有望上行,利好農業企業。資金流向方面,過去四周機構投資者每周均為淨賣家,賣出集中於金融板塊,其次為REITs和電信,工業、地產開發和公用事業板塊錄得顯著資金流入;散戶每周均為淨買家,金融、REITs和醫療保健板塊資金流入較大。
出口動能強勁,通脹溫和可控。基本面方面,7月新加坡非石油國內出口(NODX)按年增長24.2%(6月+20.8%),低於彭博一致預期;電子類NODX延續強勁表現,按年增長112%(6月+105.1%),主要受光盤驅動器(+339.1%)、個人電腦(+120.8%)和集成電路(+84.5%)推動,非電子類出口則持續疲軟、按年下降2.3%,其中製藥(-56.7%)、石化(-22.5%)和食品製劑(-17.9%)拖累明顯。通脹升至兩年新高但低於預期,地產銷售按月放量。 7月整體通脹和核心通脹分別升至2.2%、2.0%(6月為1.9%、1.6%),低於彭博一致預期;核心通脹上升源於電力和燃氣、服務業及食品成本上漲,整體通脹則受核心通脹及住宿成本上升共同推動。根據新加坡市區重建局(URA)數據,7月私人住宅銷量按月大增368.6%(按年降22.2%),主因Dunearn House和Lentor Gardens Residences兩個新項目推出,而6月則無新項目入市。
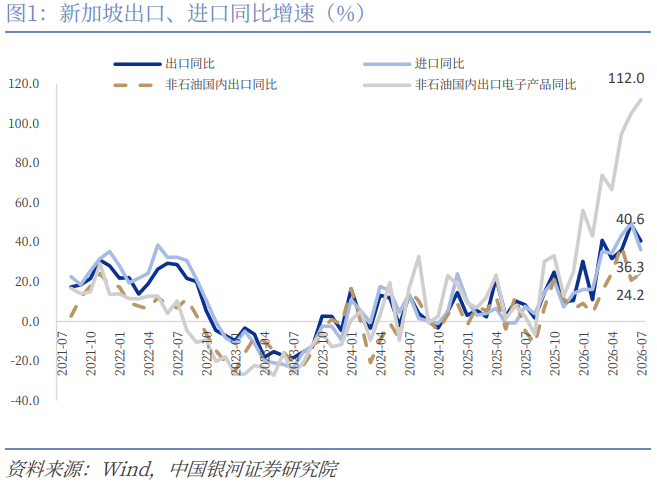
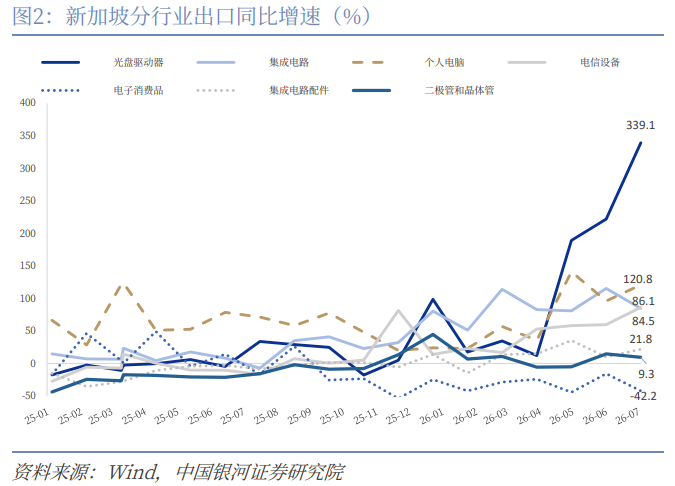
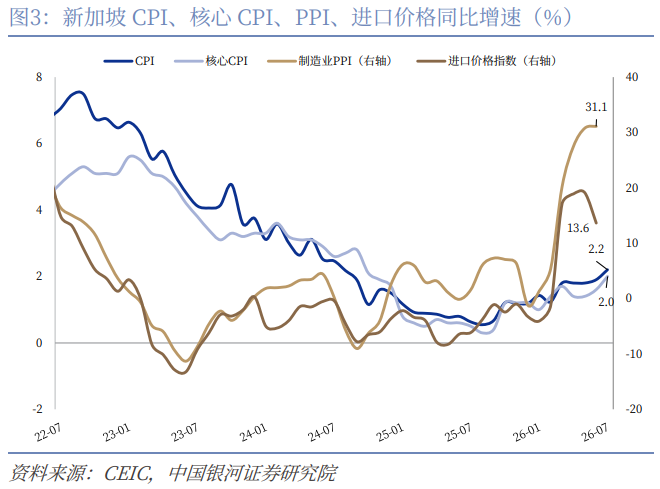

(二)馬來西亞:央行維持政策利率不變,外資持股比例降至歷史新低
BNM連續第七次暫停加息,政策立場邊際轉鷹。馬來西亞央行(BNM)在年內第五次貨幣政策委員會(MPC)會議上將隔夜政策利率(OPR)維持在2.75%,為連續第七次暫停調整,符合彭博一致預期。對比7月9日上輪聲明,本次整體立場仍屬中性但措辭略偏鷹派:聲明刪去「適度」(appropriate)一詞,顯示當局對通脹風險的評估趨於謹慎;BNM對增長前景信心增強,預計2026年GDP增速約5.0%(此前評估為穩固在4.0%-5.0%區間),並首次明確提出2027年增長將保持韌性;鷹派信號還體現在着重強調非電子電氣類科技相關出口將持續向好,以及提示能源成本存在滯後傳導效應。鴿派信號則體現為通脹水平整體可控,且BNM首次強調外需景氣對薪資的溢出效應有限,表明經濟走強尚未轉化為顯著的需求拉動型通脹壓力。
年內加息條件尚不成熟,政策走向高度依賴數據表現。7月整體CPI按年由上月1.9%回落至1.8%,核心CPI亦由1.9%放緩至1.8%;BNM判斷受國內政策調控影響,成本壓力向消費端物價的傳導有限,並首次強調外需板塊景氣對薪資的溢出效應有限,表明經濟走強尚未形成顯著的需求拉動型通脹壓力。我們預計年內及2027年OPR將維持2.75%不變,後續重點關注核心CPI、實際薪資增長、居民貸款增速與零售銷售額四項指標,若顯著走強則BNM或將傾向收緊政策。
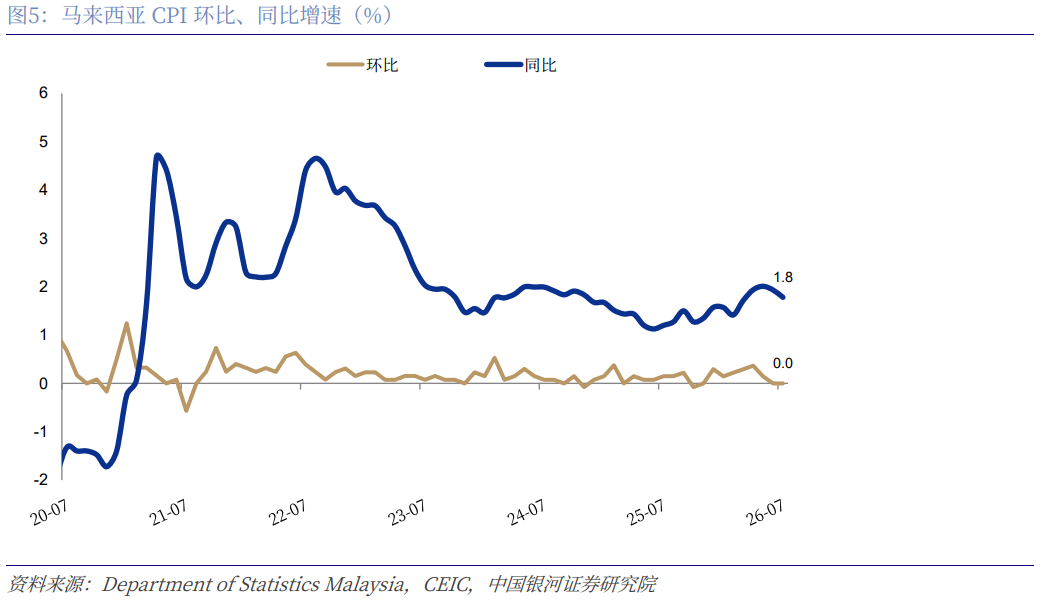
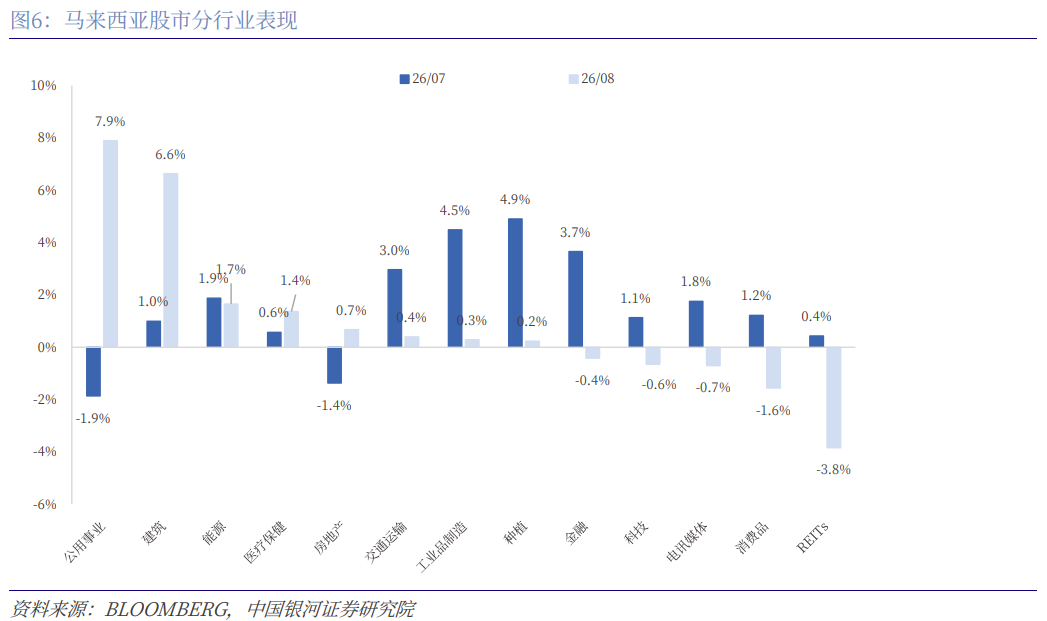
8月KLCI平盤收官,表現落後於區域同類市場。FBM KLCI 8月按月微漲0.1%收於1,726點,而同期MSCI全亞洲除日本指數上漲3.2%;印尼JCI按月上漲4.5%領升(7月大漲10.5%),主因普拉博沃總統8月14日講話緩解了投資者對財政與政策的擔憂,新加坡STI按月上漲1.3%實現連續第五個月上漲,泰國SET按月下跌2.2%終結四連漲,菲律賓PSEi按月下跌4.5%。8月馬來西亞交易所13個行業指數中有8個上漲,公用事業(+7.9%)、建築(+6.6%)、能源(+1.7%)領升,房地產投資信託(-3.8%)、消費(-1.6%)、電信(-0.7%)墊底。
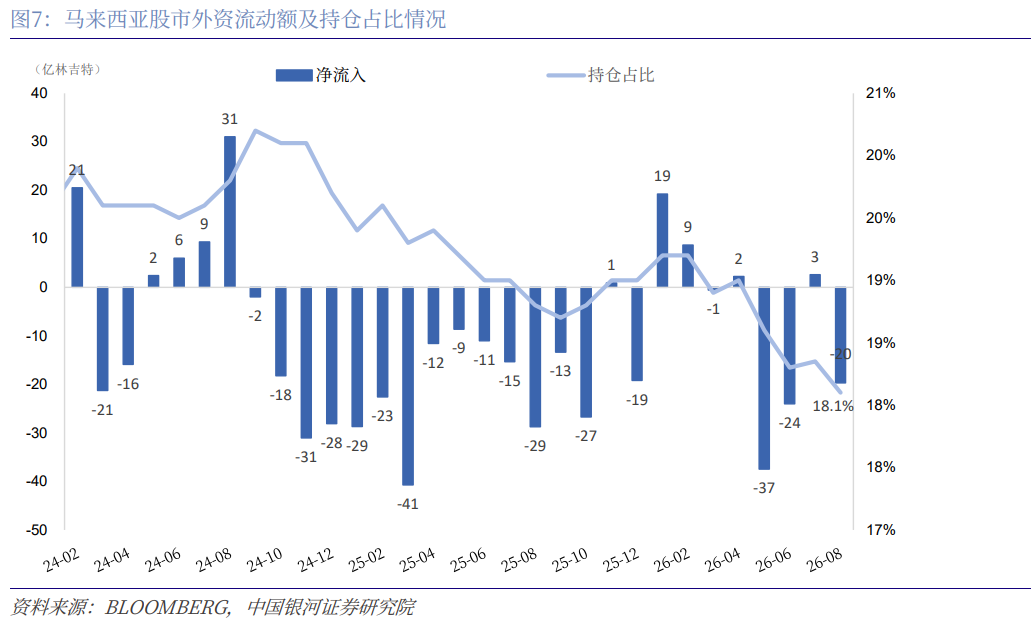
外資持股比例降至18.1%的歷史新低,本地資金買入形成對沖。8月外資淨流出20.0億林吉特,外資總買入額按月增長12.1%至197.0億林吉特,但總賣出額按月增長25.2%至216.0億林吉特。截至8月末,外資年內淨賣出規模為49.0億林吉特,2024年以來累計資金流出擴大至315.0億林吉特。同期馬來西亞本地機構轉為淨買入16.0億林吉特,散戶亦維持淨買入3.8億林吉特,在一定程度上對沖了外資流出壓力。
成本回落疊加政策利好,三、四季度業績有望延續改善。儘管中東局勢緊張推高物流成本及部分原材料價格對二季度業績形成衝擊,但我們認為6-7月的燃油價格調整,疊加原材料成本自3-5月高點回落,將支撐三季度業績;馬來西亞政府自9月1日起恢復提高燃油補貼配額,加之10月9日提交財政預算案,利好因素有望延續至四季度。
(三)泰國:通脹壓力可控,經濟韌性好於預期
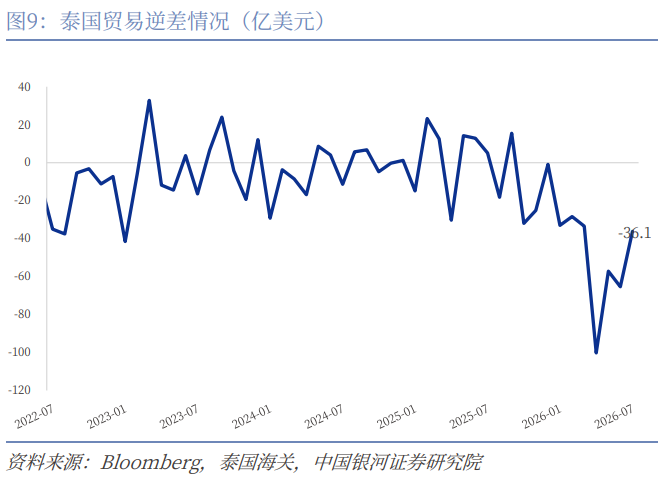
7月經濟韌性顯現,刺激政策、油價回落與AI動能三重驅動。 7月泰國經濟整體向好,受「泰國互助計劃增強版」(Thai Help Thai Plus)項目拉動,私人消費按月增長1.2%。私人投資保持高景氣,按年增長12.9%。出口端繼續受益於科技及AI動能,7月出口額按年增長21.6%,進口按年增長36.7%,增速較6月的50.3%大幅回落。受此影響,海關口徑貿易逆差收窄至36.1億美元,按月6月的65.3億美元改善45%,顯著優於市場預期,原油價格回落是主因。國際收支口徑下,泰國央行數據顯示7月經常賬戶逆差為16億美元,低於彭博一致預期,亦明顯好於6月的35億美元規模。國際儲備方面,7月降至2,754.49億美元,7月末美元/泰銖匯率為33.41,對比今年2月的2,938.87億美元儲備與31.06的匯率水平,表明泰國央行(BOT)對外匯市場的干預力度有所減弱。

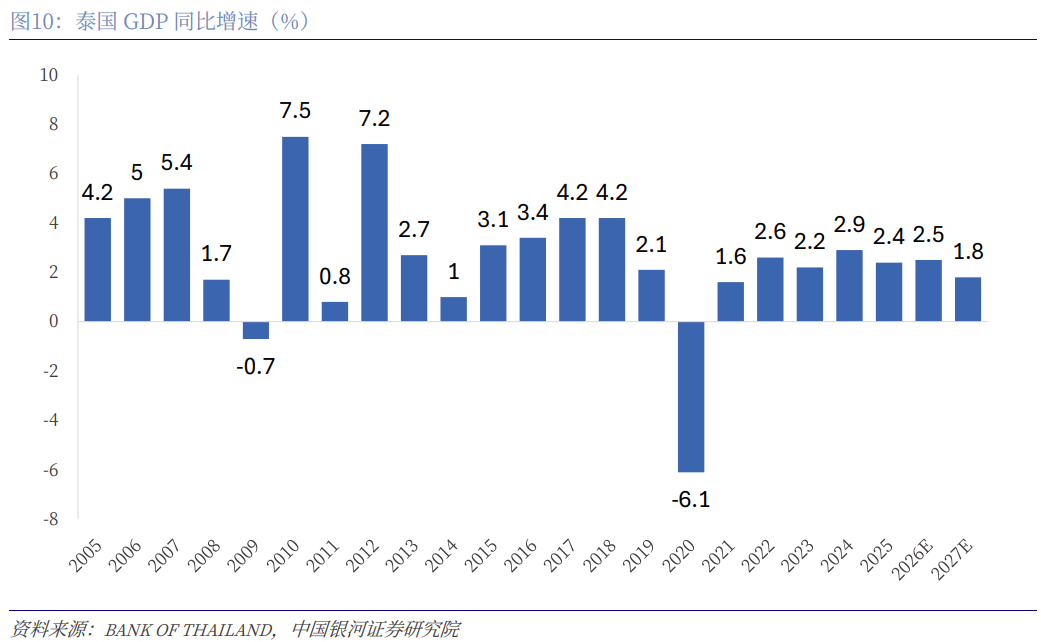
地緣風險緩釋,GDP增速預期有望達2.5%。 自一季度末美伊戰爭爆發以來,受霍爾木茲海峽關閉及持續武裝衝突影響,原油及各類大宗商品價格大幅增長,我們此前擔憂高度依賴石油進口的泰國將遭受衝擊。目前美伊和平談判已啓動,雖尚未達成協議,但大宗商品價格已迴歸常態,據此我們將2026年GDP按年增速有望達2.5%, CPI按年增速約1.8%,預計BOT維持政策利率1.00%不變,年末美元/泰銖匯率為33.00。
8月通脹受大宗商品價格推動略超預期。泰國商務部(MOC)9月7日公布,8月整體CPI按年上漲2.5%,略高於彭博一致預期;核心CPI按年上漲1.4%,符合彭博一致預期。分項看,生鮮食品按年上漲2.7%、按月上漲1.0%,能源按年上漲8.6%、按月上漲1.9%。
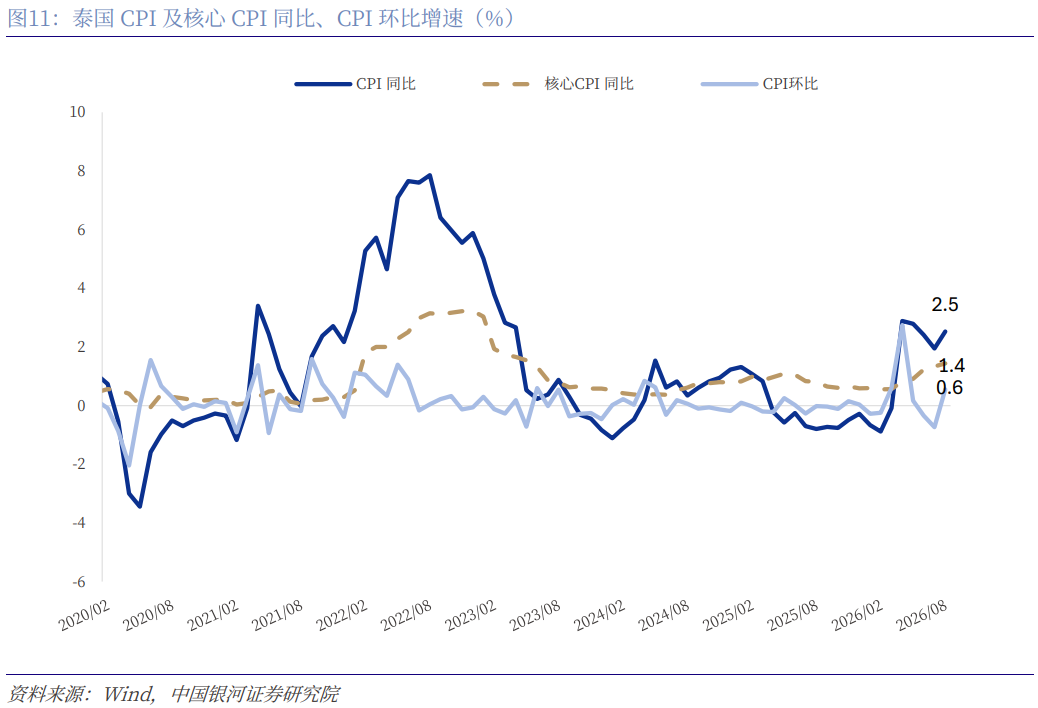
零售油價與電價雙雙回落,預計全年通脹不超過2%。8月末汽油、柴油加油站零售價分別為37.7泰銖/升、38.4泰銖/升,仍低於二季度40.0泰銖/升的水平,且按月已回落約10.0%,零售油價整體可控。泰國能源監管委員會(ERC)已批准將9-12月計費周期的平均電價由3.95泰銖/度下調至3.86泰銖/度,得益於動用161.3億泰銖回撥資金將燃料浮動電價(Ft)下調0.25泰銖/度。考慮到一季度整體通脹已按年收縮0.5%、泰國中小企業產品漲價幅度較二季度明顯收窄,我們預計2026年全年通脹按年上漲1.8%(上半年+1.1%、1-8月+1.4%)。儘管聯儲局立場偏鷹、下半年經濟數據預期改善,我們認為泰國經濟仍較脆弱,預計2026年、2027年BOT 1天期回購利率維持1.00%不變。
(四)印尼:油氣逆差收窄難掩雙赤字風險,政策協同成破局關鍵
油氣貿易逆差收窄推動貿易收支改善,但雙赤字風險重現。印尼7月貿易順差1.2億美元,符合彭博一致預期,出口、進口按年增速雙雙回落至6.1%和27.0%。改善主要得益於油氣貿易逆差收窄至30.0億美元,較5月峯值下降21.0%。受油價衝擊影響,我們預計2026年經常賬戶赤字率將達到1.5%,預計下半年低於上半年。我們預計經常賬戶壓力或將持續,主要體現在非運輸類服務進口需求快速增長與軟大宗商品價格處於多年高位。

印尼盧比顯著低估,韌性十足。 印尼政府設定2027年GDP增速目標達6%,財政赤字目標為GDP的2.4%,考慮到財政拉動反而減弱,我們預計2027年GDP增速約5.2%,略為保守,財政赤字或擴大至GDP的2.8%。隨着派息周期結束、印尼央行加息,疊加資本流入印尼央行盧比證券(SRBI)與國債,9月10日印尼央行(BI)JISDOR中間價報17,536,較6月8日18,175的歷史低位回升3.5%,年初至今仍貶值約5%。本輪走強由多重因素驅動:美元指數下行、股息派發季結束、印尼央行加息、央行領導層平穩交接提升可信度,以及財政方向更趨穩健。我們維持對盧比的樂觀看法,印尼盧比大為低估,使盧比在布倫特油價約100美元/桶、聯儲局加息預期升溫、全球收益率上行的多重壓力下仍保持韌性。市場當前定價9月16日聯儲局加息25bp的概率為63%,如果美國通脹進一步放緩,若聯儲局表態不及預期,美債收益率或進一步走高,盧比升值動能將受考驗。
結構性改革是盧比由周期紅利轉向基本面支撐的核心,國際收支兩端均現侵蝕跡象。 從國際收支看:經常賬戶端,盧比承壓加劇源於非交運類服務進口加速增長(其他商業服務、電信計算機與信息服務、金融服務、保險與養老金服務、維護與修理服務五類),疊加股息匯回擴大,初次收入赤字維持高位。金融賬戶端,FDI動能放緩、證券投資收縮與居民資本外流形成三重侵蝕,上半年私營部門現金及存款類資產外流達98億美元。若高油價推升雙赤字、聯儲局多次加息加劇資本外流,盧比或將再度承壓。全面的結構性改革是抵禦外部脆弱性的根本,盧比需要持續穩定的政策體制、更充沛的財政收入,以及工業和服務業領域的進口替代策略。
二、權益:東盟微跌顯現韌性,區域資金切換明顯
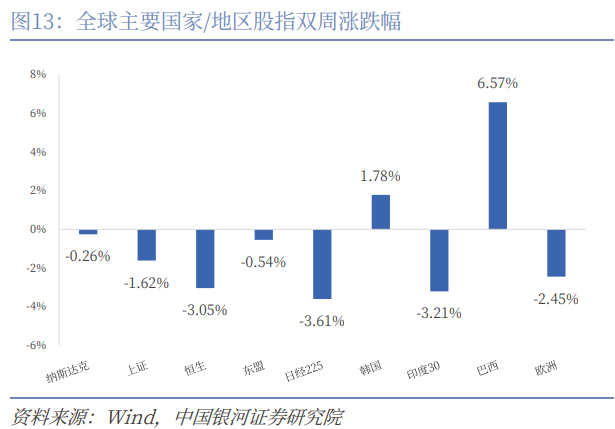
全球股市雙周普跌,油價飆升與主要央行重啓緊縮預期壓制風險偏好。宏觀層面,本期全球風險資產的定價主線由「油價+利率」共振驅動:中東衝突升級令WTI原油大漲突破100美元/桶,價格壓力隨即向通脹與利率傳導,美國8月PPI按年上漲5.4%高於預期,10年期美債收益率升至4.963%的近三年高點,CPI按月+0.3%略超預期,市場對聯儲局9月會議加息25BP的押注升至約七成,高估值成長股首當其衝。歐洲央行期內加息25BP、存款機制利率升至2.50%,日本央行9月18日加息至1.25%的預期已近乎被完全定價,全球利率中樞同步抬升,風險資產估值分母端承壓。本期巴西以+6.57%領升全球主要市場,走出獨立行情,韓國+1.78%逆勢收漲;日經225以-3.61%領跌,印度30(-3.21%)、恒生(-3.05%)、歐洲(-2.45%)、上證(-1.62%)相繼走弱,納斯達克-0.26%相對抗跌但已自高位回落。領跌主線由「油價+利率」共振驅動,高油價與高利率直接壓縮成長股估值。全球股市延續「資源國強於製造業國、防禦強於成長」的結構性分化。
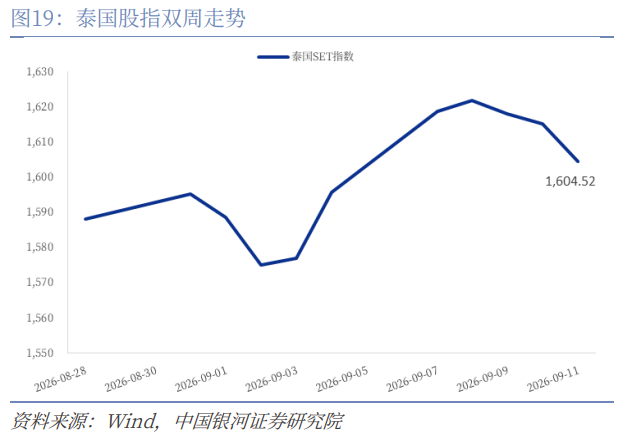
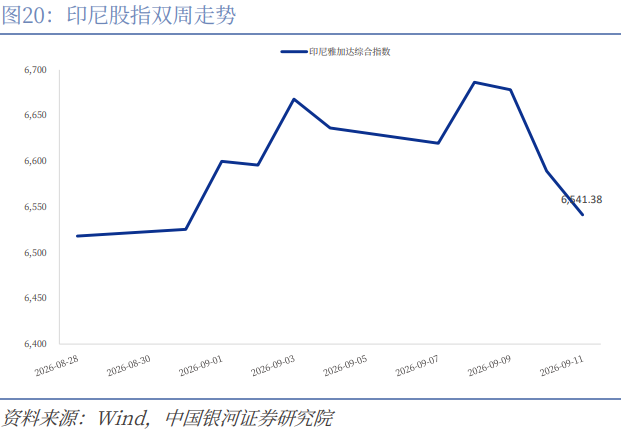
東盟內部升跌互現,菲律賓與泰國領升。東盟整體雙周微跌-0.54%。馬來西亞下跌2.27%墊底,外資加速流出疊加布油高企推升成本,FBM KLCI跌破1,700點關口收於1,686.74點;越南下跌2.01%,VN-Index失守1,800點,當周外資拋壓較大。菲律賓上漲1.77%領升,PSEi自6,000點下方的估值窪地回補至6,100點上方,漲幅主要來自本地資金與超跌修復;泰國上漲1.03%,SET指數重返1,600點。新加坡微跌0.07%、印尼上漲0.36%變動有限。油價與美債收益率雙高之下,區域資金向防禦與內需主導市場切換。資金面上,在油價與美債收益率雙高的環境下,區域資金明顯向「防禦+能源受益」及「內需主導」市場切換,出口與外資依賴度較高的市場承壓更重。




三、匯率:美元偏弱下的分化,菲律賓比索延續頹勢
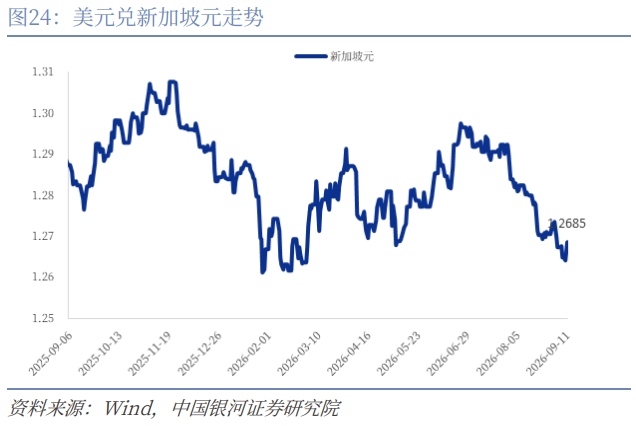
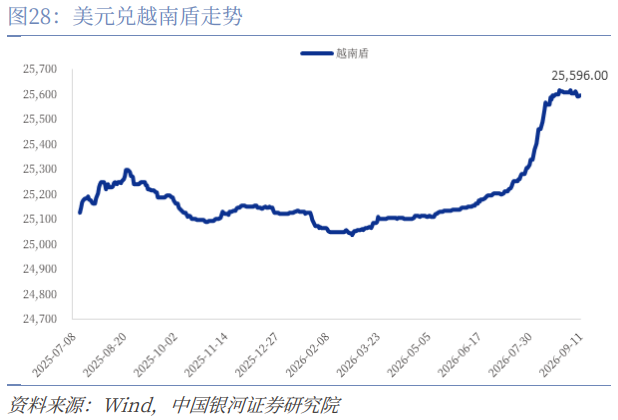
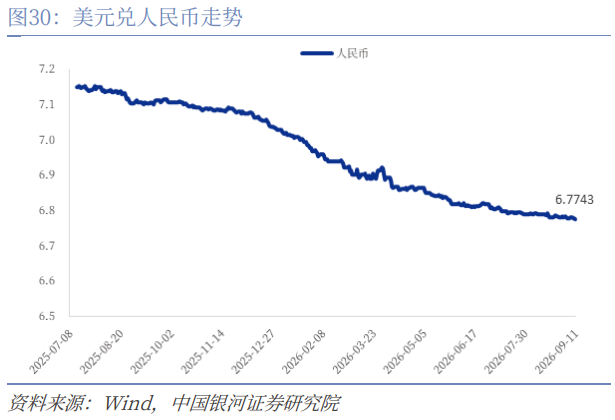
美元指數回落,東盟貨幣分化。 雙周內美元整體走弱,市場在聯儲局議息與美國通脹數據發布前降低美元敞口,直接標價法下亞洲貨幣多數對美元升值:日元升值3.0%領升,韓元升值1.9%次之,AI存儲出口景氣與股市資金流入共振。東盟貨幣內部升跌互現:印尼盧比升值0.5%,新元升值0.2%,人民幣、越南盾各升值0.1%;菲律賓比索貶值1.3%、馬來西亞林吉特貶值1.2%、泰銖貶值0.5%、印度盧比貶值0.2%逆勢走弱。區域內部分化顯著,貿易基本面與政策取向仍是決定相對強弱的關鍵。
菲律賓比索延續上期頹勢,貶值1.3%,油價高企擴大經常賬戶赤字、外資連續第五周淨流出,央行加息難阻貶值,本期進一步走弱至62.7。馬來西亞林吉特貶值1.2%,美元兌林吉特由4.00附近升至4.06,上期支撐其走強的AI供應鏈敘事與貿易順差邏輯未變,回吐更多源於前期漲幅過大後的投資組合再平衡,以及外資在股市端拋壓較大。泰銖貶值0.5%主要跟隨金價回落,售金換匯對泰銖的支撐明顯減弱,美債收益率與美元同步走強,而泰國政策利率僅1.00%,利差劣勢擴大,疊加能源淨進口國在油價破百下的貿易條件惡化,泰銖走弱至一個月低點。印尼盧比則受外資迴流與外匯儲備升至1,465億美元支撐,為區域內表現最穩的貨幣之一。






四、債券:東盟政策利率進入觀察期,長端整體上行
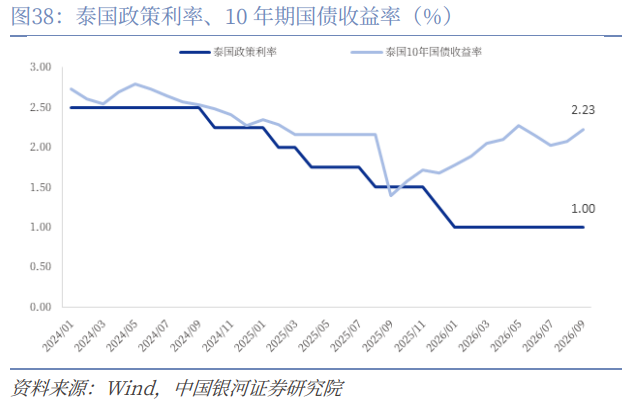
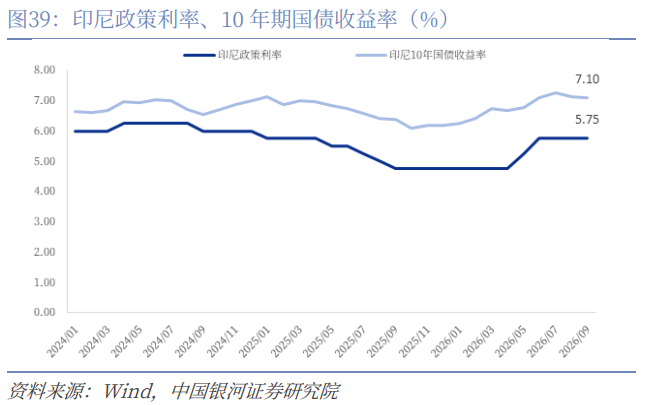
東盟政策利率進入觀察期,馬來西亞的措辭轉鷹。期內新加坡維持新元名義有效匯率政策不變,印尼(5.75%)、馬來西亞(2.75%)、泰國(1%)、越南(4.5%)、菲律賓(5%)在此窗口期內均按兵不動。本期馬來西亞央行(BNM)在年內第五次貨幣政策委員會(MPC)會議上將隔夜政策利率(OPR)維持在2.75%。對比7月9日上輪聲明,本次整體立場仍屬中性但措辭略偏鷹派:聲明刪去「適度」(appropriate)一詞,顯示當局對通脹風險的評估趨於謹慎。外部約束顯著——聯儲局9月會議加息25bp的押注升至約88.8%、歐央行8月再加息25bp、10年期美債收益率升至4.963%的近三年高位,全球利率同步抬升,區域貨幣政策整體進入「觀望+分化」階段,但進一步加息空間已被顯著擠壓。
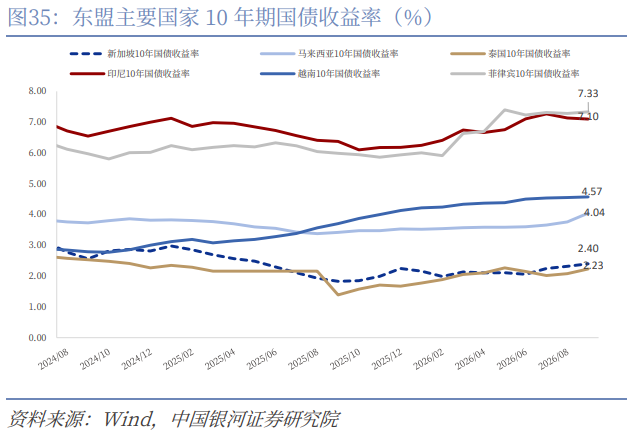
除越南持平外,五國長端收益率走高。本期六國10年期國債收益率無一例外走高:馬來西亞4.18%(+32BP)、菲律賓7.47%(+19BP)、泰國2.30%(+18BP)、印尼7.10%(+14BP)、新加坡2.46%(+12BP)。外部錨是美債,美國10年期國債收益率9月10日大漲12.5BP收於4.969%,為2023年10月以來最高,30年期上漲7.5個BP收於5.368%,刷新2007年6月以來的新高。東盟內部分化由外資流向與通脹路徑決定:馬來西亞外資連續五周淨賣出與油價成本壓力使其長端漲幅最大;菲律賓雖將政策利率加至5.00%,但實際利率仍低於8月CPI 6.1%,10Y反而上行19BP至7.47%,反映"加息難穩長端"的困境;越南10Y持平4.57%為區域唯一穩定,新元與泰銖長端則隨外部利率被動抬升。





五、商品:農產品偏強,能源與金屬分化
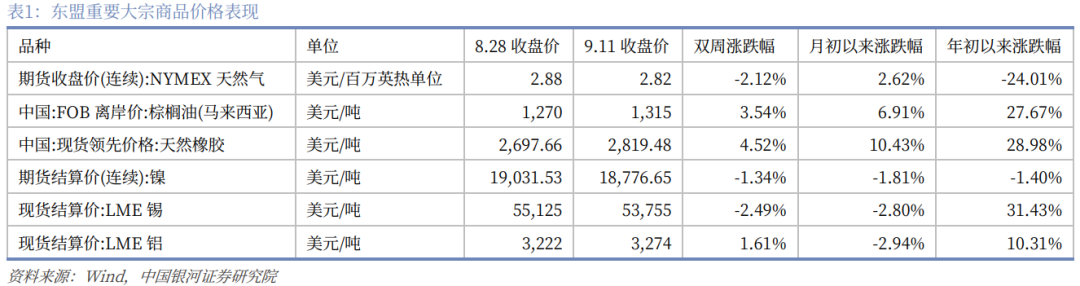
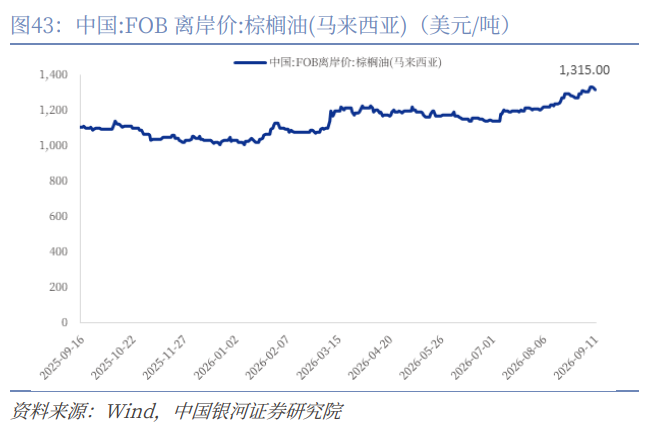
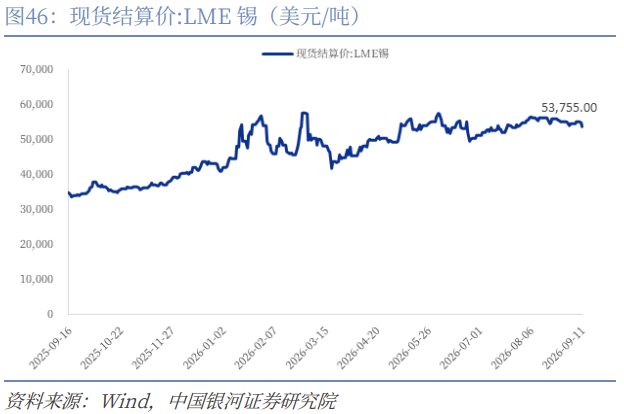
本期大宗商品延續「農產品偏強、能源與金屬分化」的格局。能源類NYMEX天然氣雙周小幅下跌2.12%,月內回升2.62%,但年初以來仍累計下跌24.01%;農產品領升,馬來西亞FOB離岸價棕櫚油雙周上漲3.54%、月內上漲6.91%、年初以來上漲27.67%,中國現貨領先價天然橡膠雙周上漲4.52%、月內上漲10.43%、年初以來上漲28.98%;工業金屬走勢分化,期貨鎳雙周下跌1.34%(月內-1.81%),LME錫下跌2.49%(月內-2.80%,但年初以來仍累計上漲31.43%),LME鋁小幅上漲1.61%(月內-2.94%,年初以來上漲10.31%)。




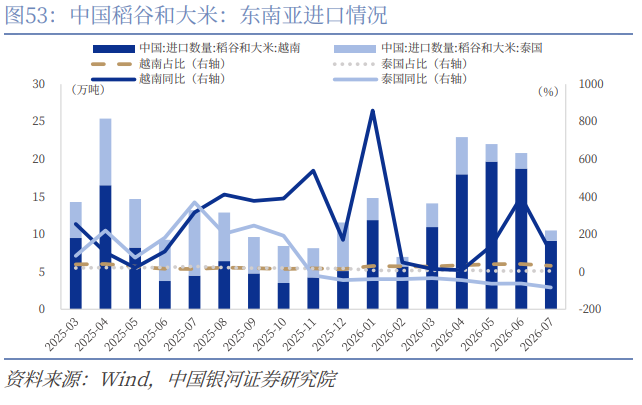
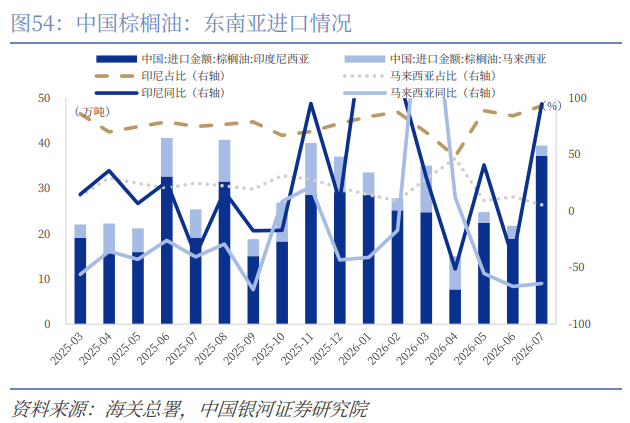
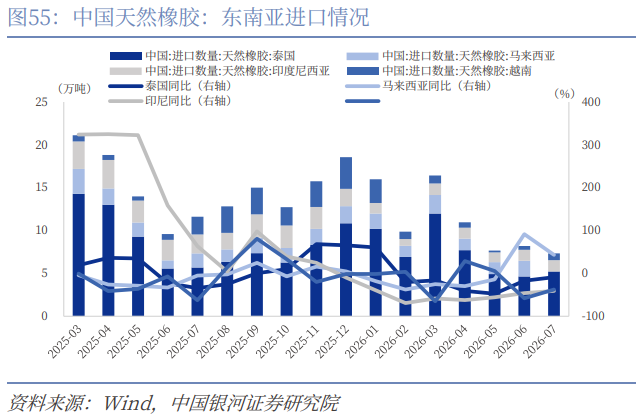
報告期內東盟指數微跌。 聯儲局政策路徑與中東局勢仍是主導東盟資產定價的兩條外部主線。美債收益率攀升與地緣不確定性壓力依舊擾動市場,能源成本的滯後傳導效應仍在,但市場對能源成本失控的極端擔憂明顯緩釋。與此同時,AI周期的出口紅利正與進口大增共同重塑區域外部平衡。
受地緣擾動與行業供需結構調整影響,東南亞細分行業走勢分化、景氣度差異顯著。我們看好四大投資主線:
主線一:印尼政策紅利驅動的估值修復。 印尼股市估值處於十五年低位,財政瘦身、出口新政溫和落地、加息周期臨近尾聲等多重政策利好共振,為估值修復提供核心催化。銀行板塊受益於利率周期節奏把握與資產質量穩健,印尼菸草新增消費稅檔位有望推動非法捲菸轉合法,分層價位企業定價能力改善,必選消費與食飲板塊受益於免費營養餐計劃及投入成本回落提振,印尼電信板塊正成為東南亞AI基礎設施下一增量市場,電信行業資費修復趨勢明確且估值處於周期低位,汽車板塊商用車與電動車需求強勁,預計26Q3延續增長勢頭。
主線二:馬來西亞供給側收縮與消費降級的結構性機會。 種植園板塊受厄爾尼諾減產與印尼出口政策變化帶來的替代需求雙重支撐,生物柴油強制摻混政策進一步夯實需求底部,兼具盈利與估值雙重邏輯。可選消費板塊受益於消費降級趨勢下的平價零售需求擴張,在居民購買力承壓的宏觀環境中逆勢增長。
主線三:新加坡防禦配置與業績驅動的風格切換。 新加坡銀行體系穩健、防禦屬性較強,淨息差擔憂緩解後具備配置價值,REITs分派收益率利差高,在高利率環境下防禦性增長屬性突出,適合作為組合底倉配置。
主線四:泰國旅遊復甦與產業轉型的彈性釋放。 泰國入境遊客向好,中東局勢緩和與非中國客源韌性需求為主要支撐,酒店和航空標的盈利彈性更強。醫療保健二季度盈利或已觸底、下半年海外患者回流有望帶動復甦但分化加劇,工業地產受益於數據中心戰略基建平台轉型,食飲板塊畜禽價格堅挺且盈利復甦勢頭漸顯,多條細分賽道具備邊際改善空間。
六、全球財經日曆

七、風險提示
地緣衝突加劇的風險:大國博弈與局部衝突外溢,干擾區域貿易航道與供應鏈,衝擊外資信心,加劇市場不確定性。
匯率波動的風險:美元走強下東南亞貨幣普遍承壓,推高進口成本與企業外債壓力,制約央行政策空間。
輸入型通脹的風險:本幣貶值疊加大宗商品漲價,推升能源、食品與工業原料成本,侵蝕企業利潤與居民購買力。
增長不及預期的風險:外需疲軟、內需復甦乏力與結構性改革滯後,或拖累東南亞經濟增速低於市場預期。

本文摘自:中國銀河證券2026年9月15日發布的研究報告《【銀河海外研究】油價利率共振承壓,東盟韌性中分化加劇—— 東盟研究雙周報(260831-260913)》
分析師:
黃林 S0130524070004
鄭媛 S0130524060003
評級標準:
推薦:相對基準指數漲幅10%以上。
中性:相對基準指數漲幅在-5%~10%之間。
迴避:相對基準指數跌幅5%以上。
推薦:相對基準指數漲幅20%以上。
謹慎推薦:相對基準指數漲幅在5%~20%之間。
中性:相對基準指數漲幅在-5%~5%之間。
迴避:相對基準指數跌幅5%以上。