炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:金產研
工信部公開信息顯示,2026年以來,L2級組合駕駛輔助功能乘用車滲透率達到70.5%,領航駕駛輔助(NOA)功能乘用車滲透率達到34.2%。惠州市德賽西威汽車電子股份有限公司(下稱「德賽西威」)收入主要來自汽車智能化的智能座艙、智能駕駛、網聯服務三大業務,其主要產品能支持從L2+輔助駕駛至L4自動駕駛。2026年4月12日,德賽西威遞表港交所。
2024年以來,德賽西威的營收與淨利潤保持增長的同時,其毛利率下滑。且德賽西威自稱致力於推進全球化佈局,近三年又一期境外收入佔比不足11%。不僅如此,德賽西威稱拓展無人配送車等新興智能市場打造第二增長曲線,2025年末無人配送車品牌「川行致遠」尚未產生收入,而其研發投入佔比近三年低於同行均值。此外,德賽西威應收款佔比超三成且高於同行均值,存貨逐年攀升至逾60億元的情形,同樣值得關注。
需要指出的是,德賽西威此次申報的募資用途包含擴充產能、補充營運資金等。而2025年10月定增募資超40億元,截至2026年7月末27.8億元閒置募集資金用於購買理財產品。且德賽西威近三年累計派息超18億元,2024-2025年智能座艙產品的產能利用率下滑。
一、主營智能座艙、智能駕駛和網聯服務三大業務業績逐年增長,境外收入佔比不足11%
回溯歷史,德賽西威多年來專注於汽車電子產品的製造及銷售。2017年12月,德賽西威完成首次公開發行,登陸深交所主板。德賽西威聚焦於汽車智能化的智能座艙、智能駕駛、網聯服務三大產業,其營收及歸母淨利潤逐年增長。
1.1 聚焦智能座艙、智能駕駛、網聯服務三大核心產業,營收及歸母淨利潤逐年增長
汽車工業協會數據顯示,2026年上半年,國內新能源汽車產銷量分別為743.8萬輛和744.6萬輛,按年分別增長6.7%和7.3%,新能源汽車新車銷量達到汽車新車總銷量的49.6%。
且據德賽西威最後實際可行日期為2026年4月5日的招股書(以下簡稱「招股書」),全球汽車行業日益重視軟件及智能化,智能座艙及智能駕駛解決方案在單車價值量的佔比不斷提高。
在此背景下,德賽西威的經營業績逐年增長。
據德賽西威2025年年報,作為移動出行科技公司,德賽西威聚焦於汽車智能化的核心產業——智能座艙、智能駕駛、網聯服務。
據德賽西威2025年年報及2026年半年報,2023-2025年,德賽西威的營業收入分別為219.08億元、276.18億元、325.57億元、149.01億元;歸母淨利潤分別為15.47億元、20.05億元、24.54億元、12.45億元。
經測算,2023-2025年,德賽西威的營業收入按年增長率分別為26.06%、17.88%、1.75%;歸母淨利潤的按年增長率分別為29.62%、22.38%、1.81%。
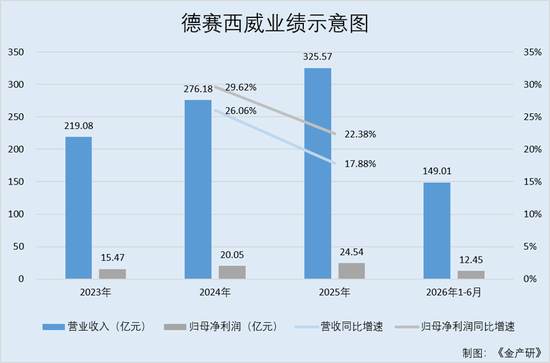
不難看出,2024-2025年,德賽西威的營業收入及歸母淨利潤保持增長,增速均超17%,其中2025年營收規模超300億元,且2026年上半年按年實現正增長。
1.2 近兩年毛利率下滑,2025年前兩大創收產品的毛利率均下降
據德賽西威2024-2025年年報及2026年半年報,2023-2025年及2026年1-6月,德賽西威的智能座艙收入分別為158.02億元、182.3億元、205.85億元、97.56億元,佔營業收入的比例分別為72.13%、66.01%、63.23%、65.48%。
同期,智能駕駛的收入分別為44.85億元、73.14億元、97億元、39.18億元,佔營業收入的比例分別為20.47%、26.48%、29.79%、26.29%;網聯服務及其他的收入分別為16.21億元、20.74億元、22.72億元、12.27億元,佔營業收入的比例分別為7.4%、7.51%、6.98%、8.23%。
其中,近兩年德賽西威的毛利率下滑。
據招股書,2023-2025年,德賽西威的毛利率分別為20%、19.9%、19.1%。
對此,德賽西威表示,其毛利率由2024年的19.9%下降至2025年的19.1%,主要由於智能駕駛產品的毛利率下降。
具體來看智能駕駛產品的毛利率,2023-2025年,德賽西威智能駕駛產品的毛利率分別為15.9%、19.9%、16.4%。同期,智能座艙產品的毛利率分別為20%、19.1%、18.8%。
可見,2024-2025年,德賽西威的毛利率均下滑。且2023-2025年及2026年1-6月,智能座艙及智能駕駛的合計收入佔比超九成,而該前兩大創收產品2025年的毛利率較2024年下滑。
1.3 自稱致力於推進全球化佈局,近三年又一期境外收入佔比不足11%
據招股書,德賽西威致力於推進全球化佈局,持續加快業務拓展、產能佈局和運營體系建設,從而提升其在全球智慧出行市場的國際競爭力。圍繞本土國際化戰略,德賽西威在全球各主要汽車市場推進研發、製造和供應鏈的本地化佈局。
在此情形下,德賽西威近三年又一期境外收入佔比不足11%。
據德賽西威2024-2025年年報及2026年半年報,2023-2025年及2026年1-6月,德賽西威的境內銷售收入分別為202.64億元、259.1億元、301.47億元、132.84億元,佔營業收入的比例分別為92.5%、93.82%、92.6%、89.15%;
同期,德賽西威境外銷售收入分別為16.44億元、17.08億元、24.1億元、16.17億元,佔營業收入的比例分別為7.5%、6.18%、7.4%、10.85%。
可見,德賽西威是一家移動智能化科技平台公司,收入主要來自智能座艙、智能駕駛、網聯服務三大業務,報告期內智能座艙、智能駕駛貢獻的收入佔比合計超九成,而該兩大業務2025年的毛利率下滑。此外,德賽西威自稱致力於推進全球化佈局,持續加快業務拓展,2023-2025年及2026年1-6月,德賽西威的境外收入佔比不足11%。
二、無人配送車新業務尚未產生收入,研發投入佔比低於同行均值
汽車行業步入結構性調整周期,受車規級核心零部件供給趨緊、原材料價格波動、行業競爭加劇等因素影響,行業面臨保供穩產與成本管控雙重挑戰。而德賽西威稱拓展無人配送車等新興智能市場打造第二增長曲線,2025年9月宣佈推出無人配送車品牌「川行致遠」,同年年末無人配送車尚未產生任何收入。
2.1 稱拓展無人配送車等新興智能市場打造第二增長曲線,2025年末無人配送車品牌「川行致遠」尚未產生收入
據招股書,德賽西威表示計劃將在智能汽車領域積累的車規級研發體系、製造工藝與質量控制能力,拓展並應用於無人配送車與智能機器人等新興智能市場,打造其業務的第二增長曲線。
此外,德賽西威於2025年9月宣佈推出無人配送車品牌「川行致遠」,並於2025年11月推出面向智能機器人的基座AI Cube。
無人配送車市場的企業收入主要來源於無人配送車輛的商業化運營、技術服務授權以及配套的軟硬件解決方案。而截至2025年底,無人配送車及AI Cube尚未產生任何收入。
據2026年半年度報告,報告期內,機器人域控產品已實現量產,並同步開展多種方案的開發,未來將持續攜手多傢俱身智能企業開展深度戰略合作。「川行致遠」低速無人車目前已在廣東多地投放車輛開啓運營,並與多家客戶達成合作意向,陸續推進交付。
不難看出,2025年9月,德賽西威宣佈推出無人配送車品牌「川行致遠」,並於2025年11月推出面向智能機器人的基座AI Cube,截至2025年末,無人配送車及AI Cube尚未產生任何收入。2026年上半年,「川行致遠」低速無人車與多家客戶達成合作意向,陸續推進交付。
而德賽西威的研發投入佔比不及同行均值。
2.2 2023-2025年,德賽西威的研發投入佔比低於同行均值
據德賽西威2025年8月18日出具的《2024年度向特定對象發行A股股票募集說明書(註冊稿)》,德賽西威的A股可比上市公司主要為寧波均勝電子股份有限公司(以下簡稱「均勝電子」)、北京經緯恒潤科技股份有限公司(以下簡稱「經緯恒潤」)、惠州市華陽集團股份有限公司(以下簡稱「華陽集團」)。上述上市公司主營業務覆蓋智能駕駛及智能座艙,具有一定的規模,可比業務下游客戶主要系整車廠商。
據上述3家可比上市公司2023-2025年度報告,2023-2025年,均勝電子研發投入佔營業收入的比例分別為6.55%、6.6%、7.22%;經緯恒潤研發投入佔營業收入的比例分別為22.88%、22.36%、15.45%;華陽集團研發投入佔營業收入的比例分別為9.03%、8.19%、7.6%。
經測算,同期,上述三家可比公司的研發投入佔營業收入的比例平均值分別為12.82%、12.38%、10.09%。
而據德賽西威2024-2025年度報告,2023-2025年,德賽西威研發投入佔營業收入的比例分別為9.26%、7.94%、8.1%。
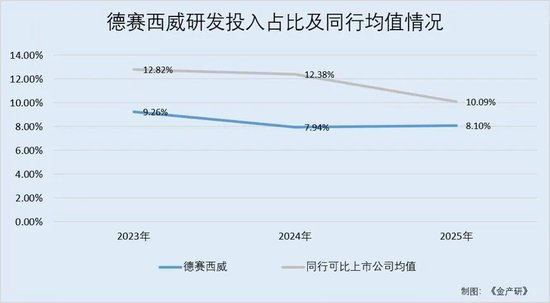
可見,2024-2025年,德賽西威的研發投入佔比先減後增,其2025年的研發投入佔比仍低於2023年。且2023-2025年,德賽西威的研發投入佔比低於同行均值。
三、應收款佔比超三成且高於同行均值,存貨逐年攀升至逾60億元
需要指出的是,德賽西威的客戶主要是整車廠。報告期內,德賽西威對前五大客戶的收入佔比超五成。與此同時,德賽西威的供貨商主要是芯片、顯示模塊、PCBA及各種電子組件的供貨商,報告期內德賽西威對前五大供應商的採購佔比走高。
3.1 前五大客戶收入佔比超五成,2025年與原第一大客戶的交易額由2024年的66.04億元降至43.35億元
需要指出的是,報告期內,德賽西威前五大客戶收入佔比過半。
據招股書,2023-2025年,德賽西威對五大客戶的銷售額分別為119.06億元、163.7億元及180.77億元,分別佔各自期間銷售總額的54.3%、59.3%及55.5%。
同期,德賽西威對最大客戶的銷售額分別為49.97億元、66.04億元及47.28億元,分別佔各自期間銷售總額的22.8%、23.9%及14.5%。
值得注意的是,2023-2024年德賽西威最大客戶均為電動車製造商客戶A,向德賽西威採購的產品主要是智能座艙產品、智能駕駛產品及其他。而2025年,德賽西威對客戶A的銷售額由2024年度的66.04億元,降至43.35億元。
問題尚未結束。
3.2 截至2026年6月末應收款超100億元,2023-2025年末及2026年6月末應收款佔營收比重超三成且高於同行均值
據德賽西威的2024-2025年度報告及2026年半年度報告,2023-2025年末及2026年6月末,德賽西威應收票據分別為0.14億元、0.67億元、2.42億元、3.16億元,應收賬款分別為71.68億元、96.04億元、97.78億元、87.37億元,應收款項孖展分別為15.48億元、16.8億元、24.04億元、20.78億元。
經測算,同期,德賽西威的應收票據、應收賬款及應收款項孖展合計(以下合稱為「應收款」)分別為87.3億元、113.5億元、124.24億元、111.31億元,佔營業收入的比例分別為39.85%、41.1%、38.16%、74.7%。
據三家可比公司2024-2025年度報告,經測算,2023-2025年末及2026年6月末,均勝電子、經緯恒潤及華陽集團的應收款佔營業收入比例的平均值分別為32.87%、36.85%、33.2%、66.46%。

也就是說,截至2026年6月末,德賽西威的應收款超110億元,且2023-2025年末及2026年6月末應收款佔營收比重超三成,高於同行均值。
另一方面,報告期內,德賽西威對前五大供應商的採購佔比呈上升趨勢。
3.3 存貨逐年攀升至超60億元,2025年計提存貨跌價準備3.08億元
據招股書,德賽西威向第三方供貨商採購產品中使用的原材料及零部件。於往績記錄期間,原材料成本佔總銷售成本的主要部分,主要包括芯片、顯示模塊、PCBA及各種電子組件。2023-2025年,原材料成本分別為159.39億元、203.52億元及241.83億元,分別佔相應年度總銷售成本的90.9%、92%及91.8%。
2023-2025年,德賽西威對前五大供貨商的採購額分別為45.24億元、81.12億元及105.41億元,分別佔各自期間採購總額的28.8%、39.1%及41.1%。同期,德賽西威向最大原材料供貨商的採購額分別為12.65億元、27.29億元及36.42億元,分別佔各自期間採購總額的8%、13.1%及14.2%。
且德賽西威表示,於往績記錄期間,德賽西威絕大部分電子零部件乃向海外供貨商採購,因此其產量及單位生產成本取決於以具競爭力的價格及足夠數量獲得關鍵原材料的能力。例如,德賽西威的關鍵原材料之一,即存儲芯片的價格過往曾經歷大幅波動,並不能保證德賽西威能夠將原材料成本增加的所有或任何部分轉嫁給客戶。若此情形發生,毛利率及經營業績將受到重大不利影響。
除此之外,德賽西威的存貨逐年攀升。
據招股書及2026年半年度報告,2023-2025年末及2026年二季度末,德賽西威的存貨分別為32.6億元、36.96億元、47.89億元及69.94億元。
經測算,2026年上半年存貨較2025年末增加46.04%,且2026年6月末存貨佔總資產比重升至22.95%。
據德賽西威2026年3月5日出具的2025年度計提資產減值準備公告,2025年,德賽西威計提信用與資產減值準備合計4.31億元,佔當年歸母淨利潤的17.58%。同期,資產減值準備4.03億元,其中存貨跌價準備3.08億元。
簡言之,報告期內,德賽西威的前五大客戶收入佔比超五成的同時,其對前五大供應商的採購佔比逐年抬升。且2023-2025年末及2026年6月末,德賽西威應收款佔營收比重超三成且高於同行均值。而截至2026年6月末,德賽西威的存貨攀升至69.94億元,而2025年計提存貨跌價準備3.08億元。
四、募資擴產而智能座艙產能利用率下滑,購買逾27億元理財且三年派息超18億元反募資補流
回溯歷史,2025來10月,德賽西威通過定增募資超40億元,截至2026年7月末27.8億元閒置的募集資金用於理財產品。此外,德賽西威募資補血的另一面,其資產負債率走低且賬上貨幣資金超8億元,近三年累計派息超18億元。
4.1 募資用途包括擴充產能,2024-2025年智能座艙產品的產能利用率下滑
招股書顯示,此次上市募資用途包括研發計劃,推動智能汽車解決方案持續升級迭代以及深入推動車規級智能化技術能力外溢,規模化落地無人配送車與智能機器人等更廣泛的智能應用;擴充其產能,計劃在成都建設第二期生產工廠;戰略及行業相關的投資與收購;營運資金及其他一般公司用途。
擴充產能方面,該等新生產設施擬提升德賽西威在國內的區域製造及交付能力,支持多個地點的協調產能部署,並更好地滿足全國客戶的交付要求。預期其將主要用於智能座艙及智能駕駛產品的生產。新設施預期將配備尖端自動化生產線、高精度加工設備及輔助工具,助力其實現更高的生產效率及規模效益。
2023-2025年,德賽西威智能座艙產品的設計產能分別為2,008.5萬件、2,104萬件、2,239.5萬件,利用率分別為91.4%、89.7%、85%。同期,智能駕駛產品的設計產能分別為748.8萬件、808.9萬件、1,752.6萬件,利用率分別為90.5%、83.7%、90.5%。
不難看出,此次上市,德賽西威募資用途包含擴充產能、智能座艙及智能駕駛產品的生產。而2024-2025年,智能座艙產品的產能利用率下滑,智能駕駛產品的產能利用率尚未飽和。
4.2 募資用途包含營運資金及其他一般公司用途,2025年10月定增的募集資金截至2026年7月末27.8億元用於理財產品
據德賽西威2025年10月9日簽署的2024年度向特定對象發行A股股票上市公告書及2025年報,德賽西威該次向特定對象發行新增股份41,893,333股於2025年10月24日上市,募資淨額為43.93億元。募集資金擬用於德賽西威汽車電子中西部基地建設項目(一期)、智能汽車電子系統及部件生產項目、智算中心及艙駕融合平台研發項目,達到預定可使用狀態日期分別為2028年5月31日、2026年12月31日、2029年5月31日。
此外,據德賽西威2026年8月14日發布的《關於使用部分閒置募集資金臨時補充流動資金的公告》,截至2026年7月31日,前次定增的募集資金累計投入金額15.82億元。同期,德賽西威募集資金專戶餘額為7,369.22萬元(含利息收入),另有27.8億元募集資金用於理財產品。
也就是說,截至2026年7月末27.8億元募集資金用於理財產品。
4.3 資產負債率走低且賬上貨幣資金超8億元,近三年累計派息超18億元
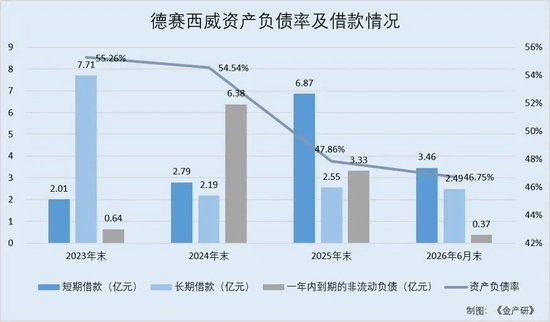
據德賽西威2024-2025年報及2026年半年報,2023-2025年末及2026年6月末,德賽西威的資產總計分別為180.14億元、214.83億元、298.45億元、304.78億元,負債合計分別為99.54億元、117.18億元、142.83億元、142.49億元。
經測算,同期,德賽西威的資產負債率分別為55.26%、54.54%、47.86%、46.75%,呈下滑趨勢。
另一方面,2023-2025年及2026年上半年各期末,德賽西威的短期借款分別為2.01億元、2.79億元、6.87億元、3.46億元,長期借款分別為7.71億元、2.19億元、2.55億元、2.49億元,一年到期的非流動負債分別為0.64億元、6.38億元、3.33億元、0.37億元。
即同期,德賽西威的長短期借款及一年內到期的非流動負債合計分別為10.36億元、11.37億元、12.75億元、6.32億元。
貨幣資金方面,2023-2025年及2026年上半年各期末,德賽西威的貨幣資金分別為12.76億元、7.75億元、14.48億元、8.95億元。
2023-2025年及2026年1-6月,德賽西威經營活動產生的現金流量淨額分別為11.41億元、14.94億元、28.84億元、10.63億元;同期,德賽西威期末現金及現金等價物餘額分別為11.33億元、7.21億元、14.16億元、8.45億元。
與此同時,2023年度至2025年度,德賽西威的現金派息金額(含稅)分別為4.66億元、6.66億元和7.42億元,三年累計派息18.75億元。
由上可知,德賽西威此次申報港股的募資用途包含擴充產能、營運資金及一般公司用途等。其中,2024-2025年,德賽西威智能座艙產品的產能利用率下滑。募資補血的另一面,2025年10月德賽西威通過定增募資超40億元,其中截至2026年7月末,27.8億元募集資金用於理財產品。不僅如此,近三年來,德賽西威的資產負債率走低,累計派息超18億元,截至2026年6月末賬上「趴」着逾8億元貨幣資金。
五、結語
綜上而言,作為一家移動智能化科技平台公司,德賽西威的收入主要來自智能座艙、智能駕駛、網聯服務三大業務,其中智能座艙與智能駕駛合計的收入佔比超九成。回溯其業績,2024-2025年及2026年上半年,德賽西威的營收及歸母淨利潤均保持增長。而德賽西威近兩年的毛利率下滑,2025年前兩大創收產品的毛利率均下降。
值得一提的是,德賽西威稱拓展無人配送車等新興智能市場打造第二增長曲線,2025年末無人配送車品牌「川行致遠」尚未產生收入。且2023-2025年,德賽西威的研發投入佔比低於同行均值。此外,報告期內,德賽西威前五大客戶收入佔比超五成的同時,其應收款佔比高於同行均值,且截至2026年6月末存貨攀升至超60億元。不僅如此,德賽西威此次申報港股的募資用途包含擴充產能、營運資金及一般公司用途等,而2024-2025年智能座艙產品的產能利用率下滑。募資補血的另一面,德賽西威資產負債率走低且賬上貨幣資金超8億元,近三年累計派息超18億元。
免責聲明:本研究分析系基於我們認為可靠的或已公開的信息撰寫,我們不保證文中數據、資料、觀點或陳述不會發生任何變更。在任何情況下,本研究分析中的數據、資料、觀點、或所表述的意見,僅供信息交流、分享、參考,並不構成對任何人的投資建議。在任何情況下,我們不對任何人因使用本研究分析中的任何數據、資料、觀點、內容所引致的任何損失負任何責任,閱讀者自行承擔風險。本研究分析,主要以電子版形式分發,也會輔以印刷品形式分發,版權均歸金產研所有。未經我們同意,不得對本研究分析進行任何有悖原意的引用、刪節和修改,不得用於營利或用於未經允許的其它用途。
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。