摘要
AI革命將深刻重塑全球經濟,已成為廣泛共識,但這場技術革命究竟會把通脹帶往何方,仍存在明顯分歧:一方面,算力、芯片與數據中心投資快速擴張可能推高通脹;另一方面,生產率提升與勞動替代又可能帶來持續的「去通脹」力量。為釐清上述分歧,我們綜合歷史經驗與理論推演,把技術革命影響通脹的機制歸納為供給效應、預期效應、替代效應和瓶頸效應,討論這四種機制的相對強弱與兌現時序。與以往技術革命相比,AI革命的技術擴散更快,替代層級更高,預期分化更大,可能重塑勞動力市場,在需求側形成更強的「去通脹」壓力。因此,即使短期通脹有所抬升,中長期「去通脹」壓力可能高於以往技術革命。中國已處於低通脹環境,面臨挑戰尤為突出。應對新形勢,財政政策可考慮聚焦收入分配、就業支持和社會保障,貨幣政策則可精準前瞻,相對寬鬆,避免把生產率改善誤判為通脹風險。
正文
一、以史為鑑:過去兩次技術革命均伴隨「去通脹」
(一)薩伊定律——「供給創造需求」
技術革命如何影響通脹,一個自然的分析起點是薩伊定律。技術進步首先表現為生產率提升和供給能力擴張,而其對通脹的影響,關鍵取決於新增供給能否同時形成與之匹配的需求。古典經濟學中的薩伊定律後來常被概括為「供給創造需求」。其基本思想是,生產在創造商品的同時也創造收入和購買力;收入既可以用於消費,也可以形成儲蓄,只要儲蓄重新投入生產性用途,就不會造成總需求的永久損失。後來的古典經濟學進一步發展出由利率協調儲蓄與投資的理論。按照這一邏輯,生產擴張通常能夠形成與之相應的購買力,供給與需求因而可以大體同步擴張,持續而普遍的生產過剩難以長期存在。將這一邏輯延伸至技術革命,如果新增供給能夠同步創造相應需求,生產率提升就主要表現為更高的實際產出和社會福利,而不會持續、系統性地改變通脹水平。
(二)過去兩次技術革命中新供給確實創造了新需求,但供需擴張不同步,帶來「去通脹」壓力
過去兩次技術革命的經驗顯示,「供給創造需求」的機制確實存在,但不意味着供需能夠自動同步均衡。技術進步創造的需求在規模、結構和時點上未必始終與快速擴張的供給能力相匹配,兩次技術革命均伴隨明顯的「去通脹」。
19世紀後期,大規模機械化、鐵路擴張和規模化生產推動美國生產率與實際產出快速提高,供給能力加速擴張。與此同時,金本位對名義需求擴張形成約束。1870年代至1890年代中期,美國總體價格水平累計下降約三成。這一長期價格下行的過程還伴隨多次金融危機和經濟調整,一度被稱為「大蕭條」(Great Depression),1929年危機後,這一稱謂逐漸讓位於新的大蕭條,改稱「長蕭條」(Long Depression)。Bordo, Lane and Redish(2004)的歷史分解表明,這一時期的價格下降同時受到正向供給衝擊和偏緊貨幣衝擊的影響,其中生產率提升和供給擴張是重要力量。第二次工業革命由此呈現出典型的「高增長、低通脹甚至價格下降」特徵:當生產率和供給能力快速提升,而需求未能以同樣速度擴張時,技術進步就會形成明顯的去通脹壓力。
信息革命期間,類似的供需相對變化再次出現。20世紀90年代,個人電腦加速普及、互聯網快速擴張、通信技術持續進步,美國勞動生產率明顯提高,實際產出增長加快。1990年代後期,美國總需求保持強勁,但生產率提高和供給能力的顯著擴張緩解了價格壓力,經濟呈現「高增長、低失業與低通脹」並存的格局。2000年前後,前期IT投資形成的大量產能集中釋放,儘管高科技產品需求快速增長,但新增供給擴張得更快,通信等行業逐漸出現明顯的產能過剩。互聯網泡沫破裂後,投資需求大幅收縮,而生產率繼續保持較快增長,經濟閒置程度上升,進一步強化了低通脹環境。信息革命期間,美國通脹中樞顯著下移,CPI 按年由1990年前後的5%-6%逐步回落,1997-1998年一度降至約1.5%,2001-2002年部分月份再次低於2%,呈現明顯的去通脹特徵。
兩次技術革命經驗表明,新供給確實能夠創造新的消費和投資需求,但不存在保證總需求與供給能力自動、同步擴張的機制。當供給能力擴張更快時,技術進步就會表現為去通脹壓力,此時薩伊定律並不成立。
(三)薩伊定律的歷史批判:長期收入分配問題與短期有效需求問題
薩伊定律的問題,在於生產所創造的收入並不會自動、充分地轉化為與新增供給相匹配的需求。按照「供給創造需求」的邏輯,生產在創造商品的同時也創造相應收入,只要這些收入能夠順利轉化為消費和投資,普遍性的生產過剩就難以持續。但歷史上的周期性危機表明,生產、收入與最終需求之間並不存在自動、無摩擦的轉化機制。馬克思和凱恩斯分別從長期收入分配問題與短期有效需求不足問題兩個角度,對這一邏輯進行了批判。
馬克思聚焦長期收入分配問題。資本積累和技術進步能夠持續提高生產能力,但生產出來的商品只有被市場購買,其中包含的價值才能最終實現。如果生產率提升帶來的新增收入更多集中於資本和高收入群體,而勞動收入增長相對滯後,社會消費能力就可能跟不上生產能力擴張。投資雖然能夠形成當期需求,但同時也會進一步擴大未來產能。因此,當生產能力擴張長期快於最終需求增長時,價值實現的約束會不斷積累,並可能表現為生產過剩和周期性危機。
凱恩斯聚焦短期有效需求不足問題。收入形成以後,並不會自動全部轉化為消費,儲蓄也不會僅靠利率調整自動轉化為投資。企業投資取決於預期收益、利率和對未來的信心,具有較強的不穩定性。當預期轉弱、動物精神下降時,即便利率下降,投資也可能不足,並進一步拖累就業、收入和消費。經濟因此可能停留在低於充分就業的水平,生產所創造的收入並不能保證形成足夠的有效需求。
過去的技術革命同時體現了這兩類問題。從長期看,技術進步會改變就業結構和收入分配,進而影響新增收入向消費需求的轉化。第二次工業革命推動勞動力由農業向工業和服務業轉移,信息革命則進一步加快了就業結構分化。計算機和自動化更多替代常規性任務,高技能和部分低技能崗位擴張,中等技能崗位相對收縮,形成明顯的就業極化(Autor and Dorn,2013)。與此同時,生產率紅利並未按年例轉化為廣泛的勞動收入增長。根據WID數據,美國前1%人口收入佔比由1980年的10.4%上升至2000年的17.3%。從短期看,技術擴散還會通過投資預期、資本開支和就業波動影響有效需求。當企業對新技術的盈利前景過度樂觀或突然轉弱時,投資和就業都可能出現較大波動,並通過乘數效應放大總需求變化。
二、技術革命如何影響通脹:從薩伊定律到四大影響機制
前文的討論表明,技術進步不僅會提高生產能力,也會通過收入、消費、投資和要素分配等渠道影響需求。為了進一步釐清這些變化如何作用於通脹,我們先從一個簡化情景出發,再逐步引入現實中的主要摩擦,從而識別技術革命影響通脹的不同機制。
(一)從簡化世界到現實世界
設想一個簡化經濟體:技術進步創造的新增收入能夠及時、充分地轉化為消費和投資,名義需求與潛在供給同步擴張;價格和工資能夠即時充分調整;經濟主體不會提前對未來技術紅利作出反應;技術紅利在不同人群間均等分配;關鍵生產要素不存在短期供給約束。在這一基準情形下,技術進步雖然提高生產率和潛在產出,但不會造成持續的供需錯配,主要表現為實際產出和社會福利提高,而不會系統性改變通脹水平。現實經濟中,上述條件往往難以同時成立。價格和工資存在粘性,企業和居民會根據對未來技術紅利的預期調整當前投資和消費,技術進步還可能改變資本與勞動之間的收入分配,而部分關鍵生產要素在短期內也存在供給約束。這些現實摩擦會使技術進步對供給和需求產生不同的影響,並進一步改變通脹的方向和幅度。
為了更好地刻畫現實世界,我們構建了一個擴展版多部門新凱恩斯模型,在基準情形上逐步引入價格與工資粘性、預期偏差、收入分配差異以及關鍵生產要素的短期供給約束。模型採用CES生產函數刻畫資本與勞動之間不同程度的替代關係,並引入異質性家庭,允許勞動收入與資本收入具有不同的邊際消費傾向,從而使技術進步引起的要素替代和收入分配變化進一步作用於總需求。同時,模型加入關鍵投入品的短期供給約束,以刻畫技術革命初期資本開支快速擴張可能形成的供給瓶頸。模型的具體結構、均衡條件和參數設定見附錄。在這一框架下,技術進步主要通過供給效應、預期效應、替代效應和瓶頸效應四條渠道影響通脹。不同機制的作用方向和兌現時序並不相同,其相對強弱共同決定技術革命最終呈現通脹還是去通脹特徵。
(二)技術進步影響通脹的四大機制
1.供給效應:生產率提高壓低通脹
技術進步提高生產率,推升潛在產出。如果名義需求無法同步擴張,實際產出對潛在產出的追趕就會滯後,形成負產出缺口並壓低通脹。與此同時,在工資存在粘性的情況下,名義工資難以及時跟隨勞動生產率上升,單位勞動成本下降,企業實際邊際成本隨之降低,進一步強化去通脹壓力。因此,生產率提升越快,而需求、工資和價格調整越慢,供給效應帶來的去通脹壓力就越強。
圖表1:生產率提升越快,通脹下行壓力越大
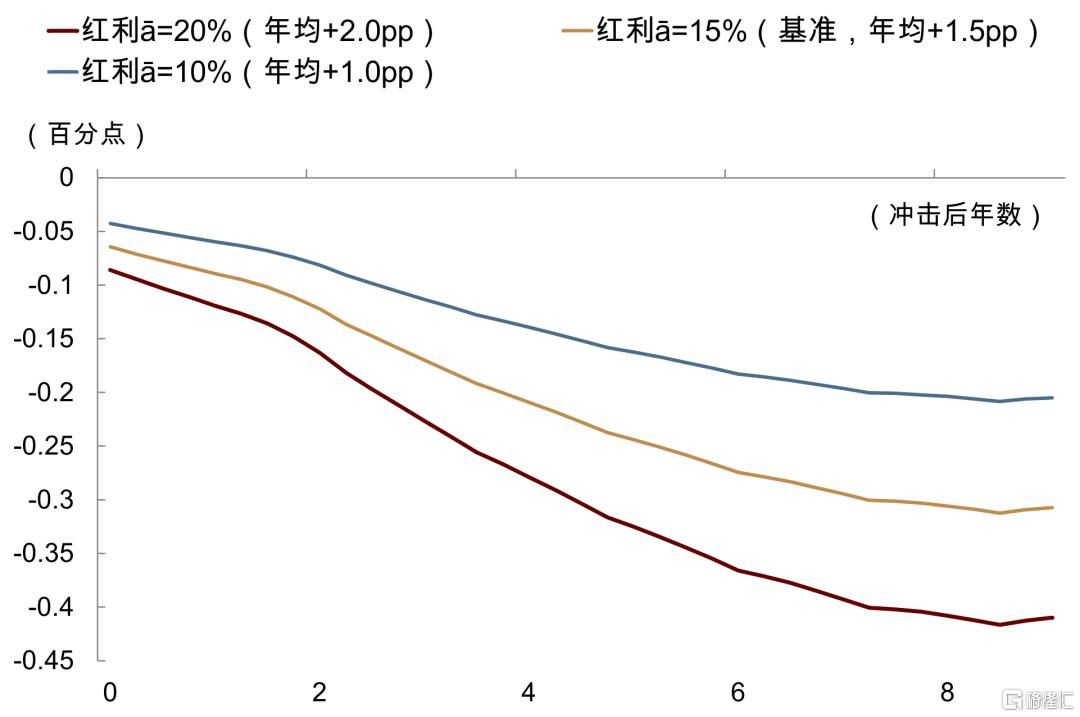
注:ā為累計生產率增幅,並在10年內均勻釋放;總增幅越大,每年的生產率提升越多,表現為技術進步越快。相關數據為內部模擬數據,由擴展版多部門新凱恩斯模型計算得到,用於展示對應機制對通脹的方向性作用,非真實情況;模型設定與求解方法見附錄 資料來源:中金公司研究部
2.預期效應:樂觀預期推高通脹
技術革命對通脹的影響,不僅取決於生產率已經提高多少,也取決於市場相信未來的技術紅利有多大。如果大量生產率紅利尚未兌現,卻已經被家庭和企業提前計入決策,未來收入和利潤便會轉化為今天的消費和投資:家庭因預期永久收入提高而增加當前消費,企業因預期未來市場擴大、資本回報上升而提前增加資本開支。此時,未來的供給能力尚未形成,需求卻已經提前釋放,從而形成正產出缺口並推高通脹。因此,對未來技術紅利的預期越樂觀、需求前置程度越高,預期效應帶來的通脹壓力越強。
圖表2:對未來技術紅利的預期越強,通脹壓力越大
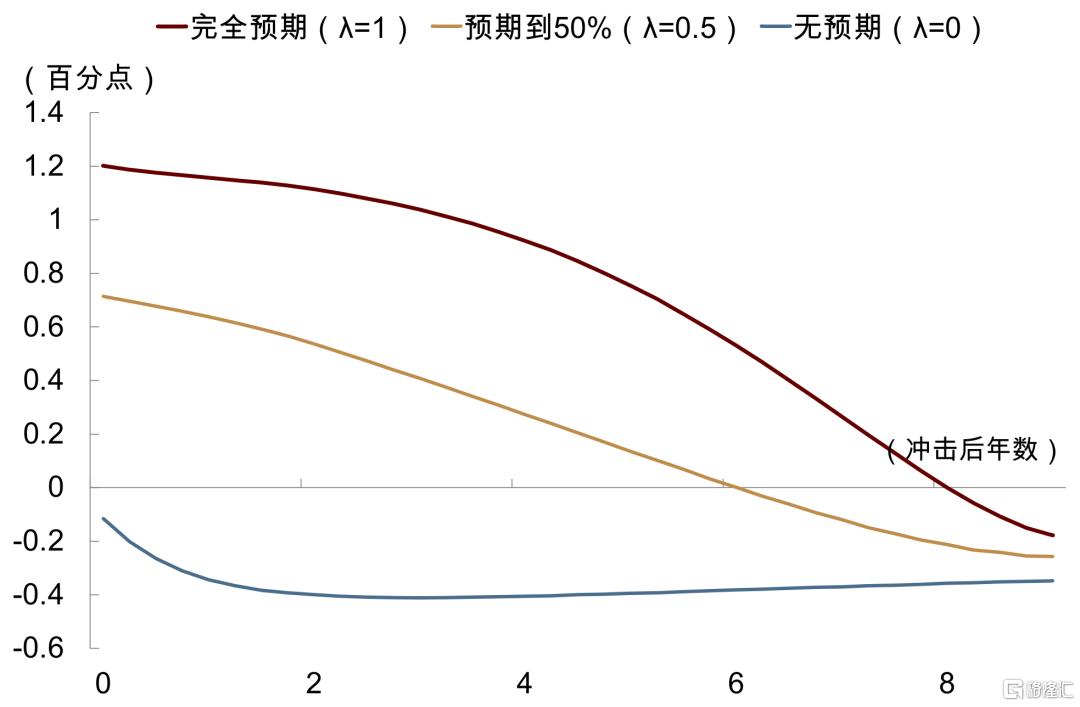
注:λ是預期強度,值越大表示對技術紅利的預期越樂觀。相關數據為內部模擬數據,由擴展版多部門新凱恩斯模型計算得到,用於展示對應機制對通脹的方向性作用,非真實情況;模型設定與求解方法見附錄 資料來源:中金公司研究部
3.替代效應:勞動收入份額下降,抑制總需求與通脹
如果技術進步顯著提高資本對勞動的替代能力,勞動收入份額可能下降,更多新增收入流向資本所有者。由於資本所有者和高收入群體的邊際消費傾向通常低於普通勞動者,收入向低邊際消費傾向群體集中,會降低全社會消費傾向,使技術進步創造的新增收入更難充分轉化為最終需求,從而形成去通脹壓力。因此,技術對勞動收入份額的壓制越明顯、不同收入群體邊際消費傾向的差異越大,收入再分配對總需求和通脹的抑制作用就越強。
圖表3:勞動者和資本所有者消費傾向差距越大,去通脹壓力越大
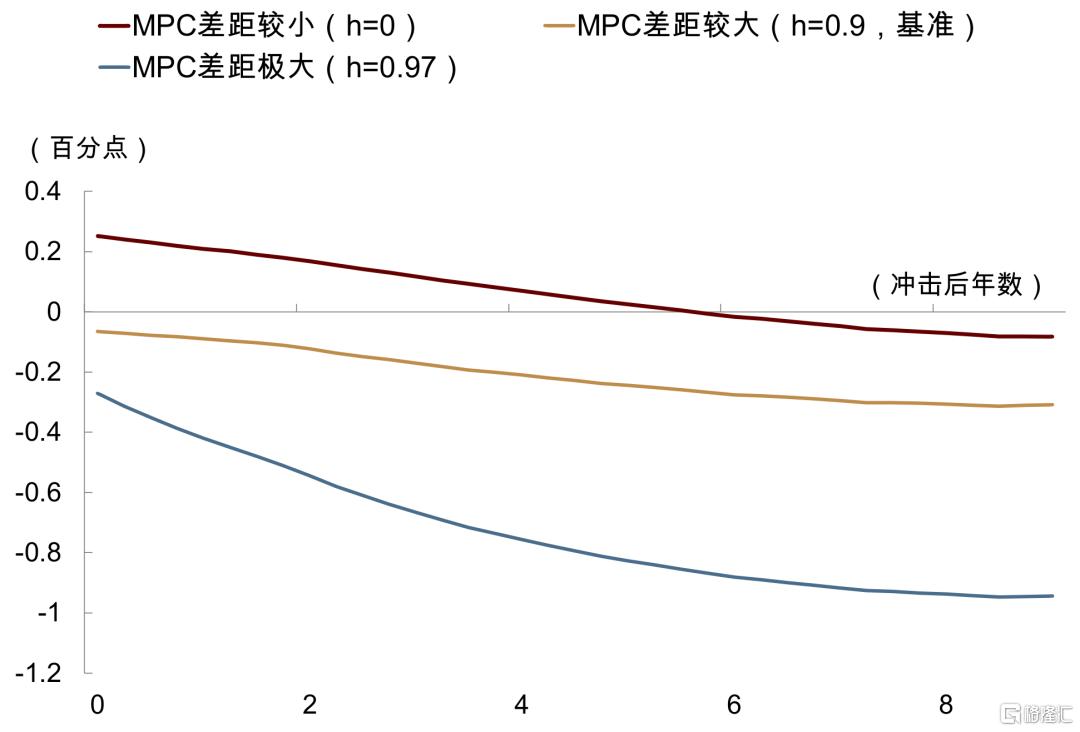
注:h為儲蓄家庭外部消費習慣(短期 MPC 差異的代理變量),值越大表示勞動收入者與資本收入者邊際消費傾向差異越大。相關數據為內部模擬數據,由擴展版多部門新凱恩斯模型計算得到,用於展示對應機制對通脹的方向性作用,非真實情況;模型設定與求解方法見附錄 資料來源:中金公司研究部
4.瓶頸效應:關鍵生產要素稀缺,短期推高通脹
技術革命初期往往伴隨資本開支快速擴張,對關鍵生產要素的需求可能在短時間內集中釋放。如果相關投入品供給缺乏彈性,其價格便會快速上漲,形成局部供給瓶頸。理論上,關鍵投入品價格上漲會擠出其他商品需求,其他價格下降可以部分抵消這一影響;但在價格存在粘性的情況下,其他商品價格難以及時下調,局部相對價格上漲便更容易轉化為總體通脹。此外,如果投資品和消費品共用芯片、能源、存儲等上游投入,價格衝擊還會沿生產網絡向其他部門傳導,進一步放大瓶頸型通脹。因此,資本開支擴張越快、關鍵投入越稀缺、短期供給彈性越低,瓶頸效應帶來的通脹壓力就越強。
圖表4:關鍵投入越稀缺,短期通脹壓力越大
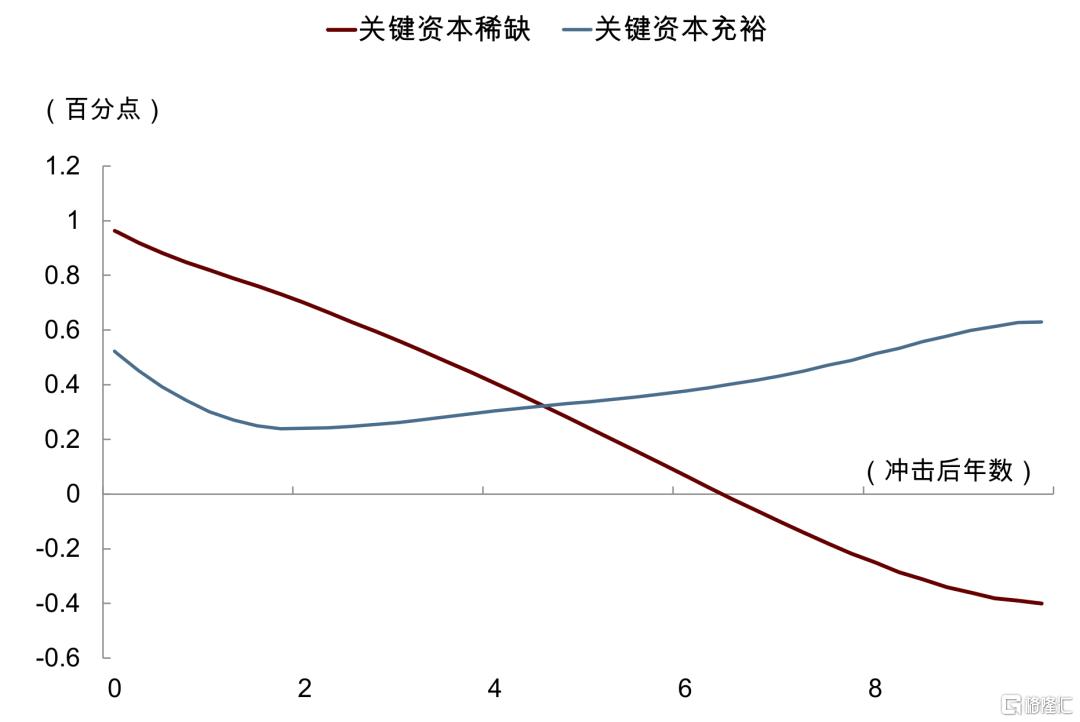
注:相關數據為內部模擬數據,由擴展版多部門新凱恩斯模型計算得到,用於展示對應機制對通脹的方向性作用,非真實情況;模型設定與求解方法見附錄 資料來源:中金公司研究部
由此可見,技術革命究竟帶來通脹還是去通脹,並不只取決於技術最終能夠提高多少生產率,而取決於四種機制的相對強弱及其兌現時序:生產率紅利釋放得有多快,市場對未來紅利提前定價了多少,資本對勞動的替代有多深,技術紅利如何在勞動與資本之間分配,以及資本開支是否率先遭遇關鍵要素瓶頸。不同階段主導機制的切換,決定了技術革命通脹效應的方向。這也構成了後文判斷AI革命為何可能呈現「短期推高通脹、中長期壓低通脹」的理論基礎。
三、AI時代:短期推高通脹,長期壓低通脹,去通脹壓力或高於以往技術革命
(一)AI擴散速度更快,瓶頸效應率先顯現,供給效應仍待釋放
AI的擴散速度顯著快於以往技術革命。ChatGPT誕生不到4年,AI已經迅速進入居民生活和企業生產。當前美國成年人中,接近一半已經使用過AI聊天機器人,就業人口中使用AI處理工作任務的比例也已接近四成,明顯快於個人電腦與互聯網發展初期的滲透速度。更快的技術擴散意味着AI對經濟的影響也可能以更快的速度體現出來。
圖表5:AI革命的滲透速度明顯快於以往技術革命
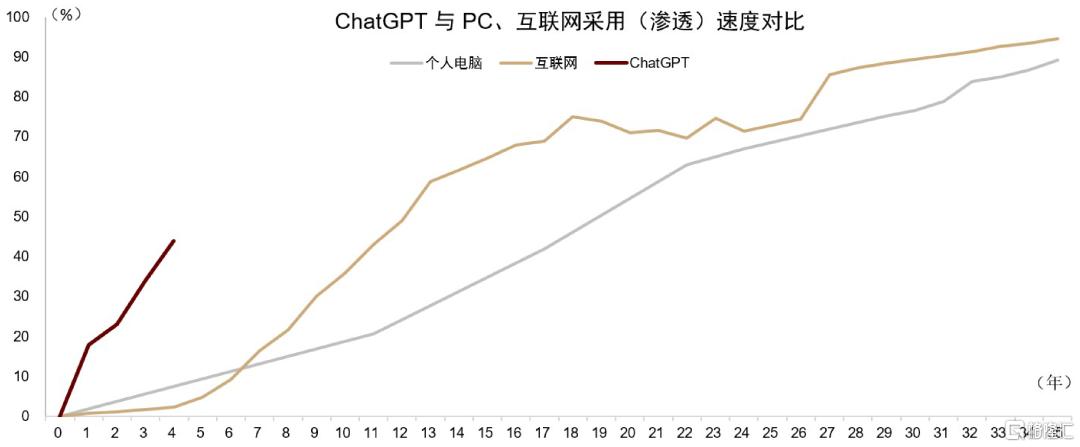
注:個人電腦的統計數據存在中斷,當前展示結果為已有數據點直接連接後繪製。ChatGPT為成年人使用比例,PC、互聯網為家庭滲透率 資料來源:FRED,World Bank,https://ourworldindata.org/grapher/technology-adoption-by-households-in-the-united-states,https://www.pewresearch.org/internet/2026/06/17/americans-and-ai-2026-chatbots-smart-devices-and-views-on-impact/,中金公司研究部
在任務層面,AI降本增效的證據已經較為充分。實證研究顯示,應用AI後,客服人員每小時解決的工單數量提高約14%—15%,且對低經驗勞動者的改善更加明顯(Brynjolfsson, Li and Raymond,2025);在諮詢等複雜認知任務中,AI也能夠明顯縮短任務完成時間,並在其能力邊界內提高工作質量(Dell’Acqua et al.,2026)。這說明AI已經能夠在具體生產任務中顯著提升效率。
但在宏觀層面,AI提高生產率的證據尚不充分,供給效應仍待釋放。首先,勞動生產率並不是識別技術進步的最佳指標。即使全要素生產率沒有明顯提高,僅靠資本深化,也可以推動單位勞動產出上升。近年美國勞動生產率確實有所加快,但AI資本開支快速增長本身就在大幅增加資本投入;相比之下,更能反映技術進步的「經產能利用率調整的TFP」(utilization-adjusted TFP)仍處於相對低位,與互聯網革命1996—2005年期間的生產率躍升相比仍有明顯差距。換言之,當前宏觀數據中已經能夠看到AI資本開支帶來的資本深化,卻尚未看到與之匹配的全要素生產率躍升,AI真正的供給效應仍有待釋放。
圖表6:AI革命期間全要素生產率(TFP)尚未加速增長,符合IT革命期間TFP的「J曲線」特徵
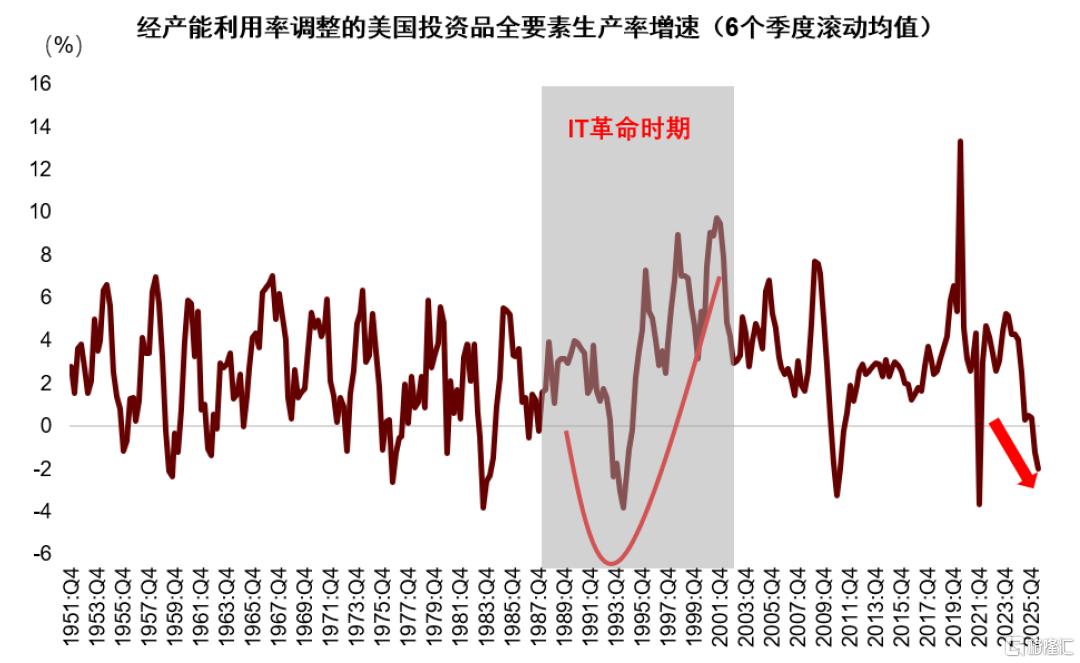
注:數據截止到2026Q2 資料來源:舊金山聯儲,中金公司研究部
其次,需要區分「AI投資推高GDP」與「AI提高生產率」。近兩年AI Capex快速增長,本身已經對美國經濟增長形成顯著拉動。聖路易斯聯儲估算,美國AI相關四類投資對2025年前三季度實際GDP增長的貢獻合計達到39%。但這主要反映資本形成直接進入GDP,而不是AI已經通過提高TFP顯著擴大經濟的供給能力。換言之,當前宏觀層面率先兌現的是「投資紅利」,而非「生產率紅利」。這也意味着,AI完全可能在生產率提升帶來的供給效應尚未充分顯現之前,先通過投資需求和關鍵投入品瓶頸推高通脹。
不過,全要素生產率尚未提升,並不意味着AI未來難以形成顯著的生產率紅利。這是通用技術擴散的歷史共性。歷史上,從技術突破到宏觀生產率提升通常存在較長時滯,呈現典型的生產率「J曲線」。新技術真正轉化為生產率,不僅要求技術本身可用,還需要企業圍繞新技術重新設計生產流程、組織結構和商業模式。19世紀末至20世紀初,如果工廠只是以電動機簡單替代蒸汽機,而繼續沿用原有集中動力和生產線佈局,其生產率改善較為有限;只有隨着分佈式動力和生產組織重新設計,電氣化的生產率紅利才真正釋放(David,1990)。AI同樣可能經歷類似過程。此外,AI主要作用於信息處理、分析、決策和知識生產,很多效率提升表現為質量改善而非數量增長。一般來說,國民賬戶對這類產出質量改善的捕捉相對困難(Schreyer,2012)。因此,AI當前很可能仍處於「微觀效率已經出現、宏觀生產率尚待兌現」的階段。
也正因為AI擴散和資本開支走在生產率兌現之前,瓶頸效應反而率先顯現。AI資本開支在短時間內集中釋放,對先進芯片、存儲、服務器、電力和數據中心等關鍵投入形成巨大需求,而這些生產要素的供給能力無法同步調整,價格由此快速上漲。存儲提供了一個具有代表性的跨時代對照。1993年住友化學樹脂工廠火災曾造成DRAM價格大幅上漲,1995年前後PC升級又推升存儲需求;相比之下,本輪AI服務器需求對傳統存儲產能形成更強擠壓,2025年以來部分消費類DRAM和NAND價格自低點累計上升逾過600%。與此同時,服務器對DRAM、HBM等存儲產品的需求快速增加,還可能擠佔面向手機等消費電子的產能,使局部投資品瓶頸向消費品價格傳導。
不過,從歷史經驗來看,瓶頸效應的持續性和總量影響均不宜高估。從持續時間看,在以往技術革命中,投入品瓶頸的高壓階段通常僅持續3-5年,而本輪AI革命的相關瓶頸已持續約3年。考慮到AI技術擴散速度更快,本輪瓶頸效應可能仍在強化,部分關鍵投入品價格仍有上行壓力,但邊際強化速度或開始放緩。從總量影響看,以往技術革命中,投資品瓶頸對整體通脹的推升幅度有限。儘管AI革命擴散更快、短期瓶頸效應相對更強,但其對總體通脹的影響或相對溫和。明尼阿波利斯聯儲估算,截至2026年7月,AI相關供給約束抬升核心PCE約0.4個百分點,影響相對有限。因此,本輪AI革命的一個突出特徵是:生產率紅利尚未充分進入宏觀供給,資本開支卻已經率先撞上供給約束,瓶頸效應因而比供給效應更早體現,但其對通脹總量影響有限。
圖表7:以往技術革命的瓶頸效應通常持續3-5年
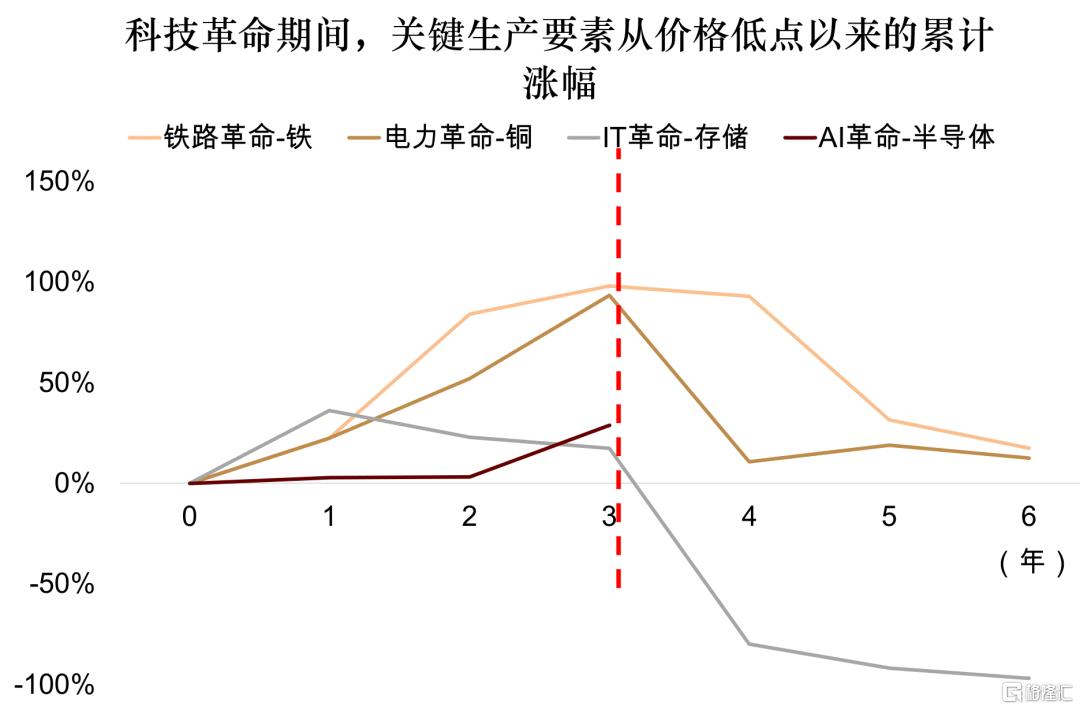
資料來源:FRED,https://fraser.stlouisfed.org/files/docs/publications/merchmag/merchmag_v30_185406.pdf,中金公司研究部
(二)AI替代層級更高,重塑勞動市場,分配問題可能已經出現
歷次技術進步都會重塑勞動力市場。本輪AI革命的突出特徵在於,技術替代的邊界開始從體力勞動和規則明確、可程序化的常規性任務,推進至編程、分析以及金融、法律等領域中的複雜認知任務。但現階段,較高的AI暴露並不意味着大規模職業或崗位已經消失,而是表現為三組看似矛盾但同時存在的現象:大部分職業暴露,但存量就業總體穩定;宏觀失業率平穩,但招聘流量與職業入口已經率先收縮;崗位仍然存在,但勞動收入份額可能已經開始承壓。
1.收入-技術暴露度關係變化:AI暴露與工資呈現正相關
AI時代一個非常重要的變化,是技術暴露程度與工資之間的關係發生改變。計算機時代,技術衝擊主要集中於規則明確、流程固定、可以程序化的常規性任務,這些任務大量分佈在中等技能和中等收入職業;高薪的抽象認知任務與低薪的非標準化手工服務反而較難被計算機替代。因此,1990年代的常規任務強度(RTI)與工資水平總體呈「倒U型」。
圖表8:IT時代中間收入群體的常規任務強度更高
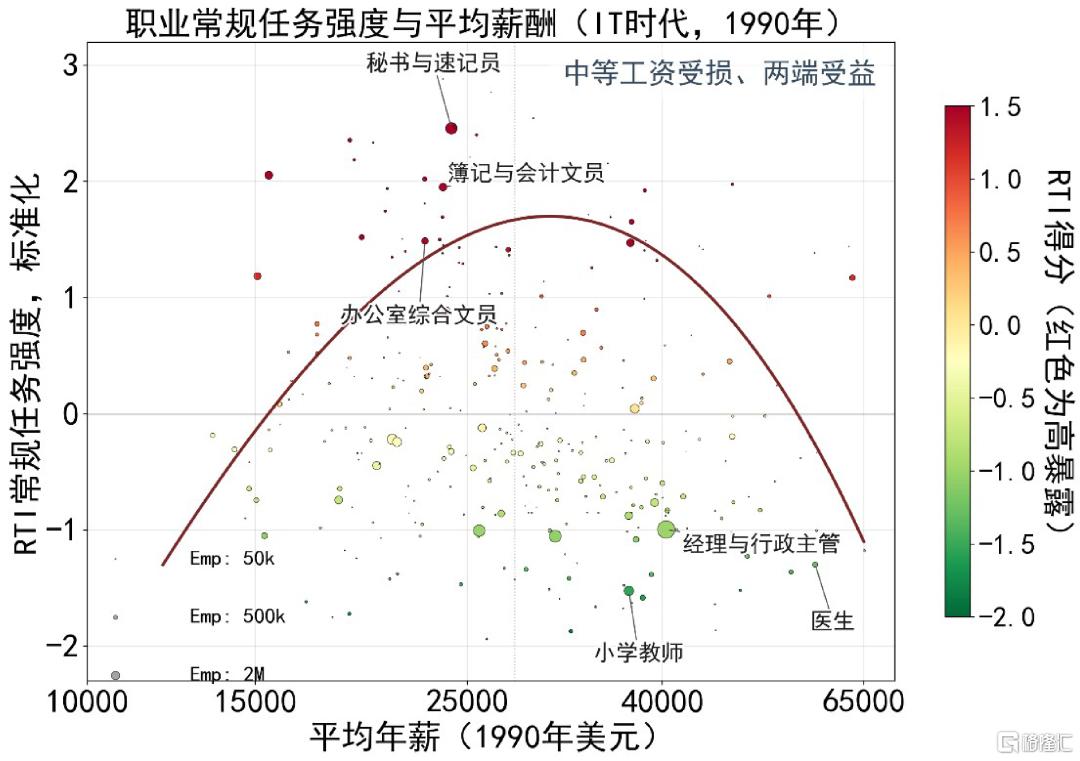
資料來源:Autor and Dorn(2013),中金公司研究部
生成式AI改變了這一關係。AI能夠處理語言、代碼、推理、知識檢索和分析等複雜認知任務,使高收入、高技能職業的AI暴露程度明顯上升,AI暴露度與工資的相關係數已經高達0.54。從職業分佈看,計算機時代高暴露職業主要集中於校對員、簿記員等工資分佈的中低端,其年薪多在2.4萬—2.9萬美元附近;而當前AI高暴露職業則大量集中於精算師、金融審查員、預算分析師等高薪認知職業,其年薪約9.6萬—14.4萬美元,達到全社會工資中位數的兩倍以上。進一步看,RTI前25%職業的平均工資低於後25%,而AIOE前25%職業的平均工資則接近後25%的兩倍。
圖表9:AI時代高收入群體的AI暴露度更高
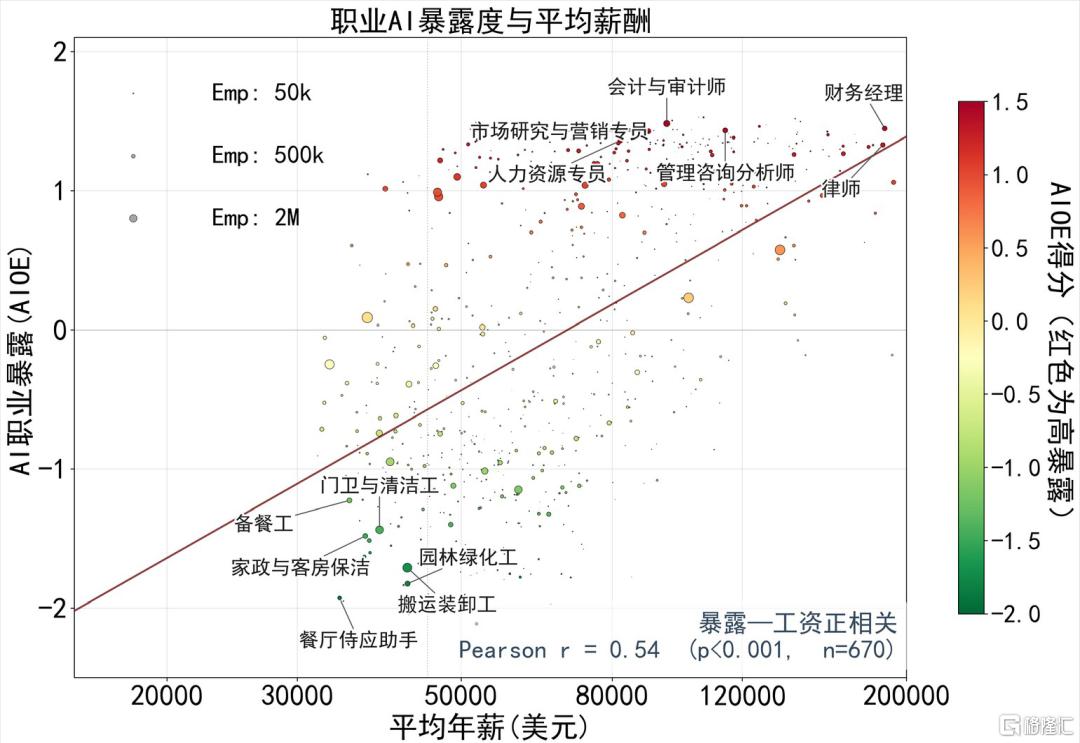
資料來源:AIOE Data Appendix,中金公司研究部
需要強調的是,AI暴露度並不等同於崗位最終被替代的概率,較高暴露既可能意味着替代,也可能意味着AI對勞動者的增強。但技術暴露與工資的關係由倒U型轉為顯著正相關,本身已經說明技術衝擊的邊界正在發生重要變化:計算機時代主要影響中等技能的常規性任務,而生成式AI開始直接進入高技能、高工資職業賴以形成工資溢價的核心認知環節。過去難以編碼的專業知識壁壘正在被AI逐步突破,技術衝擊的層級明顯上移。如果這一趨勢持續,AI不僅可能改變這些職業的任務結構,也可能削弱部分高認知職業的技能稀缺性與工資溢價,並進一步改變其薪資和僱佣結構。
2.存量穩定:AI尚未導致大規模失業
儘管在能力和任務層面AI已經表現出較強的替代潛力,宏觀就業市場尚未出現明顯的大規模存量調整。從總體數據看,美國失業率目前仍處於相對穩定水平;從職業結構看,在22-65歲的人群中,高AI暴露職業與低AI暴露職業的就業表現差異同樣並不顯著。這種「高暴露」與「低失業」並存的現象並不矛盾,主要可以從以下角度理解。
圖表10:當前美國失業率低於1990年以來中位數
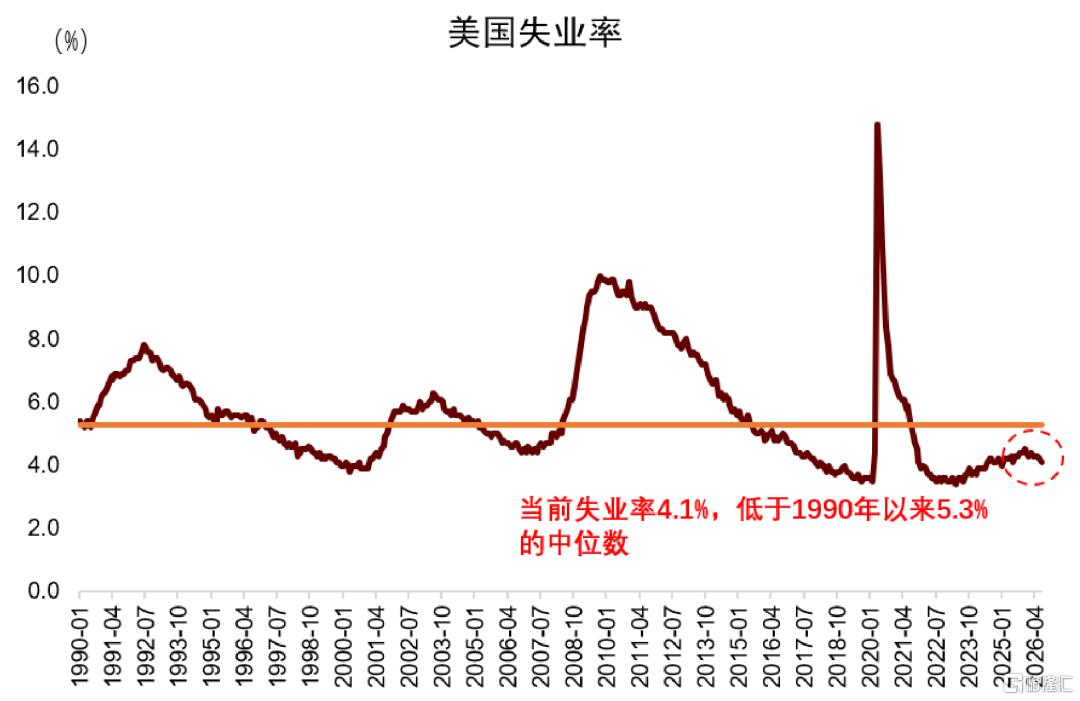
資料來源:FRED,中金公司研究部
一是組織調整時滯。技術從具備生產能力到廣泛改變生產流程、崗位設計和人員配置,通常存在較長時滯,與前述生產率「J曲線」類似(Brynjolfsson, Rock and Syverson, 2021)。歷史上的電力革命從技術發明到生產率大範圍兌現經歷了數十年時間(David,1990)。最新微觀研究同樣發現,LLM工具普及之後的一段時期內,勞動者收入和工時尚未出現明顯變化(Humlum and Vestergaard,2025)。技術具備替代某項任務的能力,並不意味着企業會立即完成組織重構並裁撤相應崗位。組織架構、數據系統、法律責任、監管要求和社會規範都會延緩企業真正實施崗位替代。因此,AI能力的快速擴張與存量就業的相對穩定完全可能在相當長一段時期內同時存在。
二是互補機制。技術通常不會一次性消滅整個職業,而是首先替代職業內部的部分任務(Autor, Levy and Murnane,2003;Acemoglu and Restrepo,2018)。更進一步,即使AI能夠完成某項任務,也不意味着該任務能夠完整、經濟地從整個工作流程中剝離。Garicano, Li and Wu(2026)提出的「任務綁定」框架指出,如果不同任務之間存在較強互補關係,單個任務被AI替代後,崗位邊界可能收窄,但整個崗位未必消失。Freund and Mann(2025)的一般均衡分析也表明,技術替代最終取決於勞動者完整的技能組合。這可以解釋為什麼同為AI高暴露職業,不同職業的就業結果差異很大:標準化程度高、任務容易拆分的客服業務更容易被自動化,而需要綜合判斷、協調、責任承擔和隱性知識的高技能崗位,替代速度明顯更慢。
3.流量收縮:招聘凍結與職業入口收窄,青年就業承壓
我們認為,宏觀就業仍然穩定,一個重要原因在於企業對勞動需求的邊際調整首先落在流量而非存量。現實中,很多高技能職業內部存在明顯的層級分工。律師、諮詢、金融、軟件開發等行業中,資料整理、基礎分析、初級代碼和文書工作通常由年輕員工承擔,而資深員工更多負責判斷、協調、客戶關係和責任承擔。當AI能夠接管其中一部分相對標準化的基礎認知任務時,企業未必需要立即裁撤已經存在的崗位,卻可以直接減少對初級人員的新增招聘。職業仍然存在,但組織金字塔的底部開始收窄。
Indeed招聘數據已經給出明顯信號。多個AI高暴露職業的招聘持續走弱,並明顯低於Indeed全平台平均水平,其中軟件開發行業的招聘水平已經低於疫情前。微觀研究也指向同一方向:Hosseini Maasoum and Lichtinger(2025)基於6200萬份簡歷發現,採用AI的企業初級崗位招聘平均下降約22%;Massenkoff and McCrory(2026)發現,AI暴露程度較高職業中年輕勞動者招聘明顯放緩;Brynjolfsson et al.(2026)對ADP數據持續追蹤發現,目前尚未出現廣泛的整體就業替代,但高AI暴露職業中的青年就業表現已經明顯弱於其他群體,且差距主要來自新增招聘減少,而非在職勞動者離職率提高。中國招聘數據中也已經出現類似特徵:高AI暴露崗位的勞動力需求趨於走弱,同時職業內部工資差異有所擴大(張丹丹等,2025)。
圖表11:低AI暴露職業的就業並未出現年齡分化
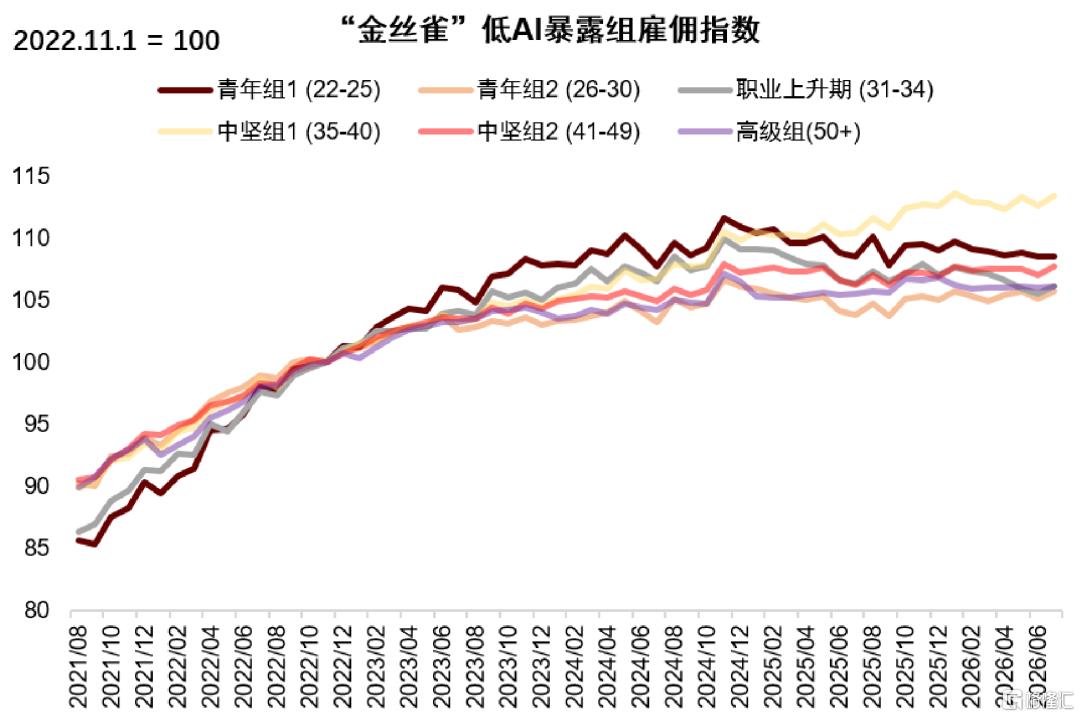
注:金絲雀指數記錄樣本企業的就業存量,但斯坦福的研究指出,指數的下降大部分由招聘凍結貢獻 資料來源:https://digitaleconomy.stanford.edu/project/indicators/canaries/,中金公司研究部
圖表12:高AI暴露職業的就業年齡分化顯著
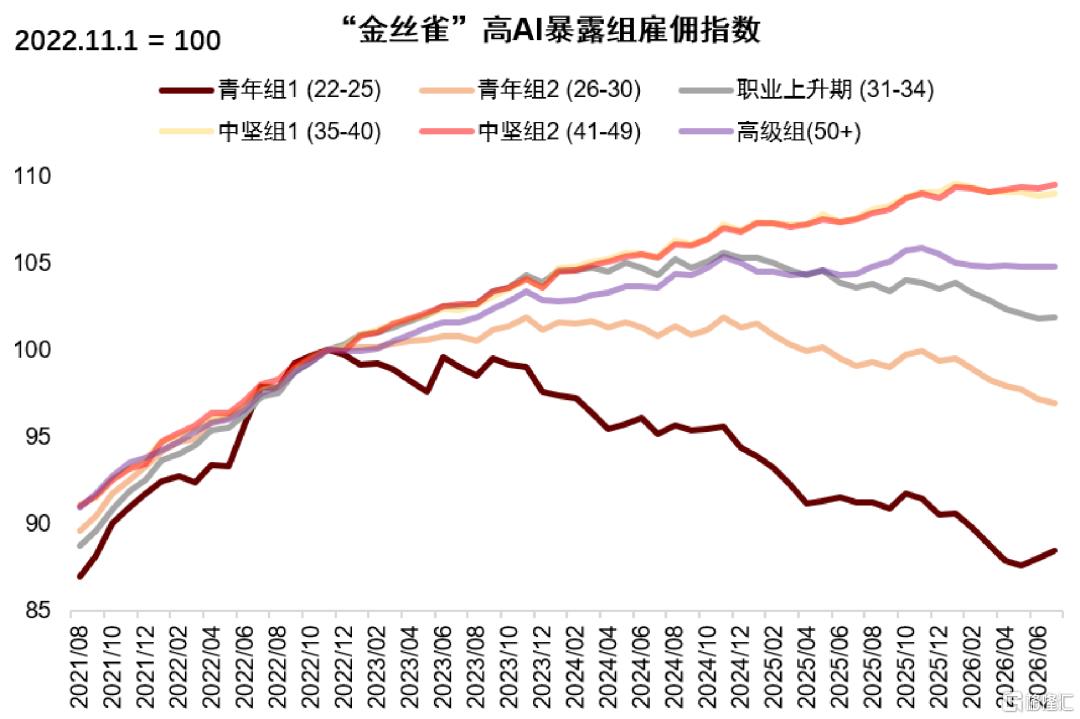
注:金絲雀指數記錄樣本企業的就業存量,但斯坦福的研究指出,指數的下降大部分由招聘凍結貢獻 資料來源:https://digitaleconomy.stanford.edu/project/indicators/canaries/,中金公司研究部
職業入口收縮首先衝擊的是高學歷但缺乏工作經驗的青年群體,其影響可能遠遠超出當期就業本身。職業早期是勞動者通過「幹中學」積累專業技能、隱性知識和組織經驗的關鍵階段。如果初級崗位持續減少,一部分青年勞動者可能長期無法進入原本的職業階梯,由此形成就業和收入的「疤痕效應」,使短期招聘收縮轉化為長期收入損失和職業發展受阻。日本「就職冰河期世代」的經驗表明,青年時期遭遇的就業衝擊即使在宏觀失業率恢復之後,仍可能長期影響其就業率、工資和職業發展(Genda, Kondo and Ohta,2010;Kondo,2024)。對宏觀經濟而言,這意味着AI替代可能通過一條相對隱蔽的路徑影響需求:總量就業暫時穩定,但就業機會首先在職業入口端、尤其是相對脆弱的青年群體中收縮,進而壓低未來收入預期和消費傾向,形成更加持久的去通脹壓力。
隨着AI應用快速擴散,高暴露職業中的青年就業分化進一步擴大,技術替代可能正成為其中不可忽視的結構性力量。經濟低迷還會與AI替代形成相互強化:低迷本身減少企業招聘,使AI替代效應更難從周期性收縮中被單獨識別;但當企業本就需要控制成本時,AI又提高了「不再招聘」的可行性,使部分周期性招聘收縮逐漸固化為結構變化。換言之,低迷為替代提供「掩護」,而替代又可能進一步「鞏固」低迷。
4.分配承壓:勞動份額開始下降
任務綁定可以延緩職業整體替代,但無法保證勞動者在新增價值中的相對地位不變。只要AI開始承擔更多原本由勞動完成、且具有較高附加值的任務,即使崗位仍然存在,勞動的邊際貢獻、稀缺性和議價能力也可能下降,表現為工資增長慢於生產率增長、勞動收入份額承壓,最終通過前述替代效應抑制總需求和通脹。
機制上,AI和自動化可能通過多條渠道壓低勞動收入份額。從企業內部要素配置看,Karabarbounis and Neiman(2014)指出,資本品相對價格下降會推動企業以資本替代勞動,從而壓低勞動份額。Acemoglu and Restrepo(2019)進一步強調,自動化不僅降低資本相對價格,還能夠使機器、軟件和模型直接承擔原本由勞動完成的任務(稱為「位移效應」),減少企業對相應勞動的需求。從市場競爭格局看,Autor et al.(2020)的「超級明星企業」理論指出,技術優勢和規模經濟會推動市場份額向高生產率、低勞動份額的頭部企業集中,從而在行業和宏觀層面進一步壓低勞動收入份額。
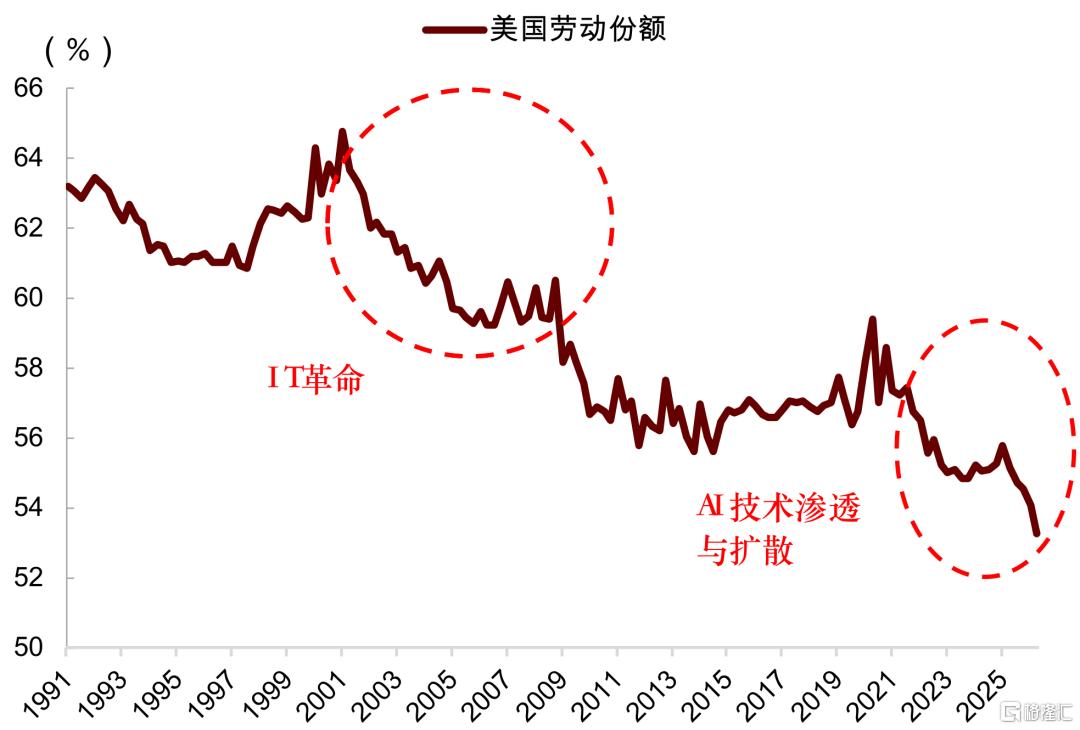
數據層面,這一風險已經開始值得關注。金融危機以後,美國勞動收入份額總體處於歷史較低水平,近期再次出現下降跡象。目前尚不能將這一變化簡單歸因於AI,但AI自主完成人類任務的能力正在快速提升。METR的測算顯示,前沿AI模型能夠自主完成的任務複雜度和持續時間正在近似指數式擴張。如果這一能力進一步轉化為更廣泛的任務自動化,勞動需求和勞動收入份額受到的壓力可能繼續加大。
圖表13:2021 年以來美國勞動份額再度下行,2026年二季度末降至 1991 年以來最低
資料來源:FRED,聖路易斯聯儲,中金公司研究部
當然,長期來看,技術進步不僅會替代舊任務,也會創造新任務,勞動收入份額並不必然持續下降(Acemoglu and Restrepo,2018,2019)。長期勞動市場的最終均衡,取決於「舊任務自動化」與「新任務創造」兩種力量之間的競賽。問題在於,兩種力量的兌現速度可能並不一致:舊任務可以隨着技術能力提高迅速被自動化,而新職業形成、技能轉換和勞動力重新配置通常需要更長時間。從歷史經驗看,IT革命初期同樣伴隨任務替代,但到20世紀90年代後期,隨着數字技術和新產業快速擴張,新任務創造明顯加快,逐步抵消了自動化對勞動需求的負面效應。相比之下,AI革命初期舊任務自動化明顯快於新任務創造,新職業的形成速度也慢於AI向既有職業和工作任務的滲透速度,任務結構變化對勞動需求的負面影響加深。「舊任務替代」與「新任務創造」之間的時間錯配可能使AI時代通脹的替代效應比以往技術革命來得更快、影響更深。
(三)技術樂觀與收入悲觀形成預期分化
AI時代,對技術進步的預期呈現出「供給樂觀」與「替代/分配悲觀」的明顯分化。一方面,AI能力快速提升、滲透速度遠快於以往技術革命,使企業和投資者對未來生產率、利潤和經濟增長保持高度樂觀,並推動AI相關資本開支持續擴張;另一方面,技術能力越強,對勞動替代的擔憂也越突出,勞動者對未來就業、工資和職業安全的預期反而可能趨於謹慎。同一項技術,一端形成對未來增長的強烈樂觀,另一端卻形成對未來收入和就業的擔憂,這是本輪AI革命非常突出的預期特徵。
宏觀層面,這種預期分化已經體現在投資與消費行為的背離中。當前美國製造業資本開支預期處於歷史較高水平,而消費信心則相對低迷。兩類預期對通脹的作用方向恰好相反:企業對技術紅利的樂觀預期推動資本開支前置,在未來供給尚未形成之前增加當期需求,並進一步強化芯片、存儲、電力等領域的瓶頸效應;居民對就業和收入的擔憂則可能提高預防性儲蓄,使家庭不願根據「尚未兌現的未來生產率紅利」提前擴大消費,從而削弱前述預期效應。
圖表14:投資信心與消費信心明顯分化,均處於近50年極端水平
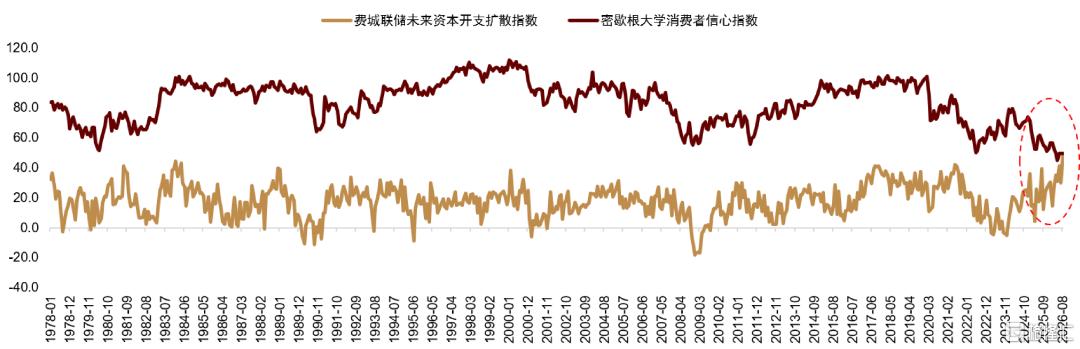
注:費城聯儲未來資本開支擴散指數基於費城聯儲轄區(賓州東部、新澤西南部及特拉華州)製造業企業調查,因此或低估AI相關資本開支的擴張強度 資料來源:FRED,中金公司研究部
因此,與理論模型中相對單一的「技術樂觀預期」相比,現實中的AI預期效應本身就是分化的。資本端的樂觀推高投資,勞動端的悲觀抑制消費,兩種力量相互抵消,使預期效應對總需求和通脹的淨影響難以簡單判斷。這也是我們認為,當前AI帶來的短期通脹壓力更多來自已經發生的資本開支和供給瓶頸,而非單純來自對未來生產率的樂觀預期。
(四)AI革命對通脹的影響:短期推高,長期壓低
綜合前述四種機制,AI革命對通脹的影響具有明顯的階段性:短期可能首先推高通脹,中長期則更可能轉向去通脹。其背後並不是作用機制發生改變,而是不同機制的相對強弱會隨着技術革命的推進而變化。
圖表15:短期瓶頸效應主導通脹,長期供給與替代效應主導去通脹
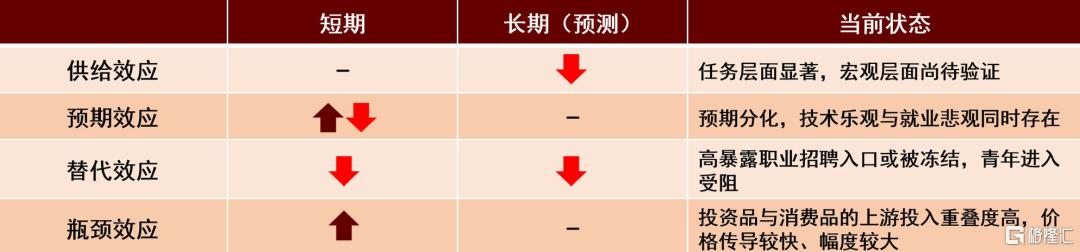
注:向上的箭頭表示通脹,向下的箭頭表示去通脹,—表示不確定或微弱資料來源:中金公司研究部
短期看,AI仍處於「投資先行、生產率後到」的階段,通脹效應可能佔據主導。當前任務層面的效率提升尚未充分轉化為宏觀TFP增長,供給效應仍然有限;企業和居民對AI前景的預期明顯分化,對總需求的淨影響尚不明確;勞動替代已經開始從招聘等就業流量層面顯現,但對工資和總收入的影響仍較有限。與此同時,AI投資快速增長,對芯片、存儲、電力和數據中心等關鍵生產要素形成集中需求,而這些要素短期供給彈性有限,使供給瓶頸成為當前最明顯的通脹力量。因此,在技術革命早期,需求擴張快於供給能力釋放,AI可能首先推高通脹。
長期看,四種機制的相對強弱將發生變化,AI的淨效應更可能轉向去通脹。隨着企業完成生產流程和組織結構調整,任務層面的效率提升逐步轉化為宏觀TFP增長,供給效應明顯增強;與此同時,芯片、存儲、電力和數據中心等關鍵投入品的供給能力逐漸擴張,早期瓶頸效應隨之消退。勞動替代也可能進一步由招聘流量傳導至工資和勞動收入份額,並通過收入分配和消費需求影響總需求。隨着供給效應和替代效應逐漸增強,而瓶頸效應逐步減弱,AI對通脹的淨影響可能由前期的通脹轉向中長期的去通脹。
(五)與以往技術革命相比:AI帶來的「去通脹」壓力可能更大
與以往技術革命相比,本輪AI革命最大的差異可能不在供給側,而在需求側。供給側的基本機制並沒有改變:電力革命、信息革命同樣經歷了「投資先行、生產率後到」的J曲線,也都曾在技術擴散初期面臨資本和關鍵投入品的供給約束。AI的主要不同在於擴散速度更快,因此早期投資和供給瓶頸可能更加集中,而一旦組織調整和配套資本形成完成,生產率紅利也可能更快向全經濟擴散。
需求側的差異則更加結構性。以往技術革命雖然同樣替代部分勞動,但替代主要集中於特定技能層級,同時新產業、新職業和新任務不斷形成,為勞動力提供新的就業和收入來源。信息革命時期,計算機和自動化大量替代規則化任務,但軟件、互聯網等新產業也持續創造編程、系統設計、數據庫和網絡維護等新的勞動需求。AI的不同之處在於,替代層級明顯上移。生成式AI已經能夠進入語言、代碼、分析、推理等過去主要由高技能勞動者完成的認知任務,高工資、高技能職業的技術暴露度明顯提高。這意味着AI不僅可能替代部分中低技能常規任務,也可能削弱高認知職業的技能稀缺性和工資溢價,使技術衝擊更廣泛地傳導至工資、勞動收入份額和收入分配。一旦其收入增長和就業預期受到影響,對總需求的拖累也可能更加明顯。
與此同時,AI擴散速度更快,又更容易嵌入現有工作流程,使舊任務的自動化可以迅速推進,而新任務、新職業以及相應的制度調整則需要更長時間形成。當前已經出現「總量堅挺、入口凍結」的特徵,新增就業和工資增長有所放緩。如果未來新任務創造和勞動收入增長持續滯後於生產率提升,技術紅利將更多向資本端集中,居民收入和消費需求的增長可能進一步落後於供給能力擴張。
因此,與以往技術革命相比,AI一方面可能更快釋放生產率紅利,另一方面也可能通過更高層級、更快速度的勞動替代,對就業、工資和收入分配產生更強影響。兩者共同作用,使本輪技術革命中長期的去通脹壓力可能更大。
四、中國特徵:AI應用前景廣闊,就業保障體系或需進一步適應AI帶來的結構變化,去通脹壓力可能更大
AI時代,中國在供給紅利兌現方面具有較強優勢,但收入分配與需求轉化基礎偏弱,兩方面力量疊加,長期「去通脹」壓力可能更大。
AI在中國擴散速度快、市場規模大、應用場景多、產品迭代快,應用階段的優勢可能更加突出。與美國類似,當前中國AI滲透也呈現消費端領先、生產性應用仍處於早期的特徵。截至2025年12月,中國生成式人工智能用戶規模已達6.02億,普及率升至42.8%。龐大的用戶基礎、成熟的互聯網平台以及快速的產品迭代,為AI由消費端向企業和生產端擴散提供了良好基礎。
圖表16:中國居民消費端AI採用率相比美國增長更快,且用戶基數大
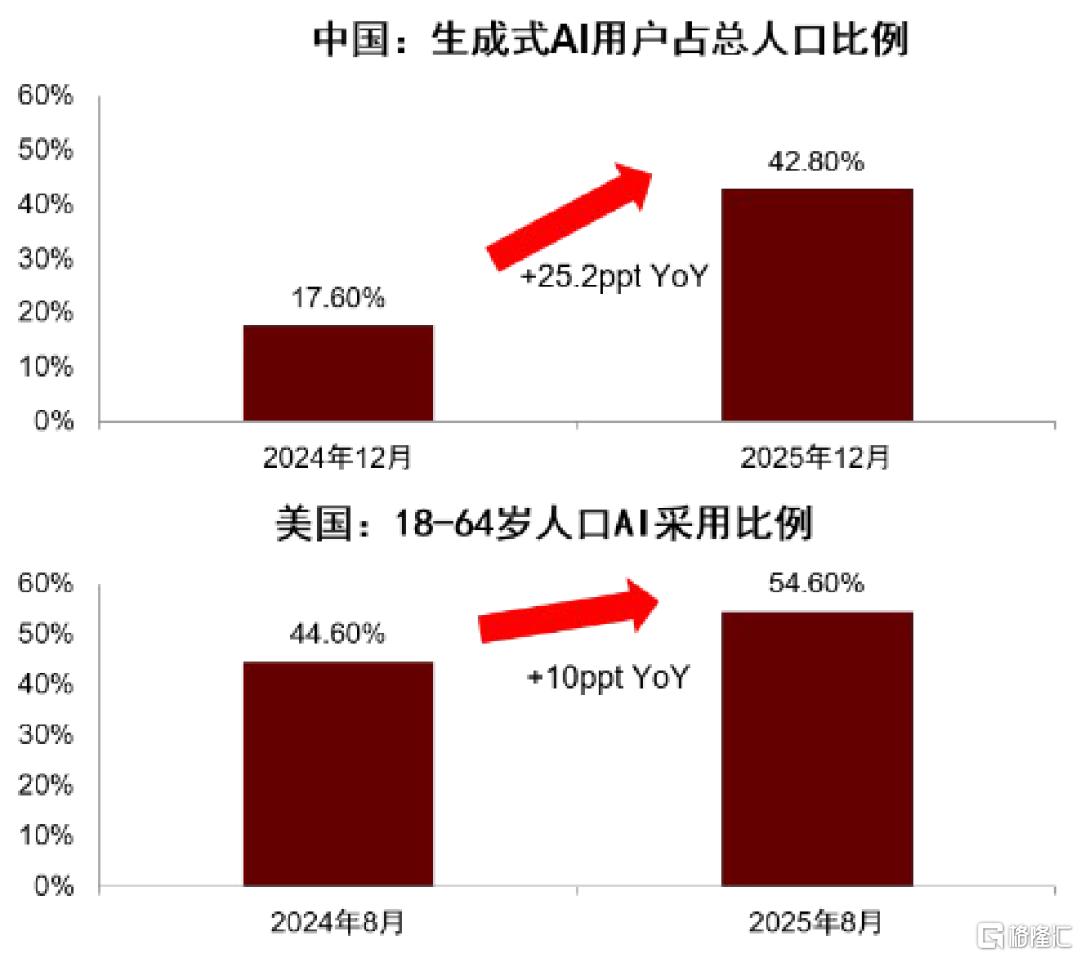
注:中美AI採用率的統計口徑存在一定差異,僅供方向性參考 資料來源:第57次《中國互聯網絡發展狀況統計報告》,GenAI Adoption Tracker: Harvard Project on Workforce, Alex Bick, Adam Blandin (2026),中金公司研究部
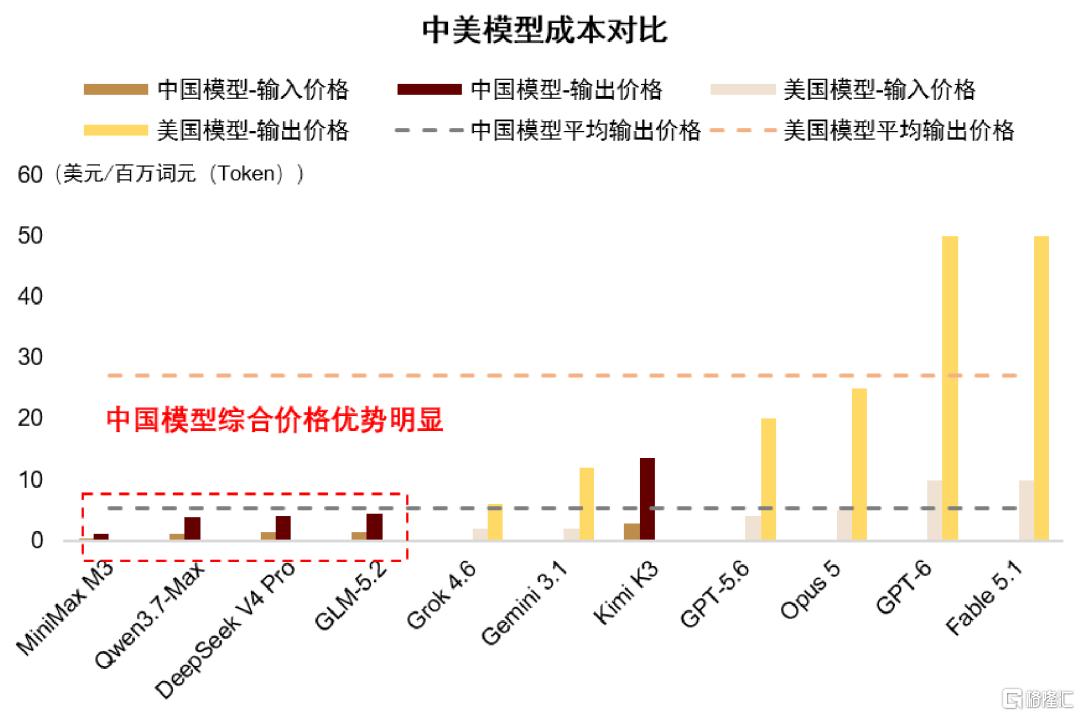
中國製造業基礎雄厚、電力供給充裕、自動化程度較高,同時國產大模型調用和推理成本較低,AI供給紅利在應用階段可能更快兌現。中國製造業佔比較高,具有較為完整的產業鏈和自動化基礎。IFR數據顯示,中國工業機器人年安裝量佔全球54%,在用存量達到202.7萬台。疊加「人工智能+製造」等政策推動,AI不僅可以應用於軟件、金融和專業服務,還可以進一步嵌入研發、生產、質檢、物流和供應鏈管理,更有利於技術紅利由數字領域向實體生產擴散。與此同時,中國發電規模全球領先,電力及相關能源設備產業鏈較為完整,能夠為算力擴張提供重要支撐;國產旗艦大模型的調用價格也明顯低於海外同類模型,降低了企業採用AI的門檻。上述條件意味着,一旦AI進入大規模應用階段,中國的供給效應可能釋放得更快、更廣。
圖表17:中國旗艦模型的平均調用成本顯著低於美國旗艦模型
資料來源:https://www.aipricing.guru/pricing/(第三方聚合),中金公司研究部
但與較強的供給基礎相比,技術紅利向居民收入和最終需求轉化的基礎相對偏弱。首先,中國受AI影響較大的認知型崗位就業規模較大,替代壓力更容易傳導到國內勞動力市場。AI首先影響的客服溝通、數據處理、基礎編程、文書處理和基礎分析等認知任務,在中國擁有規模較大的國內就業群體。如果企業更多通過減少招聘、壓縮崗位甚至調整存量用工來實現AI對人工的替代,技術衝擊就會較直接地傳導至居民就業和收入。尤其是在勞動供給相對充裕、部分行業議價能力偏弱的情況下,生產率提升未必能夠同步轉化為廣泛的工資增長,技術紅利可能更多表現為企業成本下降和資本收益提高。
其次,失業保障待遇仍有提升空間。對於真正受到就業衝擊的勞動者而言,保障力度不僅取決於是否參保,也取決於失業後的收入替代水平。按照國際可比口徑,中國失業保險的工資替代水平仍有一定提升空間。對於更可能受到AI替代衝擊的青年勞動者而言,由於繳費年限較短、就業穩定性相對較弱,其實際獲得保障的能力可能更低。因此,在社會保障緩衝能力仍有待增強的情況下,同樣程度的技術替代更容易轉化為預防性儲蓄上升和消費收縮。
此外,當前居民收入和就業預期本已偏弱,使技術紅利向需求轉化面臨更強約束。調查顯示,中國公衆對AI技術本身高度樂觀,85%的受訪者認為AI產品和服務「利大於弊」,明顯高於美國的38%;但與此同時,人民銀行儲戶調查中的收入信心指數和就業預期指數分別為45.8%和42.2%,仍處於較低水平。由此形成一個值得關注的反差:居民可以高度看好AI技術,卻未必因此看好自身未來收入。技術樂觀與收入謹慎並存,意味着生產率紅利即使加快兌現,也未必能夠同步轉化為居民消費。
因此,中國面對的並非簡單的「AI發展不足」,而可能是供給端技術紅利釋放較快、需求端收入承接相對偏弱之間的錯配。較強的製造業、電力、自動化和低成本應用能力,有利於AI更快降低生產成本、擴大潛在供給;而收入分配和社會保障等因素,又可能削弱技術紅利向居民收入和最終需求的傳導。兩方面力量共同作用,可能強化AI長期的去通脹效應。這也是為什麼,在已經處於低通脹環境的中國,AI革命帶來的宏觀挑戰可能更加突出。
五、政策組合:財政調結構,貨幣穩需求,宏觀審慎防風險
前文分析表明,AI革命短期可能推高通脹,但隨着生產率紅利逐步釋放和勞動替代深化,中長期更可能形成去通脹壓力。對中國而言,由於AI擴散較快,同時當前通脹水平本身偏低,這種去通脹壓力可能更加突出。面對這一變化,是否需要政策應對,以及應該如何應對,首先取決於價格下行背後的性質。
已有文獻通常將通縮區分為「良性通縮」和「惡性通縮」。如果價格下降主要來自生產率提升和供給擴張,並同時伴隨產出增長,通常屬於供給改善主導的良性通縮;如果價格下降主要來自需求不足,並伴隨產出、就業和收入走弱,則更接近惡性通縮(Bordo et al., 2004;Borio and Filardo, 2004)。因此,技術進步帶來的價格下降本身並不必然需要政策對沖。如果生產率提高能夠轉化為更高的實際收入和居民福利,較低通脹甚至價格下降本身可以是技術紅利的一部分。
問題在於,宏觀層面的「良性」並不意味着所有居民都能同步受益。即使總產出繼續增長,技術替代和收入分配變化仍可能使部分勞動者面臨就業減少、工資增長放緩和資產縮水(Adam and Zhu, 2016;Doepke and Schneider, 2006)。如果這些局部損失進一步通過消費、資產負債表和金融體系向總需求傳導,原本由生產率提升推動的良性去通脹,也可能逐步疊加需求不足、債務壓力和金融收縮,呈現更多惡性通縮的特徵(King, 1994;Korinek and Simsek, 2016)。
因此,政策真正需要防範的,並不是AI帶來的價格下降本身,而是生產率紅利無法順利傳導至就業、收入和消費,使供給改善最終演變為需求不足。相應地,政策可從三個層面同時發力:財政政策促進技術紅利向居民收入和就業更廣泛傳導;貨幣政策穩定總需求,並為生產率和潛在增長提升留出空間;宏觀審慎政策則防範AI投資熱潮中的估值泡沫、槓桿積累和投資反轉風險。
(一)財政政策:推動技術紅利向居民收入轉化
首先,避免稅收和補貼體系無意中強化「資本替代勞動」的激勵。國際研究表明,美國稅制長期存在勞動有效稅負高於設備和軟件資本的現象,客觀上降低了企業自動化替代勞動的相對成本。對中國而言,關鍵或不在於簡單照搬海外稅制改革,也不在於普遍徵收「機器人稅」,而是系統評估稅收、折舊、產業補貼等政策是否過度偏向資本投入和設備替代。政策目標可聚焦於減少稅收和補貼對低效自動化的過度激勵,同時降低企業使用勞動的相對成本,使企業在技術升級過程中仍有動力創造高質量就業。
其次,轉移支付可更加定向,並與再就業激勵相結合。對受到AI明顯衝擊的勞動者,可以提高失業保障,加強職業轉換和培訓支持,但政策設計也需注意避免臨時衝擊演變為勞動者長期退出勞動力市場。丹麥1994年勞動力市場改革的一個重要經驗,是取消通過參加勞動力市場項目反覆延長失業金資格的「福利旋轉門」,並逐步強化「權利—義務」原則,將收入保障與積極就業服務結合起來(OECD, 1994;Kreiner and Svarer, 2022)。AI時代的政策重點同樣不在於以長期收入補償替代再就業,而在於針對受衝擊最明顯的青年和入門級勞動者,在關鍵職業轉換期提供更充分的收入緩衝、培訓和再就業支持。
第三,再培訓的重點可從「學習工具」轉向「人機互補任務遷移」。AI時代的再培訓,比起停留在教勞動者如何編寫提示詞、使用模型或某一種軟件,或許更適合圍繞企業真實工作流程,把勞動者從容易被自動化的任務遷移到人與AI互補的任務。例如,從文書初稿轉向事實覈驗、判斷、最終簽署與責任承擔,從基礎代碼生成轉向需求定義、系統設計和測試,從信息整理轉向客戶溝通和複雜決策。政策資源可更多投入企業內部轉崗、學徒制和在崗技能形成,而不是以一次性課程和證書作為主要目標。
第四,加大對AI較難替代、社會回報較高部門的財政支持。隨着可編碼認知任務成本快速下降,護理、教育、養老、兒童服務以及大量面對面服務的重要性可能進一步上升。這些行業具有較強的人際互動、責任承擔和非標準化特徵,短期內較難被AI完全替代,同時又能夠吸納大量就業。財政政策可以通過擴大公共服務投入、政府採購、職業培訓和適度補貼,提高這些行業的供給能力、收入水平和職業吸引力,使其成為承接勞動力轉移、穩定居民收入和消費的重要緩衝部門。
第五,財政支持可更加重視技術擴散和紅利共享。AI具有顯著的規模經濟和網絡效應,如果財政資源過度集中於少數頭部企業和大型項目,技術紅利也更容易向資本和少數企業集中,加劇收益分配的不均衡。財政政策不僅可以支持AI技術突破,也可通過算力基礎設施、公共數據平台、中小企業數字化改造和應用補貼等方式,降低中小企業和傳統行業使用AI的門檻,推動AI能力向更多企業和行業擴散。只有技術擴散與紅利共享同步推進,生產率提升才更容易轉化為更廣泛的就業、收入和需求增長。
(二)貨幣政策:給生產率提升留空間,防止低通脹預期自我強化
貨幣政策面對技術革命時,一個重要難點是區分「經濟過熱」與「潛在增速提高」。1996年前後,美國失業率持續下降,傳統模型一度提示經濟可能過熱,但格林斯潘判斷信息技術革命正在提高生產率和潛在增長,使FOMC沒有因為低失業率機械加息。事後來看,美國隨後實現了較快增長、較低失業與較低通脹並存。這一經驗真正值得借鑑的,並不是「技術革命來了就應該降息」,而是在生產率和潛在增速存在明顯上行可能時,貨幣政策不適合機械依據傳統的增長和就業指標判斷經濟過熱。
但「給生產率留空間」也不意味着為技術樂觀預期和資產估值背書。如果短期率先上漲的只是AI資本開支、股票估值和相關孖展,而生產率改善尚未得到TFP、企業效率和單位成本等指標驗證,技術紅利的樂觀預期可能不足以構成進一步放鬆金融條件。尤其需要避免寬鬆流動性與高估值、高槓杆相互強化,使多年以後才能兌現的生產率收益被過度資本化。因此,對實體經濟的支持與對金融泡沫的約束並不矛盾。
對中國而言,當前更值得關注的是AI可能進一步強化原有的低通脹壓力。中國本身已經處於低通脹環境,相較於美國,AI資本開支帶來的芯片、數據中心、電力等瓶頸效應對整體通脹的推動相對有限;與此同時,中國AI應用擴散較快,未來勞動替代、收入分配和居民預期渠道可能帶來更明顯的需求端去通脹壓力。在這種環境下,貨幣政策可保持更加積極的支持性立場,重點不是擔心生產率提高以後經濟增長「過熱」,而是防止AI帶來的去通脹力量與既有低通脹環境相互強化。
尤其注意防範低通脹形成自我強化的預期循環。如果企業和居民持續預期價格、工資和收入增長偏弱,企業可能進一步壓縮招聘和投資,居民則提高儲蓄、推遲消費,進而使需求進一步走弱,並反過來強化低通脹預期。技術進步還可能帶來類似「恩格斯停滯」的階段,即生產率已經提高,但勞動收入在較長時期內未能同步增長。如果這一過程疊加青年就業壓力、社會保障不足和居民資產負債表調整,生產率紅利就可能更多體現為供給擴張,而難以轉化為消費需求。因此,中國貨幣政策可更積極地穩定總需求和居民預期,避免技術進步帶來的良性去通脹進一步演變為需求不足主導的低通脹循環。
(三)宏觀審慎政策:警惕「真技術 + 過度槓桿」的金融加速器
真正的技術革命並不意味着投資不會過度。歷史上的運河、鐵路、電氣化和互聯網投資熱潮,都建立在真實技術進步之上,但也曾吸引遠超最終商業回報所能支撐的資本。本輪AI同樣存在這一風險:頭部科技企業資本開支持續快速增長,部分投資開始更多依賴公司債、私募信貸以及其他外部孖展安排。如果未來投資回報低於當前預期,資本開支可能快速收縮,並通過資產價格、信用條件和企業投資向更廣泛的經濟活動傳導。
技術真實進步與資產價格過高完全可以同時存在。如果AI未來的生產率回報不及當前市場預期,企業不僅可能削減資本開支,前期依靠債務和高估值支撐的投資也可能反向收縮。資產價格下跌會壓低抵押品價值和企業孖展能力,信用條件收緊又進一步壓制投資和資產價格,從而形成「資產價格下降—孖展收緊—投資收縮」的金融加速器。因此,真正需要防範的並不是AI技術失敗,而是企業和投資者通過高估值和高槓杆,把多年以後才能兌現的生產率紅利過度提前到今天。
宏觀審慎政策可重點關注AI投資中的槓桿積累和風險傳導。一方面,可以加強對AI相關公司債、私募信貸、數據中心項目孖展以及循環孖展安排的監測和壓力測試,評估估值調整、投資回報下降和資本開支驟降對金融機構及信用市場的影響,並重點關注期限錯配、集中度上升和隱性槓桿等風險;另一方面,可以避免金融體系在AI投資景氣上行期過度順周期擴張,通過資本、流動性和風險管理要求約束槓桿快速積累,降低資產價格調整對信用供給和實體投資的放大作用。政策目標不是壓制AI投資,而是避免「真實技術突破—資本過度湧入—槓桿快速積累—資產價格調整—信用收縮—投資進一步下降」的金融加速機制放大技術投資周期。
注:本文來自中金公司2026年9月15日發布的《AI革命如何影響通脹》,報告分析師:繆延亮、李昭、王添翼、陳詩源、張歆瑜