持續半年的中東能源衝擊,正在迫使全球央行重新審視「暫時性通脹」邏輯。油價上漲原本被視為一次性供給衝擊,但隨着能源供應受阻持續時間拉長,併疊加關稅、供應鏈擾動和地緣衝突,市場開始擔心通脹預期重新升溫,央行「看穿」能源衝擊的政策空間正在收窄。
當地時間周三聯儲局將公布利率決議,市場定價顯示加息概率已升至89%,高盛和滙豐均預計加息25個點子。日本央行預計周五跟進,澳大利亞聯儲、加拿大央行和英格蘭銀行未來八周內也存在加息可能。上周歐洲央行的加息,則成為此輪全球貨幣政策重新轉向收緊的重要信號。
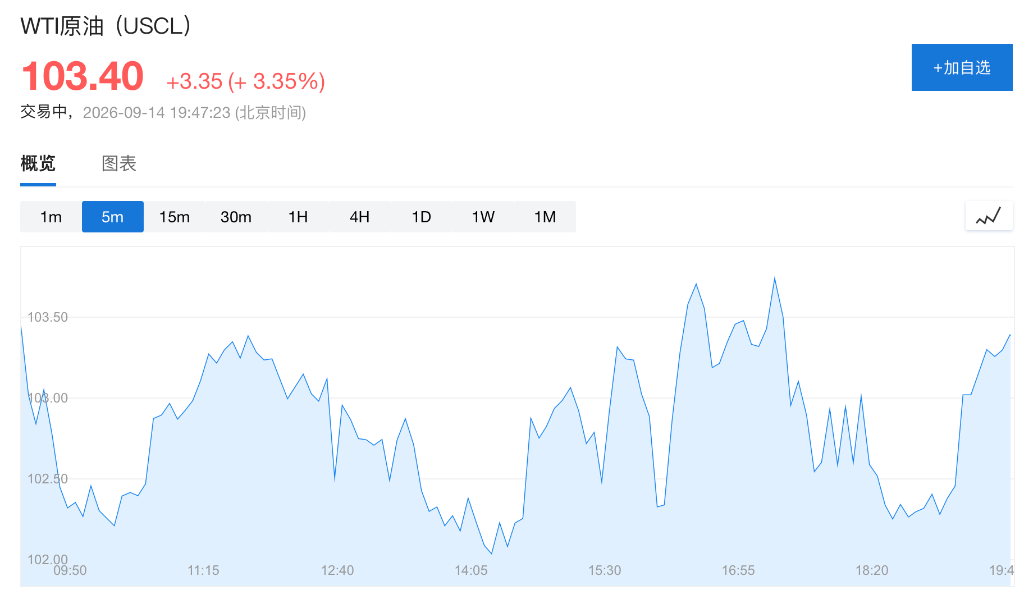
油價走勢正在強化這一預期。周一國際油價升逾3%,WTI原油期貨重新升至每桶約103美元,美國汽油價格升至5月以來最高,柴油價格首次突破每加侖6美元。現貨黃金下跌1.3%至每盎司4292.13美元,美元走強和加息預期升溫共同施壓貴金屬。
「暫時性通脹」邏輯為何失效
央行過去能夠「看穿」能源衝擊,一個重要前提是公衆相信油價上漲只是暫時的,通脹預期不會因此失控。1990年海灣戰爭和2011年阿拉伯之春期間,聯儲局都沒有因油價上漲立即收緊政策,最終證明這一判斷基本成立。
但本輪衝擊的持續時間和疊加因素已經不同。供應鏈紊亂、俄烏衝突、關稅政策反覆,以及美伊衝突接連推高成本;與此同時,霍爾木茲海峽封鎖持續半年,使能源供應風險從短期事件演變成長期變量。
油價最新上漲進一步放大了這一風險,UBS分析師Giovanni Staunovo表示,在CPI數據公布後,市場已經基本消化聯儲局加息預期,油價再次上漲將進一步強化通脹擔憂。
多國可能加息,但政策邏輯並不相同
歐洲和英國受到的能源衝擊最直接,兩者均高度依賴進口燃料,油氣價格上漲容易通過家庭能源支出和工業成本向更廣泛的通脹傳導。日本同樣是能源進口國,但日本央行的加息更多仍屬於貨幣政策正常化,能源價格上漲則進一步增加了收緊政策的理由。
美國的情況有所不同。作為大型能源生產國,美國受到能源進口成本上升的直接衝擊相對有限,同時經濟增長仍具韌性,因此聯儲局在通脹與增長之間的權衡更有空間。若能源價格繼續維持高位,聯儲局面對的主要問題將是通脹預期是否重新抬頭,而非能源衝擊本身對經濟的直接打擊。
因此,這一輪全球央行政策可能出現「方向趨同、動機不同」:歐洲和英國主要應對能源通脹,日本繼續推進政策正常化,美國則需要防範能源價格重新推高通脹預期。中東外交斡旋若進一步受阻,央行等待通脹自行回落的時間窗口還將被壓縮。