炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:上市之家
消息又提前漏了?
周末就有消息傳稱廣汽與一汽在醞釀合併重組。
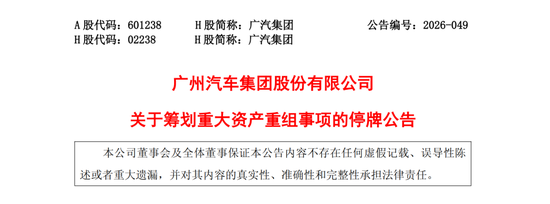
9月14日,廣汽集團A股因「重要事項未公告」被上交所實施全天停牌。H股早盤競價一度大幅高開8.64%,報2.325港元/股,隨後緊急停牌。
汽車板塊集體跟漲,北京汽車漲近6%,賽力斯漲2.4%,吉利、蔚來、理想漲近2%。
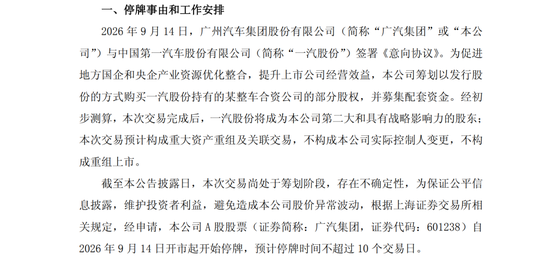
晚間,廣汽集團發布公告:公司與中國第一汽車股份有限公司簽署《意向協議》,籌劃以發行股份方式購買一汽股份持有的某整車合資公司部分股權,並募集配套資金。交易完成後,一汽股份將成為廣汽集團第二大股東。
這無疑是一場央企與地方國企的深度握手。
公告顯示,本次交易預計構成重大資產重組及關聯交易,但不構成實際控制人變更,也不構成重組上市。廣汽集團A股自9月14日開市起停牌,預計停牌時間不超過10個交易日。
問題是:這到底是優勢互補,還是抱團取暖?
先看互補性。一汽和廣汽,確實挺搭的。
一汽紮根東北,長春老工業基地。2025年賣了330.2萬輛車,營收5415億。紅旗有高端品牌的底子,一汽-大衆、一汽豐田兩個合資板塊體量穩。但一汽的短板也明顯:新能源轉型偏慢。2026年上半年,一汽自主新能源滲透率只有13.5%。
廣汽呢?恰恰相反。廣汽埃安在純電賽道站穩了第一梯隊,三電技術、智駕研發都有積累。但廣汽缺什麼?缺高端品牌的勢能,缺央企級別的資源背書。2025年廣汽賣了172.15萬輛,按年跌了14%,歸母淨虧損87.84億元,由盈轉虧。
一個缺新能源技術,一個缺品牌高度。一個坐擁北方市場,一個紮根大灣區產業鏈。紅旗的高端配上埃安的三電,解放的商用車底盤加上廣汽的南方渠道——邏輯上確實說得通。
而且兩家都跟豐田有深度合資關係,在生產標準和供應鏈管理上本身就有相近的基礎。如果聯營落地,聯合採購降本、研發費用分攤、海外渠道共享,這些都是實打實的協同空間。
但互補歸互補,眼下的現實更扎眼。
廣汽的日子不好過。2025年營收965.42億元,按年降了10.43%。扣非淨利潤虧了將近一百億。到了2026年上半年,虧損還在擴大,半年虧了40多億。廣汽本田虧損加劇,廣汽豐田的盈利貢獻也在走弱。
一汽也不輕鬆。上半年銷量按年下滑超過15%,合資板塊在萎縮。一汽至今沒有整體上市,資產證券化的壓力一直在。
說白了,兩家都站在各自最難的路口。這個時候走到一起,與其說是強強聯合,不如說是各有各的難處。
再看政策背景,方向就更清楚了。
就在9月11日,工信部等九部門聯合印發了《智能網聯新能源汽車產業發展「十五五」規劃》,白紙黑字寫着:加大汽車企業依法兼併重組和跨區域整合力度,推動落後低效產能有序退出。
更關鍵的是,2026年一季度,汽車製造業產能利用率只有70.3%。製造業通常把75%當作健康線。產能過剩已經是擺在桌面上的事實。
政策在推,行業在卷,誰不整合,誰就可能被整合。
摩根士丹利也發了報告,說如果一汽和廣汽的聯營關係最終落實,「或會在產能過剩憂慮的背景下加速行業整合」。
但也有分析師潑了冷水。有觀點認為,基於此前好幾次央國企合併傳聞最後都不了了之,廣汽與一汽實現徹底合併的概率其實很低。
理由有三:政策強調「市場化、法治化」,和行政主導的強制合併有本質區別;東風長安的案例已經證明,國資委當前的改革思路更傾向於專業化整合而非簡單合併。
還有一個細節值得注意。一汽和廣汽重組的消息,知情人士說「醞釀接近兩年」,此前遭遇較大阻力沒有繼續推進。這次重啓,能不能走到底,還得看後續。
不過,一場牽動中國汽車產業格局的大整合,帷幕已經拉開。
免責聲明:本號原創文章享有著作權,未經授權禁止轉載。內容僅供學習分享,不構成投資建議,信息和數據均來源於網絡及公開信息,如有侵權,請聯繫處理。
新浪聲明:此消息系轉載自新浪合作媒體,新浪網登載此文出於傳遞更多信息之目的,並不意味着讚同其觀點或證實其描述。文章內容僅供參考,不構成投資建議。投資者據此操作,風險自擔。