
文 | 《貴圈》欄目 閆妍
近日,位於北京國貿商城負一層的法國奢侈品牌Givenchy紀梵希已正式撤店。昔日國貿商圈的重要面孔,現已悄然退場。
對此,國貿商城官方客服向《貴圈》欄目證實了這一消息:「前兩天紀梵希已經撤店了。原因是租期到期,他們不續約了。」
稍顯諷刺的是,與紀梵希相鄰的Maison Margiela、Jil Sander也同步撤出,三店連撤後騰出的巨大鋪位,正等待新主人。而據市場消息,該鋪位極有可能被新興運動生活方式品牌Alo整合接手。但該說法目前尚未得到國貿商城證實。
隨着國貿店的關停,紀梵希在北京的門店再次收縮:目前僅剩SKP和太古裏2家門店營業,中國內地門店總數也縮減至12家。而據媒體報道稱,2019年內地紀梵希成衣皮具精品店最高約28家,門店數量較峯值已腰斬過半。
另據《貴圈》欄目梳理發現,紀梵希此輪門店調整可以稱作是「系統性撤退」——僅過去一年時間,紀梵希相繼撤出了天津、長沙、三亞等市場,關閉了廣州太古匯、武漢武商mall、上海恒隆廣場、上海國金、杭州大廈等核心門店,加上此次國貿商城店撤店,累計關閉的成衣皮具精品店已達約10家。
對此情況,《貴圈》欄目向紀梵希品牌官方進行求證,截至發稿未就撤店原因及渠道調整計劃作出正式回應。
紀梵希撤離北京奢侈品地標
近日,有市場消息稱,位於北京國貿商城負一層的法國奢侈品牌Givenchy紀梵希已於近日正式撤店。
國貿商城一直是國內頂級奢侈品核心商圈的代名詞。坐落於北京CBD核心區,這座商業地標彙集了幾乎全部頭部奢侈品牌的旗艦店與精品店,是品牌在華佈局中不容有失的戰略高地。某種程度上,能夠入駐國貿商城,本身就是奢侈品地位的一張「通行證」,這裏不僅是客流與坪效的試煉場,更是奢侈品牌在中國市場身位的直觀標尺。
正因如此,紀梵希的離場才格外引人注目。
對此,國貿商城官方客服向《貴圈》欄目證實了紀梵希國貿店撤店的消息,並表示關店原因系「租期到期,不續約了」。當被問及紀梵希是否會在國貿商場另擇新址時,對方回應稱,「這不好說。」
而這場調整並非紀梵希的獨幕劇。據《貴圈》欄目了解,與紀梵希相鄰的Maison Margiela、Jil Sander也同步撤出,三店連撤後騰出的巨大鋪位,正等待新主人。市場消息稱,該鋪位極有可能被新興運動生活方式品牌Alo整合接手。
《貴圈》欄目就Alo是否將入駐國貿一事向國貿商城客服求證,對方表示,「現在沒有接到通知。」
奢侈品專家、要客研究院院長周婷向《貴圈》欄目分析表示,「業績不達預期肯定是關店的最重要原因,但並不是唯一原因,門店形象不達標,門店區位不理想,門店客流不持續,城市市場不夠大,運營團隊不匹配等,都會不同程度影響門店是否被關閉。」
在她看來,國貿是北京最重要的奢侈品賣場之一,但對於紀梵希而言,失去這樣的點位,並不代表紀梵希品牌不行了。「這其實並不是紀梵希被迫撤店,而是LVMH對紀梵希成衣皮具業務新一輪主動性的戰略調整,標誌着品牌徹底告別過去廣鋪門店的擴張策略,轉向‘一城一店’的精細化運營模式。」
一年連關約10家門店
值得注意的是,隨着國貿商城店的關停,紀梵希在北京僅剩SKP和太古裏2家門店,中國內地門店總數縮減至12家,新一線與二線城市市場線下版圖持續收縮。
此前有媒體報道稱,2019年國內紀梵希成衣皮具精品店達到28家的歷史高點,網點覆蓋北京、上海、廣州、深圳、成都、杭州、天津、長沙、武漢、三亞、南京、西安等一批一、二線及新一線城市。
但從今年年中,就有市場消息傳出,LVMH 旗下奢侈品牌紀梵希正在大規模縮減國內成衣皮具精品門店,啓動全國渠道結構性大調整。
據《貴圈》欄目梳理發現,該品牌於2025年末相繼撤出天津、長沙、三亞市場;2026年年初,紀梵希接連關閉廣州太古匯、武漢武商mall門店。2026年5月,運營16年的上海恒隆廣場紀梵希門店正式閉店,這也是品牌首次撤出國內頂級奢侈品核心商圈,6月上海國金門店、杭州大廈門店同步關停,加上此次國貿商城店撤店,近一年時間已經連關約10家成衣皮具精品店。
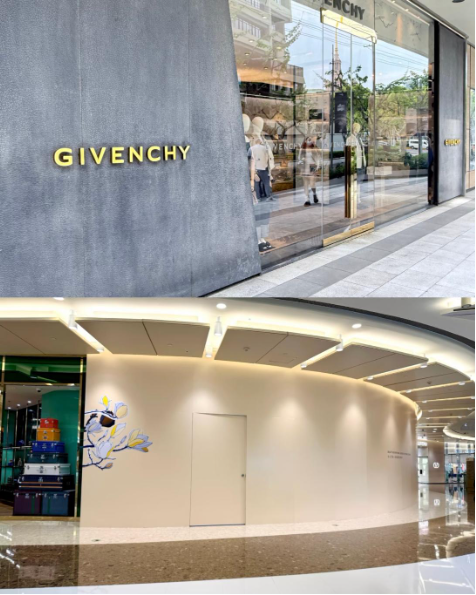
從城市格局來看,上海作為國內奢侈品消費高地,接連失去恒隆、國金兩大地標門店之後,紀梵希在滬線下陣地大幅縮水;華南市場隨着廣州太古匯門店落幕,品牌直接丟掉華南最重要的奢侈品陣地之一。天津、長沙、武漢、三亞等城市則直接被紀梵希徹底放棄,不再保留成衣皮具精品網點。
同時,對比2019年28家的門店峯值,當前12家的規模,意味着紀梵希在中國內地成衣皮具精品店數量近乎腰斬。渠道撤退之下,品牌徹底告別過去廣鋪網點、多點落子的擴張思路,轉向收縮式經營,僅保留少數頭部城市點位。
鞋服行業品牌戰略諮詢專家、上海良棲品牌管理有限公司創始人程偉雄向《貴圈》欄目表示,紀梵希關閉國內多家門店是多重因素疊加的結果,「首先,紀梵希品牌業務結構嚴重失衡,強美妝、弱成衣皮具;成衣、皮具業務缺少爆款,產品辨識度不足,在LVMH集團內部資源傾斜不及Celine、Loewe等兄弟品牌,大量核心商圈成衣大店租金高、產出低,持續虧損,關閉低效門店成為必然選擇。」
「此外,紀梵希創意團隊動盪,品牌風格搖擺不定。近年來,紀梵希創意總監、管理層頻繁更迭,設計風格反覆切換,缺少穩定統一的品牌記憶點,很難持續打動國內高淨值消費者,成衣皮具缺少持續出圈的系列,也導致了線下大店客流與轉化持續承壓。」程偉雄談到。
在他看來,紀梵希的大規模關店,也是奢侈品行業的整體縮影。「過去靠點位堆砌的擴張時代結束,效率優先、品類優先、核心城市聚集成為新的行業規則。奢侈品不再盲目追求門店數量,而是在存量市場裏做渠道的優勝劣汰。」
LVMH多品牌開啓「關店模式」?
LVMH旗下品牌,在中國內地密集關店的不止紀梵希一家。LVMH 集團2026年上半年財報顯示,集團營收386.44億歐元,有機增長僅2%;時裝與皮具業務上半年有機下降1%,該板塊在第二季度實現1%的正增長,結束連續七個季度下滑。雖然包括中國在內的亞洲市場(除日本)上半年有機增長 6%,但增速逐季放緩,第一季度增長7%,第二季度降至4%。
更扎心的數據來自門店。有市場消息稱,2026 年第二季度 LV中國門店客流量按年下降超過 40%。而在更宏觀的層面,據外媒援引研究機構數據,2026年7月,中國市場規模最大的25家奢侈品牌銷售額按年下降超過10%,跌幅較6月進一步擴大,LV、Dior、Gucci、Balenciaga等頭部品牌均錄得雙位數銷售下滑,愛馬仕由此前增長轉為下跌,Chanel和Prada雖然仍保持增長,但增速也明顯放緩。
據《貴圈》欄目統計,僅半年時間內,LVMH集團旗下核心品牌LV在中國西南地區已接連關閉三處關鍵門店:2026年2月28日,運營超過15年的昆明金格百貨時光店正式關閉;2026年6月中旬,開業僅五年的成都天府國際機場店宣告歇業;2026年8月31日,貴陽荔星中心店關閉。
另一核心品牌Dior也悄然開啓「關店模式」。據社交平台信息,近一年多來,北京SKP-S門店及金融街購物中心門店已先後撤店。不過,相比LV的關店節奏,Dior的線下佈局仍顯堅挺,尚未出現同等規模的收縮動作。
在這場收縮中,紀梵希、CELINE、LOEWE這類二線時裝皮具品牌承受的壓力更為直接。它們既沒有LV、Dior那樣的品牌勢能託底,又面臨國內高端消費向頭部集中的現實擠壓,渠道收縮幅度明顯更大
《貴圈》欄目梳理發現,近一年來,LVMH旗下CELINE、LOEWE、FENDI陸續關停多地非核心商圈門店以及部分機場店;Berluti(伯爾魯帝)也開始精簡國內網點;Tiffany、Chaumet等珠寶品牌也有所調整,Tiffany徹底退出哈爾濱區域市場,尚美巴黎關閉成都太古里門店,對部分城市商圈網點做精簡優化。
而在LVMH此輪線下渠道調整中,紀梵希明顯是其中受波及最大的品牌之一。程偉雄對此分析表示,紀梵希被歸入LVMH集團「其他時裝皮具部門」,並非集團核心戰略品牌。「集團優先把資源給到LV、Dior等頭部品牌,紀梵希只能主動收縮線下成衣版圖,把資金轉向盈利更好的美妝香化賽道,計劃在二線城市佈局美妝專門店,用輕資產模式維持市場存在感。」
在他看來,紀梵希並未放棄中國市場。「只是改變了打法,收縮成衣皮具精品大店,大力發展美妝香化業務,強化線上小程序、電商渠道,依靠代言人、營銷事件維持品牌聲量。但想要重回巔峯,難度不小。如果新創意總監能夠輸出穩定、有辨識度的成衣皮具系列,打造現象級爆款,重新建立產品競爭力,同時把美妝的流量勢能轉化到成衣皮具業務,那麼仍有回暖機會。但如果依舊是美妝獨強、成衣皮具持續疲軟,僅靠營銷噱頭,那麼品牌只能維持現狀,很難重回國內一線奢侈品牌陣營。」