來源:保觀
2026年,對於險資辦醫來說,是一個標誌性年份。泰康保險集團旗下的泰康仙林鼓樓醫院和泰康同濟醫院先後掛牌三甲。
一家險資背景的醫院拿下一張三甲牌照或許可以理解為偶然,但一年之內兩家同時獲得國內醫院最高評級,這意味着保險資金辦醫,不再是玩票這麼簡單。保險資金辦醫,已經過了有沒有的階段,正式進入好不好的較量。
據中國銀行保險資產管理業協會披露的數據,截至2025年末,保險資金通過直接或間接方式向醫療康養產業投入的資金規模,已經超過4000億元。
從平安整合北大醫療資源,到泰康打造社區+醫院模式,再到前海人壽自建三級綜合醫院,保險公司正從出險後掏錢的付款方,一步步變成醫療健康生態的構建者。
4000億投進去了,醫院開起來了,三甲評上了。然後呢,下半場要拼什麼?
1
為什麼是醫院?險資跨界的三重邏輯
保險公司為什麼要去開醫院?這個問題背後,其實藏着整個行業在過去幾年裏最深的一次集體焦慮。
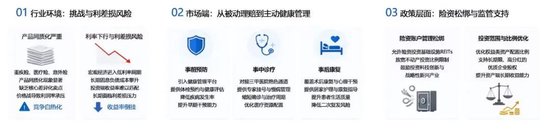
我們先看行業環境。傳統保險業務的日子越來越不好過了,產品同質化嚴重,利率下行周期裏利差損風險大。行業急需找到新的業務突破口和利潤增長點。
這個時候,醫療產業進入了保險公司的視野。
壽險資金最大的特點是負債端久期長,賣出去的保單可能是幾十年後才賠付的。這種長錢,是需要一種長期、穩定的資產去匹配。而醫院就是一個長期投入、長期運營、長期回報的生意。
在市場端。民政部數據顯示,中國60歲以上人口已經超過3億,失能、半失能老人超過4000萬。老年群體對醫療康復、慢病管理、高端診療的需求,正在以肉眼可見的速度膨脹。
同時,老年消費者不再滿足於買了保險、出事賠錢這種事後補償的模式。他們的需求是,事前有人幫忙預防,事中有人幫忙診療,事後有人幫忙康復。
在政策層面。監管層這些年一直在給險資鬆綁。2020年,多部門聯合發文支持保險資金投資健康服務產業,允許商業保險機構投資設立醫療機構。
2025年,《銀行業保險業養老金融高質量發展實施方案》進一步明確,支持險企投資養老機構、康復醫院、專科醫院。同年,國家金融監督管理總局優化了險資重大股權投資的行業範圍,明確醫療產業與保險業務的關聯性。
對險企來說,佈局醫院及醫療服務的價值,一是在利率下行周期通過實體資產獲取穩定收益;二是通過醫養生態形成差異化產品服務,擺脫同質化價格戰;三是將低頻的保險消費轉化為高頻的健康服務。
2
錢往哪兒投?不同險企的四種打法
4000億不是一個小數目。但錢怎麼花,各家有各家的方式。
重資產自辦綜合醫院
這條路的代表是泰康、前海人壽、陽光保險和平安。
泰康保險集團是險資辦醫裏體系最完整的一家。截至目前,泰康醫療已在全國運營五大醫學中心:泰康仙林鼓樓醫院、泰康同濟(武漢)醫院、四川泰康醫院、深圳前海泰康醫院、寧波泰康腦科醫院,五家合計提供超5000張醫療床位。
除此之外,泰康還有兩塊容易被忽略的版圖,一個是泰康口腔,分佈在近40城、佈局了近120家機構,另一個是腦科投資佈局。泰康的邏輯很清晰,一個社區,一家醫院。

前海人壽是這條路線裏最純粹的單體打法。其旗艦前海人壽廣州總醫院位於廣州增城,按國家三級醫院標準全資興建,規劃床位1800張,建築面積47萬平方米。2019年10月試運營,2026年7月掛牌華南理工大學附屬第三醫院。
陽光保險的陽光融和醫院按三甲標準建設,床位2000張,投資約40億元,2016年5月開業。開診三年多的時間裏連拿JCI、HIMSS7、三甲三個認證,走的是單點標杆路線。
中國平安的打法則最為特殊。2021年,平安參與方正集團重整,把北大醫療集團整體收編,平安的打法是醫險融合,旗下壽險、健康險、產險、養老險與北大醫療深度協同。同時自建了深圳北醫康復醫院。
專科/康復路線
這條路的代表是太保和新華。

2022年11月,太保推出專業康復醫療品牌「源申康復」。2025年3月,廈門源申康復醫院開業,按三級康復醫院標準建設,規劃300餘張床;同年11月,濟南源申康復醫院開業,投資1.4億元,開放床位400張;廣州項目在建,規劃400餘張床。
新華保險的醫療佈局同樣務實,其自建的北京新華卓越康復醫院是一家二級康復醫院。此外,還落地了19個健管中心,初步構建了健康管理加特色醫療的產品線。
養老社區嵌入式醫療
這條路的代表是大家保險和光大永明。
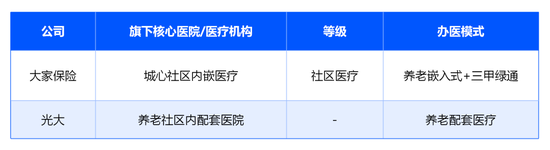
大家保險沒有獨立綜合醫院,在其養老社區裏配全科、內科、中醫科、藥房、檢驗、超聲、康復等七大臨床學科。
光大永明走的是集團康養協同路線。光大養老在全國佈局170多家機構、覆蓋40多個城市、管理床位超3萬張,其部分大型養老社區裏自建一級或二級綜合醫院/醫務室。
集團協同/合作網絡
中國人壽在醫療上的打法與泰康恰好相反,基本不自建醫院。據報道,國壽大健康基金總規模500億元,截至2026年6月已投資賦能超70個項目。
中信保誠人壽自身並不辦醫院,它藉助中信醫療健康產業集團的醫療能力,後者控股中信湘雅生殖與遺傳專科醫院、惠州頤瑞等醫療機構。
人保健康則是管理式醫療的極端代表,一家自建醫院都沒有,人保官網信息顯示,合作醫院6739家、合作普藥藥店23.1萬家、特藥藥房1751家、體檢機構2510家、齒科門店3018家、護理機構近千家。

3
下半場拼什麼?從跑馬圈地到精耕細作
4000億投入之後,險資辦醫正在進入一個全新的階段。如果上半場拼的是誰跑得快、誰圈地多,那下半場拼的就是誰運營得好、誰真正能把保險和醫療融合在一起。
拼專科能力。泰康仙林和泰康同濟拿下了三甲牌照,但三甲只是起點,不是終點。未來的競爭,一定是在具體專科上的較量,例如,心內科強不強?神經外科能不能做高難度手術?
拼運營效率。醫院是一個極其複雜的運營系統。人員管理、供應鏈、醫保對接、患者體驗,每一個環節都在考驗運營能力。怎麼把保險行業的精細化管理能力拓展到醫療場景裏,是一個巨大的挑戰。
北大醫療2026年上半年的業績提供了一個樣本,集團營收28億元,門急診人次突破160萬。
拼科技賦能。平安的深圳北醫康復醫院配備了外骨骼機器人、3D體態步態分析系統等智能設備。人保健康2025年底出資2億元成立了健康管理公司,經營範圍直接包含了人工智能應用軟件開發。
未來,在智能化、數字化上領先一步,就能在效率和服務體驗上建立優勢。
拼生態協同。這是保險公司辦醫最核心的競爭力,也是傳統醫院最難以複製的東西。
保險公司手裏有數以千萬計的客戶、龐大的銷售網絡、強大的支付能力、長期的數據積累。醫院有醫療服務的交付能力、患者信任、專業人才。把這兩樣東西合在一起,就是保險+醫療的生態閉環。
4000億只是一個開始。
因為,醫院的建設和運營是一個漫長的過程,泰康同濟從投入到評上三甲,用了六年。北大醫療從被平安接管到交出亮眼業績,用了四年。所以,這是一場需要耐心的戰爭。