近期科創50持續調整,不少投資者開始擔心科技成長還能不能看?科創50ETF華夏(588000)跟蹤的科創50指數是不是還會繼續跌?市場下跌的時候,最容易讓人猶豫,但很多時候,真正值得關注的機會,也恰恰孕育在情緒低迷之中。
如果把時間拉長一些,或許可以換一個角度來看,當前的科創50,是否正在逐步進入一個值得觀察、值得博弈的時間窗口?
我們不妨從技術面、海外流動性、資金面以及產業趨勢幾個維度,一起看看。
一、指數持續調整,反而到了值得觀察的位置
先看最直觀的技術面。
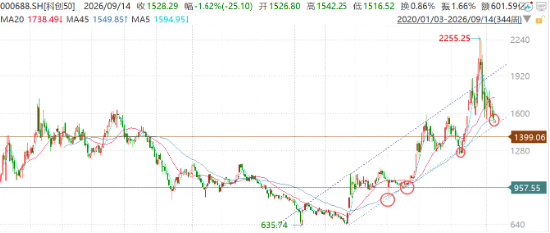
從2024年9月24日以來,科創50指數經歷了明顯的趨勢反轉,市場運行邏輯已經從此前的持續下跌,逐步轉向震盪上行。
而在這一輪趨勢改善之後,一個非常值得關注的技術特徵正在不斷得到驗證
科創50在上漲過程中出現過多次階段性調整,而每一次調整至45周線附近,都出現了明顯的止跌企穩。
數據來源:wind 歷史表現不代表未來
換句話說,45周線正在成為這一輪中期趨勢的重要觀察線。
上漲過程中最健康的走勢,並不是指數永遠上漲,而是上漲—調整—確認支撐—再上漲。
因此,對於科創50而言,與其糾結「為什麼最近又跌了」,不如重點觀察45周線能否再次經受住考驗?
如果能夠再次止跌企穩,那麼對於中長期投資者而言,當前的調整反而可能提供一個重新審視科創50配置價值的時間窗口。
當然,技術指標從來不是絕對的買賣信號,但當一個重要中期均線在過去的調整中已經多次發揮支撐作用時,它的再次驗證值得重點關注。
二、海外流動性:最擔心的時候,往往是預期開始變化的時候
除了指數本身,近期市場另一個重要變量,就是聯儲局貨幣政策。
9月16日聯儲局議息會議即將落地。
對於科技成長資產而言,海外利率環境一直是影響估值的重要變量之一。過去一段時間,市場對於海外利率以及流動性的擔憂,持續壓制成長板塊的風險偏好。但站在當前時點來看,市場最需要關注的,已經不只是「加不加息」本身,而是靴子落地之後,市場對於未來流動性環境的預期是否能夠得到改善。
對於科創50這樣的科技成長指數而言,估值對利率變化往往更加敏感。因此,議息結果落地之後,最大的意義之一就是不確定性下降。
當市場從「等待結果」轉向「交易結果」,此前壓制風險偏好的因素有望逐步鈍化。如果海外流動性預期出現邊際改善,那麼對於科技成長板塊而言,無疑是一項重要的催化。所以,從時間維度來看9月議息會議,是近期市場情緒和風險偏好非常重要的觀察窗口。
三、ETF資金正在用真金白銀表達態度
如果說指數走勢反映的是市場情緒,那麼ETF資金流向,則更像是在觀察機構投資者到底有沒有行動。
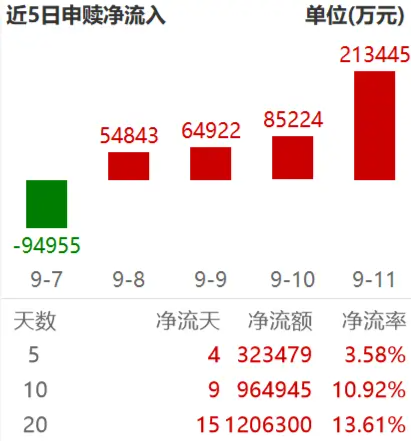
近期一個值得關注的現象是科創50ETF正在加大流入力度。近5個交易日流入32.34億元,近10個交易日流入96.49億元,近20個交易日流入120.63億元。
數據來源:20260911
這背後釋放出的信號值得重視。因為ETF資金與短線情緒資金的投資邏輯並不完全相同。當市場持續調整時,如果資金仍然通過ETF持續流入,意味着部分投資者並沒有因為短期波動而離場,反而在利用市場調整進行佈局。尤其對於科創50這樣的寬基科技指數而言,天然具備分散單一公司風險、一次性佈局一籃子科技核心資產的特點。
因此,當指數調整、情緒偏弱,而ETF資金卻開始持續增加配置時,往往意味着市場內部正在發生分歧。短線資金看到的是波動;而部分中長期資金看到的,可能是調整之後的配置價值。
- A股持續縮量,地量之後風格切換已在醞釀
另外一個不容忽視的市場信號是A股整體成交正在持續萎縮。
9月10日,滬深兩市成交額僅1.65萬億元,較前一交易日縮量2085億元,為下半年首次跌破1.7萬億元,全年第二「地量」。9月7日以來,A股成交額已連續4個交易日低於2萬億元,9月以來已有6個交易日成交額低於2萬億元,佔比超三成。全A日均成交額已從6月高點的3.5萬億元降至1.9萬億元,降幅達46.6%。
總體來看當前市場並非恐慌殺跌,而是做多動能枯竭的磨底過程。這不是資金在奪路而逃,而是賣壓自然出清、增量資金選擇觀望的「減量博弈」狀態。
廣發證券對2005年以來5輪牛市中的22次縮量回調進行了系統覆盤,結論是當下A股縮量47%,在以往牛市中並不罕見,而40%-70%的縮量幅度反而對應着短線相對不錯的入場信號。
縮量之後,風格如何切換?在縮量磨底階段,防禦性資產,如銀行往往率先獲得資金抱團,但歷史經驗表明,銀行獨漲而成長普跌的格局難以持續。隨着量能逐步修復,資金大概率會重新從防禦轉向進攻,而科創50作為A股風險偏好的「風向標」,往往在風格切換中受益。換句話說,縮量不是科創50的敵人,而是它醞釀下一輪彈性的「彈簧壓縮期」。
五、真正值得長期關注的,不是短期升跌,而是科創50背後的產業趨勢
如果只看K線,科創50可能只是一條指數。但如果把指數拆開來看,會發現它背後對應的其實是中國科技產業升級的重要方向。
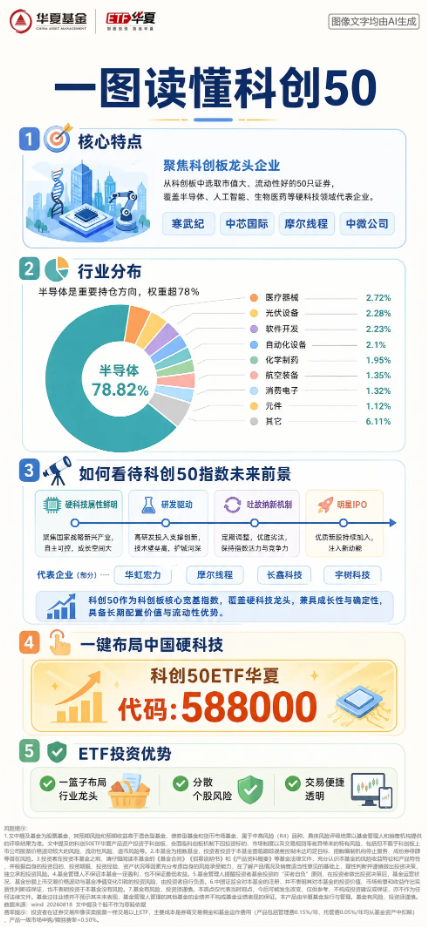
科創50聚焦科創板中市值較大、流動性較好的代表性企業,覆蓋半導體、新一代信息技術、高端裝備、先進製造、生物醫藥等多個科技創新方向。
這些行業最大的特點是短期業績可能有波動,但長期產業趨勢仍然清晰。
半導體產業國產替代、先進製程、AI算力需求以及半導體產業鏈自主可控,仍然是長期產業邏輯。人工智能領域,從大模型到算力,再到應用端,正在經歷新一輪技術周期。高端裝備和先進製造,則受益於製造業升級、產業鏈自主可控以及中國企業全球競爭力提升。生物醫藥同樣處於創新驅動和產業升級的重要階段。
因此,投資科創50,本質上並不是在押注某一家公司的短期業績,而是在通過指數工具,參與中國科技創新產業長期成長。
投資最重要的,並不是尋找「絕對最低點」。因為沒有人能夠準確判斷最低點在哪裏。真正值得做的,是尋找賠率與勝率開始逐步改善的區域。
當前科創50經歷持續調整之後,技術上再次來到45周線這一重要觀察位置;海外方面,9月議息會議即將落地,市場等待已久的利率政策靴子有望進一步明朗;資金方面,ETF正在加大流入力度;產業方面,半導體、AI、高端製造等科技產業長期趨勢仍然存在。
把這幾個因素放在一起看,當前市場或許正已經進入值得分批關注的區域?
風險提示:
1.文中提及基金為股票基金,其預期風險和預期收益高於混合型基金、債券型基金和貨幣市場基金,屬於中高風險(R4)品種。具體風險評級結果以基金管理人和銷售機構提供的評級結果為準。文中提及的科創50ETF華夏產品資產投資於科創板,會面臨科創板機制下因投資標的、市場制度以及交易規則等差異帶來的特有風險,包括但不限於科創板上市公司股票價格波動較大的風險、流動性風險、退市風險等。2.本基金為指數基金,投資者投資於本基金面臨跟蹤誤差控制未達約定目標、指數編制機構停止服務、成分券停牌等潛在風險。3.投資者在投資本基金之前,請仔細閱讀本基金的《基金合同》《招募說明書》和《產品資料概要》等基金法律文件,充分認識本基金的風險收益特徵和產品特性,並根據自身的投資目的、投資期限、投資經驗、資產狀況等因素充分考慮自身的風險承受能力,在了解產品情況及銷售適當性意見的基礎上,理性判斷並謹慎做出投資決策,獨立承擔投資風險。4.基金管理人不保證本基金一定盈利,也不保證最低收益。5.基金管理人提醒投資者基金投資的「買者自負」原則,在投資者做出投資決策後,基金運營狀況、基金份額上市交易價格波動與基金淨值變化引致的投資風險,由投資者自行負責。6.中國證監會對本基金的註冊,並不表明其對本基金的投資價值、市場前景和收益作出實質性判斷或保證,也不表明投資於本基金沒有風險。7.基金有風險,投資須謹慎。本觀點僅代表當時觀點,今後可能發生改變,僅供參考,不構成投資建議或保證,亦不作為任何法律文件。基金過往業績並不預示其未來表現,基金管理人管理的其他基金的業績並不構成基金業績表現的保證。本產品由華夏基金發行與管理。基金有風險,投資須謹慎。 費率提示:投資者在證券交易所像買賣股票一樣交易以上ETF,主要成本是券商交易佣金和基金運作費用(產品包括管理費0.15%/年、託管費0.05%/年均從基金資產中扣除),產品一級市場申購/贖回費率<0.50%。