炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:尺度商業
文 | 楊萬里
編輯 | 劉振濤
「雪王」 蜜雪集團,正在遭遇資本市場與業績端的雙重壓力。
9月9日,蜜雪集團(02097.HK)的股價報收200港元,收盤價跌破公司IPO發行價202.5港元。之後蜜雪集團股價呈現下降趨勢,截至9月15日,其股價為187.9港元,跌破200港元,公司總市值為713.3億港元。
去年6月份,蜜雪集團的總市值一度站上高峯,超過2300億港元,而1年多後的現在,其總市值已回落至713.3億港元。從2026年來看,自2026年年初以來,蜜雪集團的股價已腰斬。
資本市場態度轉向的背後,是蜜雪集團原有增長敘事開始動搖。
蜜雪集團發布的2026年中期業績顯示,今年上半年,蜜雪集團的業績增收不增利,營收按年增長2.29%,歸母淨利潤按年下降14.73%,歸母淨利潤出現上市披露財報以來的首次下滑。
業績公告中還顯示,上半年公司門店數量持續高速擴張,卻未能帶動業績同步提升。面對增長瓶頸,蜜雪集團將多品牌、全球化、數智化定為核心戰略,試圖依靠三條路徑破解成長難題,但其能否依靠這套組合拳重回高增長軌道,市場仍存疑問。
當蜜雪集團的業績開始承壓,資本也開始重新審視這家茶飲巨頭的成長潛力。
股價破發背後,
業績承壓上市來淨利首次下滑
蜜雪集團是一家現制飲品企業,招股書曾顯示其核心產品單價約6元人民幣,依靠加盟模式實現門店的快速鋪展。
2025年3月3日,公司登陸港交所上市,上市首日公司總市值超過1000億港元。此後公司迎來一段上漲空間,在2025年6月份,一度總市值突破2300億港元。
不過巔峯之後,蜜雪集團資本市場股價開始回調。
自8月末以來,蜜雪集團的股價持續承壓,反覆陷入破發狀態。究其原因,與2026年中報業績承壓有關。
數據顯示,2026年上半年,蜜雪集團實現營收152.2億元,按年增長2.29%;實現歸母淨利潤22.96億元,按年下降14.73%。2025年上半年,公司營收和淨利增速分別為39.32%和42.90%。對比之下,公司淨利潤增速大幅下落。
蜜雪集團上半年營收增長的原因是商品和設備銷售產生的收入增加、加盟和相關服務產生的收入增加。
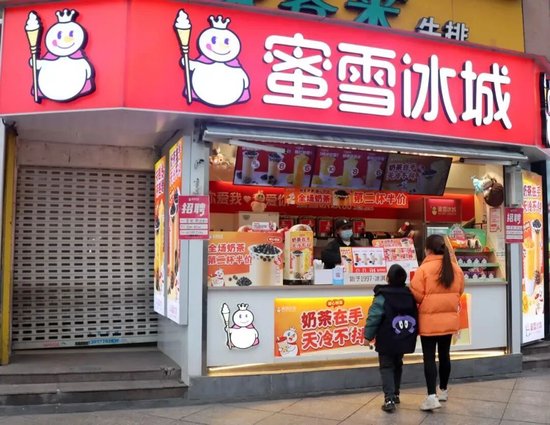
但值得注意的是,業績的增速與門店的擴張呈現背離狀態。
截至2026年6月30日,蜜雪集團全球門店總數達63987家,較2025年上半年增加10973家,按年增長約20.7%。其中,中國內地門店達59609家,較2025年上半年增加11328家,按年增長約23.5%。
雖然門店數量保持兩位數增長,但並未使得收入端增速同步,收入增速僅保持個位數,兩者形成明顯差異。
據媒體報道,有業內人士表示,蜜雪集團的銷售增速低於門店增速,與單店銷售下滑有關,進一步看是過多的門店造成了內耗分流,加盟商進貨量也在下降,門店擴張的邊際效應有所遞減。
在營收增速與門店擴張背離的情況下,多重因素共同壓制蜜雪集團盈利水平:其一,營收增速大幅放緩,相較去年同期回落超 30 個百分點;其二,銷售成本按年上漲約 4.1%,帶動毛利率按年下降 1.21 個百分點;其三,2025年外賣平台補貼大戰推高門店外賣訂單,形成較高的業績對比基數,也對本期按年數據形成擾動。
與同行茶飲上市公司相比,蜜雪集團在盈利端方面表現失色。
在收入方面,2026年上半年,蜜雪集團、古茗、霸王茶姬、茶百道、滬上阿姨、奈雪的茶收入規模分別為152.2億元、74.70億元、69.61億元、26.55億元、25.89億元、18.92億元,收入增速分別為2.29%、31.91%、3.51%、6.21%、42.4%、-13.09%。雖然蜜雪集團的收入增速為正,但增長勢頭不如古茗和滬上阿姨。
在淨利方面,2026年上半年,蜜雪集團、古茗、霸王茶姬、茶百道、滬上阿姨、奈雪的茶歸母淨利潤分別為22.96億元、15.71億元、9.176億元、3.363億元、3.212億元、-0.97億元,歸母淨利潤增速分別為-14.73%、-3.36%、22.61%、3.2%、58.32%、16.73%。在上述六家茶飲上市公司中,蜜雪集團是淨利增速下降幅度最大的一家。
在新茶飲賽道競爭加劇及成本端上升背景下,蜜雪集團正經歷從「門店規模」驅動的增長故事進入到下一個階段,提質增效關乎着這家茶飲能否續寫增長敘事。
「三板斧」 能否破解成長陣痛?
蜜雪集團提出打造全球化百年品牌的長期目標,將多品牌、全球化、數智化確立為三大核心戰略,試圖以此打造新的增長引擎。
在品牌方面,目前蜜雪集團已搭建起多品牌矩陣,包含主品牌蜜雪冰城、平價現磨咖啡品牌幸運咖、現打鮮啤品牌鮮啤福鹿家。
「蜜雪冰城」是蜜雪集團的主品牌,同時已經衍生出「雪王」IP,蜜雪集團擬推出不限於動畫、漫畫、電影、周邊產品及主題樂園等多元形式的優質內容擴大內容矩陣。
咖啡、鮮啤被券商分析師視為蜜雪集團的第二曲線。
「幸運咖」現磨咖啡品牌於2017年推出,核心產品的價格通常為2元至10元,覆蓋經典款、流行款及創新款現磨咖啡等,主打高質平價的咖啡等飲品。截至2026年6月30日,蜜雪集團的全自動咖啡機已覆蓋超3000家門店。
「鮮啤福鹿家」鮮啤品牌是蜜雪集團2025年戰略收購的資產,主要為消費者提供每500mL單價約人民幣6元至11元的現打鮮啤產品,該品牌已覆蓋果啤、茶啤、奶啤等新品,以滿足不同消費場景下的多元化需求。
目前,「蜜雪冰城」已被打造成家喻戶曉的全民品牌。蜜雪集團表示將堅持高質平價的價值主張,擬逐步提升「幸運咖」和「鮮啤福鹿家」的品牌影響力。不過,蜜雪集團暫未披露「幸運咖」和「鮮啤福鹿家」的經營數據,兩大新品牌的實際貢獻還有待觀察。
在全球化方面,蜜雪集團是國內消費企業「出海」的代表。但海外門店規模已經連續收縮。
財報顯示,蜜雪集團在中國內地以外門店數量於2024年末達到4895家,2025年末下降至4467家,2026年上半年再次下降至4378家,一年半時間內累計減少門店達517家。在業績說明會上,蜜雪集團稱上半年對東南亞大區主動推進系統性調改。
長期來看,蜜雪集團計劃深耕東南亞,逐步滲透中亞、美洲等新興市場,依據人口、經濟水平、消費偏好等要素篩選目標市場,穩步拓展海外加盟網絡。
據媒體報道,有市場人士表示,出海更像一條長期增量曲線,能否形成穩定的利潤貢獻,需要將單個區域的盈利模型跑實。
在數智化方面,蜜雪集團正在完善覆蓋線上點單、門店運營、供應鏈及企業管理等關鍵業務環節。在優化消費者體驗方面和提升運營效率方面,蜜雪集團均採取提升軟硬件的措施。
對於現制飲品企業來說,過往拼的是擴張速度和擴張規模,接下來則是要拼效率和質量。展望未來,當「開店即增長」的舊引擎失靈,蜜雪集團或許告別了「遍地黃金」的粗放時代,國內市場身處激烈的紅海競爭,海外市場仍在打磨盈利模型,多品牌尚在培育階段。
對蜜雪集團而言,尋找、驗證全新增長引擎,將是一場馬拉松式的長期考驗。