智通財經APP獲悉,9月11日美國公布的8月整體及核心CPI分別按月上漲0.4%、0.3%,漲幅均較7月加快且核心CPI按月超預期,但當天標普500與納斯達克綜合指數仍分別上漲0.86%、0.96%,油價回落以及AI相關科技企業強勁業績表現持續提供看漲支撐,凸顯出市場仍在權衡地緣政治衝突之下的通脹壓力與盈利增長趨勢。華爾街圍繞聚焦於AI ASIC與數據中心光互連芯片的邁威爾科技(MRVL.US)的看漲邏輯,正是體現了後者——即「AI算力主題主導的盈利軌跡一切負面邏輯」。
華爾街金融巨頭美國銀行維持對於邁威爾的365美元目標價,看重其通過圍繞天量級AI智能體推理需求的定製AI加速器(即AI ASIC)及配套光互連芯片擴大每套AI系統中的收入份額;相對9月11日236.10美元收盤價,該目標意味着約55%的潛在漲幅。不過,2030年400億至450億美元的相關收入機會屬於情景測算,兌現程度取決於客戶項目、產品份額與盈利能力。
AI算力需求越龐大,數據中心AI芯片與光互連價值愈發擴張
從工程與商業模式看,邁威爾受益於AI擴張的核心是「定製AI加速計算+系統配套光互連/光通信」。面向特定工作負載設計的ASIC,可以通過優化計算單元、存儲訪問和數據流,提高能效並降低大規模部署成本;與此同時,更多加速器迫切需要全面配套的網絡、內存接口芯片和基於光學技術的數據中心高速連接芯片。
邁威爾將這類配套業務稱為「XPU配套芯片」,涵蓋PCIe重定時器、協處理器、CXL控制器、高速光互連芯片及共封裝光學(CPO)關鍵組件等。根據美國銀行的最新測算,每顆定製處理器搭配一至兩顆、售價500至1500美元的配套芯片,可以使公司在客戶擴容時獲得多重收入增量。高速模擬電路、接口知識產權及系統驗證的複雜性,也構成客戶自行復制這些產品的門檻。
邁威爾的第二增長曲線——即除了攜手亞馬遜等雲計算巨頭們共打造AI ASIC芯片之外的「光互連芯片業務」,光互連需求的底層驅動力,是AI集群的有效算力越來越依賴跨節點通信效率。混合專家模型的專家並行、分佈式推理,以及採用預填充與解碼分離的系統,都可能增加數據交換;網絡擁塞會使昂貴的加速器等待數據,降低整個集群的利用率。
隨着傳輸速率與距離提高,銅連接的損耗、信號補償和功耗壓力加大,推動更多鏈路採用光連接。邁威爾通過光通信數字信號處理器、高速串行接口、驅動器及相關互連產品參與其中,公司已經量產的Ara平台與擴展後的1.6T產品組合,就是承接這一升級的具體產品。
Lumentum的需求展望為這條產業鏈提供了另一側證據。花旗會議紀要所記錄的管理層判斷包括:相關光模塊器件(即用於AI加速器緊耦合互連的光學模塊)出貨量從2026年至2027年約翻倍,其中EML和CW激光器短缺預計貫穿2027年,OCS與NPO業務可見度提升推動2028財年每股收益目標上調至40美元。
兩家公司的受益環節有所不同:邁威爾重點提供處理、傳輸及連接數據的半導體,Lumentum則提供激光光源、光學組件及光交換系統。因此,AI芯片與光互連的增長邏輯仍有延續基礎,但股價持續上漲需要訂單、產能認證、毛利率和現金流不斷兌現。
美國銀行向邁威爾股票投資者們釋放強烈看漲信號
根據Seeking Alpha的統計數據,這家AI芯片巨頭的股價過去六個月累計上升逾過160%,其數據中心芯片的需求激發了市場樂觀情緒。根據一份分享給TheStreet的報告,美國銀行分析師Vivek Arya在與首席執行官Matt Murphy和首席財務官Dan Durn會面後,認為有充分理由繼續堅定看多該股。
華爾街對邁威爾的整體評價偏多,但目標價存在分歧。截至9月11日,StockAnalysis展示的標普全球45位分析師匯總評級為「強力買入」,平均一年期目標價為284.64美元,相對236.10美元收盤價對應約20.6%的上漲空間,但是負面目標價則意味着跌幅約20%。該樣本中的最高目標價為400美元,對應約69.4%的潛在漲幅;公開評級記錄顯示,KeyBanc分析師John Vinh於8月28日維持「增持」評級及400美元目標價。美銀的365美元目標價同樣明顯高於市場平均水平。華爾街共同的看漲方向是AI數據中心業務擴張,分歧集中在增長兌現速度及市場願意給予的估值倍數。
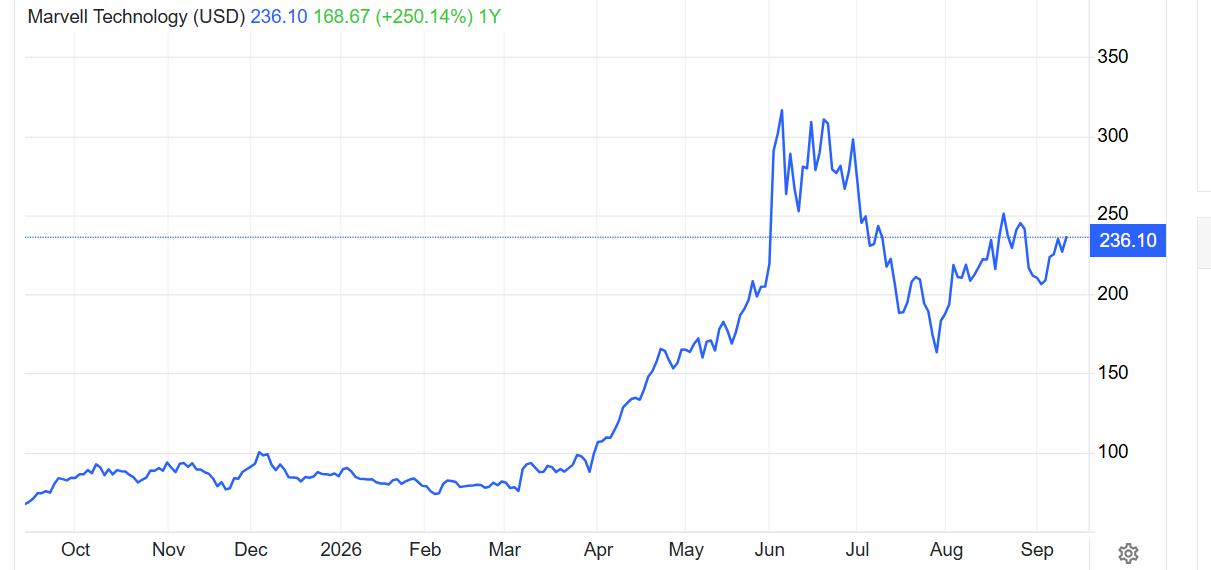
截至9月11日,該股漲幅接近12%,而英偉達(NVDA.US)等半導體板塊大型同行的股價過去一周下跌超過5%。具體而言,邁威爾參與構建支撐AI運行的硬件。該公司設計定製處理器,以及在處理器之間傳輸數據、使龐大計算系統能夠高效協同工作的高速光互連芯片。
該公司與谷歌擴大的合作尤其引人關注,合作涵蓋支持這家搜索巨頭AI基礎設施的芯片。此外,該協議還賦予谷歌以特定價格購買邁威爾股票的權利,具體取決於未來的採購情況。
但Arya在與管理層共進午餐後發表的最新觀點,已經超出了某個特定客戶的範疇。美銀強調,邁威爾不斷擴大的產品組合可能進一步深化其在AI系統中的作用。隨着10月6日分析師日臨近,投資者可能很快就能更清楚地了解這一機會究竟有多大。
美國銀行維持邁威爾股票的「買入」評級和365美元的高目標價,相較於該股9月11日約236.10美元的收盤價,意味着接近55%的上漲空間。
以Vivek Arya為首的分析師團隊,其信心建立在邁威爾能夠向每套AI系統銷售更多技術產品的潛力之上。
Arya及其團隊認為,邁威爾最大的機會在於連接處理器、管理內存和傳輸數據的配套芯片。與處理器本身相比,客戶複製這項業務的難度要大得多。
邁威爾已經向美國四大超大規模雲計算廠商交付這些產品,而且其每顆定製處理器都需要一至兩顆配套芯片,售價為500至1500美元。這為邁威爾在客戶擴充算力時增加來自這些客戶的收入創造了新機會。
美銀估計,到2030年,僅這一配套芯片市場的規模就可能超過600億至650億美元。按預計40%至50%的市場份額計算,邁威爾的年度銷售機會可能達到300億美元,而管理層對2028年的展望為30億至40多億美元。
此外,定製處理器還提供了另一項重要增長動力。美銀認為,到2030年,邁威爾在這一領域的潛在銷售額可達150億美元,使兩者合計的機會達到400億至450億美元。不過,需要注意的是,這些屬於模型測算的機會,並非已經確認的訂單。
盈利層面的潛力也解釋了這種樂觀情緒。美銀分析師Arya認為,邁威爾2028自然年的每股盈利潛力接近14美元,高於11美元的基準水平;銷售額每增加10億美元,每股盈利可增加30至35美分。
他的目標價採用剔除股權薪酬費用後的基準盈利的33倍估值。因此,看漲情景在很大程度上依賴於強勁增長,以及投資者在邁威爾執行計劃的過程中繼續給予其溢價估值。
作為參照,根據Seeking Alpha的數據,該股過去五年的非公認會計准則市盈率為42倍,因此,33倍的基準估值要求並沒有那麼高。
哪些因素可能打斷邁威爾的上漲行情?
邁威爾股價層面的最大風險,是其巨大的市場機會與實際實現的盈利之間存在差距。美銀所設想的400億至450億美元龐大銷售情景,在很大程度上依賴於市場擴張、客戶支出以及股價大幅上漲。這些銷售收入仍有待未來實現。
客戶項目的執行情況可以說是第一道考驗。美銀指出,亞馬遜和微軟下一代芯片項目存在不確定性。產品推出延遲可能導致銷售收入推後,而研發成本仍會持續發生,從而削弱投資者所期待的盈利增長。
競爭很可能進一步加劇這種風險。AI ASIC領域的份額霸主博通(AVGO.US)可能仍是定製芯片領域最強大的現有競爭者,而英偉達與AMD主導的標準化AI加速器也在爭奪同一筆支出預算。邁威爾廣泛的互連產品組合提供了多條增長路徑,但贏得業務並不一定能夠保證定價權,也不一定能夠實現美銀盈利假設所要求的利潤率。
此外,谷歌協議也值得仔細審視。備受討論的1200億美元金額涉及的是一個與採購掛鉤的框架,並非保證訂單。正如Peace Longe在提出質疑時指出的,根據該認股權證,可能發行近5900萬股股票,在帶來商業機會的同時,也帶來潛在攤薄。
估值是另一個壓力點。美銀的目標價對應2028自然年盈利的大約33倍,明顯高於其所引用的26倍歷史中位數。因此,這一高目標價意味着,投資者需要繼續給予邁威爾溢價。增長放緩可能同時損害盈利預期及適用於這些盈利的估值倍數。
因此,評估10月6日分析師日時,需要重點考察交付時間表、利潤率預期以及客戶項目的放量進度。在經歷如此大幅上漲後,僅僅擴大市場規模預測,所能提供的信心支撐有限。
屆時,最有力的確認信號,可能是更清晰的證據,證明銷售增長能夠轉化為可持續的實際每股盈利與每股現金流。