TradingKey - 美東時間9月16日下午2:00,聯儲局將公布利率決定。據《華爾街日報》報道,9月14日利率期貨隱含的加息概率升至95%,高於前一個交易日的87%。路透社同期引用的數據約為90%。綜合來看,市場已高度預期聯儲局將在本次會議上加息25個點子。
聯儲局當前將聯邦基金利率目標區間維持在3.50%至3.75%。若加息25個點子,目標區間將升至3.75%至4.00%,成為2023年7月以來首次加息。市場接下來將重點關注聯儲局如何解釋此次行動,以及這究竟是一次單獨的政策調整,還是後續繼續加息的起點。
聯儲局加息如何影響美股?
加息通常會抬高孖展成本和股票估值的折現率。債券收益率上升後,美債對資金的吸引力提高,估值較高的成長股、房地產股及高負債企業更容易受到影響。
本輪市場的特殊之處在於AI基礎設施投資規模較大,相關支出覆蓋數據中心、芯片、網絡設備和電力配套設施。利率上升會提高企業對項目回報率的要求,並增加數據中心運營商、能源企業及相關供應商的孖展成本。
如果聯儲局暗示後續仍將加息,短期美債收益率可能繼續上行,股票估值進一步承壓。長期美債收益率和美股表現還將受到通脹、經濟增長及企業盈利影響。
若政策聲明未釋放連續加息信號,市場關注將轉向後續通脹和就業數據,以及聯儲局是否繼續上調利率。
上一次聯儲局加息後,三大指數的表現如何?
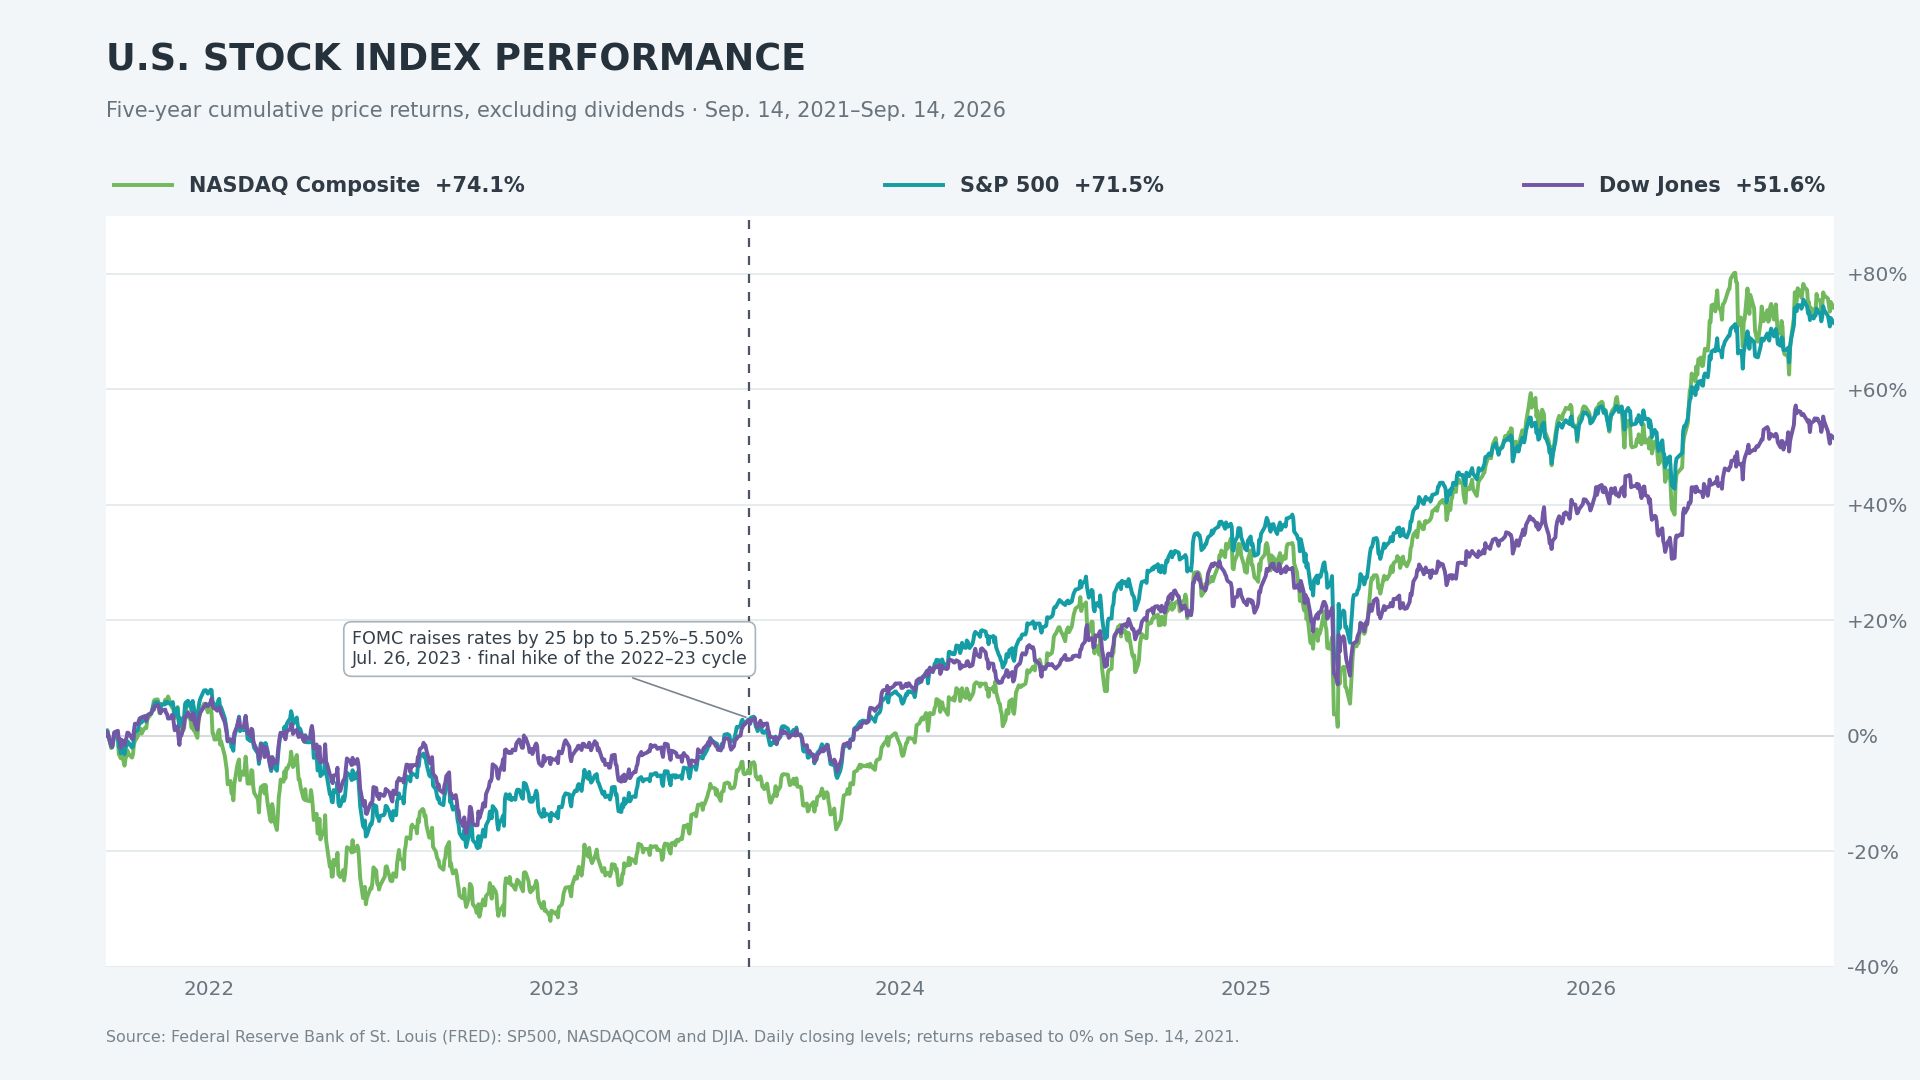
截至2026年9月14日,聯儲局上一次加息發生在2023年7月26日。當時,聯邦基金利率目標區間上調25個點子至5.25%—5.50%,這也是該輪緊縮周期的最後一次加息。
以下升跌幅均以三大價格指數的收盤點位計算,不包括股息收益。
約一個月後的最近交易日,即2023年8月25日,標普500指數較加息當日下跌3.5%,納斯達克綜合指數下跌3.8%,道瓊斯工業平均指數下跌3.3%。
三個月後的2023年10月26日,三大指數跌幅進一步擴大:標普500下跌9.4%,納指下跌10.8%,道指下跌7.7%。
到六個月後的2024年1月26日,三大指數均已收復此前跌幅。標普500、納指和道指較加息當日分別上漲7.1%、9.4%和7.3%。
一年後的2024年7月26日,三大指數累計漲幅分別擴大至19.5%、22.9%和14.3%。
截至2026年9月14日收盤,標普500較2023年7月26日累計上漲66.9%,納指上漲85.4%,道指上漲47.6%。
短期或承壓,中期仍看企業盈利
據高盛(GS)策略團隊對過去數十年多輪加息周期的統計,聯儲局首次加息後的三個月內,標普500指數平均回報率約為負2%;將觀察期延長至12個月,平均回報率約為9%。
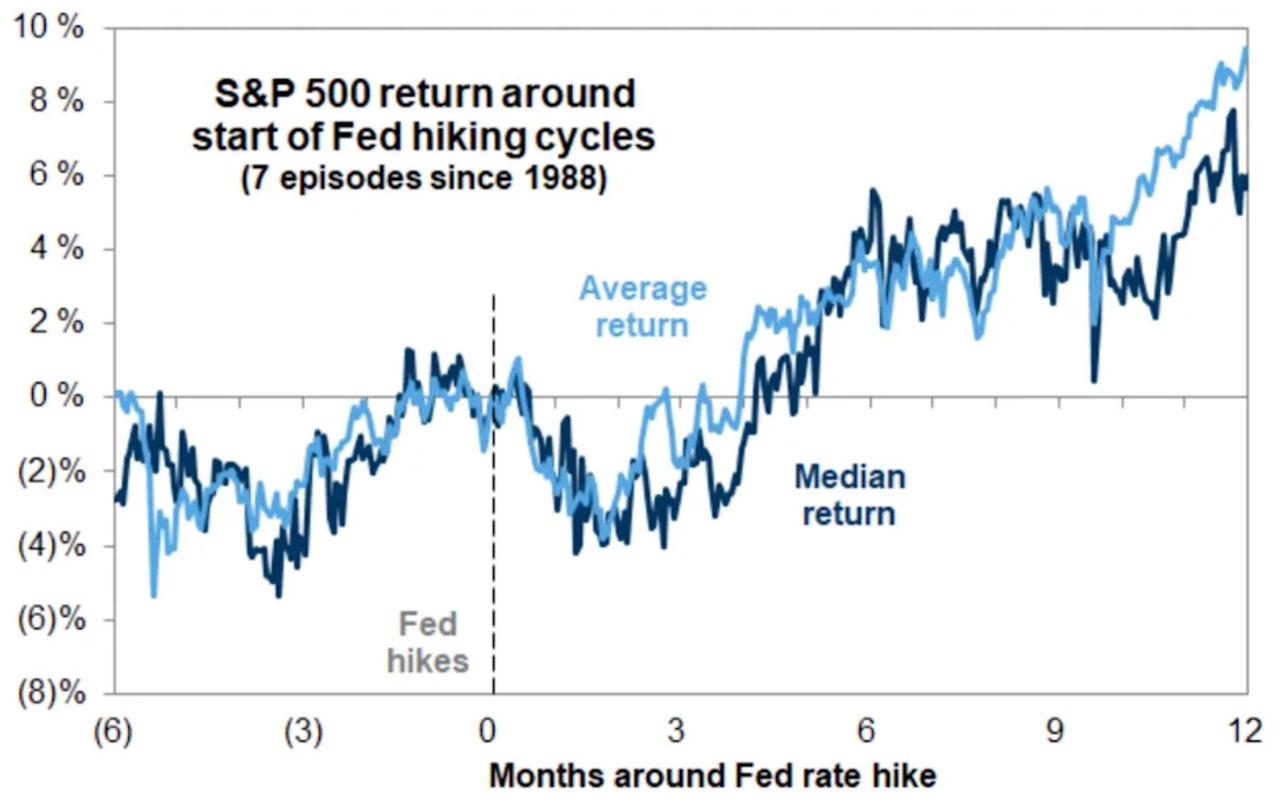
【來源:高盛】
高盛統計分析的是加息周期啓動後的市場表現,2023年7月則是上一輪緊縮周期的最後一次加息,兩者所處的政策階段不同。
本次若加息,將是聯儲局降息後的首次上調。後續加息次數、10年期美債收益率、通脹走勢和企業盈利,將共同影響美股表現。
短期內,利率預期可能繼續壓制估值較高的股票。中期來看,如果經濟保持增長,企業盈利增速足以抵消折現率上升帶來的壓力,美股可能在調整後回升;若連續加息削弱需求和盈利預期,市場調整可能延續。
原文鏈接