智通財經APP獲悉,歐洲央行副行長博里斯·武伊契奇(Boris Vujcic)警告,主要由人工智能熱潮推動的市場估值飆升,使股市更容易面臨回調風險。
「這樣的市盈率、遠期市盈率,即使不是前所未見,也是很久沒有見過了,」這位克羅地亞籍官員在周二發布的歐洲央行播客節目《Euro Matters》中表示,「這些估值最終或許會被證明是合理的,但也可能不會。」
他警告稱「敞口龐大,而且還在增加」,並補充道:「我們必須非常謹慎,密切監控這種情況,因為在敞口如此龐大、這麼多投資湧入的情況下,這肯定會對股市的重新定價構成風險。」
央行行長的「合唱」
武伊契奇的言論進一步強化了各國央行行長、監管機構和投資者日益壯大的共識:主要 AI 企業的估值可能過高,一旦這些公司的估值突然下跌,可能引發更廣泛的全球市場回調。就在一天前,歐洲央行行長克里斯蒂娜·拉加德周一也直言,AI 產業的資產估值「非常高」,出現回調「完全有可能」——不過時點無人能夠預知。
這並非歐洲央行內部的一次孤立表態。據報道,歐洲央行五位經濟學家(Malin Andersson、Johannes Breckenfelder、Stefano Corradin、Kalin Nikolov 和 Maria Antonietta Viola)8 月 17 日發布的分析已作出判斷:「當前股市估值的回調是可能的」,而且對歐元區而言,這將「是一個金融穩定問題,而不僅僅是私人問題」——換言之,衝擊不會只由科技股投資者自己承擔。
警告落地的時機值得注意
這些評論出爐之際,Anthropic PBC 和 OpenAI 等 AI 開發商正因其呼籲整個行業放慢 AI 開發速度,而與美國總統唐納德·特朗普政府產生衝突。這項主張已經引發科技股拋售,也讓外界開始質疑全球數據中心建設熱潮能否持續。
事實上,隔夜美股已經給出了直觀註腳。周一收盤,美股三大指數集體下跌。但真正的重災區在半導體板塊——費城半導體指數單日重挫 5.86%,創 7 月 1 日以來最大跌幅。
同一晚,美國 10 年期國債收益率盤中突破 5%,為 2023 年 10 月以來首次。而且,經歷 2025 年短暫的關稅恐慌之後,美股保證金債務在 14 個月內暴漲 77%、超過 1.5 萬億美元,正面臨「估值歷史級別、無風險利率上行、AI 放緩」三重衝擊。
估值究竟有多極端?
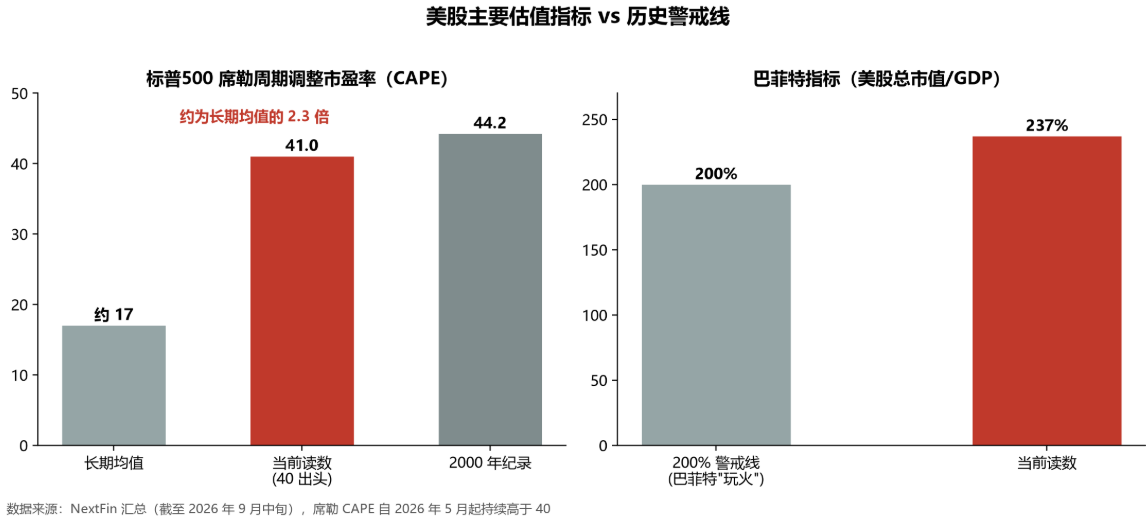
支撐武伊契奇「多年罕見」判斷的,是一組足以載入史冊的估值數據。據行業資訊平台 NextFin 匯總,標普 500 的席勒周期調整市盈率(Shiller CAPE)自 2026 年 5 月以來持續站上 40——歷史上唯一一次連續數月維持在該水平之上,正是 2000 年 3 月互聯網泡沫見頂之前,目前讀數處於 40 出頭,逼近 44.2 的歷史紀錄,約為長期均值 17 的 2.3 倍。
估值過熱的廣度不止於市盈率。將美股總市值與 GDP 之比的「巴菲特指標」已攀升至 237% 以上,遠超巴菲特本人劃定的 200%「玩火」警戒線。自 2022 年 10 月本輪牛市啓動以來,標普 500 上漲 127%,道指上漲 95%,納指上漲 161%,漲幅主要由 AI 基礎設施支出驅動。
漲勢還呈現出罕見的高度集中性:七巨頭(蘋果、微軟、英偉達、谷歌、亞馬遜、Meta、特斯拉)佔標普 500 市值的比重超過 35%;指數前十大公司的市值佔比約 38%,而其盈利佔比僅 31%(據 NextFin 匯總,截至 2026 年初)。這種集中度意味着,少數幾隻股票的失足將成為全市場事件,而非可控的板塊輪動。
對歐洲而言,敞口是實實在在的。據上述歐洲央行經濟學家團隊的分析,歐元區家庭持有約 4400 億歐元的美股市值前七大股票,養老金和保險基金的敞口量級與之相當——且其中相當部分經由被動指數工具形成「非自願的」集中持倉。
這次不一樣的地方:緩衝更薄了
與 2000 年科網泡沫破滅時相比,最關鍵的區別或許不在於泡沫本身,而在於託底的彈藥。2000 年,聯儲局擁有大幅降息的空間,政府也能出手支持。而分析指出,如今的起點留下的政策空間明顯更小——利率已經偏低,公共債務已然高企。一旦回調與更廣泛的市場不穩定同時發生,政策制定者將很難輕易平息——這也正是歐洲央行將其上升為「金融穩定問題」的核心邏輯。
武伊契奇在播客中還列舉了地緣政治風險和財政政策這兩大金融體系的潛在危險,前者「能迅速改變價格和市場態度」,後者方面,一些國家存在「長期來看不可持續的財政狀況」。
「我們從過去的經驗中學到,不可持續的東西,就是不可持續的,」他說,解決這些問題宜早不宜遲。「這也是我們必須非常密切監控的方面,因為這些市場同樣可能出現重新定價,而且可能是相對迅速的重新定價。」
地緣政治的風險並非空穴來風:布倫特原油周一已站上每桶 107 美元,中東衝突對通脹與債市的擾動,正在為估值重定價疊加第二重壓力。而利率端,芝商所 FedWatch 工具顯示市場押注聯儲局 9 月加息 25 個點子的概率已接近 90%;Macro Risk Advisors 分析甚至警告,本周可能啓動的加息或將引發標普 500 指數約 10% 的回調。
央行的剋制:警告不等於絕對看空
值得注意的是,歐洲央行在發出警告的同時保持了相當的剋制。據報道,其分析明確表示並非預測崩盤,回調時點「事前不可知」,只能事後確認;而且——這一點對急於清倉的投資者同樣重要——「這並不意味着當前的價格就是天花板」。如果 AI 真正具有變革性,即便經歷一次重置,估值未來仍可能「高得多」。
換言之,歐洲央行試圖拆開的,是「AI 的成功」與「當前股價的安全性」這對被本輪漫長而狹窄的漲勢錯誤捆綁的問題。AI 的技術成色是一回事,投資者為它支付的價格是另一回事——武伊契奇與其同僚們真正擔心的,是後者。