智通財經APP獲悉,Anthropic CEO 達里奧·阿莫迪、OpenAI CEO 山姆·奧特曼、SpaceX CEO埃隆·馬斯克罕見集體發聲,呼籲放緩前沿AI模型的開發步伐。表面看,這是一場關於AI安全的共識;但Seeking Alpha撰稿人Valuation Rewind認為,更深層的原因,是AI軍備競賽的經濟賬正越來越難算。
AI巨頭齊聲喊「減速」:不只是安全焦慮,更是一筆經濟賬
AI巨頭正面臨一個兩難選擇:如果率先放緩,可能失去領先地位;如果繼續競賽,訓練和基礎設施成本又會急劇膨脹。這正是博弈論中經典的「囚徒困境」——每家公司都在理性地追求自身利益,結果卻可能比合作時更糟。放到AI競賽裏看,就是:誰都知道一起慢下來對大家都好,但誰都不敢先停。於是,一個看似矛盾的局面出現了:越是深度參與AI競賽的巨頭,越有動力呼籲「大家一起慢下來」。
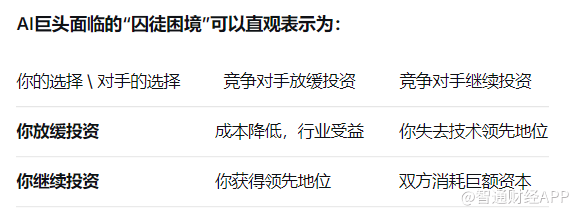
從矩陣中可以看出:無論對手怎麼選,「繼續投資」似乎都是更安全的選擇。但如果雙方都這麼想,最終就會一起走到右下角——雙方消耗鉅額資本。這正是囚徒困境的核心:個體理性導致集體非理性。也正因如此,巨頭們開始試圖借監管來充當「強制協調器」。
更強監管之所以能扮演這一角色,是因為一旦主要競爭對手都被同一套規則約束,率先削減投資的公司就不必獨自承擔落後風險。對投資者而言,關鍵不在於AI高管是否真的擔心「人類滅絕」這類極端風險,而在於AI軍備競賽的經濟賬,正讓他們的利益與減緩這場競賽的政策趨於一致。
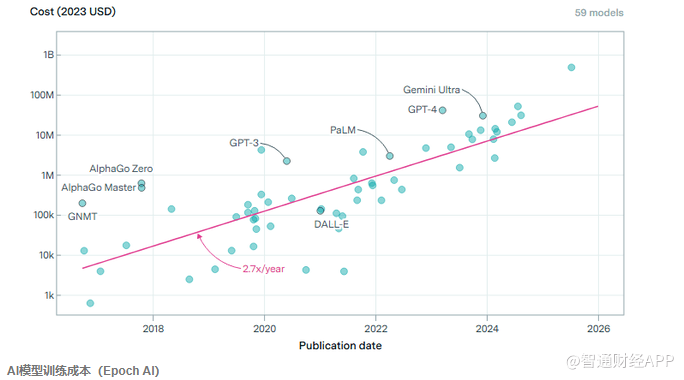
訓練更先進的AI模型,成本正呈指數級上升。數據顯示,新模型訓練成本大約每年增長2.7倍。Anthropic近日預計將連續第二個季度報告「調整後營業利潤」,但需注意,這一口徑是在與亞馬遜等分銷夥伴分成之前,且未計入AI模型訓練成本。而真正昂貴的,正是訓練成本。
數據中心成本同樣如此。前沿數據中心的電力使用量以MW計,約每年增長2.3倍。目前最大的數據中心Colossus 2,功率容量已達946MW,由Anthropic和SpaceX共同使用。
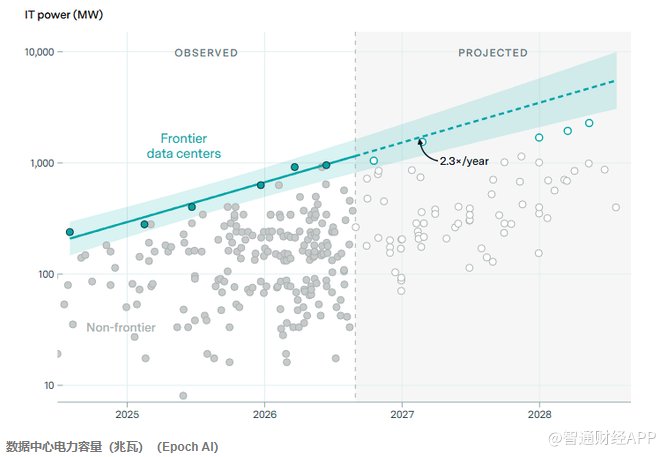
這意味着,AI公司只有在不把指數級增長的開發成本計入時,才顯得「賺錢」。這也解釋了為何它們有動機讓投資者相信:必須放緩資本支出和軍備競賽的步伐。
監管或成「強制協調器」:AI軍備競賽的另一種解法
無論是否有意為之,更強的AI監管都會部分解決前沿模型開發商面臨的經濟囚徒困境。強監管可在競爭對手之間建立互信,限制昂貴的軍備競賽,並降低率先削減投資的競爭懲罰。
Valuation Rewind認為,這指向一個更深刻的範式轉變:最大的AI投資方正面臨資金短缺,難以繼續擴大資本支出。而市場對英偉達、美光等芯片公司的盈利預測,恰恰依賴這種資本開支增長。
對AI基礎設施投資者而言,無論哪種結局都不輕鬆。
如果競爭者找到協同放緩的機制,半導體和數據中心供應商將失去部分已反映在預期和估值中的需求增長。如果它們無法合作,資本開支繁榮可能持續更久,短期支撐供應商,但代價是前沿模型開發商更深地陷入一場成本指數級上升的競賽,且最終仍需證明這些投入能夠帶來合理回報。
AI資本開支在很大程度上驅動了整體股市盈利增長,而受益於AI資本開支的公司又是大型股票ETF的重要組成部分。因此,無論協同放緩還是繼續競賽,都難以讓市場對當前半導體估值乃至整體股市的預期感到安心。
另一個變數是,監管未必會實質性放緩AI基礎設施支出。各國政府可能會制定更嚴格的安全標準,同時將AI領導地位視為戰略優先事項,繼續鼓勵投資。即使監管更嚴,基礎資本開支周期也可能不變。
總而言之,AI資本開支已成為整體股市盈利增長的重要引擎,而半導體在股市和經濟中的權重,更讓這一鏈條牽一髮而動全身。若AI開發商協同放緩,供應鏈需求增長將率先承壓;若繼續競賽,資本開支繁榮雖能延續,但最終能否持續,還要看這些投入能否轉化為實實在在的收入。