文 | 商隱社 浩然
即便房地產業遭遇了巨震,同行紛紛倒下,貝殼還能在短暫低迷之後,利用頭部房產交易平台的優勢,在整條產業鏈上閃轉騰挪,使業績迅速恢復,一枝獨秀——2022年時貝殼還淨虧損13.9億,到了2023年淨利潤就變成了58.9億。
今年第二季度貝殼又有「三年最佳」業績。而且,目前基本看不到這家房產交易巨頭有被顛覆的可能。
從這方面來說,貝殼算不上有危機。真正有危機的其實是貝殼的54萬經紀人。
經紀人既沒有獨立信息產權,又沒有固定底薪,無法實現職業化。
一、「三年最佳」
貝殼最新一季度財報被稱為「三年最佳」:今年第二季度,貝殼淨收入為245億元,按年下降5.7%,而經調整淨利潤達到了31.85億元,按年大增74.9%,為近三年來最高利潤。
營收還在下滑,利潤大增主要來自降本增效——人工成本下降4.8%,門店成本降低25.9%,房屋租賃服務成本下降21.3%,家裝家居成本下降37.8%,運營費用總額下降14.1%。
今年3月底,貝殼董事長兼CEO彭永東發布全員信,明確了貝殼將從「交易平台」向「一站式社區居住服務平台」深度轉型,並啓動貝殼成立以來最大規模的組織架構調整。
於是,貝殼宣佈考覈不再唯成交論,轉向客戶滿意度和長期服務關係;經紀人也改名叫「社區客戶經理」。
此外,彭永東還推動了一場被外界視為「削藩」的組織重構,成立變革管理委員會,由他親自掛帥;成立「總幹部部」,收走業務線的人事權;撤銷南北大區、改設十大直屬區域,在作為貝殼「大本營」的北京鏈家設立三位首席客戶官,直接向他彙報。
簡單來說,就是將過去幾年下放給區域、業務線的權力重新收回總部,防止組織繼續低效擴張和失血。
150天之後,貝殼第二季度財報的利潤大增也印證了變革成效初顯。然而,依靠降本換來的利潤改善不能長期持續,正如彭永東在業績會上所說:「二季度不是收尾,是開頭」。
那麼,貝殼改革的方向是什麼?
彭永東在發起變革的全員信裏提到「助力經紀人從‘信息中介’轉型為‘信任型專家服務者’,將貝殼的服務模式從‘改變行業的連接方式’轉變為‘改變行業的服務方式’」。
這是試圖以經紀人的轉變來驅動貝殼變革,在鏈家、貝殼20多年的發展歷程中,每次重大變革幾乎都是通過重新定義經紀人的角色和組織方式來實現。
左暉曾這樣形容房產經紀人的重要性:「對於鏈家來講,我們的供應鏈就是經紀人」「經紀人既是我們的員工,也是我們的產品,更是我們的客戶」。
但經紀人的處境,從未像現在這樣脆弱。
二、從「易耗品」到核心資產
在很多場合,談到經紀人時,左暉都曾反覆轉述他2005年時從一位行業前輩那裏聽來的一個比喻:
「經紀人和毛巾一樣,拿着毛巾就擰,擰乾了換一條再接着擰」。
這位前輩想表達的意思是,經紀人應該是核心資產,但現實卻成了易耗品。
彼時,房地產行業堪稱「黑暗森林」,「喫差價」是房產中介機構的主要收入來源,消費者眼中的房產經紀人充滿詐騙和欺瞞,經紀人之間也經常互坑,爭搶客戶。
客戶與經紀人以及經紀人之間矛盾衝突不斷,大打出手也是家常便飯,以至於鏈家在2007年頒佈的《基本法》中專門寫明瞭:
「禁止辱罵、毆打客戶、同事」。
鏈家最早做出了「不喫差價」的決定。其實鏈家之前也跟業內其他品牌一樣「喫差價」,一單房屋買賣業務可以賺10多萬元,六成收入都來自「喫差價」,但與此同時,喫虧的客戶鬧到公司的也越來越多。
在這樣的商業模式中,經紀人就是「易耗品」,不只是體力、精力的消耗,更多是信任的透支。左暉看到了這種生意難以持續。
「不喫差價」的決定當時被業內認為是「自斷財路」,對於經紀人來說,短期內收入直線下降,鏈家的資深經紀人幾乎走光,只得從其他部門調人,並招聘新人入行,同時把購房佣金率調高兩次來確保經紀人收入。
還有鏈家在2011年首推的「真房源行動」,通過一間一間錄入房源信息的笨辦法搭建數據庫,建設「樓盤字典」,工程量浩大,到2018年時累計投入近6億元,相當於搞了一次類似人口普查的「房屋普查」,都能知道哪些是凶宅。
然後,鏈家要求經紀人只能在數據庫中選房,並對外作出「全渠道真房源」的承諾。
剛開始,「真房源行動」也遭到了大批經紀人反對,在市場火爆的情況下,假房源信息雖是假的,但能把客戶騙來看房,依然有很高成交率,發布真房源信息短期內讓經紀人的成交量受到很大影響。
這兩項舉措最終讓鏈家贏得了客戶信任,為長遠發展積累了口碑,也把經紀人從「欺瞞」「詐騙」等標籤中逐漸摘出來。
如果說「不喫差價」「真房源」是完成了經紀人職業倫理上的正規化,那規定經紀人怎麼幹活、怎麼分錢的ACN經紀人合作網絡,則定義了經紀人的生存模式。
在傳統中介時代,經紀人之間互為對手,搶客戶、搶房源、互相撬單,本身就是一種「零和博弈」,更不會互相分享房源、客源信息。
鏈家在2015年提出了這個問題的解決思路:將一筆成交訂單分解成多個角色,按照角色貢獻來分享收益。
在一筆房屋成交訂單中,房源端有錄入人(將業主委託房源錄入系統)、維護人(熟悉業主、房屋信息,能陪看講解)、實勘人(對委託房源拍攝照片或VR)、鑰匙人(獲得業主出售房源的鑰匙)等角色;
客源端有推薦人(將契合的客戶推薦給其他經紀人)、成交人(幫助買房人匹配房源、待看、促進簽約)、合作人(協助成交人)等。
這些參與的經紀人都可以按照各個角色的業績佔比分配佣金,鏈家每單業務平均就由6個人合作完成。
在2018年鏈家進行平台化轉型升級成貝殼後,這種經紀人合作機制從鏈家內部擴展到全行業,成為ACN(Agent Cooperate Network,經紀人合作網絡),使不同品牌的房產機構也能利用這個系統進行跨品牌合作。
ACN也成為鏈家及貝殼最核心的基礎設施,它能如此重要就是最大程度降低了交易成本,包括房源客源信息蒐集成本、經紀人之間的談判和合作成本,以及監督成本——這麼多人參與,任何一個經紀人都很難跟客戶私下交易。
但ACN也有缺陷,牢牢把經紀人焊在這套系統上,讓經紀人的自主性逐漸消失,淪為平台流程的執行者,這個我們後面再說。
還有需要說明的是,雖然很多分析把ACN的普遍應用列為鏈家/貝殼成功的原因之一,但經紀人合作網絡並非鏈家獨有,中原地產最早推出了經紀人可以共享信息的「公盤制」,我愛我家也有與ACN類似的CEN(經紀人合作生態網絡)。
為什麼其他機構的經紀人網絡沒有成為突出的競爭優勢?
成功是一系列複雜因素環環相扣的結果。經紀人網絡很喫規模效應,房源、客源數越多,匹配效率越高,繼而能吸引更多房源、客源,而房源、客源的獲取又仰賴於良好的管理和有戰鬥力的經紀人團隊。
鏈家從2006年開始一直把市佔率作為最重要的考覈指標,這種考覈由面到點,一層層分下來,包括全市、目標市場、片區、單個小區,都要爭取更高市佔率。
而在具體作業上,則可以進行更細的劃分和考覈,例如一個店組,對應一個小區;單個經紀人,對應一棟樓。為了市佔率的提升,甚至可以允許利潤率走低。
到2015年,鏈家在大本營北京取得了大約50%的二手房市場份額,絕對優勢一直持續至今。除了北京鏈家,其他城市的鏈家和其他房產中介機構都沒有達到如此高的份額。
然而,鏈家的絕對優勢也僅限於北京,比如上海市場極其分散,中原地產以12%的微弱優勢領先;廣州有中原地產、合富置業、滿堂紅「三足鼎立」;成都的伊誠地產以30%左右的市場份額穩坐第一把交椅;杭州則是我愛我家佔據優勢地位。
房產中介機構是重資產運營,只靠佣金盈利,行業利潤率基本只有3%-5%,而且門店能輻射的區域有限,每進入一個新城市都需要重新建設門店網絡、招募和培訓經紀人、建立品牌信任,就像重打一場仗,有極大概率打不過當地經營多年的「地頭蛇」。
為了向全國擴張,鏈家變得更「兇猛」。
三、從繁榮到蕭索
2015年,鏈家開始用「縱橫捭闔」的方式向全國擴張:一邊大舉孖展,一邊併購上海德佑地產、深圳中聯地產、杭州盛世管家、北京高策地產、重慶大業興、成都伊誠地產等11家房產中介機構。
當時中小型中介公司已陷入發展瓶頸,改旗易幟不失為一種選擇,鏈家在合併中更多采用的是換股方式,一些被合併企業的老闆直接變成了鏈家的股東。
到2016年底,鏈家直營門店已突破8000家,經紀人從3萬人擴展到近13萬人,交易額(二手房+新房)突破萬億元,是房產經紀行業毫無爭議的龍頭。但即便如此,據當時的媒體測算,鏈家在全國二手房市場也僅佔12%-15%的份額。
在進軍多個城市並與當地盤踞多年的中介機構貼身肉搏的同時,鏈家也在線上進行着一場「防禦戰」。
當時O2O(Online To Offline,線上到線下)的火越燒越旺,產生了外賣大戰、網約車大戰還有之後的共享單車大戰,還沒有互聯網化的房產中介市場自然不會被放過。
於是,愛屋吉屋、搜房網、平安好房、Q房網等「互聯網中介」密集侵入中介行業。
他們都帶着對傳統中介機構相當有衝擊力的舉措,比如Q房網採用獨立經紀人模式運營,用最高達85%的佣金吸引資深經紀人加入;搜房網之前是最大的房產信息平台,轉型做起了房產交易;愛屋吉屋靠低佣金、燒錢補貼大殺四方,在北上廣等多個城市攻城略地。
鏈家線上戰役的重任落到了彭永東身上。
彭永東是左暉在2010年時從IBM挖來的,加入時的任務就是思考鏈家互聯網化轉型,管線上(鏈家在線)和戰略兩塊業務。2014年4月,他帶着幾名員工從鏈家總部搬出來,在西二旗一套兩居室裏開始探索中介行業的開放平台,並確定了「貝殼」這個名字。
但當時貝殼並未上線,而是把「鏈家在線」改名為「鏈家網」,並獨立出來運營。與此同時,鏈家也與轉型做線下交易的搜房網決裂,不再依賴搜房網的線上流量。
鏈家網與貝殼的不同之處在於,前者是鏈家自營線上渠道,依然是自己跟自己玩,而貝殼是打算做成跨品牌、面向全行業經紀人的交易平台。
做貝殼顯然難度更大,風險更高——不但鏈家所有的信息都要掛出來給競爭對手看,鏈家也退化為平台上衆多品牌中的一個。所以貝殼被暫緩推出。
對於鏈家來說,貝殼又是不得不做的。
單從商業價值來考慮,平台收租模式的利潤率顯然高於重資產的直營中介模式,如果考慮上市,「房產中介公司」的估值更是遠低於「居住服務平台」。
而且,即便成為了頭部房產中介公司,頭頂上也時刻懸着一把「達摩克利斯之劍」,上文提到,在經過一番猛如虎的操作成為行業龍頭後,鏈家最主要的二手房交易也只佔全國市場份額的15%左右。
如果有對手「農村包圍城市」,用線上方式把各地碎片化的中小中介聯結起來,就會讓鏈家成為孤島。反之,如果鏈家這麼做,就會把對手變成孤島。
左暉在談到杭州的「地頭蛇」我愛我家時就曾說道:
「杭州我愛我家很強……歷任的管理層都很強。如果這個市場裏面真出來這麼厲害的一撥人,其他人想進去打打的話,除了今天貝殼這種方式,我覺得很難。」
2015年的鏈家大併購把來自不同江湖、不同規矩的經紀人改造成鏈家標準,驗證了大規模組織協調的可行性。然後是2017年,鏈家在鄭州探索特許加盟,把房源、運營經驗、作業工具、培訓體系等都開放給加盟商,其實就是驗證平台模式的可行性,驗證成功後又進一步把加盟品牌命名為「德佑」,開始大規模收編中小中介。
經過這些試煉之後,彭永東認為貝殼上線的時機已成熟,於是在2018年4月23日正式推出貝殼。
貝殼在2018-2020年進入了增長爆發期,這三年也幾乎是中國房地產行業高增長階段的最後餘暉。
之前鏈家等房產中介以二手房交易為主,但隨着新房銷售的難度加大,銷售更依賴中介渠道,再加上房地產開發商普遍採用高周轉模式,為了快速回款也不得不接受中介渠道的高費率。
貝殼2019年交易額增速高達84.5%,2020年又增長64.5%至突破3.5萬億元,而且新房業務成為了貝殼第一大收入來源。
對於經紀人來說,從原來深耕社區、幫客戶匹配房子變成了「幫開發商銷貨」。與此同時,新房銷售有着更低的門檻,只需要有客戶和帶看,不似二手房銷售需要有一些積累,大量加盟商帶着新入行的經紀人湧入貝殼平台——貝殼經紀人數從2018年的16.4萬人來到了2020年的49.3萬人。
2021年是中國房地產發展史上被看作分水嶺的年份,這一年表現出明顯的「冰火兩重天」:上半年尚有餘溫,下半年迅速入冬。
那年的5月20日,左暉病逝;7月後,全國商品房銷售面積與金額按年由正轉負,此後一路下滑;9月,恒大債務危機開始集中爆發,擊碎了市場對房地產業最後的幻想。
貝殼也不可避免地遭到了重創,第四季度交易額下降近三成,新房業務由於開發商暴雷帶來了大量壞賬,全年淨利潤轉負,平台經紀人減少了4萬(後一年又減少了近6萬)。再加上反壟斷、渾水沽空、中概股「預摘牌」,貝殼市值跌去近七成。
鏈家/貝殼自從成立,要麼不等遭遇瓶頸,就提前自我轉變,比如不喫差價、真房源計劃、推出ACN;要麼是在威脅來臨時見招拆招,比如面對互聯網中介圍剿時推出鏈家網,後上線貝殼。
但這次,貝殼的門直接被叩響了。
四、從核心資產回到「易耗品」
接棒左暉後,彭永東首先採取的策略就是通過開源來增加平台收入,推出了「一體兩翼」戰略,即以房產經紀事業群作為「體」,整裝大家居事業群和惠居事業群作為「兩翼」。
整裝大家居事業群主要做家裝,數據顯示,中國家居家裝行業市場規模達3.8萬億元,貝殼在2020年孵化了深耕北京市場的被窩整裝,2022年又斥資80億元收購了杭州起家的聖都整裝。
惠居事業群主要做租賃業務,核心產品是「省心租」,以前在鏈家租房是中介撮合成功了只賺取一次性中介費,但「省心租」模式是輕資產託管,房東將招租、簽約、維修、租期管理全權委託給平台,平台按月向房東收取管理費,極大擴展了平台的利潤來源。
2023年7月,貝殼又將「兩翼」升級為「三翼」,新設貝好家事業群,主要負責C2M住宅開發。貝殼手裏有全國最大的購房需求數據,試圖用大數據倒推顧客需求,向產業鏈上游的住宅開發延伸。
三塊業務中,家裝和房屋租賃發展迅速,到2024年就分別為貝殼貢獻了148億、143億營收,加起來佔總營收的31%,而從今年二季度的財報來看,兩項已經佔到了總營收的41%。
只有貝好家業務遭遇了滑鐵盧,剛開始高調拿地造房,到了2025年宣佈停止自操盤、退回輕資產服務模式。
除了從產業鏈的延伸進行開源,貝殼還從整條產業鏈擠水分,最直接的方式就是提高抽佣比例,這是作為平台的極大優勢。
雖然沒有明確數據表明貝殼提高了抽佣比例,但貝殼在2023年中期報告中把平台服務類收入增長較快的部分原因歸結為「增值服務的滲透率提高及貝聯門店收取的存量房交易佣金率適度增加」。
南方都市報就曾在2024年報道稱,貝殼找房廣州站旗下多名當地店東反映,貝殼平台在新房交易佣金中,對店東抽取的比例再提高2%至23%。
此外,跟電商平台一樣,貝殼還可以直接採用賣流量的方式來營收。
比如「好讚好房」服務,平台承諾,如果業主在佣金之外再額外支出佣金的1%-2%作為廣告費,平台就會提供更多流量傾斜,線下經紀人帶看其他房源時也會帶看這套。
當然,平台也可以對自家的裝修、租賃業務以及合作方的裝修業務進行流量傾斜,並要求經紀人加大在線下的推銷,甚至以此作為對經紀人的考覈項之一。
所以,即便房地產業遭遇了巨震,同行幾乎紛紛倒下,貝殼還能在短暫低迷之後,利用頭部房產交易平台的優勢,在整條產業鏈上閃轉騰挪,使業績迅速恢復,一枝獨秀——2022年時貝殼還淨虧損13.9億,到了2023年淨利潤就變成了58.9億。
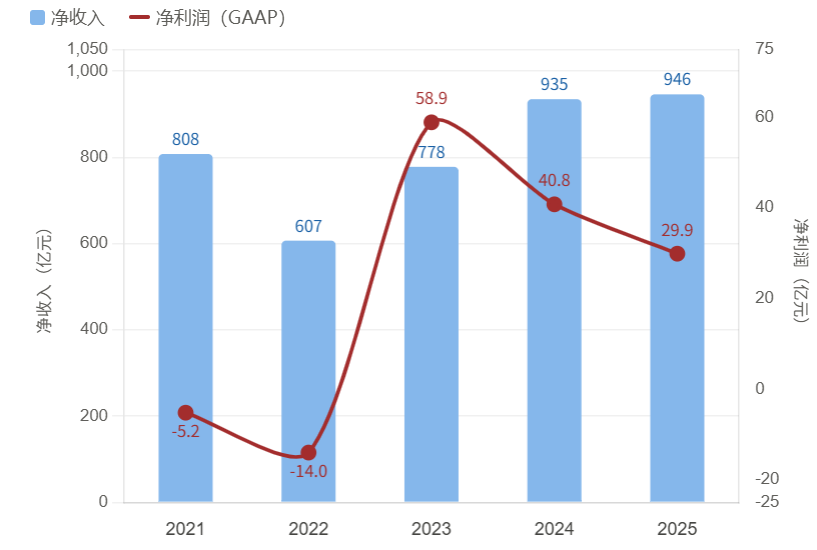
圖為2021-2025年貝殼營收、淨利潤(單位:億元人民幣)
單從這點來說,貝殼仍然是成功的,算不上有危機。
真正有危機的其實是貝殼的54萬經紀人。
左暉曾認為經紀人是鏈家的核心資產,既是員工,又是產品和客戶,所以他把推進經紀人的職業化、專業化作為非常重要的目標。
他在《詳談:左暉》裏提到,要讓經紀人的平均收入達到社會平均收入的1.2倍。為什麼是1.2倍呢?因為「這樣的收入水平才能支持一個比較好的經紀人」。
但媒體根據貝殼2025年財報粗略推算出,貝殼經紀人年均收入6.8萬元,月均收入不足6000元。這個薪資水平跟外賣員、快遞員持平,甚至更低。
房子是大多數人一生中最大的一筆消費,經紀人服務的就是這樣的決策,需要更多專業性,這樣的薪資水平很難吸引高素質人才。
貝殼前副總裁高軍寫了一本《再造平台》,其中提到,房地產經紀越來越多地吸引了低學歷勞動者,2016年大專以下的經紀人佔比為46%,大專學歷為41.2%,本科及以上學歷為12.8%,但到2023年,三者佔比分別為55.8%、26.7%、17.5%。
此外,書中也提到,無底薪經紀人比例穩步上升,2016年無底薪經紀人佔比28.7%,到了2023年這一數據變成54.1%,僅拿提成成為經紀人的主流收入方式。
作為貝殼「嫡系」的鏈家,也從底薪制變成了借薪制——員工當月業績沒有達標時,公司會按月借給員工一筆無息借款作為「保障金」,員工之後發了薪資再歸還借款。
但與經紀人的收入狀況形成強烈反差的是,部分高管的年收入是一線經紀人的成千上萬倍——以至於經紀人及網友將這種巨大的薪酬差距戲稱為「老闆幾個億,員工貝殼幣」。
除了收入偏低讓經紀人很難把這份工作作為持續性的事業,工作自主性的缺失也讓經紀人充滿困擾。
經紀人作為房屋買賣者之間的中間人,應該維持中立,促成房源、客源最優匹配。但現實中,企業為了利潤增長,往往要求經紀人優先推薦高佣金的新盤、二手房,附帶着推薦自營或者合作公司的裝修業務,並作為績效考覈項。
更重要的是,ACN經紀人網絡最初雖然劃分了經紀人的分工,但也把經紀人的工作變得模塊化、簡單化,一單要6-7個經紀人按照系統的規範合作完成,每個人都像零部件一樣容易被替換,他們的職業服務能力被束縛在系統上。
而對於消費者來說,就是碎片化的體驗,要跟好幾個人對接業務,每個經紀人只做分內的事,如果有超出SOP的服務內容,相互推諉纔是理性選擇。
這種情況下,消費者很難相信經紀人的專業性,也很難認為他們是從客戶利益而非盈利角度來給出可靠建議。
高軍在《再造平台》中認為,問題的根源還是經紀人沒有獨立的信息產權。比如美國也有類似於ACN經紀人網絡的MLS,但MLS不屬於企業而是協會,經紀人(持證上崗)拿到客戶獨家委託後,可以利用這條網絡自己決定與誰合作,如何分配利益,跳槽時也能帶走自己的房源和客源,不用留給公司,類似律師事務所的模式。
要麼有獨立的信息產權,要麼有固定底薪,否則談經紀人的職業化就是奢望。最終傷害的還是客戶和行業口碑。