文|紅餐網
最近幾年,翻開頭部供應鏈企業的財報會看到,「商超渠道」成了一個繞不開的高頻詞。甚至於一些曾經只跟餐飲品牌打交道的供應鏈企業,也成群結隊地往超市裏擠。
可擠進去之後,日子未必光鮮。貨還是那些貨,產線還是那些產線,標準也還是那些標準,唯獨包裝上印的Logo,從自己的,換成了別人的。供應商把最好的產能、最成熟的工藝交了出去,換回來的,是一張印着超市名字的訂單,和一份微薄的加工費。
當渠道開始承擔篩選和背書的功能,當消費者認的是山姆、盒馬、胖東來……那背後的供應商又該如何自處?供應鏈企業的品牌化,還會是確定性的答案嗎?
供應鏈企業,「隱身」進入超市貨架
商超做自有品牌並不是新鮮事。
沃爾瑪很早就有惠宜,國內大潤發也做過「大拇指超省」等自有品牌體系,早期都是較為純粹的ODM代工模式。
但很長一段時間裏,這些自有品牌在商場的SKU裏並不佔據重要位置,更多是承擔貨架補充的作用,消費者認知也相對固定:包裝簡單、價格也更低,在購買日用品時經過比價後可能會順手拿一件,並沒有什麼不可替代性,也不會專門為了這個品牌去一家超市。
這兩年的變化發生在更高頻的商品上。
山姆的Member’s Mark、沃爾瑪「沃集鮮」、盒馬的盒馬工坊,以及京東七鮮、樸樸「優賜」、小象超市的小象等渠道自有商品,開始進入烘焙鮮食、乳製品、零食、預製菜等更高頻的消費場景。
它們不再只負責壓低價格,反而開始承擔渠道差異化的功能,甚至極大加強了渠道的品牌化。
去年,沃集鮮推出近千款新品,其中飲品線的擴張力度甚至可以用「迅猛」來形容;而盒馬更是早就靠着「盒馬工坊」在烘焙熟食上的差異化優勢,順利打通了自己的品牌心智;就連京東七鮮都開始拿AI去做產品創新……
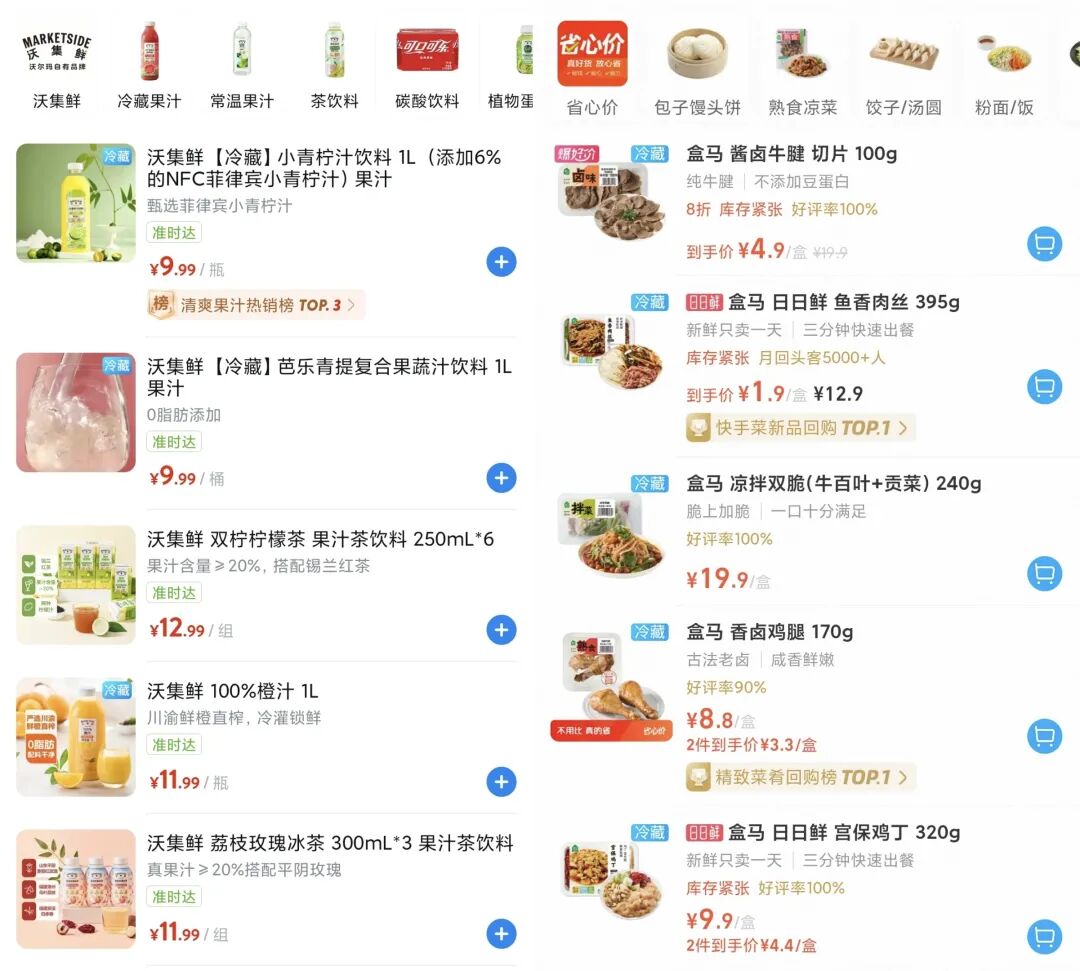
△圖片來源:商超App
渠道不再滿足於把品牌商品擺上貨架。它還要自己定義商品。
這個窗口的打開首先源於消費端的變化。
一個容易被忽略的數據是,中國快消品市場主要類目的平均售價出現下滑。而該現象自2021年已然顯現,並延續至今。
Worldpanel報告提出,受「消費平替」趨勢、行業競爭加劇以及「質價比」消費理念普及等因素影響,國內家庭快消品總銷量有所提升,但品類均價不斷走低,大幅壓縮了行業的變現能力和利潤空間。
過去的品牌化紅利,建立在信息差、流量效率和供應鏈成熟度之上。這幾年內容平台和整個電商行業的迭代都在加速拉平信息差,很多消費品牌早前通過廣告投放、渠道陳列和品牌心智獲得的溢價,正在被重新計算。
渠道抓住的正是這部分變化。消費者不一定排斥品牌,但會重新比較品牌帶來的溢價是否值得。尤其在牛奶、紙巾、基礎調味品、零食、鮮食這類品類裏,只要渠道能提供足夠清晰的品質背書,製造商品牌原本擁有的安全感就會被分走一部分。
過去消費者會把自有品牌(Private Brand)和低價、低質聯繫在一起,現在很多渠道自有品牌背後接入的是成熟工廠,甚至是原有製造商品牌。比如奧樂齊在國內銷售的一款9.9元自有品牌的特級醬油,生產商是海天;山姆自有品牌鮮奶和有機鮮奶分別來自蒙牛和中國聖牧。
當消費者發現PB背後也可能是成熟供應鏈,品牌和品質之間的關係就會被重新理解。
渠道自有品牌這兩年更容易被接受,也是因為它開始在價格之外提供另一層確定性:消費者相信山姆、盒馬、沃爾瑪這類渠道已經先完成了一次篩選。對很多基礎消費品來說,渠道信譽開始替商品降低嘗試成本。
這纔是渠道自有品牌給供應端企業帶來的壓力。它不只增加了一個銷售通道,也改變了品牌價值的入口。當渠道能用自己的名字完成第一輪信任篩選,供應端企業過去追求的C端品牌化,就需要重新面對成本和回報的計算。
同樣的工廠、同樣的產品,為什麼商超賣得更便宜?
消費者對自有品牌的信任,往往從價格開始。
乳品是最容易被感知的品類之一。
山姆、沃集鮮的鮮奶供應商是蒙牛、君樂寶這類已有品牌認知的大企業,盒馬自有品牌的鮮奶則來自新希望乳業旗下琴牌。值得注意的是,這些渠道自有品牌乳製品的價格,整體低於乳企同類產品。
第一財經曾報道,某款2L裝上商超自有品牌鮮奶售價為17.9元/瓶,換算到常規950ml約為8.5元/瓶,乳企同規格產品售價多在10元左右。某會員店自有品牌娟姍鮮奶的售價為18.9元/950ml,代工乳企在電商平台銷售的同類產品,營養指標比前者有少量提升,但價格卻要貴出5成以上。
這類商品之所以能做到更低價格,首先來自渠道對SKU的集中選擇。傳統商超貨架上,同一個品類往往有多個品牌、規格和價格帶,渠道要照顧不同品牌的陳列和促銷節奏。
自有品牌的邏輯不同,渠道會把資源集中到少數幾款商品上,採購規模更明確,供應商也能圍繞確定訂單安排生產。訂單越集中,單件商品分攤的成本越容易降低,單品效率更容易被放大。
價格裏還有一部分來自品牌費用的重新分配。供應商品牌要維持廣告投放、渠道費用、經銷體系和終端促銷,消費者在價格裏支付的不只有產品本身,也包括品牌多年建立心智的成本。
渠道自有品牌把這部分費用換成了另一種信任方式。商品進入山姆、盒馬或沃爾瑪貨架時,渠道已經完成了一輪信任篩選,包裝和營銷動作可以更剋制。
沃爾瑪首席採購官祝駿曾提到,沃集鮮小綠瓶4.0牛奶最初以1升裝、9.9元上市,後來因為消費者反饋個人飲用不方便,沃爾瑪又推出小瓶裝。小瓶裝成本提高後,團隊再與源頭供應商協作,提高端到端效率,將價格下調約10%。
這個過程早已超出過去貼牌商品的範圍。渠道先獲得消費反饋,再調整規格,隨後和供應商重新計算生產與流通成本。
雖然供應商也會做市場調研,但渠道顯然離交易更近。消費者的復購率,包括哪種規格銷量更好、價格是否影響最終轉化,這些信息會更快回到渠道手裏。自有品牌商品不只是貼一個渠道Logo,渠道已經開始參與商品開發。
當然,供應商願意進入這套體系,也有現實原因。
以乳企為例,過去商超PB代工利潤較薄,對乳企自身品牌幫助有限,更多由中小乳企承接。但2024年以來,國內乳製品消費恢復不及預期,上游原奶消化壓力加大,部分乳企需要更穩定的渠道訂單來消化產能。
對乳企而言,代工利潤率大都會低於自有品牌,甚至可能壓低單品利潤,但穩定訂單能提升產能利用率,緩解奶源和庫存壓力。
這也是為什麼渠道自有品牌在做到差異化和定製化的同時,還能保證價差的原因。更集中的訂單、更少的品牌費用、更短的反饋鏈路,最終都會反應到終端價格這個消費者的直接感知點上。
但這種變化對供應商品牌的壓力很直接。過去消費者為品牌支付溢價,是因為品牌能降低選擇成本,也能提供穩定預期。現在,渠道開始用自己的商品篩選和售後體驗承擔相似功能,品牌用來解釋溢價的空間就會被壓縮。
越是標準化程度高、差異感弱的品類,這種壓力越明顯。渠道自有品牌不需要完全取代製造商品牌,只要持續提供接近的品質和更低的價格,就足以讓消費者重新計算品牌值不值得。
這個問題已經被擺到明面。
供應鏈企業的品牌化,還重要嗎?
渠道自有品牌崛起後,圍繞生產企業打造的全國性品牌(NB)是否會被替代的討論越來越多。
但這個問題不能只看價格,也不能把PB在乳品以及其他快消品的成功,直接推到所有消費品上。
事實上,渠道自有品牌切入的往往是那些購買頻次高、決策成本低、生產鏈條相對成熟的品類,或者說打的是「品牌存在感最弱」的品類——消費者要的是這個東西本身,至於它是誰家的,並不重要。
牛奶、紙巾、烘焙鮮食、日用品,都符合這類特徵。大部分快消品已經有長期消費習慣,也有相對穩定的質量標準和供應鏈。消費者不需要投入太多專業判斷,渠道信譽加上明確價格,就足以推動消費者去嘗試。
而一旦品類需要更強的專業判斷,渠道自有品牌的的替代能力就會下降。所以我們很少看到在運動鞋服、美妝、母嬰等品類有自有品牌的身影,這些都不是簡單比比價格就能建立信任的品類。
大多數時候,渠道其實無需獨自承擔最早的品類教育成本,更常見的路徑,是在成熟品類裏重新組織供應鏈和價格。它可以提高成熟商品的流通效率,卻很難獨自完成一個新品類從陌生到大衆化的過程。
NB的價值也在這裏。一個品牌要讓消費者接受某種產品形態和價格帶,通常需要持續投入研發、渠道、內容和時間。沒有這些投入,很多品類不會自然成熟到可以被渠道重新分配效率。
從這個角度來看,「NB是否沒落」從來都是個僞命題。
品牌不是一個Logo,也不只是廣告投放後的知名度。真正有價值的品牌,承擔的是消費者在複雜決策裏的判斷成本。越是低介入度商品,渠道越容易接走這部分判斷;越是高介入度商品,專業品牌越難被簡單替代。
真正危險的是夾在中間的品牌。它們所在的品類已經足夠成熟,消費者不需要太多教育;產品差異又沒有明顯到讓人願意持續付出溢價。過去,這類品牌可以通過營銷維持存在感。現在,渠道自有品牌把價格和供應鏈攤開,消費者會更快發現,很多所謂的品牌可能只是個名字。
但這也給了一些供應鏈企業新的機會。信息差被拉平後,消費者已經知道很多渠道自有品牌來自成熟工廠,當他們在山姆、盒馬或沃爾瑪買到足夠好的商品,也會追問背後的供應商是誰。
拿優諾舉例,它給山姆、奧樂齊、盒馬等商超代工希臘酸奶,也把鮮奶供應給星巴克、M Stand、Wagas和古茗等連鎖渠道,它未必每次都以自己的Logo出現在消費者面前,但穩定產品和場景適配本身也會形成信用,消費者會通過強渠道反向認識它。
就像戶外品牌牧高笛,早期也是主攻OEM/ODM業務,長期給迪卡儂、Kmart等國際連鎖品牌代工,但後來靠着「源頭工廠」這個名號建立起專業背書,開始自建品牌。
對更多供應鏈企業來說,如今代工不再只是低端位置。只要產品足夠好,強渠道反而可能成為它們被看見的方式。真正被擠壓的,是那些產品差異不夠清楚、又長期依賴渠道和營銷形成溢價的品牌。
強勢品牌依然會留在貨架上。可口可樂、茅台、海天、伊利、蒙牛這類品牌,在很多消費場景裏仍然承擔安全感、品類識別和價格錨點。消費者進入山姆或盒馬,也不會只購買渠道自有品牌;渠道需要這些原有品牌維持貨架豐富度,也需要它們幫助消費者判斷同類商品的價格區間。
能創造品類和心智的企業,仍然要站到消費者面前;只提供成熟產能和標準化商品的企業,繼續用高成本爭奪C端認知,回報會越來越不確定。
品牌化沒有失效,失效的是把營銷和包裝當成品牌全部價值的那條老路。