藍鯨新聞9月15日訊(記者 湯詩韻 郝妍)奧樂齊惹上事了。
天眼查app顯示,近日,奧樂齊中國被美妝巨頭資生堂告上法庭,案由為「不正當競爭」。一同訴諸公堂的,還有奧樂齊的代工方與門店銷售主體。
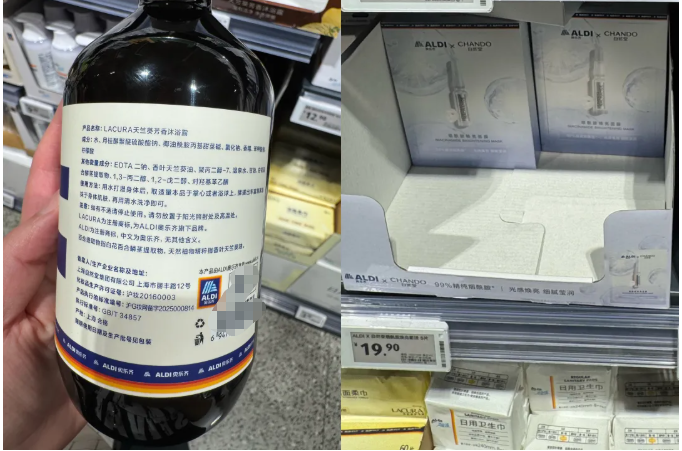
實探奧樂齊「大牌平替」,爭議產品依舊在售
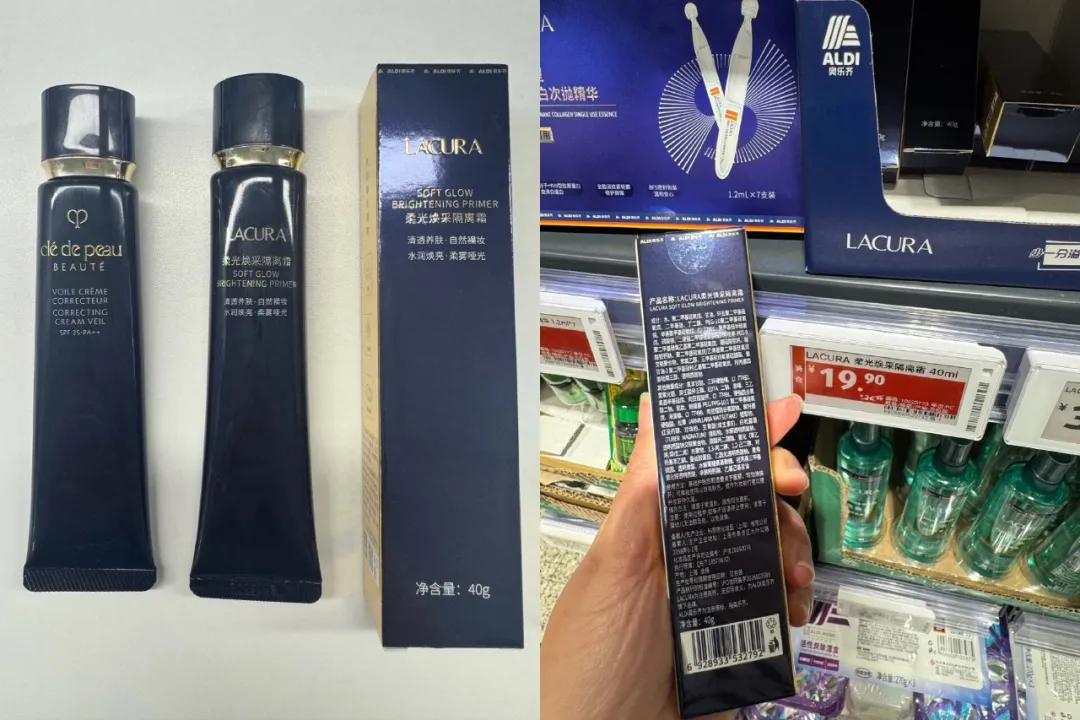
關於資生堂狀告奧樂齊,公開層面暫無完整的起訴狀和開庭公告全文披露,因此糾紛具體涉及哪些產品公衆不得而知。但市場觀點認為,該起風波的焦點之一或為奧樂齊自有美妝個護品牌LACURA的一款煥彩隔離霜;而該產品的代工方為科麗思化妝品(上海)有限公司,正是被告之一。
該產品被指瓶身和外包裝都與資生堂旗下頂奢品牌CPB的明星產品高度相似,其長期位列奧樂齊個護美妝熱賣榜,在社交媒體上被廣泛傳播為「CPB平替」。不過CPB的隔離霜官方售價為540元/37ml(14.59元/ml)、奧樂齊的則為24.9元/40ml(0.62元/ml),二者價差超20倍。
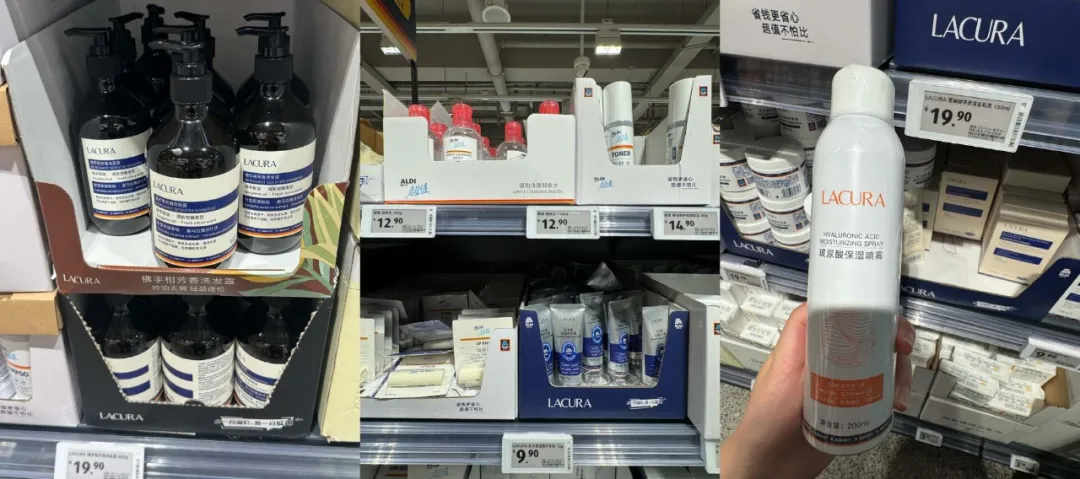
除了這款爭議的隔離霜外,LACURA的多款產品均被指撞臉或對標知名品牌的明星產品。比如49.9元的魚子精華液被稱「萊珀妮平替」、9塊9的乳木果護手霜「撞款」歐舒丹、一系列身體乳沐浴露洗髮水產品被指視覺上高度貼近伊索。
而其保溼噴霧、漱口水、亞馬遜白泥膜等產品也各有各的菀菀類卿。這些被指平替的產品大多是對標產品標價的幾分之一甚至幾十分之一。
北京來碩律師事務所高級合夥人李肖峯律師接受藍鯨新聞記者採訪時表示,本次訴訟風波中資生堂沒有選擇商標侵權訴訟,而是依據《反不正當競爭法》第六條,針對擅自使用他人有一定影響商品包裝裝潢、容易造成消費者混淆的行為起訴,是因為本案不存在冒用註冊商標的情形,商標侵權認定門檻也更高。
關於本案後續判罰結果,還得看原告公司是否申請了外觀設計專利及奧樂齊答辯證據。庭審核心則主要看三點:奧樂齊這款隔離霜等產品的包裝是否屬於具有一定影響力的裝潢、兩款產品外觀是否構成近似、是否足以造成消費者混淆誤認。需要區分的是,單純做「大牌平替」本身並不違法,但照搬他人商品包裝、借知名品牌商譽引流屬於搭便車行為,會破壞市場公平競爭。律師強調,若放任此類模仿,會打擊原創,最終損害消費者權益。
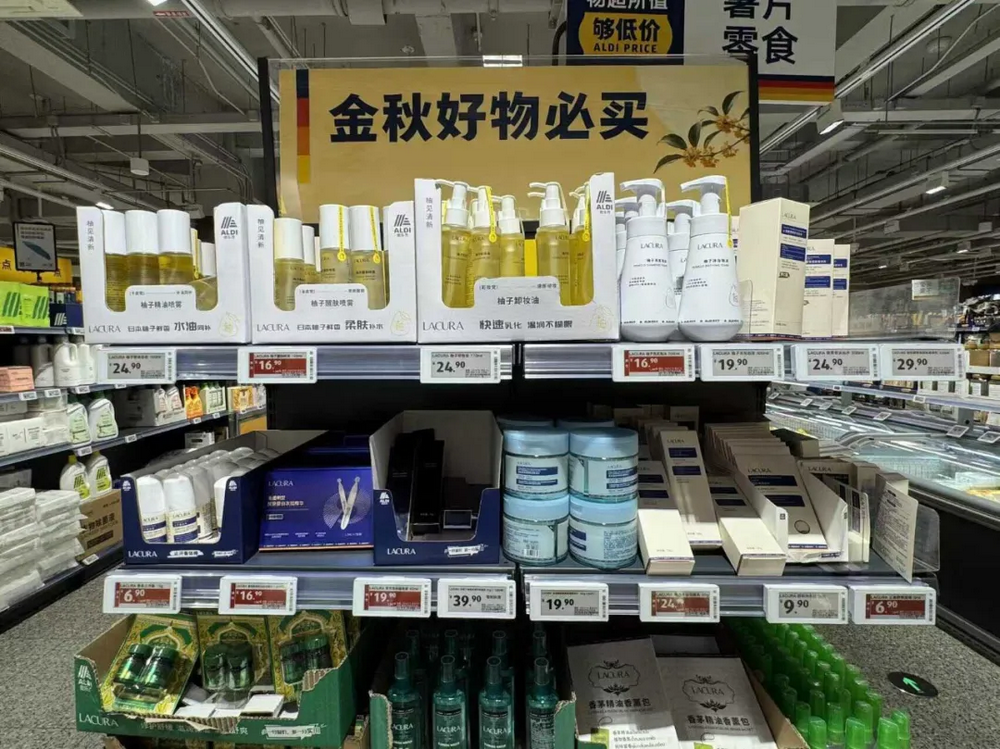
14日晚間記者實探奧樂齊門店發現,話題產品LACURA煥彩隔離霜依舊在售,一系列被指撞臉的自有產品也正常售賣。值得一提的是,包括隔離霜在內的多款LACURA目前正在清倉甩賣,個別產品降至4折。
奧樂齊海外也賣「撞臉」商品
事實上,奧樂齊與別家產品的「撞臉」並不侷限於美妝護膚和日化,而是廣泛覆蓋食品、百貨和服飾。比如其自有飲料品牌尋露的烏龍茶被指看起來很像三得利,售價十幾二十塊的毛絨玩具被稱「jellycat平替」,運動背心神似lululemon熱門產品Ebb……
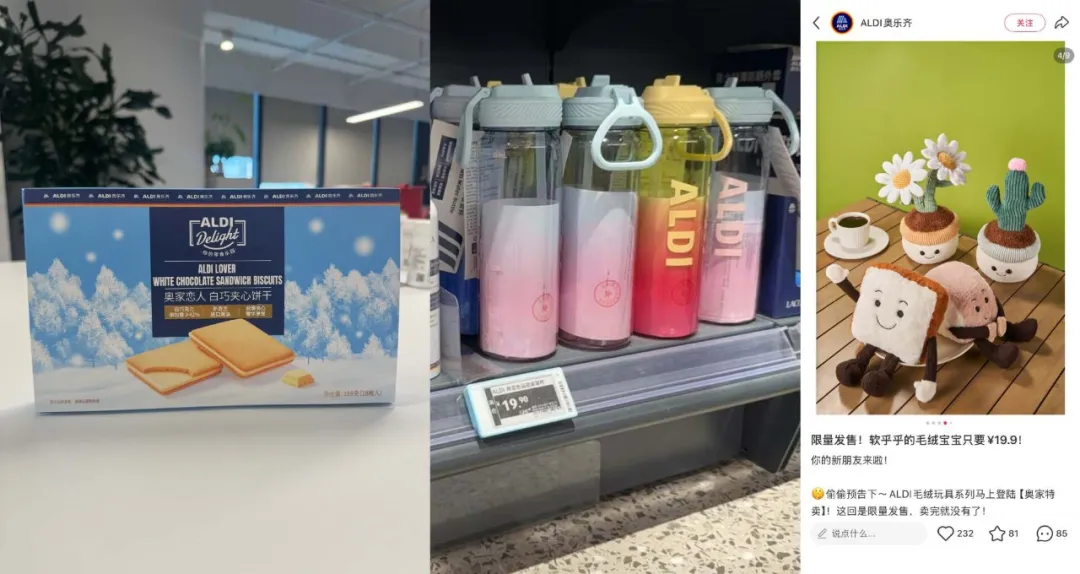
藍鯨記者瀏覽發現,奧樂齊自有產品身上的「似曾相識」感主要分為幾類。相對最廣泛的一種是外形設計和視覺風格上的相撞,比如較常被提到的幾款的美妝個護產品;部分產品的取名和核心賣點聽起來也有點耳熟,比如LACURA熊果苷發光水、亞馬遜白泥膜,市場上均有一些比較出名的同名產品。
值得一提的是,奧樂齊多款被指撞臉伊索的沐浴露身體乳等洗護產品的生產商其實是上海自然堂集團有限公司。自然堂本身就是頭部美妝品牌,但其同時承接了奧樂齊的代工生意,它還和奧樂齊出了聯名款的煙酰胺面膜。
奧樂齊也不是第一次因為此類爭議被告。2025年5月,奧利奧母公司億滋國際就曾起訴奧樂齊自有品牌包裝抄襲奧利奧、趣多多、樂之等多款零食,該訴訟目前仍未迎來最終判罰。
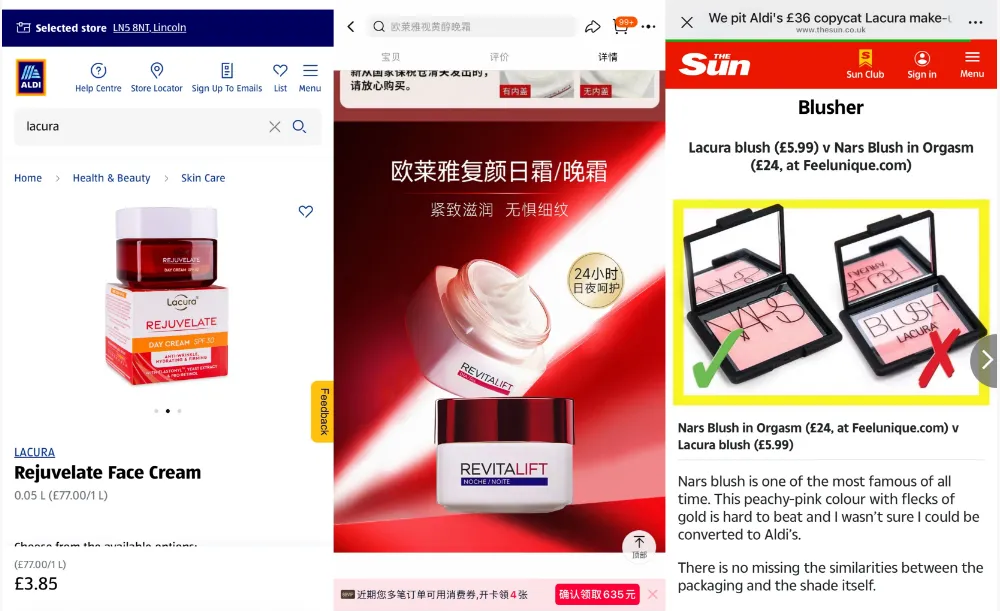
藍鯨記者注意到,前述被指撞臉的產品未在海外銷售,但海外平台上同樣存在不少看起來眼熟的產品。比如奧樂齊LACURA腮紅產品被指撞臉Nars、面霜外觀近似歐萊雅復顏抗皺面霜等。
有意思的是,近期的訴訟新聞似乎在社交平台上引發了更多網友對於奧樂齊自有產品的好奇和關注,不少消費者特意前往選購。
奧樂齊加速在華佈局
在家樂福退場,山姆頻頻翻車的今天,同為外資超市的奧樂齊卻在中國風生水起。
奧樂齊最初是一家德國的雜貨店,後來發展為德國知名的折扣零售商,2016年奧樂齊(中國)投資有限公司成立,奧樂齊正式開始入華步驟,直到2019年奧樂齊才正式在上海開出首批線下門店。
雖然奧樂齊在海外以平價超市為主要定位,但入華後的一段時間內它在中國瞄準的是中高端社區消費者,主打進口食品和高端日用品,這一定程度上也使得擴張變得非常剋制。然而2023年奧樂齊把口號從「國際品質,社區價格」改為「好品質,夠低價」,並從當年10月開始推出更多價格更低的「超值」系列產品,這也意味着它在中國的發展策略徹底發生轉向。此後,頗具中國消費特徵的「9塊9」也成為了奧樂齊的重要標籤,這也為其在中國「破圈」奠定基礎。
奧樂齊的「低價」標籤並非依賴短期促銷,而與其本土化採購、精簡sku和自有品牌的戰略大幅壓縮中間環節成本有關。比如據揚子晚報2025年4月報道,奧樂齊本地供應占比超80%。
藍鯨新聞記者查詢發現,奧樂齊不少代工廠為賽道頭部或者經驗豐富的中大廠。比如雪餅、掰掰冰的生產商為旺旺,榛果凍幹黑巧產品的生產商天津瘋想科技也曾聯合每日黑巧推出凍幹巧克力,廣州詩妃曾合作屈臣氏、名創優品等商超與零售巨頭。
sku方面,奧樂齊每個品類僅保留少數幾款「高性價比精選商品」,比如鮮奶品類僅設3—4款不同規格,通過「集中採購」形成規模效應,與供應商議價時更具優勢,省下來的成本直接轉化為終端售價的優惠。此外,奧樂齊中國自有品牌佔比高達 90%,已開發 13 個自有品牌系列。
這一策略幫助奧樂齊在中國加速發展,在中國連鎖經營協會公布的「2024年中國超市Top100」排行榜中,奧樂齊以100%的增速上榜,攀升至第61位。奧樂齊是排行榜上增長最快的超市品牌。根據排行榜披露的數字,2024年,奧樂齊中國的銷售額為20億元,相比2023年的水平直接翻倍。不過彼時它的門店數量增長並不快。
2025年奧樂齊真正迎來了爆發期,當年4月奧樂齊走出上海,在蘇州、無錫雙城開出雙首店,並在接下來的時間加速佈局長三角,近日,據聯商網報道,繼上海、江蘇之後,奧樂齊的「硬折扣」版圖正在加速向浙江滲透,奧樂齊杭州慶春銀泰百貨店已正式圍擋。截至目前,官方小程序顯示奧樂齊共有134家門店。
不到十年,作為後來者的奧樂齊在中國發展迅速,但這並不意味着「硬折扣」已經成為它的絕對護城河,從盒馬超盒算NB,到美團「快樂猴」、京東折扣超市相繼入場,對手環伺之下,「硬折扣」市場的競爭烈度日益增加,真正的較量才啱啱開始。