專題:AI投資峯會-AI基建時代的確定性機會
9月16日,由新浪財經主辦的AI投資峯會在北京舉行,主題為「AI基建時代的確定性機會」,廣發基金權益投資總監、國際業務部總經理李耀柱出席並參與圓桌討論。
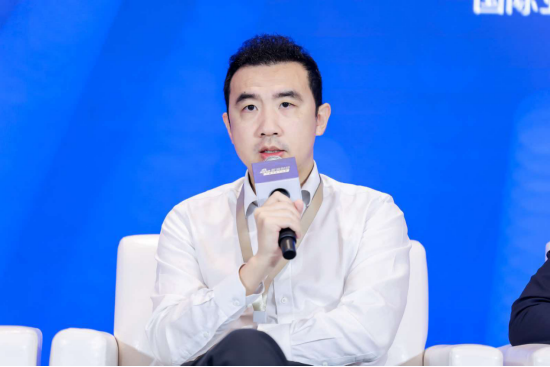
李耀柱認為,超節點是伴隨着下游大模型從千億向萬億參數演進的一個必然發展趨勢,其核心驅動力來自模型架構本身的變化。
超節點的系統集成角色涉及多個層面
對於超節點對AI基建的影響究竟是什麼、誰有機會成為這一輪超節點的新贏家,李耀柱表示:「首先為什麼我們要講超節點?最核心的原因是因為模型架構的變化。現在用的是混合專家架構,有N個專家在不同的芯片上面落地。所以這裏面就涉及到專家之間通信問題,特別是在進行架構推進過程中,可以看到,國內我們同時有海外的卡,有國產的卡,不同卡之間HBM不一樣、算力不一樣。同時,我們用MOE架構在進行推進過程中,單卡算力雖然非常強,但是它的瓶頸在通信、在存儲。所以在這個過程中,超節點在裏面起到的作用是,怎麼樣有效地通過系統化的方式去解決整體這個卡在訓練端或者在推理端效率的問題。所以它更像是一個系統集成的角色。」
他指出,這個過程中不單單是光通信,包括液冷,包括電力調度,都有一定的影響。「比如說從通信角度上看,一個51.2T總容量總帶寬的架構下面,可以配64個800G端口,也可以配128個400G端口,到最後用什麼樣的方式實現,跟MOE架構有非常大的關係。」
「到底是用更多的通道去實現芯片之間的通信,還是通過更大的單帶寬芯片、更小的通道去實現,這個跟最後模型落地的形式有比較大的關係。在這個過程中,通信協議、軟件調度就形成了非常重要的角色。」
光通信、軟件調度與架構設計的價值量提升
李耀柱認為,在整個價值鏈提升方面,光通信、軟件調度、還有架構設計,特別是拓撲學架構設計上,都有比較大的價值量的提升。「這個在國內,在我們硬件和先進製程受到制約的情況下,通過我們的軟實力,把軟件工程師的優勢發揮出來。」
「除了整體價值量提升外,整個系統集上面的優化,哪怕是在一個小層面上的優化都有可能對整個系統帶來比較大的影響。特別是在agent時代,涉及到調度頻率更高的,所以系統細微的優化可能會帶來更大的效率提升。從我們自己角度來看,上述都是比較大的未來投資機會和重點關注的方向。」
國內系統複雜程度高於海外,液冷電力互聯等值得重視關注
國內超節點建設火熱推進的同時,海外超大規模雲廠商和新雲企業也在加大AI基礎設施資本開支。對於它們在建設模式、孖展方式、資源調度和投資回報要求上有何不同,國內智算基建可從中借鑑什麼。
李耀柱表示,海外新雲客戶主要是兩大AI廠商,因為他們主要目在於集中交付,所以在這個過程中他們會採用更多的孖展方式,包括債券孖展、股權孖展等。「這個跟CSP廠不一樣,CSP廠更看重公司內部的回報率,不單單是通過自己的現金流支持Capex,還包括新的孖展方式,例如可轉債等等,這些都是比較重要的孖展方式。同時,新雲跟CSP還有一點不同,CSP除了集中購買算力構建自己的系統以外,還有自有芯片設計。這些是新雲跟CSP一些不同的點。」
「現在一個比較大的變化是開源模型佔比在提升,CSP用開源模型的比例在持續提升。在海外,因為本身它的算力成本更低,我們開源模型本身token的成本也更低,所以帶來的一個結果是開源模型比例提升之後,在agent時代,我們看到了在落地的過程中更多的算力,比如一些服務器公司等等。都是因為agent時代爆發,所以它的落地會顯得跟原來新雲集中交付給兩大AI公司不同,這個是海外跟國內非常大的不同。」
李耀柱指出,國產的卡和海外的卡本身需求就不一樣,國內的新雲更多的是因為他們有海外的卡,所以形成了自己的生態圈,並集中交付給客戶。「但事實上,在系統架構集成上面,其實跟海外是非常大的不一樣的。同時,因為國內的卡跟海外的卡的兼容,我們買海外卡的比例是受限的,所以我們不可能像海外一樣,完全不計成本地在設計過程中以海外卡的方式進行設計。我們肯定也要兼容國內的卡。」
「同時,因為國內卡迭代速度也在持續提升,所以涉及過程中我們也需要考慮未來系統級的解決方案。例如在電源端,在液冷端,到底要留多少冗餘,因為本身國內卡單卡算力是比較低的,但它需要更多的互聯。所以在系統上面我就要做提前量的佈局。此外,海外卡跟國內卡的配比也是可能發生變化的。所以在整個過程中需要更長遠去考慮有沒有一些解決方案,特別是在液冷解決方案上,同時可以實現國內卡和海外卡的兼容。」
「這個其實就是給我們國內的一個非常重要的啓示。我覺得在現在這個情況下,國內實現一個系統的複雜程度其實比海外要更高,這個過程對投資而言有望產生機會,特別像液冷電力系統互聯等等這些,都是值得我們重視關注的。」
未來三年:關注中長期緊缺環節,警惕短期緊缺領域的估值風險
對於未來三年AI基礎設施產業鏈中最確定的增長方向,以及最需要警惕的泡沫方向,李耀柱表示:「我覺得整體而言機會是持續性的,包括存儲、光、液冷等等。今年有一個很明顯的特徵就是大家對短期非常緊缺的一些供應鏈環節給了一個比較高的股票估值溢價。」
「對短期緊缺,但中長期不缺要謹慎。短期怎麼定義呢?短期可能是一年,中長期可能是兩到三年。也就是說,我們重點看在2028年有比較多的產能釋放的這些領域,接下來如果面臨需求不足,還需要去審慎評估。」
「從我們自己的角度看,中長期緊缺的這些領域向上概率比較大。但是短期緊缺、中長期不缺的領域則需要謹慎對待,可能面臨估值下降的風險。」