今日A股三大指數集體收綠,上證指數跌0.54%報3864.28點,深證成指跌0.72%,創業板指跌1.15%,兩市合計成交約1.63萬億元,較前一日小幅縮量,量能仍處年內偏低水平。從盤面節奏看,市場全天呈早盤試探上行、隨後震盪走弱、午後繼續承壓的走勢,指數衝高後缺乏增量資金接力,回落過程中承接意願亦不強,整體表現為縮量背景下的重心下移。
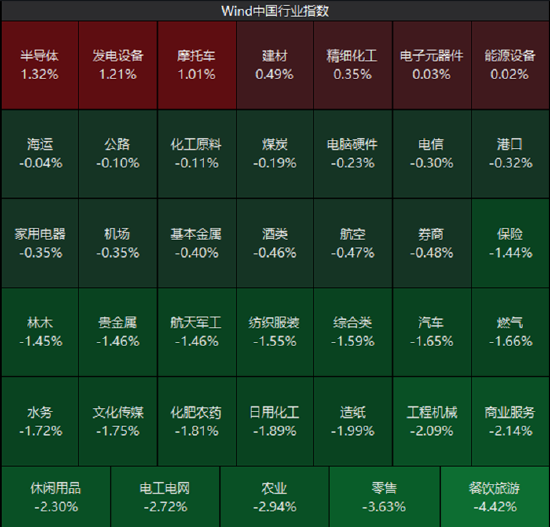
結構上分化明顯:半導體及先進封裝、電子化學品、風電設備等方向相對活躍,成為少數具備賺錢效應的領域;而農業種植、離境退稅、影視院線及部分消費零售方向則表現偏弱,前期熱點退潮跡象較為清晰。綜合升跌家數與板塊分佈看,今日市場賺錢效應整體偏弱,資金更多圍繞少數具備產業催化與業績確定性的方向集中佈局,而非全面擴散。需要說明的是,科創50指數逆勢走強,與今日領升的半導體、先進封裝方向形成呼應,也在一定程度上反映了資金對硬科技主線的結構性偏好,這一特徵與後續板塊層面的行情脈絡相互印證。

(資料來源:Wind)
隔夜海外市場擾動是壓制今日風險偏好的重要外部變量:海外科技與算力鏈因「AI減速」敘事普遍承壓,10年期美債收益率升破5%,疊加本周聯儲局議息臨近,全球風險資產定價趨於謹慎。國內方面,8月經濟數據公布,工業、社零、投資等關鍵指標表現偏弱,「供強需弱」格局延續,市場對後續穩增長政策加碼的預期有所升溫。
內外因素交織下,市場當前更側重等待變量落地,而非急於選擇方向。短期看,指數仍處縮量磨底階段,後續需重點關注成交量能否回升、基本面與三季報驗證情況、政策落地節奏以及聯儲局決議等外部變量。在震盪偏弱格局下,缺乏總量層面的趨勢性機會,結構性機會或仍是市場主要特徵。就後市而言,市場若要擺脫當前的縮量磨底格局,一方面需要成交量有效放大以確認增量資金迴流,另一方面也需要基本面數據、政策落地或外部風險釋放等至少一個方向的催化出現。在此之前的震盪階段,配置上宜圍繞訂單與漲價邏輯可驗證、業績確定性較高的方向精選,同時對高位題材的波動風險保持警惕。
>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>
半導體設備:今日迎來明顯反彈,前道設備、清洗與薄膜沉積、量測及零部件方向集體走強,半導體設備ETF(159516)升逾3%
隔夜費城半導體指數因「AI減速」敘事大跌,而A股半導體設備卻以國產擴產與訂單兌現做獨立定價,海外承壓與國內走強形成「外弱內強」的背離,反映出當前板塊定價的核心邏輯正逐步由海外估值與情緒驅動,轉向國內晶圓廠資本開支與國產替代的確定性。
今日反彈背後主因有四:
一是兩存與先進邏輯擴產疊加全球晶圓廠設備支出預期上修,長鑫已上市、長存處問詢階段,孖展端的推進進一步強化了擴產預期的可持續性,國產設備及零部件需求獲得中長期支撐。隨着晶圓廠建設推進,潔淨室工程訂單率先落地,後續將逐步傳導至工藝設備的採購與搬入,設備端訂單釋放具備清晰的時間順序與業績兌現路徑。二是訂單與零部件緊缺漲價,測試設備方向獲得存儲領域大額訂單,國產替代正從驗證邁向批量採購的關鍵階段,零部件環節亦進入漲價商談,量價齊升為板塊盈利彈性提供支撐。三是板塊前期充分調整、訂單依然飽滿,資金在性價比區間內回補,經歷深度回調後賠率明顯改善,超跌修復具備交易層面的合理性。四是定價邏輯更多錨定國內晶圓廠資本開支與國產替代,對海外半導體景氣度的依賴下降,獨立性增強,這也為「外弱內強」的背離提供了基本面層面的解釋。
結構上,本輪行情主要由「賣鏟人」屬性的設備與零部件環節主導,上游資本開支確定性向中游設備、下游工藝環節依次傳導,與前道、測試、量測等細分方向形成共振,產業鏈內部賺錢效應較為集中。不過也需看到,本輪反彈僅持續一兩天,前期回調較為充分並不意味着上行趨勢已經確立,後續持續性仍取決於訂單落地的實際節奏與漲價兌現情況。短期來看,在指數震盪、風險偏好偏弱的背景下,板塊更可能呈現結構性、脈衝式修復,而非全面趨勢性上行。中期則需關注全球晶圓廠擴產節奏、零部件供給瓶頸及海外出口管制等因素的變化。總體而言,國產替代與擴產邏輯仍在,但交易層面仍應側重訂單與漲價邏輯可驗證的環節。感興趣的投資者可關注半導體設備ETF(159516)。
>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>
芯片板塊:上游設備與下游芯片同步上行,存儲、設計及封測方向領升。今日芯片ETF(512760)升逾1.8%
芯片板塊今日同樣走強,形成「賣鏟人+周期」雙擊,同樣受益於「外弱內強」的修復。從結構上看,本輪上漲並非單一題材的脈衝式行情,而是存儲漲價周期、端側創新、政策催化與風險偏好擴散等多重因素共同作用的結果,產業鏈內部從上游設計、中游製造到下游封測均有所表現,行情的廣度與持續性相對較好。
這背後是多條線索的共振:存儲端,原廠與模組端對後續供給緊缺、價格上漲及AI服務器需求拉動的判斷趨於一致,國內存儲廠商官宣LPDDR6量產,進一步綁定國產存儲迭代,漲價邏輯構成板塊基本盤。隨着存儲價格上行,相關企業的盈利彈性有望逐步釋放,這也是當前芯片板塊最具確定性的主線之一。設計與端側則受摺疊旗艦密集發布、自研SoC與端側AI敘事升溫帶動,行情從單純的訓練GPU向「芯片不止於訓練」擴散,設計、封測環節同步走強,AI需求的應用場景得到進一步拓展。政策端,「十五五」規劃與算力網、算電協同等表述對國產算力芯片、服務器形成情緒外溢,自主可控主線在政策預期下獲得估值層面的支撐,國產替代邏輯也由此得到進一步延展。此外,電子漲價鏈的風險偏好正向擴散,存儲漲價帶動資金從被動元件、功率向半導體遷移,設計、IDM與設備易同漲,板塊間的聯動性明顯增強,漲價行情由此從前期的局部品種逐步向整個電子產業鏈傳導。
不過後續仍應關注漲價兌現預期與海外資本開支擾動。一方面,存儲漲價能否持續、原廠供給策略是否調整,仍需基本面數據驗證,漲價邏輯一旦無法兌現,板塊內部的分化將顯著加大。另一方面,海外AI資本開支與費半景氣度的變化,也可能通過情緒與估值渠道對板塊形成擾動,外部變量的不確定性不可忽視。短期來看,在指數震盪偏弱的環境下,芯片板塊的結構性與周期性機會並存,更可能呈現「強主線+弱輪動」的格局,配置上宜側重訂單與漲價邏輯可驗證的環節。感興趣的投資者可關注芯片ETF(512760)。
>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>>
債市方面:
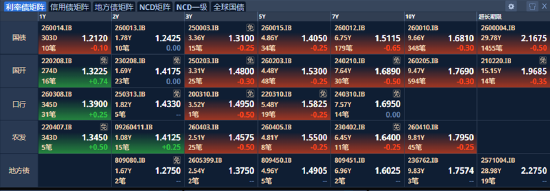
債市方面,今日債市修復,現券期貨雙雙走強。隨着上午10點基本面數據落地,收益率普遍回落以收復昨日跌幅,修復行情由此啓動。10年期國債活躍券收益率在1.6790%—1.6830%區間震盪下行,30年期國債收益率亦震盪走低、下破2.17%關口,盤中最低觸及2.1650%,打開進一步下行空間。國債期貨同步走強,30年期主力合約TL重返116元上方,超長端在經歷昨日MPA傳聞擾動後修復較快,曲線呈現牛平特徵。
上午10點,國家統計局公布8月經濟數據,為債市修復提供了基本面支撐:2026年8月全國規模以上工業增加值按年增長5.2%,服務業生產指數增長4.1%,貨物進出口總額增長19.8%;1—8月社會消費商品和服務零售總額增長2.5%,城鎮調查失業率均值為5.2%,國民經濟運行延續「總體平穩、向新向優」態勢。結構上外需與工業生產相對有韌性,內需與消費仍偏弱,數據落地後反應鈍化。
機構行為上,今日買盤力量偏強:銀行是全天主要賣方,基金、券商與保險構成買盤,銀行集中賣出10年期國債與國開債、30年期債券、地方債及二永債,長久期品種主要由非銀機構承接,共同推動超長端修復。資金與供給方面,稅期與政府債供給仍是近端擾動項,央行當日淨投放5920億元,資金面持續收緊的概率不高,但「託而不舉」特徵明顯,隔夜與7天期資金價格易在政策利率附近偏貴運行,制約槓桿與波段空間。昨日圍繞MPA考覈的傳聞一度壓制超長端,但因相關指標尚在徵求意見、基準設定相對溫和、大行久期多數已達標,實際衝擊有限,今日已基本消化。
當前市場傾向於認為收益率更可能維持低波區間,單日修復難以演變為趨勢性行情。在政策落地與供給衝擊消化之前,追漲空間同樣有限,一旦收益率因資金面或情緒擾動而回升,仍可分步增加配置。短期來看,30年期收益率下破2.17%後能否站穩、並進一步打開下行空間,仍需觀測9-10月供給壓力、基本面與資金面。
中期仍需關注政府債供給節奏、基本面修復成色、權益市場表現及聯儲局決議等變量,供給高峯可能階段性推升收益率。而基本面若持續偏弱則為債市提供支撐,多空交織下市場更可能呈現震盪格局。在資金平穩、收益率震盪的背景下,分步配置、兼顧票息與久期仍是較為穩妥的策略。感興趣的投資者可關注十年國債ETF(511260)、國債ETF(511010)。
(資料來源:DM)
風險提示:投資人應當充分了解基金定期定額投資和零存整取等儲蓄方式的區別。定期定額投資是引導投資人進行長期投資、平均投資成本的一種簡單易行的投資方式。但是定期定額投資並不能規避基金投資所固有的風險,不能保證投資人獲得收益,也不是替代儲蓄的等效理財方式。提及基金為股票型,屬於較高預期風險和預期收益的證券投資基金品種,其預期收益及預期風險水平高於混合型基金、債券型基金和貨幣市場基金。板塊/基金短期升跌幅僅供參考,不構成對基金業績的保證。以上觀點僅供參考,不構成投資建議或承諾。如需購買相關基金產品,請您關注投資者適當性管理相關規定、提前做好風險測評,並根據您自身的風險承受能力購買與之相匹配的風險等級的基金產品。基金有風險,投資需謹慎。