智通財經APP獲悉,克而瑞地產研究表示,8月房地產新房市場並非"全面轉弱",也尚未形成"全面企穩",而是處於政策持續釋放與基本面調整並存的磨底階段——按年指標繼續改善,按月指標仍然反覆;銷售端弱修復動能減弱,並通過回款環節傳導至資金端,進一步壓制房企的拿地與開工能力,最終表現為開發投資降幅繼續擴大。房地產市場處於"政策底之後、基本面底尚未確認"的磨底階段,且磨底的性質正在從周期性調整轉向結構性重構——新開工持續低於銷售、長期沉澱庫存佔比上升、商辦庫存壓力突出、二手房交易規模已超過新建商品房,共同指向行業由"增量開發"向"存量運營"的長期轉換。
8月數據核心要點:
8月處於傳統銷售淡季向"金九"過渡的窗口,銷售按月基本走平(面積-0.5%、金額-0.4%),但按年跌幅雙雙擴大:單月銷售面積按年下降15.4%、降幅較7月擴大0.9個百分點,銷售額按年下降12.8%、由7月的跌幅收窄轉為擴大2.4個百分點,7月呈現的量價分化式弱修復未能延續。1-8月銷售面積下降12.1%、銷售額下降13.0%,累計金額跌幅仍深於面積跌幅0.9個百分點,成交均價下行對銷售額降幅形成一定緩衝,但並未改變需求端的收縮態勢。
1—8月份,二手房交易網籤面積54923萬平方米,按年增長10.6%。二手房成為市場成交主力,置換需求是當前樓市的核心支撐。
價格端,8月70城新房按月下降0.17%,15城上漲、6城持平、49城下跌,按月上漲或持平城市21個、較7月減少2個;二手房按月下降0.31%,62城下跌,按年70城全部下跌、均值下降5.13%。積極信號在於:一線城市新房價格按月由上月持平轉為上漲0.1%,一二三線城市新房、二手房價格按年降幅"全線收窄",上海新房按年上漲3.0%、二手房按年僅下降0.8%,核心城市改善型產品繼續領跑。但新房下跌面仍在擴大、二手房按月跌幅重新走闊。
表1 2026年1-8月房地產核心指標及邊際變化
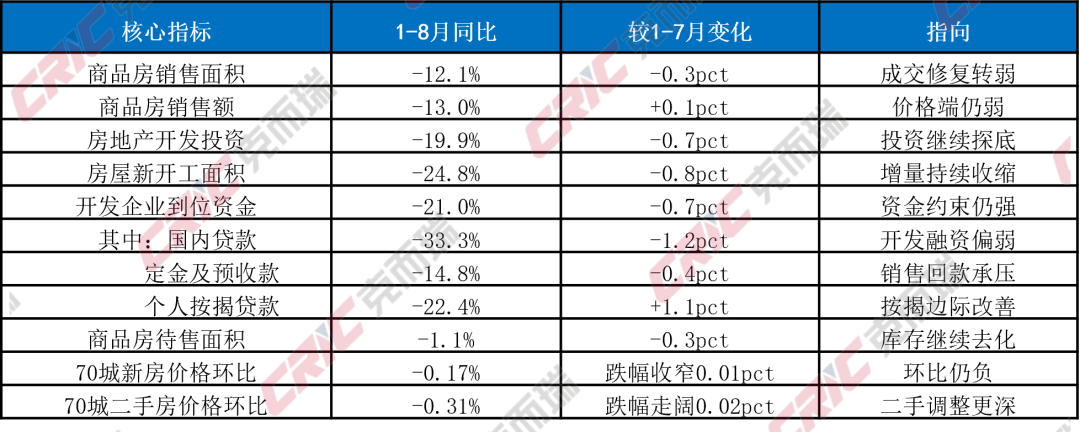
注:"較1-7月變化"為累計按年增速的百分點變動(價格按月為均值變動);銷售、投資、資金、庫存數據來源為國家統計局,價格數據根據70個大中城市價格指數計算。
數據來源:克而瑞研究中心整理。
01商品房銷售:累計量價分化延續,單月修復動能減弱
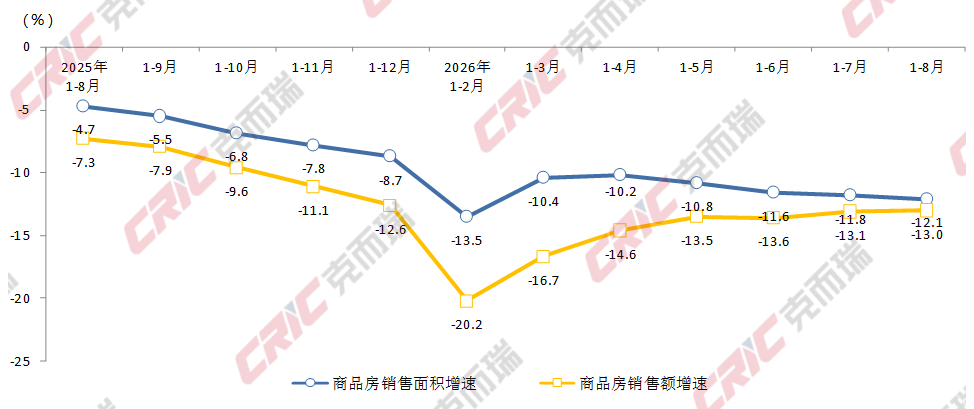
1—8月份,新建商品房銷售面積49880萬平方米,按年下降12.1%;其中住宅銷售面積下降13.0%。新建商品房銷售額47470億元,下降13.0%;其中住宅銷售額下降13.1%。根據住房城鄉建設部數據,1—8月份,二手房交易網籤面積54923萬平方米,按年增長10.6%。
圖1 全國商品房月度累計銷售面積及銷售額按年增速
數據來源:國家統計局,克而瑞研究中心整理
1-8月,新建商品房銷售面積按年跌幅較上期再擴大0.3個百分點,銷售金額按年跌幅收窄0.1個百分點,累計口徑延續"面積跌幅擴大、金額跌幅收窄"的分化。按銷售額除以銷售面積測算,1-8月全國新建商品房成交均價為9517元/平方米,較上年同期的9601元/平方米下降0.9%;累計金額跌幅(-13.0%)依舊深於面積跌幅(-12.1%)0.9個百分點,量價分化格局在累計口徑下仍在延續。
本月新增公布二手房交易網籤數據,其銷售面積較新房高出10.1%。整體市場呈現存量房主導、新房承壓的格局。新房成交規模持續收縮,高價改善型房源成交佔比抬升,對成交金額邊際支撐;二手房成為市場成交主力,置換需求是當前樓市的核心支撐。
8月單月則出現反向變化:按同一口徑測算,單月成交均價為9780元/平方米、按年上漲3.1%,金額跌幅(-12.8%)小於面積跌幅(-15.4%)。需要強調的是,該均價上行主要來自高能級城市成交佔比提升所形成的結構性上移,而非普遍性漲價。成交結構上移對均價的支撐增強,同時也意味着低能級城市的成交收縮更為劇烈。
8月28日,住建部、央行、金融監管總局等部門發布一系列房地產新政(下稱8·28新政),直接影響商品房銷售的核心條款集中在預售門檻、現房銷售、按揭放款時點、資金監管、貸款年限調整等多方面,並實施新老劃斷。整體來看,新政將期房交付風險由購房者端轉移至房企與金融機構,推動了市場信心結構性重塑。短期來看,政策釋放構建房地產新模式的明確信號,市場情緒溫和修復,但難以形成全面的信心反轉,市場成交維持底部震盪,趨勢性回暖仍依賴居民收入預期修復;中期隨着新規則下預售規模受限、現房項目逐步入市,新房交付信心持續修復,但同時市場供給中樞下移開始主導成交規模下行;房地產新模式基本定型,市場信心錨定在項目品質、居住價值而非房價上漲預期,城鎮化進入後半段,剛需人口見頂,新房需求以改善置換為主。
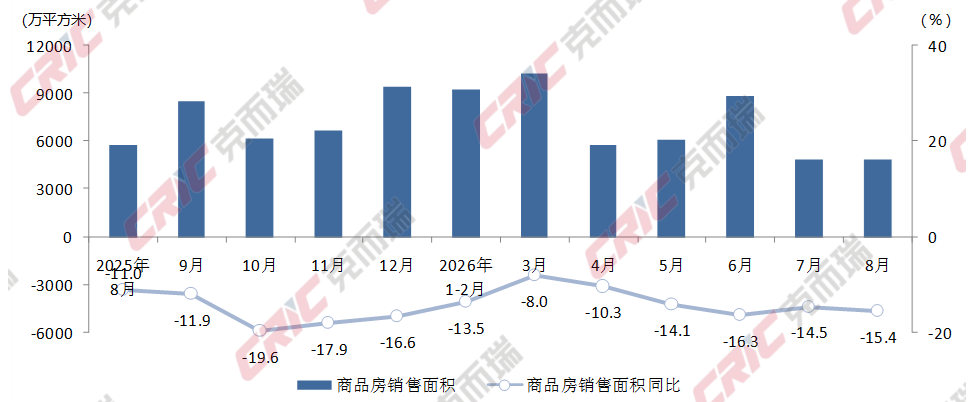
圖2 全國商品房近一年月度銷售面積及按年增速
數據來源:國家統計局,克而瑞研究中心整理
8月單月銷售面積4859萬平方米,按月7月基本持平(-0.5%),低於6月年中衝量後的季節性水平;按年來看,單月銷售面積按年下降15.4%,跌幅較7月擴大0.9個百分點;單月銷售額4752億元,按年下降12.8%,跌幅較7月擴大2.4個百分點,單月銷售額為3月以來最低。7月由價格端緩衝帶來的金額端韌性在8月並未延續,說明前期修復更多來自成交結構的一次性支撐,而非需求端的持續改善。
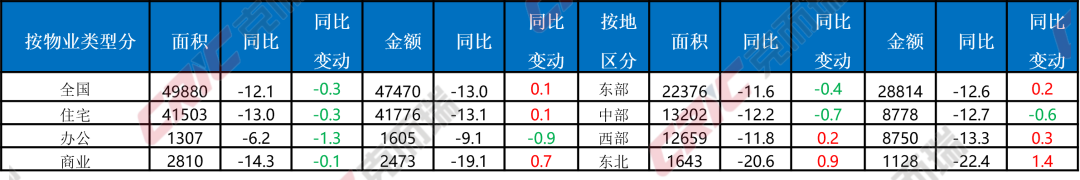
表2 2026年1-8月按物業類型和地區分商品房銷售情況
單位:萬平方米、億元、%
注:按年變動數據為與上月累計對比
數據來源:國家統計局,克而瑞研究中心整理
各物業類型銷售表現分化:辦公樓面積、金額跌幅同步走擴(面積-6.2%、跌幅擴大1.3個百分點;金額-9.1%、擴大0.9個百分點);商業營業用房金額跌幅明顯收窄0.7個百分點至-19.1%,但仍為各業態最深;住宅面積跌幅擴大0.3個百分點至-13.0%、金額跌幅微收窄0.1個百分點至-13.1%,住宅端量價分化的特徵最為典型。
各區域銷售延續普遍下行,但邊際方向出現分化。與上期相比,東部地區量價跌幅同步小幅走擴(面積-11.6%、金額-12.6%);中部地區面積、金額跌幅分別擴大0.7和0.6個百分點,需求端壓力繼續上升,仍是主要拖累區域;西部地區兩項指標跌幅繼續收窄(面積-11.8%、金額-13.3%),區域內部調整壓力相對緩和;東北地區兩項跌幅分別收窄0.9和1.4個百分點,但仍為各區域最深(面積-20.6%、金額-22.4%)。東部地區銷售面積、金額佔比分別為44.9%、60.7%,分別較上期降低0.3個和0.1個百分點。
02 房地產開發投資跌幅持續探底
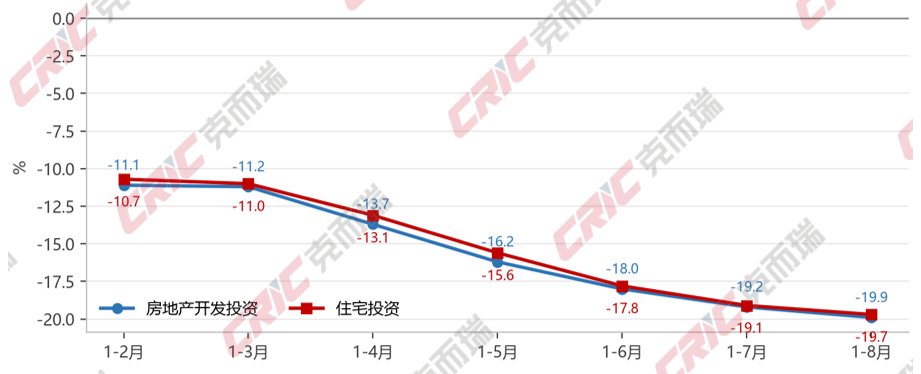
1—8月份,全國房地產開發投資47979億元,按可比口徑計算按年下降19.9%;其中,住宅投資37017億元,下降19.7%。
圖3 2026年全國房地產開發投資累計按年增速
數據來源:克而瑞研究中心收集整理
1-8月,房地產開發投資累計按年跌幅較上期再擴大0.7個百分點,降幅繼續擴大、處於歷史低位,下行壓力仍在釋放。
住宅投資跌幅擴大0.6個百分點至-19.7%,與總投資跌幅的差距由0.1個百分點微擴至0.2個百分點,說明非住宅投資(辦公樓-22.0%、商業營業用房-25.5%)的下行壓力更為突出。投資端全面收縮的態勢短期難改,但在上年同期基數走低與核心城市邊際修復的共同作用下,後續累計跌幅有望逐步收窄,緩釋指標失速風險。
根據克而瑞土地市場監測,房企拿地仍高度集中於北京、上海、杭州、成都等核心城市,普遍迴避需求基本面偏弱、去化壓力高企的區域;傳統住宅開發持續縮量的同時,城市更新、長租公寓、倉儲物流、產業不動產等存量與持有型賽道繼續承接資本轉移,行業呈現"總量深度收縮、結構深度分化、存量盤活加速"三大特徵。
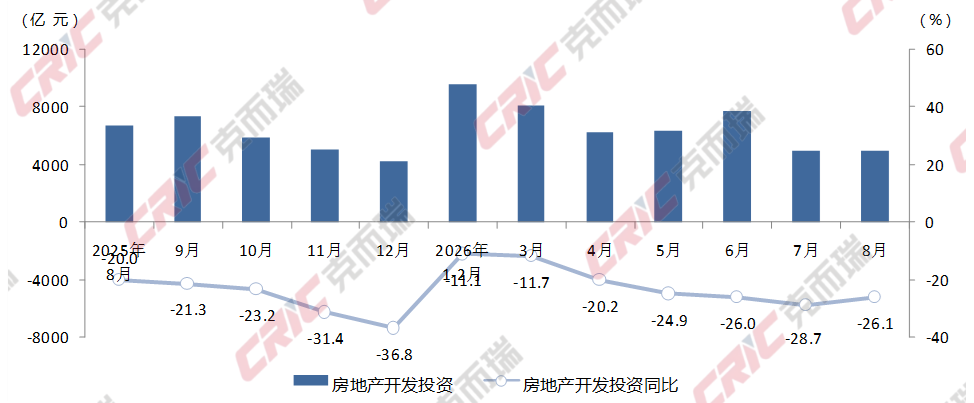
圖4 全國房地產開發近一年月度投資及按年增速
數據來源:國家統計局,克而瑞研究中心收集整理
月度數據方面,8月全國房地產開發投資4970億元,按月7月回升0.7%,單月規模仍處低位;按年來看,8月單月投資按年下降26.1%,跌幅較7月的-28.7%收窄2.6個百分點,但仍顯著深於上半年各月水平,投資端下行趨勢未見實質性改善。
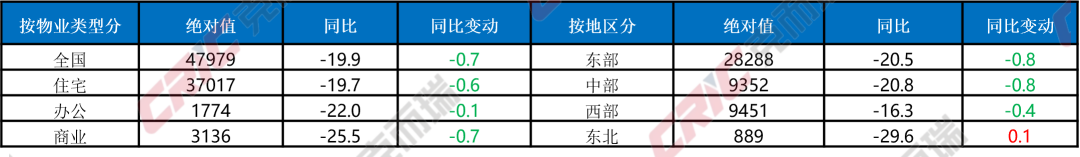
表3 2026年1-8月按物業類型和地區分房地產開發投資情況
單位:億元、%
注:按年變動數據為與上月累計對比
數據來源:國家統計局,克而瑞研究中心收集整理
各物業類型投資同步走弱:辦公樓、商業營業用房跌幅分別擴大0.1和0.7個百分點至-22.0%和-25.5%,住宅投資跌幅擴大0.6個百分點至-19.7%,開發企業對商辦業態的投資意願更為低迷。開發企業對住宅投資的比重為77.2%,與上期基本持平,投資結構未見明顯調整。
各區域投資按年持續下降。東部、中部地區跌幅均擴大0.8個百分點,分別至-20.5%和-20.8%;東部地區投資佔比58.9%、較上期降低0.3個百分點,仍是投資下行的主要拖累;西部地區跌幅擴大0.4個百分點至-16.3%,下行幅度相對溫和;東北地區跌幅收窄0.1個百分點至-29.6%,但跌幅仍為四大區域最深,不構成投資回暖信號。
03 行業持續控增量,建設規模下行趨勢不改
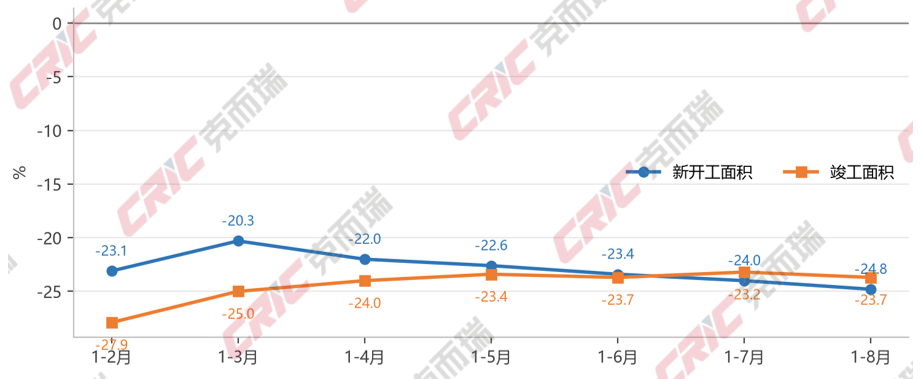
1—8月份,房屋新開工面積29894萬平方米,下降24.8%。其中,住宅新開工面積21840萬平方米,下降25.4%。房屋竣工面積21097萬平方米,下降23.7%。其中,住宅竣工面積14798萬平方米,下降25.4%。
圖5 2026年全國房地產累計新開工與竣工面積按年增速
數據來源:國家統計局,克而瑞研究中心收集整理
1-8月,新開工累計按年跌幅較上期再擴大0.8個百分點,住宅新開工跌幅同步擴大0.8個百分點,均處於年內最深跌幅區間;竣工跌幅擴大0.5個百分點至-23.7%,其中住宅竣工跌幅微收窄0.1個百分點至-25.4%。
開工端延續"總量收縮、局部韌性"的格局,僅一線及強二線核心城區的改善類項目存在局部開工支撐。新開工/銷售比為0.599(上期0.593),意味着新增開工規模明顯低於同期銷售規模,房地產開發由"增量擴張"向"以銷定產、控增量"轉變的特徵進一步顯現。
需要提示的是,該比值低於1並不能單獨證明房企在"主動"收縮——土地儲備下降、孖展約束、項目交付周期、現房銷售政策預期以及房企風險偏好下降,均可能形成同等方向的影響,其相對權重有待進一步分解。竣工端則進入前期開工持續下行的滯後傳導期,後續降幅難以快速收斂。
綜合看,建設端收縮是銷售回款不足、資金約束與供給結構調整共同作用的結果,修復高度依賴銷售端與房企現金流的實質性改善。
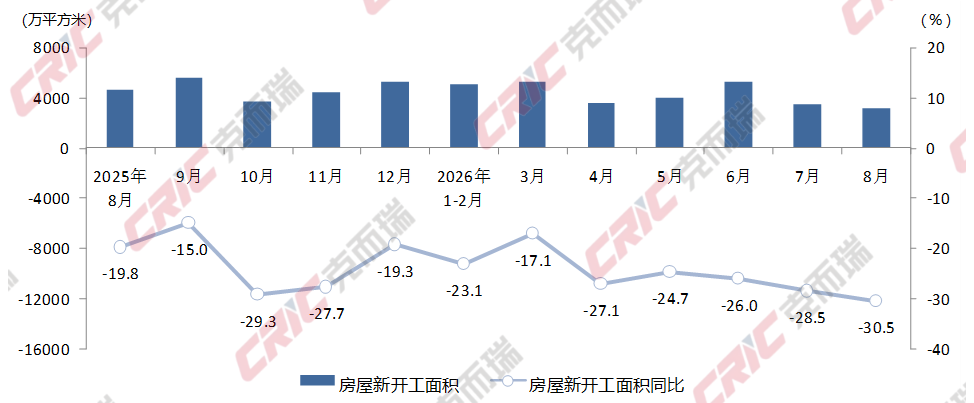
圖6 全國房地產近一年月度新開工面積及按年增速
數據來源:國家統計局,克而瑞研究中心收集整理
8月單月新開工3194萬平方米,按月下降7.7%;按年下降30.5%,跌幅較7月再擴大2.0個百分點,為年內單月最深跌幅。開工端的走弱與銷售端邊際轉弱、資金端持續收緊在時間上同步出現,是傳導鏈條在供給側的集中體現。
04 房地產開發企業資金端壓力重新上行
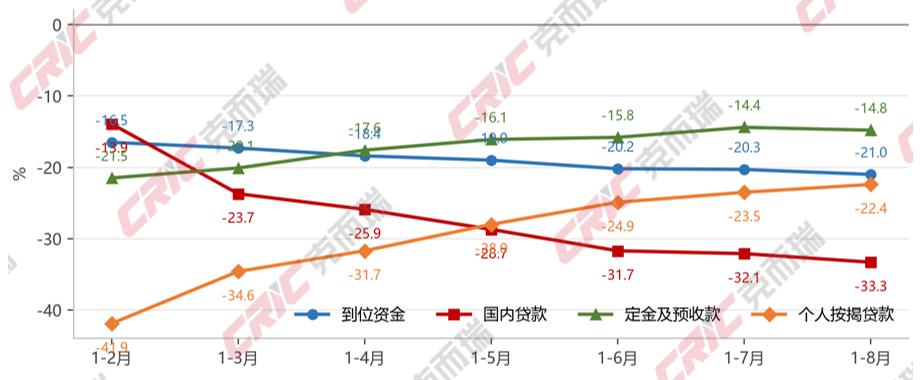
1—8月份,房地產開發企業到位資金50893億元,按年下降21.0%。其中,國內貸款6880億元,下降33.3%;自籌資金18432億元,下降20.0%;定金及預收款16037億元,下降14.8%;個人按揭貸款6846億元,下降22.4%。
圖7 2026年全國房地產開發企業到位資金累計按年增速
數據來源:國家統計局,克而瑞研究中心收集整理
1-8月,開發企業到位資金累計按年跌幅連續17個月下行,本期再擴大0.7個百分點。
具體來看,個人按揭貸款跌幅依然較大,但是唯一邊際改善分項,跌幅較上期收窄1個百分點;國內貸款和自籌資金按年深跌,跌幅較上期分別擴大1.2個和1.5個百分點,銀行對房企新增項目風險偏好仍低,市場化資本對地產板塊信心不足。
佔比方面,定金及預收款和個人按揭貸款佔全部資金的45.0%,較上期提升了0.4個百分點,房企資金結構進一步向銷售回款集中;自籌資金佔全部資金的36.2%,與上期持平。當前,房企到位資金整體仍處於收縮區間,且結構分化進一步加劇。
「8·28新政」將直接衝擊房企定金及預收款、個人按揭貸款和自籌資金三大來源,其中預售定金及預收款受到的衝擊最為直接,按揭資金的影響存在滯後,自籌資金壓力更多來自市場主體信心走弱。
政策雖在延長開發貸期限、允許分期繳納土地出讓價款等方面預留了一定緩衝空間,但銀行資本與不良考覈約束構成緩衝上限;回款節點的根本性後移,不僅壓制項目現金流入,還會擠壓存量債務兌付資金,意味着行業短期內仍不得不直面現金流「失速」的現實壓力,衝擊程度在高周轉中小房企與低槓桿國企之間差異顯著。
過渡期實施細則的出台與落地節奏,將直接影響衝擊的平緩程度。總體來看,政策方向已較為清晰,但孖展邏輯的轉換需要能力匹配和時間消化,短期內行業資金面的分化格局預計仍將延續。
05 商品房庫存延續逐月去化,結構性壓力不可忽視
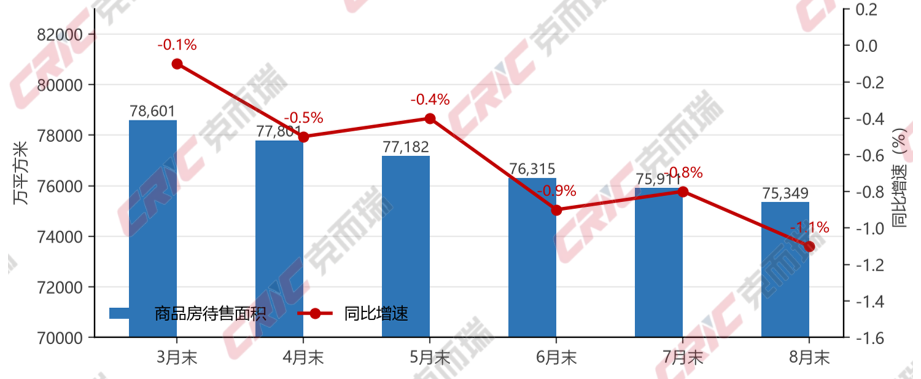
8月末,新建商品房待售面積75349萬平方米,按年下降1.1%。其中,待售3年以下面積54819萬平方米,下降4.2%。
圖8 2026年各月末全國商品房待售面積及按年增速
數據來源:國家統計局,克而瑞研究中心收集整理
8月末商品房待售面積較7月末減少562萬平方米,按年下降1.1%、跌幅較上期再擴大0.3個百分點,庫存總量延續逐月去化。
但真正值得關注的是結構:待售3年以下面積54819萬平方米、按年下降4.2%,去化速度明顯快於總庫存的-1.1%,說明新近形成的庫存消化相對順暢;而按官方公布的總量與3年以下口徑按年降幅反推,待售3年以上面積約20530萬平方米、推算按年增長約8%,佔全部待售面積的比重由上年同期的24.9%升至27.2%。這意味着:庫存總量在降,長期沉澱庫存卻在累積,去化的主要是"新庫存","老庫存"仍是尚未解決的核心問題。
分類看,住宅待售面積40083萬平方米、按年下降0.5%,辦公樓5187萬平方米、按年增長1.0%,商業營業用房13499萬平方米、按年下降5.0%——住宅庫存已由持平轉為小幅下降,邊際有所改善;辦公樓庫存仍在增長,是唯一正增長的業態;商業營業用房庫存絕對規模雖有回落,但結合其銷售金額按年-19.1%的表現看,庫存周期依然偏長。因此更準確的概括是:庫存總量開始下降,但庫存結構並未全面改善,住宅邊際好轉、商辦壓力依然突出。
需要強調的是,商品房待售僅為狹義庫存,在建未售、存量宅地等廣義庫存規模更大,是庫存壓力的主要來源,並持續佔用房企資金、沉澱土地資源。廣義庫存、三四線城市、遠郊新區、商辦物業仍是後續主要風險點。
06 8月70城房價核心特徵和數據要點
核心特徵:
2026年8月,國家統計局70個大中城市商品住宅銷售價格指數顯示,房價整體仍在調整,但邊際積極信號較7月更為明確:一線城市新房價格按月由持平轉為上漲,一二三線城市新房、二手房價格按年降幅"全線收窄",上海、杭州新房價格按年保持明顯上漲,核心城市改善型產品相對抗跌;與此同時,新房、二手房按月下跌仍是主流,二手房按月跌幅較7月重新走闊,二三線城市價格繼續下探,市場仍處於磨底階段。
數據要點:
8月新建商品住宅:49城按月下跌、15城上漲、6城持平,按月上漲或持平城市21個、比上月減少2個;按年5漲65跌,70城按年均值下降3.29%。
8月二手住宅:62城按月下跌、3城上漲、5城持平,按月上漲或持平城市8個、與上月相同;按年70城全部下跌,按年均值下降5.13%。
一線城市新建商品住宅價格按月由上月持平轉為上漲0.1%,其中上海、廣州、深圳分別上漲0.4%、0.1%、0.2%,北京下降0.2%;一線二手房按月上漲0.1%、漲幅較上月回落0.1個百分點。
上海新房按年上漲3.0%、杭州上漲2.2%,144平方米以上改善型產品在覈心城市繼續領升(上海+5.5%、杭州+4.2%)。
07 總體形勢:按月下跌仍是主流,按年降幅全線收窄
8月70城新建商品住宅價格按月均值下降0.17%,其中15個城市按月上漲、6個城市持平、49個城市下跌,上漲或持平城市較7月減少2個。按年方面,70城新建住宅價格按年均值下降3.29%,僅上海、杭州、瀋陽、大連、合肥5個城市按年上漲,其餘65個城市下跌;按年降幅較7月的3.41%收窄0.12個百分點。
二手房調整壓力依然大於新房。8月70城二手住宅價格按月均值下降0.31%,較7月的下降0.29%小幅走闊,其中僅3個城市按月上漲、5個城市持平、62個城市下跌;按年方面,70城二手住宅價格全部下跌,按年均值下降5.13%,較7月的5.39%收窄0.26個百分點;1-8月累計平均下降5.89%。
與7月相比,新房按月跌幅略有收窄(由0.18%降至0.17%)但下跌面繼續擴大(下跌城市由47個增至49個);二手房按月跌幅由0.29%走闊至0.31%、上漲城市由5個進一步減少至3個,呈現"按年改善、按月反覆"的磨底特徵。需要指出的是,按年降幅收窄在很大程度上來自上年同期基數回落,並不等同於價格企穩,月度按月數據纔是判斷拐點的關鍵。
08 分線城市:一線率先企穩,二三線仍在下探
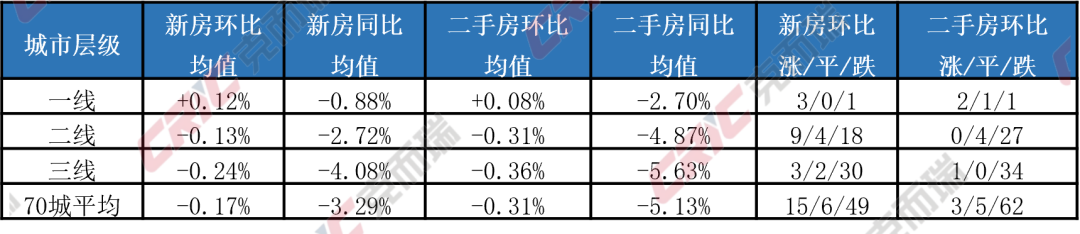
表4 2026年8月70個大中城市分線城市房價指標
數據來源:根據國家統計局70個大中城市價格指數計算,均值為各層級城市指數算術平均,克而瑞研究中心整理
一線城市是唯一新房、二手房按月同步轉正的層級:新房按月由上月持平轉為上漲,北京下降0.2%,上海、廣州、深圳分別上漲0.4%、0.1%、0.2%;二手房按月上漲0.1%,上海、深圳分別上漲0.3%、0.1%,廣州持平,北京下降0.1%。但從按年看,一線城市二手房價格仍平均下降2.7%,僅較上月收窄1.0個百分點,說明當前仍屬"跌幅企穩",尚未形成趨勢性回升。
二線城市新房按月均值下降0.13%,較7月的下降0.11%小幅走弱,31個城市中18個下跌、9個上漲、4個持平;三線城市新房按月均值下降0.24%,較7月的下降0.27%略有收窄,但35個城市中仍有30個下跌。二手房方面,二、三線城市按月均值分別下降0.31%和0.36%,三線與7月的下降0.35%基本持平,但35個城市中34個下跌,價格彈性依然不足。層級分化格局與7月一致:一線企穩、二線分化、三線承壓。
09 重點城市:核心城市韌性突出,弱二線和三線承壓明顯
上海和杭州是8月新房市場最突出的兩個城市。上海新房價格按月上漲0.4%(與無錫並列70城首位)、按年上漲3.0%、1-8月累計平均按年上漲3.5%,按年與累計兩項指標均居70城首位;杭州新房按月上漲0.2%、按年上漲2.2%、1-8月累計平均按年上漲2.3%。合肥新房按年上漲0.1%、1-8月累計平均按年上漲0.8%,是除滬杭之外累計均價按年表現最好的城市。瀋陽、大連新房按年均上漲0.3%,其中瀋陽二手房按年僅下降0.9%,為70城中二手房價按年表現最好的城市。
二手房方面,上海、揚州、深圳按月上漲,瀋陽、大連、寧波、合肥、廣州按月持平。上海二手房按年僅下降0.8%,降幅明顯小於全國平均的5.13%,是一線城市中二手房價格最接近止跌的城市;深圳二手房按年下跌2.7%、北京下跌3.5%、廣州下跌3.8%。
跌幅較深的城市集中在基本面偏弱或庫存壓力較大的三線城市及部分二線城市。瀘州新房按年下跌7.7%、二手房按年下跌9.0%,為70城中最弱;包頭新房按年下跌6.8%;洛陽新房按年下跌6.3%;北海新房按年下跌6.2%。這些城市新房、二手房價格均處於深度調整區間,短期修復動力有限。
10 面積段:新房各面積段差異收斂,二手房全線承壓
分面積段看,8月新建商品住宅三個面積段表現差異較7月進一步收斂,144平方米以上產品仍相對佔優:90平方米及以下、90-144平方米、144平方米以上按年均值分別下降3.39%、3.28%、3.33%,1-8月累計平均按年分別下降3.56%、3.54%、3.42%,大面積段累計跌幅最小。
結構亮點集中在覈心城市改善型產品。上海144平方米以上新建住宅按年上漲5.5%、按月上漲0.9%,杭州按年上漲4.2%,均明顯高於各自城市整體水平,說明核心城市改善型需求仍有支撐,高端產品價格韌性更強;反之,包頭、洛陽、北海等城市90平方米以下產品按年跌幅普遍超過6.5%,剛需產品價格下行壓力最大。
二手房則是全結構承壓。8月70城二手住宅90平方米及以下、90-144平方米、144平方米以上三個面積段按年均值分別下降5.24%、4.99%、5.33%,1-8月累計平均降幅分別為5.96%、5.86%、5.93%,三個面積段降幅均集中在5%-6%區間,未出現明顯的產品結構分化,144平方米以上產品按月跌幅(-0.37%)反而最深。
11 累計降幅略有收窄,見底信號仍不充分,後續關注三條線索
從累計平均看,1-8月新建商品住宅價格按年累計平均下降3.49%,較1-7月的下降3.52%收窄0.03個百分點;1-8月二手住宅價格按年累計平均下降5.89%,較1-7月的下降6.01%收窄0.12個百分點。累計數據的邊際改善,主要來自當月按年降幅小於前期累計均值。
但月度按月數據仍顯示,絕大多數城市價格尚未止跌,尤其是二手房。當前價格狀態更接近"下跌斜率放緩、底部區域反覆確認",而非趨勢性反轉。
8月70城房價呈現三個特徵:一是新房、二手房按月下跌仍是主流,二手房按月跌幅重新走闊,價格調整尚未結束;二是一線城市新房、二手房按月同步轉正,一二三線城市按年降幅全線收窄,市場出現較7月更為明確的局部企穩信號;三是三線及多數二線城市價格仍在下探,二手房按年全線下行,市場分化持續加大。
後續關注三條線索:
一是一線及核心二線城市二手房價格能否由"按月企穩"向"按年降幅持續收窄"傳導,特別是上海等已接近止跌城市的示範效應能否擴散;
二是改善型產品成交和新房供給結構能否繼續支撐核心城市價格;
三是存量政策(公積金制度改革、住房消費納入頂層設計、北京等城市限購優化)的落地效果與居民預期修復節奏。
若一線城市企穩信號能夠向更多城市擴散,70城房價下跌面有望逐步收窄;否則,在銷售端單月動能轉弱、開發鏈全線走弱的背景下,市場磨底時間可能繼續拉長。
12 結論:政策底已現,基本面底尚未確認
表5 2026年8月主要指標的同按月信號
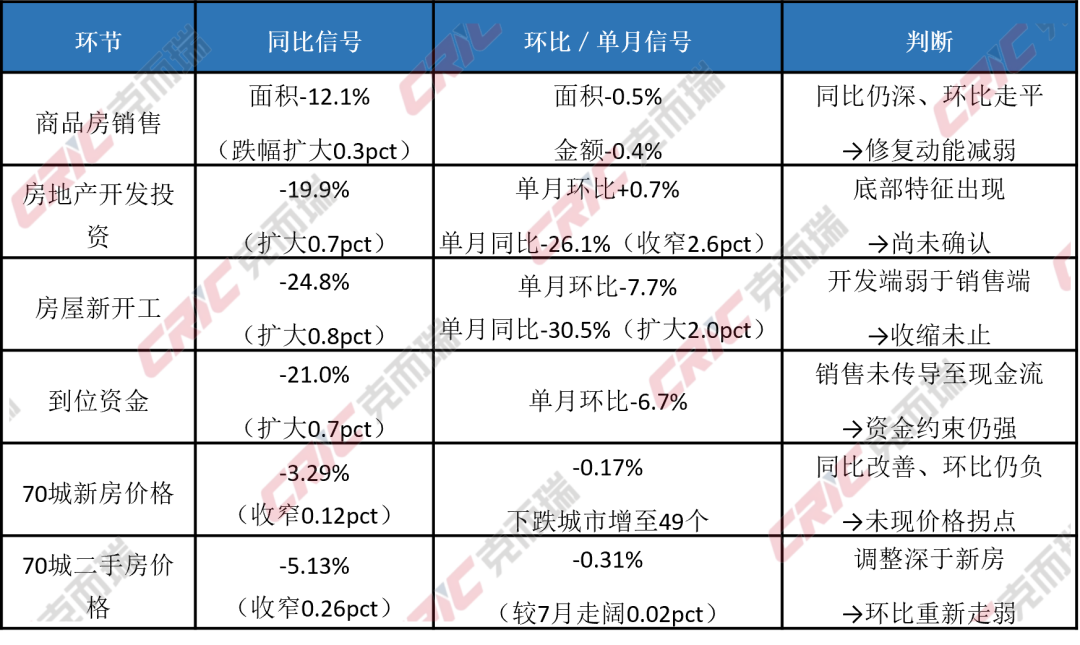
注:銷售、投資、新開工、資金為國家統計局累計與單月口徑;價格為70城指數算術平均。單月值為本月累計減上月累計。
數據來源:克而瑞研究中心整理
據此可以給出三點結論。
第一,市場並未重新轉弱。8月銷售按月基本走平、一線城市新房與二手房價格按月同步轉正、一二三線城市按年降幅全線收窄,均不支持"二次下行"的判斷。
第二,市場也尚未企穩。新房下跌城市增至49個、二手房按月跌幅重新走闊、開發投資與新開工降幅繼續擴大、長期沉澱庫存仍在累積,說明修復仍停留在局部與結構層面,且按年改善在相當程度上來自上年同期基數回落。
第三,全篇數據指向同一條鏈條:銷售端修復動能減弱,經回款環節傳導至資金端,再傳導至拿地、開工與投資端,形成"銷售弱修復未能延續—資金約束未解—開發鏈繼續收縮"的完整閉環。
因此,當前更準確的定位是:房地產市場處於"政策底之後、基本面底尚未確認"的磨底階段,且磨底的性質正在從周期性調整轉向結構性重構——新開工持續低於銷售、長期沉澱庫存佔比上升、商辦庫存壓力突出、二手房交易規模已超過新建商品房,共同指向行業由"增量開發"向"存量運營"的長期轉換。
後續判斷市場是否真正觸底,應以三類信號為準:一是70城房價按月能否連續轉正,尤其是二手房;二是到位資金中定金及預收款、個人按揭貸款的按年能否止跌回升,即銷售是否真正傳導至房企現金流;三是待售面積中3年以上長期庫存能否由增轉降。在此之前,市場磨底時間可能繼續拉長。