近期,香港首份五年規劃與施政報告將於9月公布,北部都會區作為香港未來經濟增長的重要新引擎,預計成為政策焦點。
就在上個月,信和置業聯同五家跨界別企業,成功投得北部都會區首個片區開發試點項目——洪水橋片區開發項目。這一事件本身並不令人意外,因為信和置業多年來與政府緊密合作,持續參與城市與社區建設:從早年推動尖沙咀東部海濱發展為活力商業中心,到打造屯門市廣場(新界西北最大型購物商場),再到通過奧海城見證西九龍蛻變為住宅、商業與娛樂樞紐,其區域開發經驗和戰略執行力早已有跡可循。
而近期信和置業公布的2025/26財年業績,則讓這家老牌港資房企的戰略節奏愈發清晰。
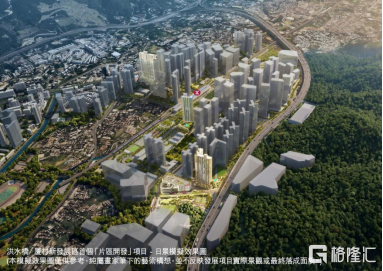
(洪水橋/廈村新發展區首個片區開發項目-日景模擬效果圖,來源:公司資料)
財報顯示,全年收入達92.73億港元,按年增長13.3%,股東應占淨溢利增至45.89億港元,按年增長14.2%。全年股息每股58港仙,末期股息每股43港仙──這種穩健的派息策略在低息環境下對長線資金具有較高吸引力,也為公司構建了額外的防禦性支撐。
在行業整體仍處於復甦階段的背景下,這份財報數據呈現的,是一家頭部房企在周期波動中的抗壓與應變能力。
01
銷售動能與土儲節奏的協同
物業銷售是信和置業本財年最亮眼的板塊。
集團應占物業銷售分部利潤達11.03億港元,按年增長8%。連同合營夥伴主導銷售的項目,集團在香港錄得超過3500個住宅單位的合約銷售,帶動應占物業銷售總收入達121億港元。
截至2026年6月30日,已售出但尚未確認入賬的應占合約銷售總額逾66億港元。另外本財年後推出的海瑅灣II市場反應理想,連同海瑅灣I累計售出逾1120個單位。在樓市復甦初期,能率先獲得買家認可的發展商,本身即反映了市場對項目質素與品牌價值的長期信賴。
支撐這種銷售勢能的,是集團在土地儲備層面的持續投入。本財年內透過招標信和置業購入佐敦谷、屯門及錦上路站二期三幅地皮。其中錦上路站二期是北部都會區發展中的重點核心之一,項目總投資額逾130億港元。截至期末,集團在中國香港、中國內地、新加坡及悉尼擁有應占樓面面積約1940萬平方呎的土地儲備。
土地是開發商最核心的生產資料,在周期底部以合理價格補充優質土儲,往往決定了下一輪增長的上限,信和置業在拿地層面保持了清晰的步調。
02
財務底盤與多元收入的防禦價值
物業銷售端展現出業績向上的彈性,而財務結構則構築了同樣堅實的防守厚度。集團長期維持財務穩健,投資物業與酒店業務亦構成了一層重要的防禦屏障。
投資物業組合整體出租率升至90%。酒店業務受惠於訪港旅客持續回升,經營收入達15.65億港元,經營溢利增至5.19億港元。集團多元化的收入結構使其不會因單一業務的周期性波動而承受過大壓力
另外,信和置業在房地產管理與開發行業獲評為標普全球企業可持續發展評估(CSA)評分最佳5%,以及在標普全球《可持續發展年鑑(中國版)2026》中,獲評為中國企業標普全球CSA評分最佳1%,成為房地產管理與開發行業內唯一獲得最高表彰級別的企業,同時公司還榮獲MSCI ESG最高AAA評級。這些國際認可在長線資金配置邏輯中日益重要,亦間接降低了公司孖展成本、提升品牌聲譽。
03
從北部都會區看公司長期主義的錨點
土地儲備、財務安全墊、多元收入結構,這三者共同構成了信和置業穿越周期的底層能力。在此基礎上再看洪水橋項目及錦上路站第二期物業發展項目,邏輯便清晰起來。這一佈局恰與國家「十五五」規劃中明確提出的加快北部都會區建設、打造香港未來經濟增長新引擎的方向高度一致。
信和置業主席黃永光先生表示:「信和置業聯同跨界別企業夥伴,成功投得北部都會區首個‘片區開發’試點——洪水橋片區項目,體現了我們對香港前景的堅定信心,並全力配合國家‘十五五’規劃,當中明確提出加快北部都會區建設,並將其打造為香港未來經濟增長的新引擎。我們相信跨界協作模式能夠匯聚各方專業力量,為區內創新科技發展作出貢獻。」
總的來看,信和置業當前銷售端的強勁表現為短期業績提供支撐,穩定的派息記錄構成防守壁壘,北部都會區的戰略卡位則為中長期增長埋下伏筆。通過積極參與北部都會區多個重點項目的開發,信和置業在這一香港未來十至二十年的城市增長極中佔據了戰略先機。
在一個經歷了深度調整後逐步復甦的市場中,同時具備業績向上彈性與防守厚度的企業,往往更能穿越周期。信和置業交出的這份穩健的年度成績單,為觀察這家企業的中長期邏輯提供了足夠清晰的座標。