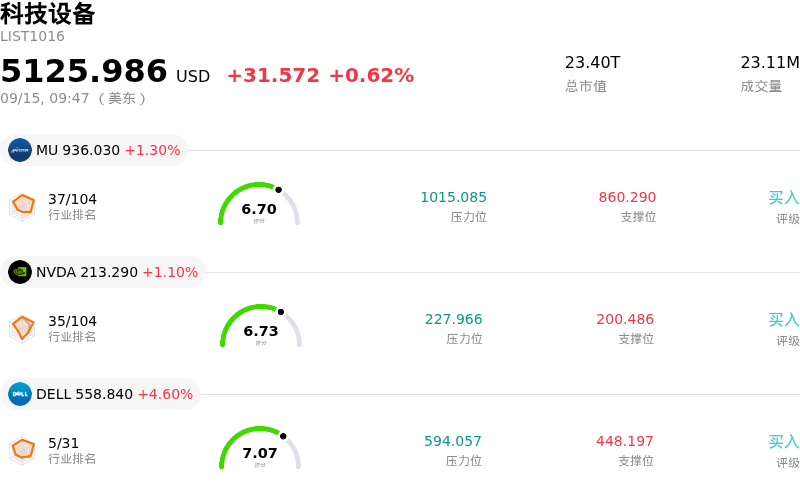
希捷科技公司 (STX) 開盤下跌3.42%, 所屬行業科技設備上漲0.62% ,公司漲幅跑輸行業漲幅,行業成交額前三股票 美光科技 (MU) 上漲 1.15%;英偉達 (NVDA) 上漲 1.27%;Dell Technologies Inc (DELL) 上漲 4.67%。
今日是什麼導致了希捷科技公司(STX)股價下跌?
希捷科技(Seagate Technology Holdings plc)股價面臨下行壓力且盤中波動劇烈,這主要是受高管內部交易披露以及估值驅動的獲利回吐影響。近期監管文件顯示,包括首席財務官和執行副總裁在內的多位高管進行了多筆股票交易及擬議減持。儘管其中部分交易源於限制性股票單位(RSU)解禁後為履行納稅義務而由發行人強制執行的「賣股扣稅」(sell-to-cover)安排,但在該股經歷連續多個季度的巨幅上漲後,內部人士的累計減持仍成為了市場參與者鎖定收益的戰術性催化劑。
該股的回調也反映了數據存儲和硬件板塊內更廣泛的行業動態與估值重估。在此前受益於對大容量企業級硬盤、熱輔助磁記錄(HAMR)技術以及雲人工智能基礎設施的強勁需求而大幅飆升後,希捷科技的市盈率估值已處於歷史平均水平的高位。隨着機構投資者在高 Beta 值科技股中重新平衡風險敞口,市場在消化此前漲幅並評估未來資本支出周期節奏的過程中,數據存儲概念股表現承壓。
儘管短期交易存在阻力,希捷科技的基本面依然受到長期強勁增長驅動因素的支撐。該公司近期公布了強勁的季度財報,業績超越市場普遍預期,給出了建設性的業績指引,並通過清償未到期的可交換高級票據優化了資本結構。基於結構性 AI 存儲需求,華爾街主流分析師對其未來多個季度的前景仍保持積極預期,儘管近期股價走勢對管理層減持及更廣泛的科技板塊持倉調整依然較為敏感。
希捷科技公司(STX)技術分析
希捷科技公司 (STX) 技術面來看,MACD(12,26,9)數值-8.740,處於賣出狀態,RSI數值41.393處於中性狀態,Williams%R數值90.792處於超賣狀態,注意關注。
希捷科技公司(STX)媒體輿情
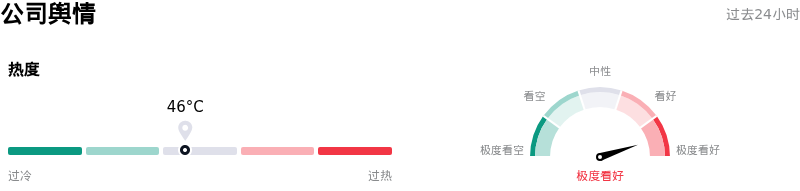
希捷科技公司 (STX) 公司輿情熱度來看,當前熱度46,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
希捷科技公司(STX)基本面分析
希捷科技公司 (STX) 處於科技設備行業,最新年度營業收入$12.20B,處於行業10,淨利潤$3.18B,處於行業5。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$1090.19,最高價為$1400.00,最低價為$714.00。
關於希捷科技公司(STX)的更多詳情
公司特定風險:
- 高管內部減持: 近期提交給美國證券交易委員會(SEC)的文件顯示,包括首席執行官威廉·莫斯利(William Mosley)、首席財務官吉安盧卡·羅曼諾(Gianluca Romano)和執行副總裁約翰·莫里斯(John Morris)在內的核心高管進行了大量內部減持並提交了Rule 144通知,股票拋售總額超過400萬美元,引發了市場負面情緒並帶來盤中股價壓力。
- 數據中心基礎設施瓶頸: 管理層在最近的投資者會議上強調了運營風險,警告稱外部客戶的電力限制、許可審批延誤以及數據中心零部件短缺,可能會放緩大容量近線硬盤的部署和收入確認節奏。
- 估值壓縮脆弱性: 在經歷過去一年的大幅上漲後,該股目前的歷史市盈率接近60倍的高位;如果季度營收或毛利率擴張不及市場預期,STX將極易受到獲利回吐和劇烈回撤的影響。
- 超大規模雲廠商資本支出敏感性: 延伸至2027和2028日曆年的長期EB級容量分配使希捷面臨客戶集中度風險;如果主要超大規模雲廠商因變現延遲而調整AI資本支出,可能會導致採購訂單推遲。
原文鏈接