美伊衝突加劇,原油價格持續大漲,突破100美元/桶後延續強勢,然而石油板塊表現分化,近三個交易日連續下跌,價格驅動略顯鈍化。
智通財經APP了解到,美伊衝突自2月底以來已持續了超半年時間,期間從衝突-升級-緩和談判-再起衝突反覆較量,導致霍爾木茲海峽這一全球能源運輸咽喉要道幾乎停擺。而原油價格受局勢影響,幾經大幅震盪後三季度開始抬升,9月10日大漲至近110美元/桶,之後維持在105美元/桶以上,再次回到了近高點。
受石油價格波動影響,A股大部分石油標的在三季度均有所反彈,但幅度遠低於石油上漲水平,港股三桶油走勢相對強勢,基本收復了超80%的失地,其中中石油(00857)三季度上漲21%,平掉了二季度的跌幅。值得一提的是,在9月10日原油大幅拉高後,石油板塊不漲反跌,已連續三天收陰線。
不過美伊衝突中短期內沒有停火的跡象,戰事升級進一步推高原油上漲預期,驅動石油板塊反覆活躍。那麼,三桶油還有機會嗎?
「三桶油」賺翻,中海油淨利率達35.36%
智通財經APP了解到,2026年原油資產價格上漲了75%,跑贏了大多數大類資產,按季度看,原油價格Q1-Q3價格漲幅分別為70%、-29%及46%,雖然二季度價格下跌,但按年仍處於高位,作為國內原油資產的三巨頭,三桶油也賺的盆滿鉢滿。
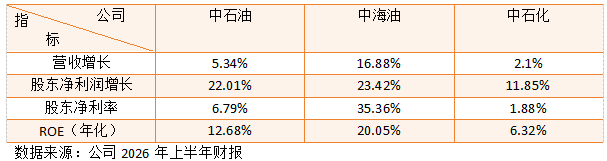
2026年上半年,三桶油均實現收入利潤雙增,其中中海油(00883)增長分別為16.88%及23.42%,處於領先水平,股東淨利潤及ROE分別高達35.36%及20.05%,均遠高於中石油及中石化(00386)。中海油主要業務是原油的勘探及生產,上半年收入貢獻高達86.78%,而淨產量3.99億桶油當量,按年增長3.7%,實現量價齊升,股東淨利潤858.18億元。
中石油是原油資產龍頭,上半年油氣當量產量為9.21億桶,下降0.3%,其中原油產量4.63億桶,下降2.8%,但巨量+原油價格大漲下仍是最大受益標的之一,上半年股東淨利潤達1039.36億元;中石化收入分佈多元,原油價格影響較小,上半年其油氣當量產量2.63億桶,遠低於中石油及中海油,且其汽油及柴油產品出現收入下滑影響整體業績,股東淨利潤265.67億元。
2026年Q3,原油價格大升逾45%,三桶油三季度大概率仍保持收入利潤雙增,按照季度的平均利潤水平,其中中石油及中海油前三季度預計股東淨利潤將超過1559億元及1287億元,超過去年全年水平。不僅中國石油公司,美國雪佛龍和埃克森美孚兩家石油巨頭獲利更高,其中埃克森美孚二季度利潤翻了一倍以上,這也難怪特朗普眼紅,怒斥石油公司賺太多,通過「嘴遁」指標打壓油價。
值得注意的是,三季度業績大增是確定性事件,然而原油價格回到高點,是否還能繼續北上,第四季度是否具備漲價預期?這決定了三桶油投資價值的延續性。
三大變量驅動,中海油或最受市場青睞
此次原油上漲根本邏輯為地緣衝突升級打破了需求和供給的平衡,在三大變量影響下存在上漲的持續性:
其一是軍事升級導致的運輸持續中斷,供給端無法有效補給。美伊衝突導致霍爾木茲海峽運輸停滯,而胡賽裝與沙特衝突,威脅封鎖曼德海峽運輸,替代路線只能航行好望角,這將大幅提升運輸成本,而轉嫁成本只能提升油價;其二供給端不斷收縮,中東處於戰事區產能不穩定,俄羅斯因俄烏戰爭重點保障國內,美國作為核心供應國庫存已降至歷史地位;其三對中東依賴度較高的需求國,尤其是日韓兩國考慮重工業穩定性囤油,產油國釋放稀缺性進一步推動價格上漲。
上述三大變量共同驅動油價中長期上漲。高盛最新研報指出,若霍爾木茲海峽和紅海航運攻擊的進一步升級,2027年波斯灣平均產量較戰前水平低400萬桶/日(基準情景為低50萬桶/日),布倫特原油可能突破120美元/桶。當然考慮到地區緩和,以及中東供應適應性恢復持續推進,原油價格或在80美元/桶高位波動。
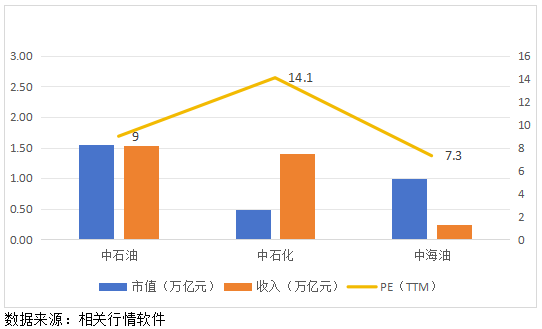
顯然,受益於原油價格上漲,三桶油賺錢的周期不止於今年,而業績也將驅動估值同步上升。截至目前,以PE(TTM)看,中石油、中石化以及中海油分別為9倍、14.1倍及7.3倍,其中中海油營收規模低,賺錢能力強,估值最低,而中石化營收規模大市值靠後,盈利能力欠佳,PE估值反而最高。
從各大投行觀點看,三桶油均有投資機會。比如里昂研報予「三桶油」H股評級均為跑贏大市,中石油目標價12港元,中石化目標價4.9港元,中海油目標價32港元;高盛最新研報則全部上調目標價,中石油從8.6港元上調至11.5港元,中海油從21.1港元上調至31港元,中石化從3.6港元上調至4.9港元。
兩家投行對三桶油目標價具一致性,相比於現價均高出超20%、4%及30%。值得一提的是,中海油憑藉強勁的盈利能力更受投行歡迎,除了上述投行外,中銀國際及中信里昂分別給中海油34.69港元及36港元的目標價,較現價溢價均超過40%。此外,中海油的股息率也超過了5.4%,在同行中處於較高水平。
綜合來看,今年原油價格大漲,三桶油賺的盆滿鉢滿,其中中海油利潤率及股東回報率一塵絕跡遙遙領先,三季度原油繼續飆升,預計也將獲得不錯的利潤水平。而美伊衝突中短期很難結束,但「緊張及緩和」局勢切換影響原油價格波動,三大變量驅動價格中長期向上,長周期的漲價為三桶油帶來長線機遇。
而在「三桶油」中,中海油盈利能力強,估值低,投行給出的目標價溢價最高,或在漲價周期中受益最大,值得重點關注。