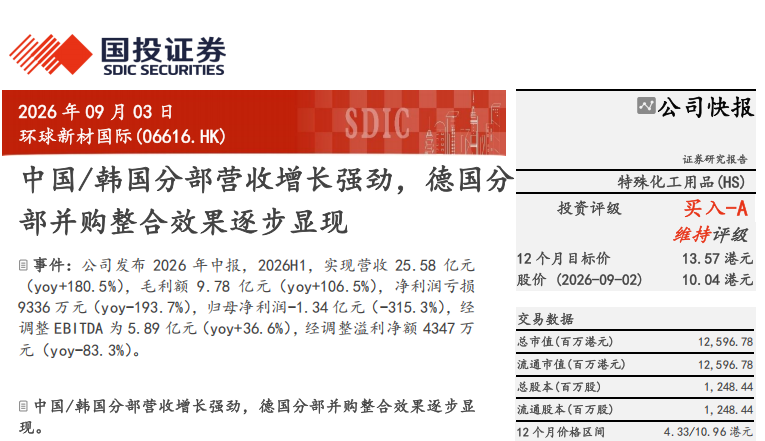
金吾財訊 | 2026年半年報,是環球新材國際完成默克表面解決方案業務(現為集團德國業務分部)併購交割後,交出的首個完整年度並表半年度成績單。從最新財報核心數據來看,2026年上半年,環球新材國際實現營收25.58億元,按年增長約180.5%;實現毛利9.78億元,按年增長106.3%;經調整EBITDA達到5.89億元,按年增長36.6%。這組數據直觀印證了公司收入與毛利規模的雙重躍升,以及經營盈利能力的穩步修復。
經過一年多的團隊磨合、渠道整合與體系打通,公司經營基本面與財務質量迎來明確拐點。市場對企業的認知邏輯也隨之發生深刻變化,環球新材國際已躍升為具備全球研發、全球產能、全球客戶體系的表面性能材料平台型公司。
從經營端來看,跨境併購帶來的協同效應已從規劃轉為實質成果,海外產能利用率穩步抬升、毛利率持續修復,跨國交叉銷售在多國落地。隨着主業盈利持續修復,疊加港股通迴歸窗口臨近與機構集中上調目標價,公司基本面與二級市場情緒迎來共振,正式步入價值認知修復的關鍵階段。在此背景下,海外資管機構持續加倉,資本市場正以全新視角,重新審視並評估公司的全球化長期價值。
一、全球化體系成型,技術與客戶結構持續優化
依託多輪海外併購及深度整合的穩步落地,環球新材國際已成功實現戰略躍遷,從區域領先企業蛻變為集「全球化研發、生產、銷售於一體」的綜合性新材料平台。隨着整合協同的穩步推進,公司全球化佈局持續深化,經營壁壘進一步築牢,有效鞏固了其在全球表面性能材料領域的龍頭地位。
全球產能與供應鏈落地,構築全球化經營基本盤
目前,環球新材國際已建成六大製造基地、六大研發中心與六大應用中心的全球化產業體系,全球產能與供應鏈整合成效持續釋放。海外端,德國、美國、韓國、日本生產基地穩定運營,其中德、日基地通過盤活閒置產能、新增設備投入、推進良率優化專項,產能利用率較2025年同期明顯提升;國內端,柳州珠光材料二期工廠穩步推進產能爬坡,持續帶動產品銷量增長,上游桐廬10萬噸合成雲母工廠順利試產。依託海內外差異化佈局,國內規模化量產優勢與海外高端精密製造能力形成高效互補,可全面匹配全球分層化、多元化市場需求,同時根據區域行情波動快速調產補位,為全球業務穩健運營夯實產能底盤。
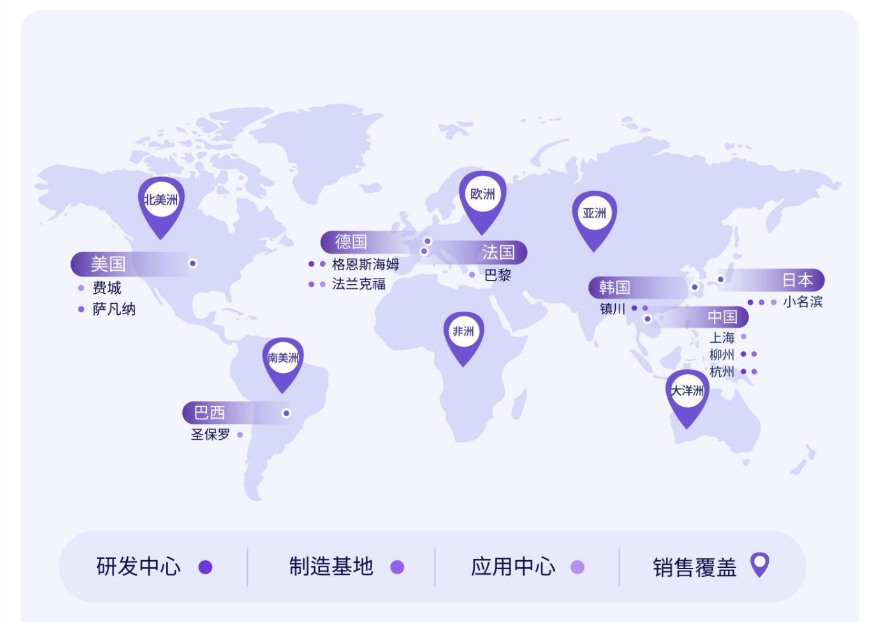
在此堅實的全球化產能底盤之上,構建起全球化的營收格局。公司業務輻射全球150多個國家和地區,2026年上半年海外銷售佔比提升至57.5%,相較於去年提升了41個百分點,歐洲、北美市場高速增長,新興市場同步拓展。同時公司採用差異化全球製造策略,海外基地服務高端認證市場、國內基地釋放規模化成本優勢,配合集團統一採購與全球物流體系,供應鏈韌性、交付能力與成本管控能力持續優化。在產能方面,上游桐廬10萬噸合成雲母工廠順利試產,項目投產後,公司實現核心基材自主可控,既保障顏料業務原材料供給,還可以把合成雲母向外供給新能源、電子功能填料等新興領域,打通上游關鍵環節,完善全產業鏈閉環,這也是中國新材料「強鏈補鏈」的典型實踐。
技術矩陣迭代升級,三大材料體系打開成長邊界
依託完善的全球產能與供應鏈底座,公司產品結構實現系統性升級,搭建起三大核心材料體系,完成向綜合功能材料平台的進階。三大材料體系涵蓋高端效果材料與功能顏料體系、化妝品活性及個人護理功能材料體系、人工合成雲母基功能基材體系,三大板塊在表面功能化的共性技術平台的貫穿下,各司其職且協同互補,成功為公司打開了多元化的成長空間。
2026年上半年,珠光效果顏料產品實現收益21.02億元,約佔總營收的82.2%,按年增長146.9%;功能填料產品收益達1.69億元,佔比6.6%,按年大幅增長245.5%;化妝品活性原料產品收益達2.73億元,銷售佔比為10.7%。依託全球製造佈局及共性技術平台底座,環球新材國際的產品邊界也不斷向外延伸:推出人形機器人專用色彩系統ROBO CHROMATICS,把精密色彩技術拓展到機器人賽道;Xirallic®豹紋白高端珠光效果顏料全球上市,收穫多家汽車塗料意向訂單。公司產品矩陣正加速延伸到精密光學、激光打標、新能源、導電材料等高成長賽道。集團現有有效專利462項,在審專利近40項,完整覆蓋基材熔鍊、晶體控制、表面改性、終端應用全鏈條,研發投入按年翻倍增長,技術護城河持續加寬。
客戶結構高端躍遷,深度綁定全球頭部供應鏈
穩固的全球化產能底盤與持續迭代的三大材料體系,共同支撐公司客戶結構實現了跨越式升級。隨着整合進程的穩步推進,公司客戶結構加速向高端化演進,直銷客戶佔比顯著提升,戰略合作黏性穩步增強,商業模式的競爭壁壘進一步夯實。報告期內,全球終端客戶銷售額按年大幅增長800.5%,佔總營收比重提升40.8個百分點至59.2%。
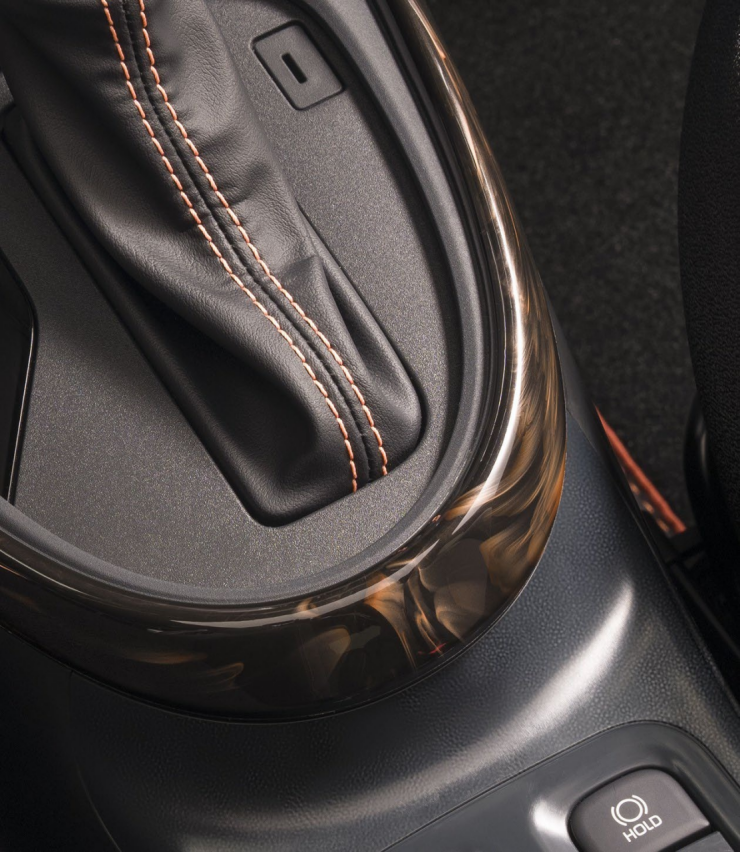
2026年8月,公司全球化戰略合作迎來深化落地的標誌性成果,充分驗證與客戶的深度綁定關係。旗下蘇索(SUSONITY)高端顏料技術成功應用於豐田Aygo X Hybrid全新車型內飾,實現從原材料供應商到整車廠CMF設計團隊前置研發夥伴的範式升級,深度嵌入全球主流車企供應鏈。該成果為跨國三年聯合研發的成果,已實現規模化量產並啓動下一代車型研發。這一實踐標誌着雙方的戰略合作已從傳統的供應端前移至研發端,實現了更深層次的深度綁定。這不僅意味着公司產品性能、研發能力與品控體系獲得了全球頂級車企的權威認證,高端客戶壁壘徹底成型,更為後續在全球車企中的批量拓展奠定了堅實基礎。
併購協同效應逐步兌現,釋放持續性增量紅利
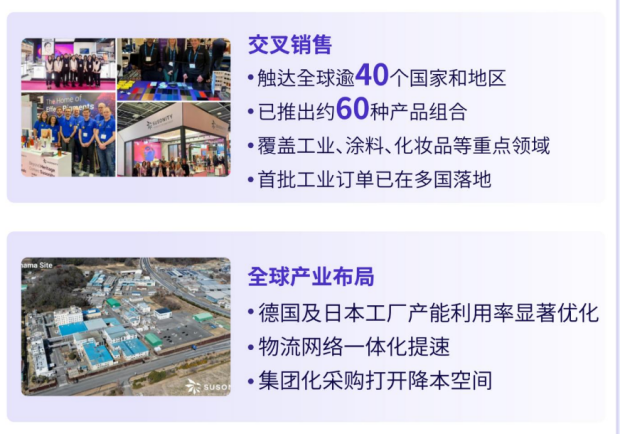
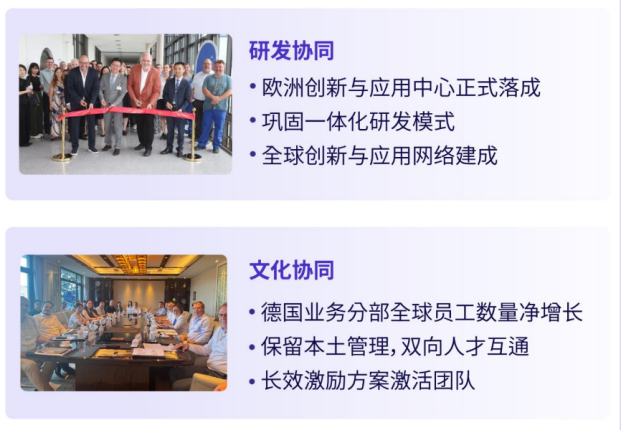
環球新材國際的併購協同效應正逐步兌現。在市場端,隨着整合協同效應的逐步釋放,公司產品議價能力與品牌壁壘持續夯實,以多品牌矩陣推進交叉銷售實現技術優勢與全球渠道雙向賦能。在供應鏈管理上,公司分步推進跨洲統一物流網絡建設,持續推進全球採購體系整合。在研發協同上,研產銷全鏈路打通技術共享、產能調度、渠道複用的協同通道。在文化融合方面,公司常態化組織各運營主體開展業務與技術交流。
上述多維度的協同佈局,正加速轉化為實質性的商業成果,其中海內外雙向交叉銷售已率先邁入集中兌現期,落地成效持續量化。在全球產能、技術、高端客戶體系全面成型的基礎上,海內外雙向交叉銷售協同進入集中兌現期,落地成果持續量化。公司依託全球化產品矩陣與渠道網絡,推出約60款全球化適配產品,全面覆蓋塗料、工業、化妝品三大核心賽道,業務輻射廣度與落地速度持續提升。交叉銷售業務已觸達全球超40個國家和地區,工業領域首批正式訂單已成功落地加拿大、韓國、英國、羅馬尼亞、美國、意大利、祕魯、波蘭等,全球化市場化驗證持續推進;同時集團在全球各區域累計識別潛在交叉銷售商業機會超500項。
二、多分部協同增長構築經營韌性,盈利修復趨勢確立
2026年上半年,環球新材國際實現營業收入25.58億元,按年大幅增長180.5%;集團經調整EBITDA達到5.89億元,按年增長36.6%,經調整淨利潤達到0.43億元。這一成績的背後,是集團多區域、多業務分部協同發力所展現出的強勁經營韌性。
具體來看,中國業務分部實現營收8.72億元,按年增長15.4%,柳州珠光顏料二期產能穩步爬坡,汽車、工業塗料下游剛需持續放量,支撐國內業務穩步增長。剔除桐廬新工廠初期投產的階段性投入擾動,分部毛利率穩定在52.2%,與去年同期基本持平,國內基本盤穩固。
韓國業務分部重回高增長軌道,實現營收1.65億元,剔除韓元貶值的匯率擾動後,實際按年增長17.2%。受益於工業項目集中落地、汽車塗料市場需求回暖以及化妝品出口業務持續擴張,韓國板塊實現量價齊升。分部毛利率按年提升1.7個百分點,利潤率亦由收購初期2023財年的6.7%提升至2026年上半年的20.3%,這反映韓國業務分部在併購整合後的業績質量得到了突破性提升。
德國業務分部是本次跨境併購的核心資產,經營拐點已明確確立。
2026年上半年,德國業務實現營收15.21億元,佔集團總收入比重接近60%,剔除匯率波動影響後,月均收入較2025年8—12月剛交割並表階段提升32.3%。剔除非現金併購會計調整因素後,德國業務毛利率提升至37.6%,較剛並表階段的29.4%大幅改善8.2個百分點,經調整EBITDA率同步提升2.5個百分點。德國、日本工廠產能的利用率也持續抬升,全球員工總數相比收購初期實現了淨增長。整體來看,德國業務運營端經營恢復並持續修復的趨勢正穩步延續。
誠然,併購並錶帶來了非現金攤銷、一次性交易費用、併購貸款利息等短期擾動因素,在剔除這些非經常性和非經營性的干擾後,公司主業經營保持穩健增長態勢,這也能說明併購價值兌現的核心趨勢已經確立。
三、資本聚焦釋放積極信號,估值重構步入關鍵階段
伴隨公司併購整合落地、基本面持續修復,資本市場對環球新材國際的估值認知發生根本性轉變,市場定價邏輯開始向「全球化高端表面性能材料平台型企業」的定位靠攏,估值重塑空間逐步打開。
機構上調目標價,中長期價值獲得專業認可
2026年中報發布後,國投證券及國投國際分別發布了最新研報,均維持買入評級並上調公司目標價。國投證券國際將目標價由9.2港元上調至11.8港元;國投證券將12個月目標價從10.35港元上調至13.57港元,對應2027年22倍動態PE,相比當前股價存在顯著上行空間。兩家研究機構認為公司併購整合不確定性基本出清,全球產能、技術、客戶壁壘全面成型,中長期成長邏輯清晰,估值具備上行空間。
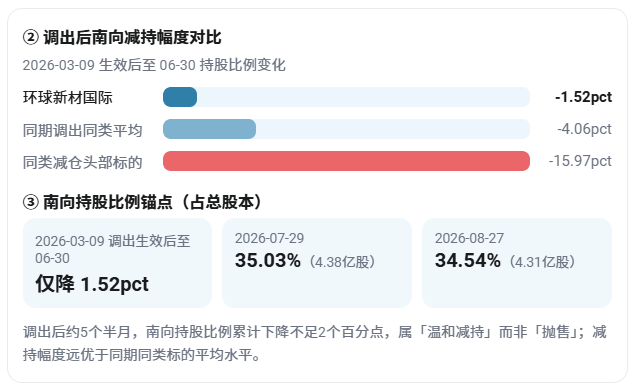
流動性與流通市值持續達標,港股通迴歸預期明確2026年3月,受階段性市值規則影響,公司被暫時調出港股通,但這次調出本質是市值觸發規則帶來的結果。數據顯示,環球新材國際的南向持股在調出後並未出現大幅波動,這充分印證了南向資金對公司內在價值與長期成長性的堅定認可,也表明機構投資者正理性等待併購整合窗口期的價值迴歸。
根據恒生綜合指數季度檢討規則,下一輪檢討將於2026年12月進行,預計2027年2月公布調整結果,3月正式生效。截至2026年9月9日,第三方市場機構測算新一期港股通納入市值門檻約為94.92億港元(實際門檻以指數公司每期檢討結果為準)。而公司考覈周期最新日均流通市值(截至2026年9月9日)約109.08億港元,換手率維持在0.16%~0.76%,考覈指標持續達標,意味着重新迴歸港股通的通道已經打開,公司有望在2027年2月迎來指數調整公告,2027年3月正式迴歸港股通。
市場普遍認為,港股通迴歸將為公司帶來多重正向催化:一是吸引內地公募、保險及廣大個人投資者入場,帶來長期增量資金;二是接軌A股新材料估值體系,修復港股估值折價;三是優化股東結構,提升股價穩定性與市場流動性。
納入國際指數體系,外資配置力度持續提升
值得關注的是,公司於2026年3月成功納入富時羅素全球指數,打通了全球被動資金配置通道,提升了公司在國際資本市場的曝光度與機構研究覆蓋度。此外,作為港股市場稀缺的全球化新材料標的,公司契合海外長線資金配置偏好,外資機構與產業資本近年來持續加倉,進一步築牢市場共識錨點。今年5月末,公司機構投資者佔比較2025年5月末提升接近6個百分點,多家頭部外資賬戶加倉。具體來看,貝萊德2025年末大額加倉;先鋒領航VCM自2026年一季度建倉後在第二季度持續大額加倉;道富主動管理賬戶連續多個季度小幅增持。
董事長密集增持,二級市場表現穩健
公司管理層釋放長期看好的明確信號,董事局主席蘇爾田博士於2026年4月到7月上旬密集增持公司股份合計763.8萬股。有分析稱,管理層自有資金大額增持,充分彰顯了對公司長期價值與業績修復的信心,為股價穩定上漲提供堅實支撐。回顧股價表現,過去12個月(截至2026年9月9日),公司絕對收益超110%,相對收益約115%,大幅跑贏恒生指數。
四、長期視角:立足全球視野,打造中國新材料標杆
新材料產業是推進新型工業化的重要支撐,也是加快培育新質生產力、實現高質量發展的核心引擎。近年來,我國新材料產業規模與技術快速發展,為製造強國建設作出了突出貢獻。「十五五」時期,我國新材料產業將迎來黃金髮展期。在高端化、智能化、綠色化轉型的核心路徑下,關鍵戰略材料自給率目標持續提升,合成雲母作為高端絕緣材料的核心品類,市場規模有望迎來快速擴容。
順應這一國家戰略導向,環球新材國際憑藉深厚的技術壁壘、全產業鏈優勢與極高的政策契合度,有望在行業整合中持續提升市場份額,成為支撐國家新材料戰略、引領全球合成雲母產業發展的核心力量。
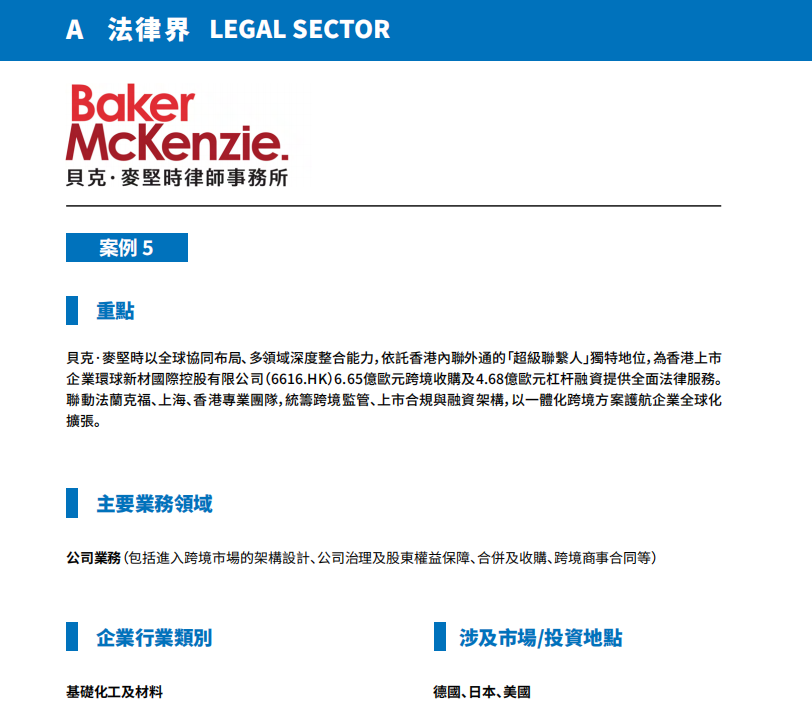
在出海戰略上,環球新材國際打破了傳統製造業「產品出海」的單一模式,通過精準併購海外高端成熟資產,快速獲取全球核心專利、頭部客戶資源與合規體系。同時,公司巧妙結合國內規模化製造與全產業鏈配套的成本優勢,實現了海內外業務的雙向賦能與價值共生。這一成功躋身全球高端新材料賽道的戰略實踐,不僅為國內新材料企業「走出去」提供了極具價值的範本,更被香港律政司收錄為中國內地企業出海的標杆案例。
結語2026年半年報印證,環球新材國際的跨境併購整合已到兌現窗口期,經營端產能、訂單、盈利持續改善,財務端主業韌性凸顯,公司全球化價值迎來重塑,獲得資本市場的認可。依託完善的三大材料技術體系、全球產能客戶佈局、自主可控的全產業鏈優勢,疊加流動性改善的外部催化,隨着短期一次性擾動因素逐步出清、協同紅利持續釋放,公司作為全球表面性能材料龍頭的產業地位將持續鞏固,長期成長邏輯清晰明確。