近日,山西汾酒發布了2026年半年報。
山西汾酒(600809.SH)營收210.44億元,按年下降12.18%,歸母淨利潤64.39億元,按年下降24.29%,其中二季度淨利驟降43.11%。行業整體處於「三重收縮」的深度調整期,五糧液以284.17億元反超汾酒重回行業第二。
業績失速的直接原因在於費用端的失控,二季度毛利率逆勢提升4.38個百分點至76.26%,但銷售費用率飆至21.2%、按年提升近10個百分點,疊加稅金率上升,淨利率從25.1%跌至17.4%。
產品端青花25雖暴漲360%,但難掩青花30承壓、老白汾大幅下滑的結構性失衡,汾酒二季度經銷商淨減少34家。
此外,「汾酒2030」和「汾青2萬噸」兩大工程投入佔比僅31.72%和19%,建設支出高峯尚未到來,疊加80億應付股利懸頂,現金流將面臨前所未有的雙重考驗。
與此同時,7月28日董祕與總會計師兩大核心崗位同步更替,外部調入的新董祕體系經驗尚淺,財務條線能否平穩過渡、新團隊在費用投放與產能等方面的管理決策如何,仍有待觀察。
01
汾酒二季度淨利驟降43%
銷售費用猛增近10%侵蝕利潤
8月30日晚,隨着汾酒壓軸披露半年報,20家A股白酒上市公司的2026年財報「期中考」全部交卷。
20家公司上半年合計營收2004.4億元,較上年同期減少約143億元,合計歸母淨利潤736.81億元,按年下降約8.28%。行業整體處於銷量、收入和利潤「三重收縮」的深度調整期。
根據汾酒年中報的披露,2026年上半年,汾酒營收210.44億元,按年下降12.18%,歸母淨利潤64.39億元,按年下降24.29%。
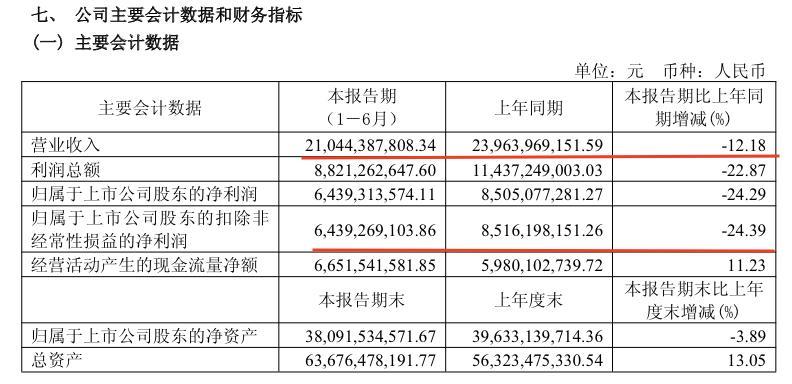
這份成績放在行業普跌的背景下不算意外,20家酒企中僅貴州茅台(600519.SH)、五糧液(000858.SZ)、迎駕貢酒(603198.SH)、金徽酒(603919.SH)和珍酒李渡(06979.HK)實現營收按年增長,僅3家實現營收與淨利雙增,分別是五糧液、迎駕貢酒和珍酒李渡。
值得注意的是,五糧液以284.17億元反超汾酒,重回行業第二。但真正值得拆解的不是表面數字,而是藏在數字背後的結構性變化。
據財報數據顯示,2026年一季度,汾酒營收149.23億元,按年降9.68%。
2026年二季度,汾酒營收61.21億元,按年降幅擴大到17.74%,歸母淨利潤10.57億元,按年驟降43.11%。
但有個反常現象,汾酒2026年二季度的毛利率為76.26%,按年上升了4.38個百分點。毛利率在漲,淨利率卻從上年同期的25.1%跌到17.4%。
問題出在費用端。2026年二季度,汾酒銷售費用率飆到21.2%,按年提升了9.7個百分點。上半年銷售費用總額26.2億元,按年增長9.97%,其中廣告及業務宣傳費按年增加近20%。在營收下滑的背景下,費用剛性增長對利潤的侵蝕被顯著放大。
另外,2026年二季度,汾酒的稅金率按年也提升了1.7個百分點。毛利率改善被費用和稅金兩頭擠壓,淨利率自然扛不住。
02
青花25暴漲360%也帶不動?
分產品來看,2026年上半年,汾酒系列收入為206.2億元,按年下降11.84%,其他酒類收入僅3.14億元,按年大降35.08%。

值得注意的是,汾酒各產品線表現差異明顯。
其中,青花20和玻汾作為兩大「百億單品」是保持營收穩定的基本盤。42度青花25銷量增長20%以上,53度青花25更是增長了約360%。青花30受商務需求疲軟影響持續承壓。
中部產品巴拿馬系列小幅下滑,而老白汾下滑幅度較大。
汾酒的產品矩陣橫跨低、中、高全價格帶,從玻汾到青花30形成了梯級佈局。但當前消費環境下,次高端及以上的需求被明顯壓縮,中低端產品又面臨主動調整,整體收入承壓是必然結果。
與此同時,截至2026年6月末,省內汾酒經銷商550戶,期內淨減少10戶,省外汾酒經銷商2937戶,淨增加11戶。全省經銷商淨減少81家。
2026年二季度末,省內經銷商較一季度末淨減13家,省外淨減21家。
另一方面,汾酒在Q2主動放寬了回款要求,不再向渠道壓貨。多地庫存已降至2-3個月的良性水平。
從地區收入來看,汾酒省外收入129.97億元,按年下降14.17%,佔比超過60%。公司主要消費市場在長三角、珠三角等地區。
直銷和電商渠道收入13.86億元,按年增長2.20%,是唯一正增長的渠道類型,公司打造的「觀汾」小酒館已在太原、上海、濟南等多城落地。

值得關注的是,2026年上半年,汾酒其他應付款從12.45億元暴增到98.12億元,增幅688%。其中80.09億元是應付股利。
根據汾酒2025年度現金派息方案「10派65.6元」,實際這筆錢還沒付出去。
此外,2026年上半年,汾酒合同負債為66.58億元,按年上升約11.3%。但按月一季度末減少了12.46億元。
03
62億內部庫存承壓
兩大核心高管同步換人
據汾酒2026年上半年報顯示,「汾酒2030」項目投入28.87億,累計投入佔比僅31.72%,「汾青2萬噸」項目投入2.81億,投入佔比僅19%。這只是兩個超級投資巨頭的開始。
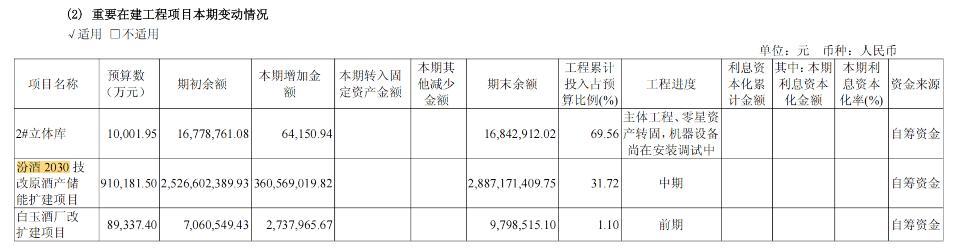
2026年上半年,汾酒投資活動現金流為-65億,主要是買理財和定期存款導致的,但在建工程實際現金支出僅2.86億。真正的產能建設支出高峯還沒到來。
明年如果還要支付80億派息,疊加工程款集中支付,汾酒將面臨前所未有的現金流雙重考驗。
此外,公司遞延所得稅資產高達28.78億。
其中「內部交易未實現利潤」對應的部分從年初的56.33億上升至62.65億。
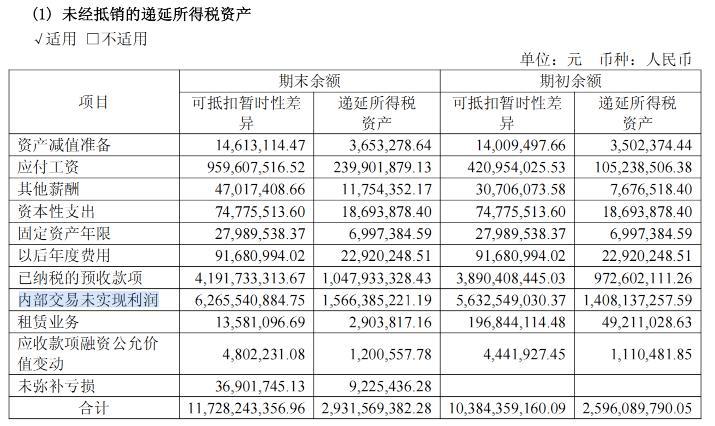
也就是說,母公司(生產端)賣給子公司(銷售端)的貨,有62.65億還沒有最終賣到消費者手裏,而是躺在子公司的倉庫裏。從合併報表層面看,這部分內部庫存不僅沒有消化,反而比年初多了6個多億。
這意味着全鏈條的「去庫存」任務依然艱鉅,不能只看終端動銷,內部的庫存還需時間。
高管層面,2026年7月28日,山西汾酒一次性完成董事會祕書和總會計師兩大核心崗位的同步更替。

原董祕許志峯和原副總經理、總會計師王懷均因工作調動離任,接任者分別為陳曦和宋亞鵬,這是繼此前三位董事變動後,汾酒對核心管理團隊進行的又一次調整。
新任總會計師宋亞鵬是汾酒體系內部培養32年的財務審計老將,長期主導審計、紀檢、內控工作。
而新任董事會祕書陳曦先後在山西交控集團等省屬大型國企工作,後調入汾酒主持董事會辦公室工作併兼任多家子公司外部董事,今年7月升任汾酒董事會祕書。
兩大核心崗位同時換人,且陳曦的汾酒體系經驗相對較短,短期內需要磨合,而王懷辭任後不再擔任任何經營管理職務,財務條線的日常管理能否平穩過渡,需要觀察。
新團隊在費用投放力度、產能建設節奏等關鍵決策上會否做出調整,也是後續需要持續跟蹤的重點。
來源/摩斯IPO