港股手術機器人板塊正在迎來從「概念敘事」向「業績驗證」切換的關鍵節點。
智通財經APP獲悉,8月28日,「穿刺手術機器人第一股」真健康醫療(02697)發布上市後首份中期業績。報告期內,公司實現營業收入 567.1 萬元,按年大幅增長 3178.0%;整體毛利率提升至 76.9%,較上年同期上行 9.8 個百分點。 在高端醫療器械賽道,中報的價值從來不止於賬面數字,更在於驗證商業化路徑的可行性。
這份成績單清晰釋放出三大信號:核心產品批量交付落地、耗材收入開始起量、產品矩陣價值逐步兌現。這意味着,真健康醫療已跨越技術與註冊驗證期,正式進入商業化加速的新階段。
一、營收增速跑贏行業階段,收入結構驗證商業模式
手術機器人行業的早期增長,從來不是平滑的爬坡,而是從 「零星交付」 到 「批量落地」 的階躍式增長。真健康醫療本次中期營收的爆發式增長,正是這一階段特徵的典型體現。 財報顯示,截至 2026 年 6 月 30 日,公司實現營業收入 567.1 萬元,較上年同期的 17.3 萬元增長 3178.0%,增速顯著高於行業商業化早期的平均水平。 增長並非來自單一項目的偶發交付,而是產品與業務結構的系統性升級。分業務類型看:
手術機器人銷售收入 516.0 萬元,佔總營收 91.0%,構成增長的核心支柱,標誌着核心穿刺與消融機器人正式進入批量交付周期;
耗材銷售收入 40.8 萬元,佔總營收 7.2%,按年大幅增長 135.8%,隨着裝機量提升與臨床使用頻次增加,配套耗材的持續復購屬性開始顯現,「設備一次性銷售 + 耗材持續收入」 的經典手術機器人商業模式初步跑通;
技術服務收入 10.3 萬元,佔總營收 1.8%,來自研發服務輸出,業務邊界逐步延伸。
區域結構上,全國化佈局同步推進。華南地區收入 199.1 萬元,佔比 35.8%,大灣區核心市場持續深耕;華北地區收入 321.3 萬元,佔比 57.7%,北方核心醫療市場突破成效顯著。公司已覆蓋全國 23 個重點省份,合作經銷商達 27 家,渠道網絡從區域龍頭向全國鋪開。
二、盈利質量邊際改善,經營效率穩步上行
市場往往會優先關注虧損數字,但對於處於商業化早期的醫療器械企業,更核心的觀察維度是盈利結構與經營效率的變化。
報告期內,公司實現毛利 436.3 萬元,整體毛利率 76.9%,較上年同期的 67.1% 提升 9.8 個百分點。公告顯示,毛利率提升主要得益於設備收入增加以及設備業務較高的毛利水平。智通財經APP注意到,相較於傳統穿刺導航設備,真健康醫療的微波消融手術機器人是全球首款且唯一可實現「精準定位+微波消融」的手術機器人產品,覆蓋肝腫瘤與肺腫瘤兩大核心場景,具備 「國際首創」 的技術壁壘,產品溢價能力更強。
分業務看,手術機器人銷售毛利率 77.6%,耗材銷售毛利率 79.9%,均維持高位水平。隨着後續耗材收入佔比持續提升,以及規模效應逐步顯現,整體毛利率仍有上行空間。
利潤端,報告期內淨虧損 6042.4 萬元,較上年同期擴大 6.5%。但拆解虧損結構可以發現,階段性、非經營性因素是主要推手:期內行政開支 3225.1 萬元,其中包含一次性上市相關費用 1759.2 萬元。若剔除該部分一次性支出,期內經營性行政開支約 1465.9 萬元,較上年同期的 1662.2 萬元下降約 11.8%,經營效率提升清晰可見。
三項費用呈現 「穩研發、降銷售、控行政」 的健康結構:
銷售及分銷開支1745.5 萬元,按年下降 3.9%,在營收大幅增長、渠道持續拓展的背景下實現費用下降,規模化效應與運營效率同步兌現;
研發開支2693.1 萬元,按年增長 15.2%,投入強度保持穩定,核心產品迭代、新適應症拓展、前沿管線研發同步推進;
行政開支的增長主要來自上市一次性投入,日常經營成本持續優化。
現金流層面,期內經營活動淨現金流出 5666.8 萬元,較上年同期收窄 9.6%,在研發投入加大、營收規模擴張的同時實現現金消耗收窄,經營造血能力邊際改善。
截至報告期末,公司現金及銀行結餘達 4.60 億元,較 2025 年末的 1.82 億元大幅增長,主要來自 IPO 募資淨額。以當前消耗速率測算,資金儲備足以支撐至少 3 年的研發與商業化投入,財務安全墊充足。
三、全棧產品矩陣構築壁壘,拉開同業身位
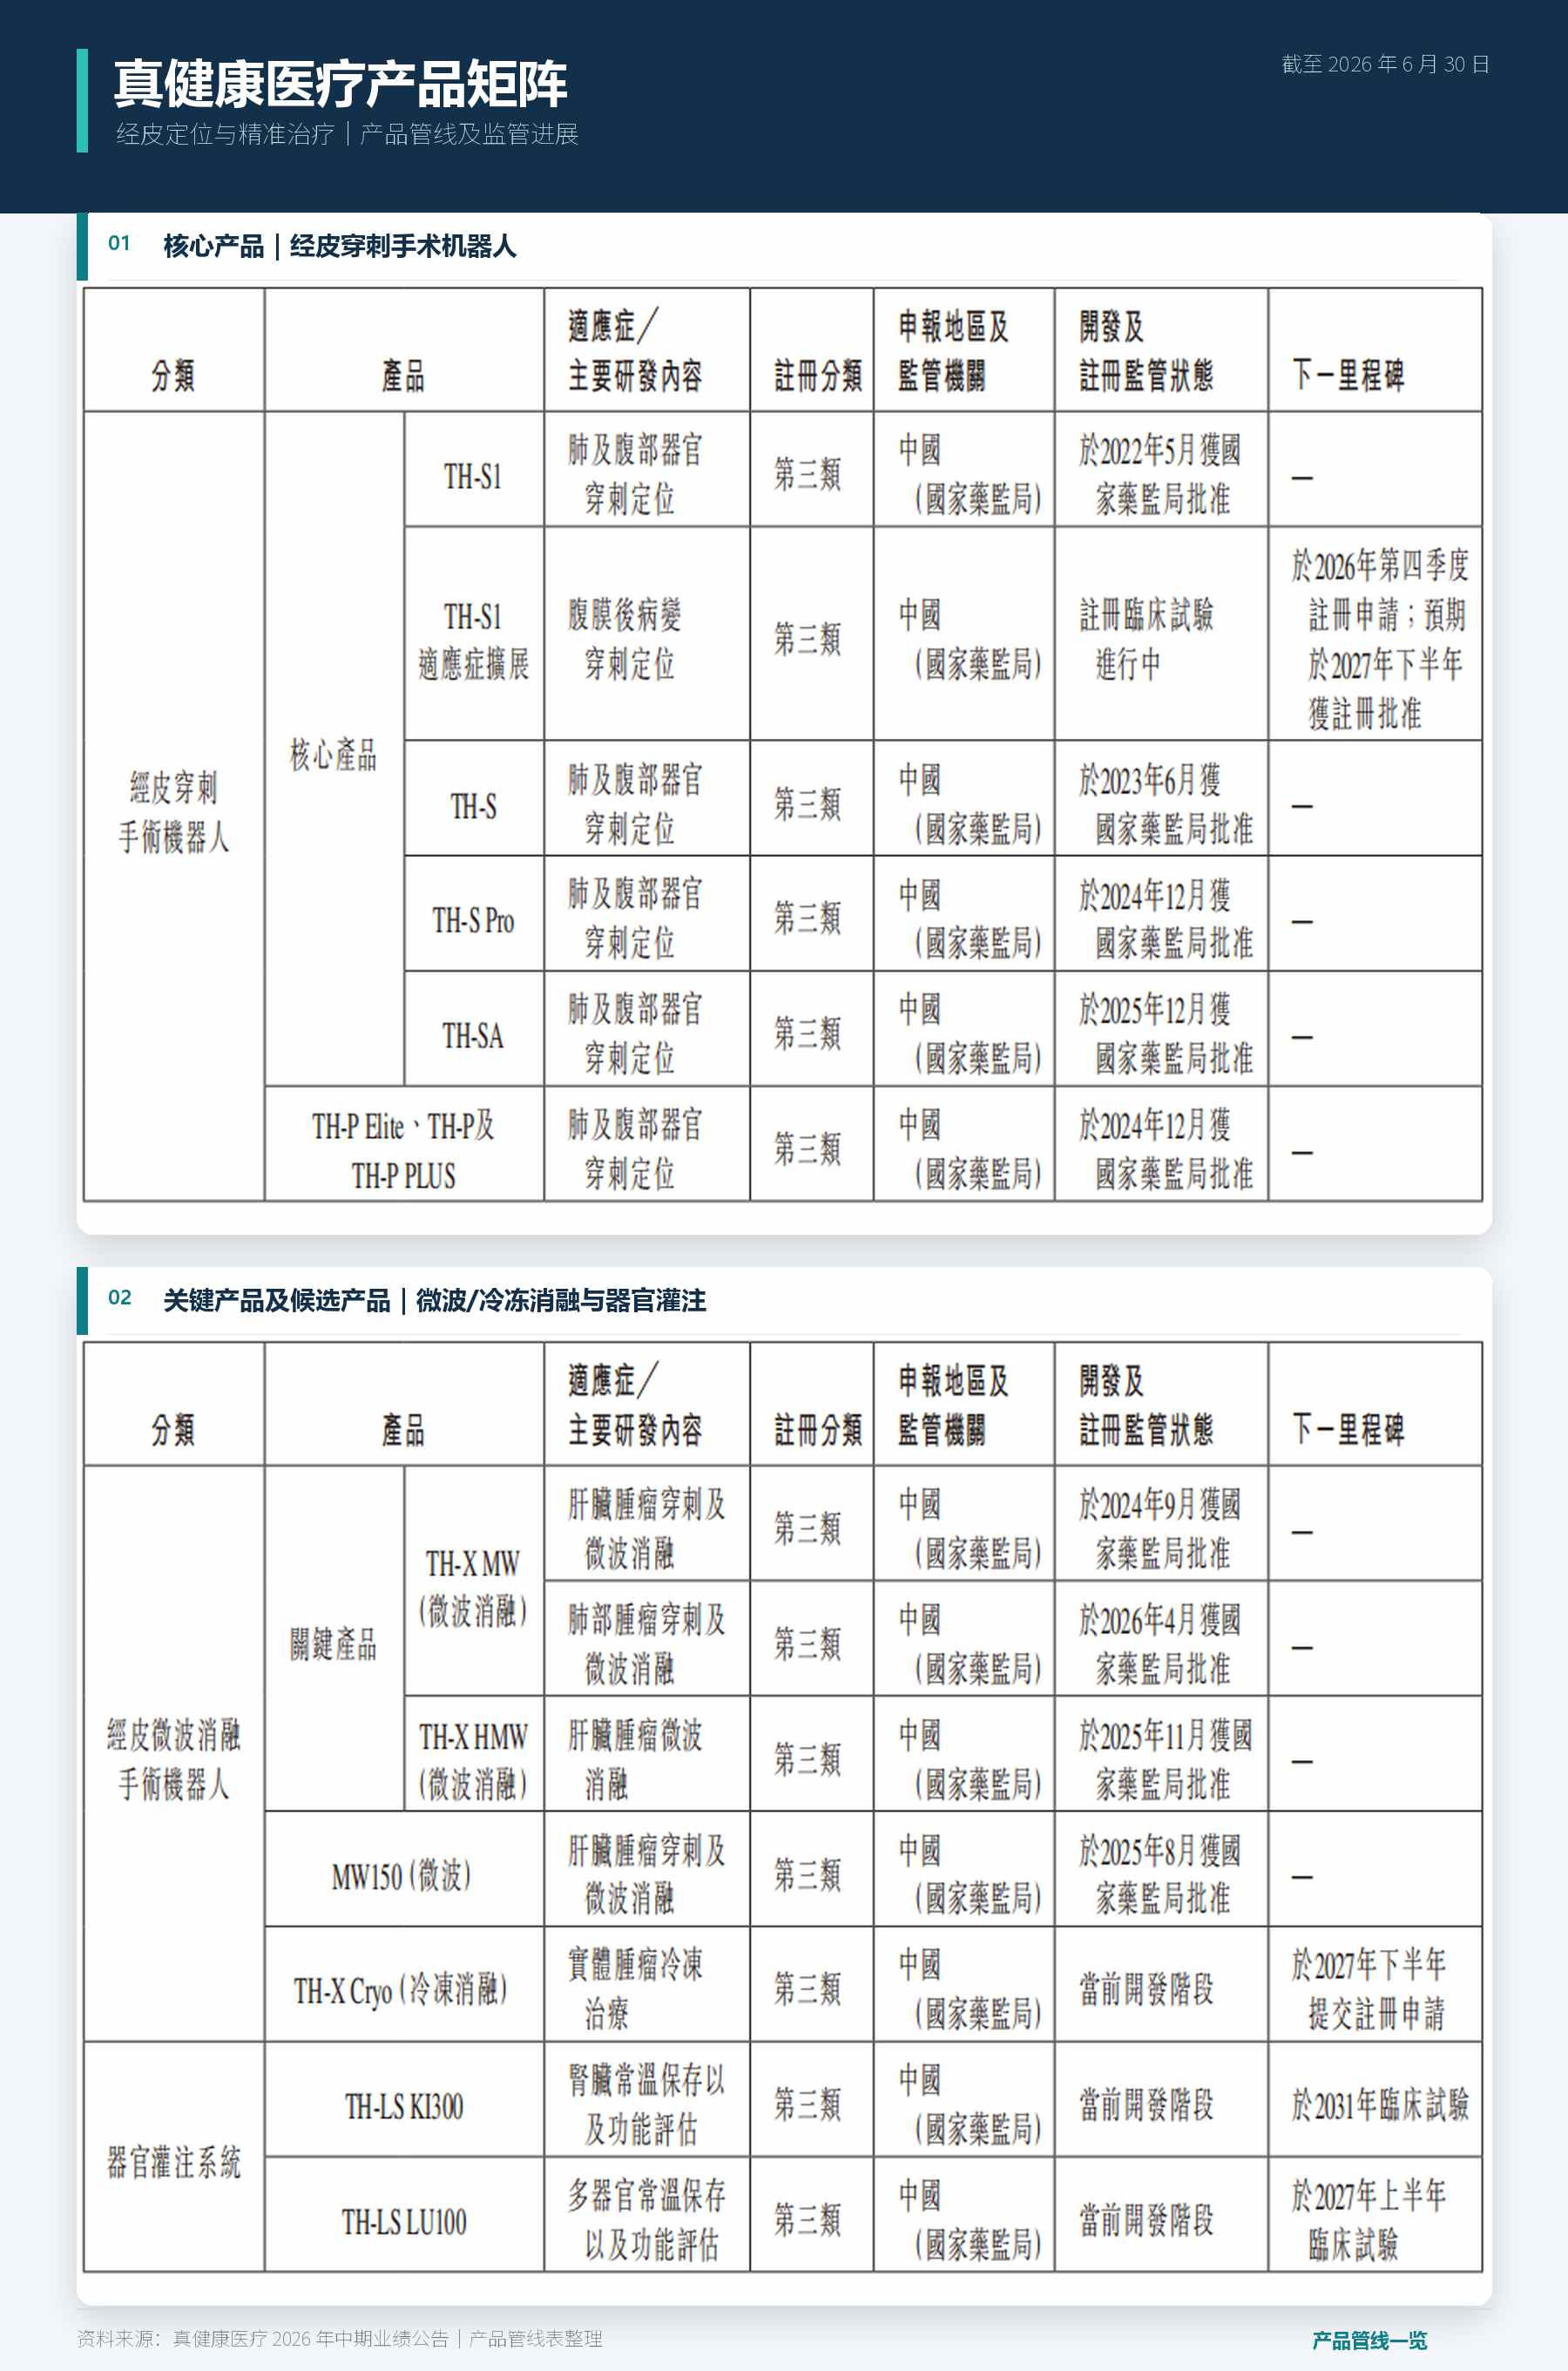
經皮穿刺手術機器人賽道的競爭,正在從 「有沒有」 的資格競爭,轉向 「全不全」 的體系競爭。單一穿刺導航設備的門檻正在被逐步拉平,而 「穿刺 + 消融」 一體化的全棧能力,纔是長期壁壘的核心。 截至目前,國內共有 21 款經皮穿刺手術機器人獲國家藥監局批准,其中國產 19 款、進口 2 款。真健康醫療獨佔 5 項三類註冊證,是行業內獲批時間最早、獲批產品數量最多的企業。根據灼識諮詢數據,按 2025 年收入口徑計算,公司在中國經皮穿刺手術機器人市場的份額達 28.0%,位居行業首位。
相較於多數同業仍停留在 「單一穿刺導航設備」 的產品形態,真健康醫療的全棧矩陣優勢已逐步顯現: 第一,產品分層覆蓋全價格帶。核心穿刺手術機器人形成 TH-S1(旗艦)、TH-S(中端主力)、TH-S Pro(高性價比型)、TH-SA(緊湊型)四大型號,疊加 TH-P 系列高性價比緊湊型機型,可適配從頂級三甲醫院到縣域醫療機構的全層級需求,而多數競品僅靠單一款型參與競爭,場景適配能力有限。 第二,「穿刺 + 消融」一體化閉環。關鍵產品微波消融手術機器人 TH-X MW 為國家藥監局認定的 「國際首創」,是全球唯一將穿刺導航、機械臂定位、呼吸追蹤與微波能量輸出原生集成於單一平台的獲批產品,覆蓋肝、肺雙適應症;迭代機型 TH-X HMW 同步獲批肝腫瘤治療。相較於行業普遍的 「導航平台 + 第三方消融設備」 的拼湊方案,原生集成產品在穿刺精度、消融靶區覆蓋度、手術效率上具備代際優勢,同時也提升了單院客戶價值與粘性。 第三,多科室應用打開天花板。單一穿刺設備往往僅覆蓋呼吸科等個別科室,而 「穿刺 + 消融」 的組合可同時覆蓋胸外科、腫瘤科、肝膽外科、介入科等多個科室,單家醫院的採購天花板與客戶生命周期價值大幅提升。
四、政策與管線雙共振,長期增長路徑清晰
對於手術機器人行業而言,商業化放量的核心前提有二:一是支付端打通,二是產品管線持續迭代。當前的真健康醫療,正站在兩大紅利的交匯點。
支付端,醫保政策的落地正在打通商業化的最後一公里。2026 年 1 月國家醫保局發布《手術和治療輔助操作類醫療服務價格項目立項指南(試行)》,明確 「手術機械臂輔助操作費(參與執行)」 收費項目,適用於公司 TH-S1、TH-S、TH-S Pro、TH-SA等核心產品,除貴州、廣西、雲南外兜底價格均高於 0.5 萬元;「手術機械臂輔助操作費(精準執行)」 收費項目,適用於公司 TH-X MW、TH-X HMW 兩款關鍵產品,除山西外兜底價格均高於 1.5 萬元。截至報告期末,湖南、湖北、四川等 9 省份已發布本地落地政策及實施時間,另有 9 省份發布本地落地政策。
收費標準的明確,讓醫院得以清晰測算設備投資回報周期,推動設備從 「試用科研」 轉向 「正式採購」,行業整體的採購周期有望顯著縮短。
管線端,核心產品與前沿管線穩步推進,持續打開增長邊界:
核心適應症拓展:TH-X MW的肺部適應症已於報告期內獲國家藥監局批准,至此這款「國際首創」的經皮微波消融手術機器人已覆蓋肝腫瘤與肺腫瘤兩大場景;TH-S1 腹膜後病變適應症註冊臨床試驗已於 2025 年 11 月啓動,截至報告期末已有 16 名患者入組,計劃 2026 年第四季度提交註冊申請,預計 2027 年下半年獲批,將打開腹膜後腫瘤全新藍海市場;
國際化佈局:核心產品 CE 認證已於 2026 年 1 月提交併獲受理,預計 2026 年第四季度取得認證,屆時將正式打開歐洲市場空間;
前沿管線儲備:TH-X Cryo 冷凍消融機器人穩步研發;體外器官保存與評估系統 TH-LS LU100、TH-LS KI300 分別計劃於 2027 年上半年、2031 年啓動臨床試驗,佈局國內空白賽道,打造第二增長曲線。
知識產權層面,期內申請專利 16 項、獲授權 8 項,研發團隊 72 人,佔員工總數 45.57%,28% 擁有碩博學位,技術團隊穩定,為管線持續推進提供支撐。
五、結語
綜上來看,真健康醫療這份上市後首份中報,本質上是一份商業化加速的確認函。營收的爆發式增長驗證了產品的市場接受度,耗材的起量驗證了商業模式的可持續性,全棧產品矩陣與政策紅利則共同構築了長期增長的護城河。
經皮穿刺手術機器人賽道仍處於滲透率提升的早期階段,隨着醫保支付落地、臨床認知提升,行業正站在批量放量的前夜。相較於同業單點突破的發展模式,真健康醫療 「穿刺 + 消融」 全棧佈局的路線,更具備長期競爭力與抗周期能力。另外,真健康醫療前瞻佈局、提前卡位的器官常溫灌注系統則更具想象空間。隨着後續管線落地與渠道下沉,這家細分賽道龍頭的商業化兌現節奏,有望持續超出市場預期。