8月28日晚間,五糧液披露2026年半年度報告。在白酒行業仍處深度調整期的背景下,公司交出一份"營收雙位數增長、淨利近九成增長"的亮眼成績單。
但高增長的背後是低基數效應與元春旺季動銷的共振,其成色仍需多維度審視——經營現金流由正轉負、其他酒產品收入幾近腰斬、促銷費用翻倍增長,均為這份高增長成績單增添了幾分複雜色彩。
淨利飆升近90%
財報顯示,2026年上半年,五糧液實現營業收入284.17億元,按年增長20.87%;歸屬於上市公司股東的淨利潤87.53億元,按年增長89.3%;扣除非經常性損益後的淨利潤84.83億元,按年增長83.96%。
基本每股收益2.2551元,按年增長89.31%。
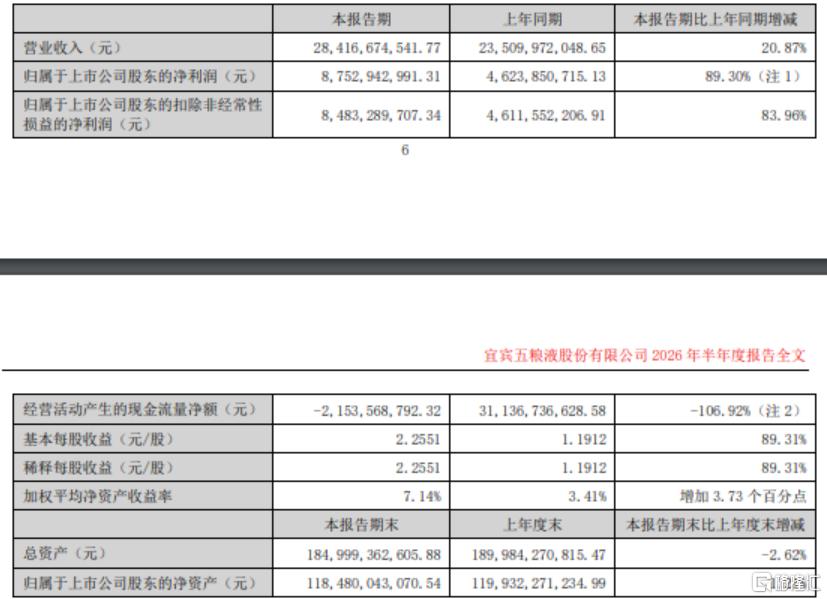
公司管理層在報告中將淨利潤高增長歸因於兩點:一是上年同期利潤基數較低;二是元春(元旦、春節)期間採取了有效的動銷舉措,銷售旺季核心產品動銷較好。
此外,公司Q2淨利潤6.9億,之前預告區間為6.67億-11.37億,Q1淨利潤80.63億,據此計算,Q2淨利潤按月下降91%。
五糧液產品高增,其他酒產品承壓
從產品維度看,上半年業績增長呈現明顯的"結構性分化":
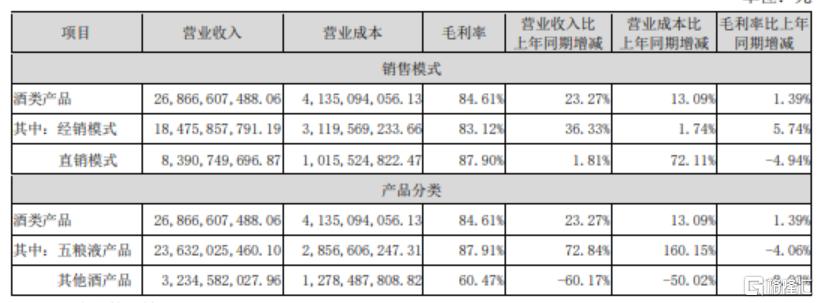
五糧液產品(主品牌)實現營業收入236.32億元,按年增長72.84%,毛利率87.91%,收入佔酒類產品比重升至88%;
其他酒產品(五糧春、五糧醇、五糧特曲、尖莊等中低價位產品)實現營業收入32.35億元,按年大降60.17%,毛利率60.47%。
公司對此的解釋是"中低價位酒存量競爭加劇,其他酒產品銷量下降,生產量相應減少"。數據顯示,其他酒產品銷量3.12萬噸,按年下滑63.75%。
渠道端同樣呈現分化。經銷模式收入184.76億元,按年增長36.33%;直銷模式收入83.91億元,按年僅微增1.81%。
現金流由正轉負
與利潤表的高增長相比,現金流表現形成鮮明反差。
上半年經營活動產生的現金流量淨額為-21.54億元,而上年同期為+311.37億元,按年大幅下降106.92%;期末現金及現金等價物淨增加額-84.51億元。
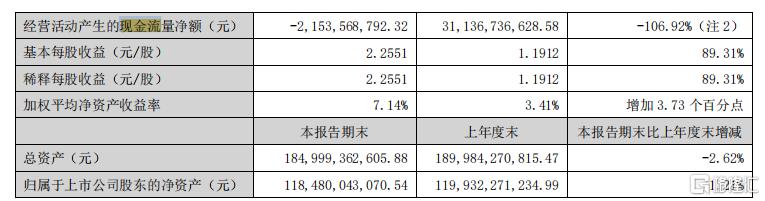
公司解釋稱,主要繫上年同期基數較高,本期根據市場變化調整收款政策、收取的現金減少,且銀行承兌匯票到期額度按年減少等綜合影響。
結合資產負債表看:期末合同負債104.41億元,較年初的134.60億元減少約22%,意味着經銷商預付款(打款)意願下降;而應收賬款、應收款項孖展合計約76.11億元,按年有所抬升。
費用端,上半年銷售費用63.22億元,按年大增80.65%,其中促銷費44.92億元,按年暴增169.85%;形象宣傳費9.22億元,基本持平。
此外,財務費用為-10.34億元(主要為利息收入),管理費用15.03億元按年下降12.21%,研發投入2.02億元,與上年基本持平。
派息、回購、增持"三箭齊發"
報告期內,五糧液發生了重大人事變動。原董事長曾從欽因涉嫌嚴重違紀違法,接受宜賓市紀委監委紀律審查和監察調查,並於6月26日被股東會免去董事職務。現任董事長鄧敏走馬上任,同時聘任李劍偉為副總經理兼董事會祕書。
在資本運作方面,公司積極維護市值與股東回報:
股份回購:公司擬以自有資金80億至100億元回購股份用於註銷,截至7月31日已回購約10.02億元;
大股東增持:五糧液集團公司計劃增持30億至50億元,截至8月7日已增持約1.99億元;
派息:2025年度已向全體股東派發現金紅利總額約100億元,延續了大手筆派息傳統。