一直以來,白酒行業有一個說法,是鐵打的茅五,流水的老三。
而在放開白酒自主定價權之後相當長的一段時間裏,瀘州老窖一直以「茅五瀘」,雄踞白酒老三之位,直到2010年,才被洋河替代。
這麼多年以來,瀘州老窖從未放棄過重回第三,並一直將其作為企業目標。
但隨着2026年上半年財報的發布,這個曾經的白酒老三,似乎更加掉隊了。
01
8月25日,瀘州老窖披露半年報。
2026年上半年,公司實現營業總收入104.72億元,按年下降36.35%;歸屬於上市公司股東的淨利潤43.39億元,按年下降43.37%。
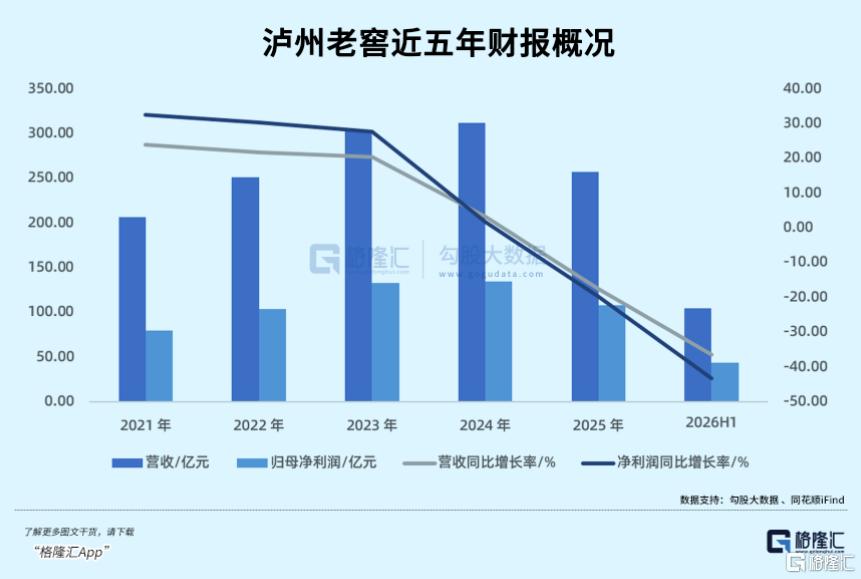
對於營業收入下降的原因,瀘州老窖直言不諱,系「本期產品銷量減少所致」。
公司基本每股收益也從去年同期的5.21元驟降至2.95元,經營活動產生的現金流量淨額更是從60.64億元大幅縮水至20.82億元,按年下滑65.68%,造血能力大幅下滑。
或許也是因此,瀘州老窖在今年中期選擇了暫停現金派息。
而這樣的財報數字放在任何一家上市公司身上都堪稱慘烈,更何況是瀘州老窖,其衝擊力更是遠超數字本身。
瀘州老窖的業績下滑,早從去年就已開始。
2025年全年,瀘州老窖尚且實現了總營收257.31億元,歸母淨利潤108.31億元,按年分別下滑17.52%和19.61%。
那是公司自2015年以來首次出現年度營收和淨利潤雙雙下滑。
但彼時市場尚存一絲僥倖,這或許只是周期調整中的一次顛簸。
然而事實證明,與2026年上半年的斷崖式下跌相比,2025年的降幅反倒顯得溫和。
進入2026年第一季度,公司總營收80.25億元,按年下降14.19%,歸母淨利潤37.08億元,按年下降19.25%,按月確實有所收窄,也是因此,市場一度燃起瀘州老窖觸底反彈的希望。
然而半年報的最終數字表明,二季度的形勢遠比預期更為嚴峻——
單季營收僅約24.47億元,淨利潤僅約6.31億元,按月一季度分別下滑約69.5%和83%。
如果說慘淡的業績數字是果,那麼過去一年多以來,瀘州老窖的渠道策略便是因。
過去一年,瀘州老窖主動選擇了「控量挺價」的防守姿態,通過控盤分利模式構建利潤分配體系,並通過清理渠道等措施維護價格體系穩定。
2026年上半年,以國窖1573、瀘州老窖特曲為代表的中高檔酒類實際產量僅為4801噸,較去年同期斷崖式暴跌77.40%。
產量砍掉七成多,銷量隨之下降42.53%,但噸價反而逆勢提升了6.4%。
因此,其核心單品國窖1573批價一直保持相對穩定,下滑幅度較為緩慢。
然而與此同時,隨着貴州茅台開啓線上直售,價格隨行就市,整個白酒行業開啓了轟轟烈烈的降價潮。
去年開始,貴州茅台下調了茅台1935等產品的價格,五糧液也通過大額補貼等方式變相降價,其核心單品第八代五糧液在2026年上半年動銷實現了按年兩位數增長。
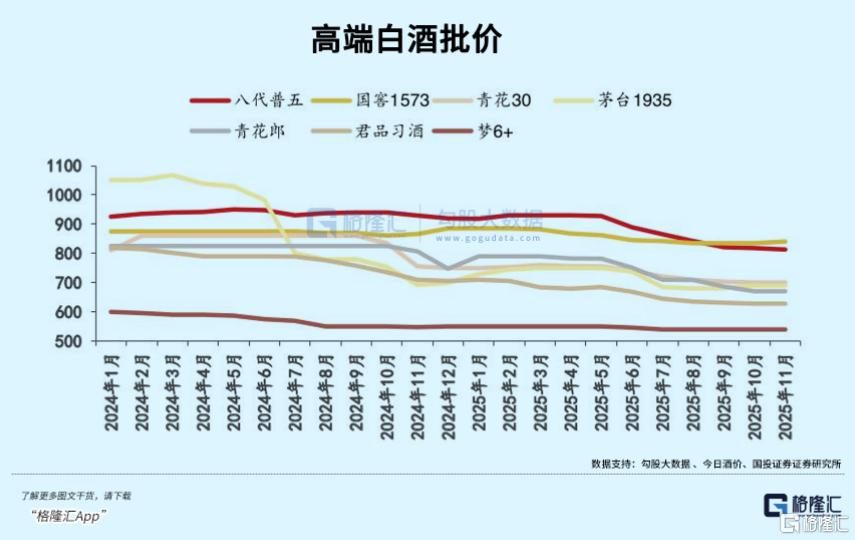
這種策略差異導致國窖1573的市場份額被分流,動銷承壓,進一步加劇了其銷量的下滑。
今年上半年,瀘州老窖中高檔酒庫存量達到了32713噸,較上年同期逆勢增長8.6%。
曾經引以為傲的國窖1573系列,在高端白酒的價格帶爭奪戰中正面臨前所未有的壓力。
在執行挺價策略的這一年多以來,瀘州老窖董事長在多個場合強調,國窖1573的價格策略是立足長期發展的戰略抉擇,「不降價即滯銷」已被證僞。
但「挺價」策略的代價同樣顯而易見——
當終端動銷疲軟而價格堅挺時,渠道庫存壓力便持續累積,經銷商打款意願下降,最終反映在報表上就是營收和現金流的雙重塌方。
股價,是市場對此最直接的回應。
截至8月26日收盤,瀘州老窖報82.72元/股,總市值已縮水至1216億元。
從2021年2月盤中創出的305.43元歷史高點,到如今82元左右的股價,瀘州老窖的市值也從超過4500億元縮水至不足1300億元。
四年時間,三分之二的市值蒸發,這不僅僅是周期的力量,更是市場對瀘州老窖的重估。
如今,瀘州老窖動態市盈率約16.22倍,靜態市盈率約11.24倍,在行業中已經處於較低區間。
對比來看,茅台、五糧液的市盈率均為約22倍。
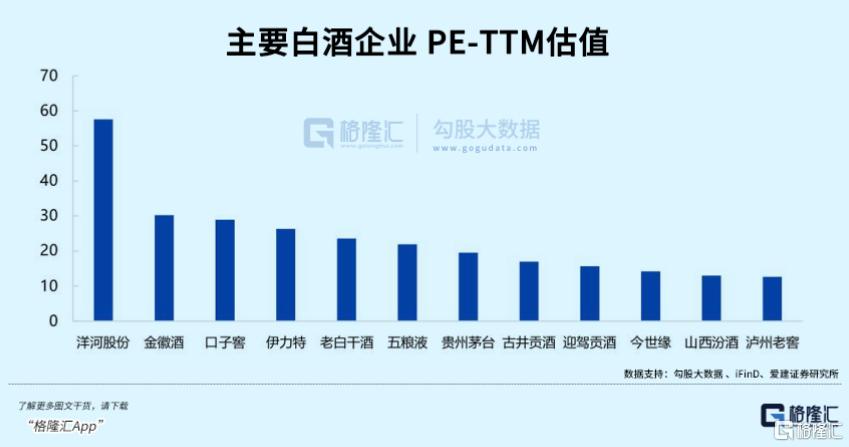
對於一家毛利率高達86.6%(2025年度)、資產負債率僅23%的消費品巨頭來說,16.28倍的估值已經體現出了市場的悲觀預期。
那麼,這樣悲觀的定價中,是否也隱含了過度低估的可能?
02
近兩年的白酒行業,註定不同以往。
中國酒業協會與畢馬威聯合發布的《2026中國白酒市場中期研究報告》將行業現狀定義為「量價利三殺」,也即是,產量、銷量、利潤三重收縮。
這是因為,過去多年的白酒周期儘管起起伏伏,但白酒的社交貨幣屬性,始終堅挺。
而這一輪白酒周期,這個行業的社交貨幣屬性正在逐漸退潮,迴歸到最根本的飲品屬性。
因此,目前的困境,並非短期周期波動,而是行業的整體結構性改變。
放眼行業的長期走向,有幾點趨勢已經相當清晰。
首先是,行業集中度的不可逆提升,馬太效應愈發突出。
目前,白酒行業頭部企業CR5集中度已升至65%,中小酒企面臨加速出清。
白酒行業很難再回到所有品牌普遍增長的時代,因為高端品牌的品牌力、渠道控制力和現金流更強,在低谷期更有能力控貨、穩價和保護經銷商。
其次,是全行業的渠道革命。
隨着白酒消費場景從宴飲、聚會,逐漸轉向自飲、小聚,白酒的銷售渠道也在發生改變。
酒企正全面從B端轉向C端,數字化營銷、直營體系建設成為行業共識。
那麼,瀘州老窖,是否還有機會?
如今的瀘州老窖,早已離白酒老三這個位置越來越遠。
2025年,汾酒全年營收達到387.2億元,歸母淨利潤122.5億,不僅在營收規模上領先瀘州老窖近130億元,在淨利潤上也以14億元的優勢完成了全面反超。
這是多年來汾酒首次在營收和利潤兩個維度上同時超越瀘州老窖。
2026年第一季度,汾酒實現總營收149.2億元,歸母淨利潤53.8億元,單季利潤已經超過瀘州老窖上半年利潤的總和。
白酒老三的位次更迭,已經是既成事實。
但作為擁有國窖1573這一超級大單品的「濃香型鼻祖」,瀘州老窖仍舊有其突出之處。
首先是,即便經歷如此劇烈的調整,目前瀘州老窖的毛利率仍高達85.35%,在已披露的同業公司中排名第二,其盈利能力並未崩塌。
其次,目前瀘州老窖估值僅16倍,低於近十年80%的時間,2025年度派息85億元,派息率高達78.48%,高股息,也為估值提供了安全墊。
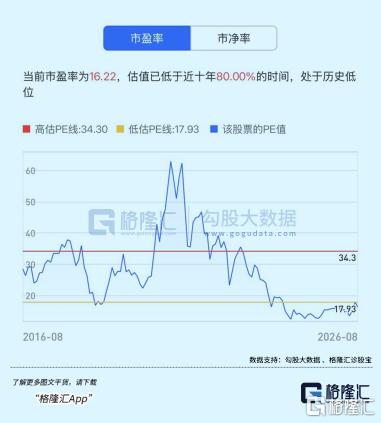
再疊加其深耕縣域市場,推進渠道數字化和產品創新年輕化路徑等,瀘州老窖的股價,仍有提升空間。
當然,風險同樣不容忽視。
瀘州老窖對傳統大商渠道的依賴程度極高,傳統渠道營收達94.94億元,佔總營收比重超過90%,前五大客戶更是喫掉了六成營收。
這種渠道結構的失衡,在行業上行期是高效的槓桿,在下行期則可能成為拖累。
此外,國窖1573過去十年的高速放量高度依賴渠道高額利潤空間的強力推力,一旦終端真實動銷跟不上,靠「斷供」強行托住賬面批價,不僅摧毀了單季度的報表利潤,也讓企業在缺乏真實開瓶消費支撐的背景下,承擔着巨大的產能閒置與折舊成本。
重回行業前三的目標,瀘州老窖已經喊了超過10年。
目前的瀘州老窖,正處在一個微妙而關鍵的十字路口。
一方面,它擁有無可爭議的品牌底蘊,但另一方面,它也面臨着前所未有的結構性壓力。
在這場白酒行業的漫長冬季裏,瀘州老窖選擇的是最為艱難的路,那就是寧可承受業績的斷崖式下滑,也要守住國窖1573的價格底線。
這是一場豪賭,但瀘州老窖同樣也已經為此支付了相當悲觀的定價。
至於未來的發展如何,那就要看,當行業寒冬過去,守住了價格和品牌的企業,是否能夠獲得更大的市場份額和更高的利潤彈性。
03
結語
7月開始,白酒行業一度上演了一場酣暢淋漓的估值修復行情。
然而,上漲的走勢在8月戛然而止,隨着貴州茅台等一衆白酒龍頭發布業績,中證白酒指數從高點回落近10%。
這樣的走勢,已經顯示出瞭如今市場對於白酒行業走勢判斷的分歧。
隨着白酒行業的結構性改變,判斷一家酒企能否率先走出調整期,不再只取決於其品牌屬於高端、次高端還是地產酒,更要取決於核心產品的真實動銷、渠道利潤、市場價格、現金回款和經營現金流。
對於白酒而言,最劇烈的下滑階段可能正在過去,但真正的復甦還未到來。
唯一確定的是,分化已經不可逆轉,即便迎來複蘇,也不會是所有酒企共同增長。(全文完)