炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:金融投資報
一季度業績還實現雙增長的白酒龍頭企業貴州茅台中期業績再度走弱。
近日,貴州茅台披露的2026年半年報顯示,今年上半年,公司實現營業總收入922.78億元,按年增長1.3%;歸母淨利潤445.17億元,按年下降1.95%。這是貴州茅台登陸資本市場25年來的第二次中期業績下滑。
除了龍頭企業貴州茅台中期業績不及預期,還有多家上市酒企上半年業績預告走弱,白酒行業呈現業績承壓、強弱邊界重構的新特徵。
市場分析人士認為,當前,白酒行業處在本輪周期底部,未來板塊行情演繹或將更趨謹慎,依託真實動銷改善、品牌壁壘穩固、經營韌性凸顯的結構性極致分化行情,行業周期底部的估值重塑仍在持續。
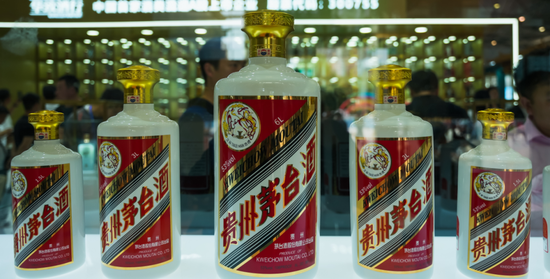
櫥窗裏陳列的茅台酒 攝影李裏
貴州茅台引發市場熱議
營業收入增速下降,淨利潤再現負增長,一時間,貴州茅台的業績問題成為市場熱議的焦點。正方觀點認為,在行業處在周期性和結構性調整的形勢下,貴州茅台展現出較強的發展韌性;反方觀點則認為,貴州茅台業績再次出現下滑折射出白酒行業壓力增大,即便是龍頭企業仍難以承受。
白酒行業分析師蔡學飛在接受金融投資報記者採訪時表示:「貴州茅台2026年上半年這份財報的核心價值不在於利潤數字本身,而是其正在用一輪主動的財務出清,完成從‘渠道驅動’到‘直連消費者’的模式切換。」
蔡學飛進一步表示:「首先,市場過度關注貴州茅台的淨利下滑,卻低估了其收入結構的質量變化。茅台酒作為核心單品仍保持正增長,這在行業整體承壓的環境下本身就具有標杆意義。更重要的是,i茅台的爆發式增長,意味着貴州茅台正在把定價權和銷售主動權從經銷商體系收回到自己手中。其次,現金流和現金儲備纔是周期底部的硬道理。經營現金流大幅增長、賬上近1850億元現金,疊加75%的派息底線,意味着貴州茅台是白酒行業唯一一家不需要依賴外部孖展就能獨立度過寒冬的企業。最後,改革的制度紅利尚未充分釋放。非標代售、雙價格錨落地,整體直銷佔比突破50%,這些架構性的調整在上半年才啱啱搭建完成,真正的報表兌現要從下半年纔開始。隨着中秋節旺季的到來、提價效應落地、代售模式滿季運行,貴州茅台下半年的按月改善具備較強的確定性。」
綜合來看,蔡學飛認為,貴州茅台2026年上半年的「平淡」是一次主動選擇的財務回調,而不是基本盤的鬆動。對於長線資金而言,當前階段恰恰是觀察改革成效的最佳窗口期,只要後續能夠驗證直銷體系的價格穩定性、系列酒的觸底回升,以及現金流向利潤的正常轉化,那麼,這一輪「高質量換擋」就有機會得到市場的重新認可。
與此同時,還有不少機構表示出類似的觀點。
接受金融投資報採訪的資深白酒行業觀察家李煜曦表示:「貴州茅台半年報利潤承壓,源於其主動調整渠道結構疊加行業周期下行,屬於階段性現象,並未動搖貴州茅台穩固的底層商業模式。不過,從長期維度判斷,時代環境與市場格局已然改變,貴州茅台很難再復刻過往高速擴張的發展階段。」
白酒行業業績兩極分化加劇
截至目前,除貴州茅台已披露中報外,白酒行業中還有7家上市公司發布了2026年中期業績預告。從披露數據來看,白酒行業上半年分歧明顯加大,有少數公司的業績逆勢回升,然而多數公司的業績則出現大幅下滑甚至虧損。
從虧損金額來看,皇台酒業在7家上市公司中的虧損金額最高。從上半年業績預告來看,皇台酒業預計2026年上半年歸屬於上市公司的股東淨利潤虧損1000萬元至1800萬元。對於業績出現虧損,皇台酒業表示,公司持續加大市場宣傳及渠道投入,使得銷售費用按年增加;同時,受市場環境影響,營業收入較上期下降。綜合影響下,本期利潤較上期按年下降。
此外,水井坊則出現了罕見的中期虧損情況。從上半年業績預告來看,水井坊預計上半年實現營業收入10.82億元,按年下滑27.78%;預計歸母淨利潤為虧損622.21萬元,按年由盈轉虧。水井坊表示,主動優化庫存導致上半年營業收入減少約3億元,毛利減少約2.5億元。同時,公司堅持謹慎性原則,對存貨相關事項、或有事項及其他需審慎確認事項進行了充分評估,並根據企業會計準則計提相應準備;疊加政府補助按年減少、供應鏈孖展成本增加等因素,導致上半年歸屬於上市公司股東的淨利潤為負。
與此同時,還有多家上市酒企淨利潤按年大幅下滑。其中,天佑德酒預計2026年上半年歸屬於上市公司股東的淨利潤823.36萬元至1235.05萬元,按年下降84%至76%;順鑫農業預計2026年上半年歸屬於上市公司股東的淨利潤盈利3600萬元至5300萬元,按年下降69.34%至79.18%。
白酒行業雖然承壓,但其中也有基本面出現改善的公司。其中,五糧液預計上半年歸母淨利潤為87.3億元至92億元,按年增長88.8%至98.97%。對於業績大幅增長原因,五糧液表示主要是上年同期基數較低及公司銷售旺季核心產品動銷回暖。
低基數背景下或迎邊際改善
雖然白酒行業超過半數的上市公司還未披露中期業績或業績預告,但從目前已知信息來看,業績分化格局已逐漸清晰。白酒行業周期何時迎來底部拐點,在業內人士看來還需更多數據來支撐,但下半年在低基數影響下,白酒行業有望迎來邊際改善。
國泰海通證券分析師訾猛表示,白酒行業處在本輪周期底部,報表已連續多個季度調整,結合已披露的半年報業績預告及調研情況,預計2026年二季度,白酒行業報表層面將延續出清狀態,僅部分上市酒企有望實現按年持平或正增長。與此同時,上市酒企愈發理性,渠道庫存的絕對量穩中有降,價格急跌的情況顯著緩解。從需求端來看,五一節和端午節小旺季表現一般,部分場景仍未完全恢復。目前業內普遍認為,2026年至2027年為白酒行業築底期,下半年中秋節、國慶節及2027年「開門紅」將是重要觀察點。總體上,隨着白酒飲用需求正常化,行業有望迎來拐點。
「隨着促消費相關政策持續落地,行業消費環境逐步改善,白酒需求有望逐步修復。」愛建證券分析師範林泉認為,白酒行業控量穩價推動批價回升,出清逐漸見底。白酒行業目前處於估值低位,悲觀預期充分,頭部酒企帶動提高派息比例,股息率具備一定的配置吸引力。從短期看,下半年,白酒行業低基數效應更為顯著,更多酒企動銷和報表按年有望轉正。從長期看,在白酒行業調整期,投資應首選業績確定性強的優質頭部公司。
「行業龍頭有望率先走出周期底部,但板塊內部的分化恐怕難以避免。」接受金融投資報記者採訪的白酒行業分析師胡曉表示:「在白酒行業這一輪深度調整中,分化將是貫穿未來一段時期的主旋律。從企業層面觀察,擁有強勢品牌與資本護城河的頭部名酒企業,抗風險能力更為突出,在周期築底階段業績明顯好於行業整體水平。它們可以通過適度降價、以價換量的方式盡力穩住基本盤。相比之下,部分二三線酒企則要在這場寒冬中迎接更為嚴峻的考驗。在市場預期的估值修復行情裏,頭部酒企也有望憑藉更優異的業績表現率先完成突圍。」
從資本市場視角來看,由於龍頭業績不及市場預期,短期白酒板塊情緒仍將承壓。
| 金融投資報記者 林珂 |