每隔一段時間,市場就會講一遍"車企逃離寧德時代"的故事。
這套故事邏輯由來已久,早年鋰礦價格暴漲,車價問題被有心者放大為電池成本高企的話題,各大車企為了降低成本和爭取和上游的議價權,一邊扶持二線電池廠商作為備選供應商,一邊下場自研自建電池產線,試圖分散供應鏈依賴、削弱寧德時代議價權,不少車型更換電芯的消息都會被解讀成車企出走的佐證。
但講了很多年,市場的客觀事實卻真實的反映着結論: 7月24日晚,寧德時代發布了2026年度的半年報,上半年營收2769億,淨利433億。寧德時代的份額從30% 漲到了46.7%。幾乎全球每兩台新能源車就有一台用寧德時代。
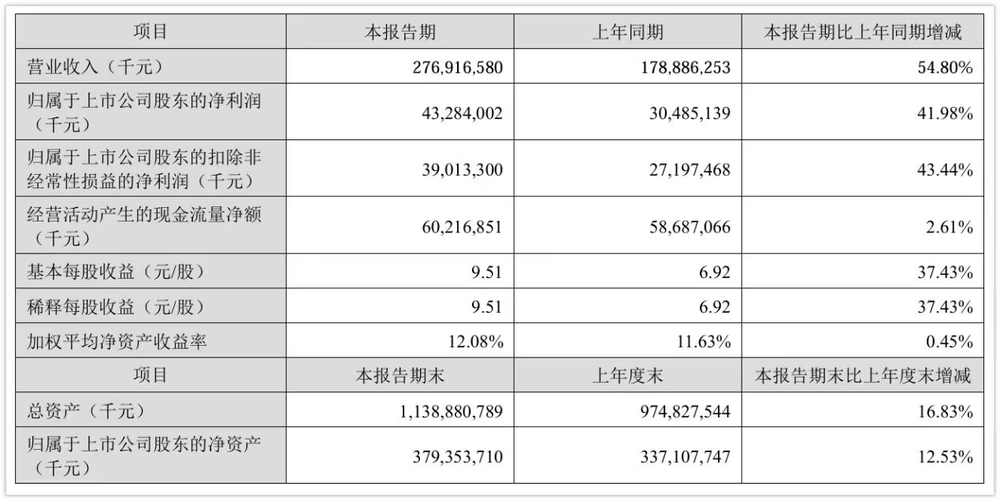
這個數字更可以看做是市場用真金白銀的一場投票,消費者、車企、市場,三個各算各賬的群體,投出了同一個結果。
但如果只看數據,你很難理解這其中的覆蓋幅度之廣。從5萬級的吉利星願,全系標配寧德時代電芯,上市不到兩年累計銷量突破80萬輛;再到 20 萬級的零跑 D19,電池品牌就是它的核心賣點之一,連續拿下 40 萬內大型 SUV 銷量冠軍,再往上到百萬級的奔馳 EQS,依然是寧德時代電池。從代步小車到豪華旗艦,價格差了十幾倍,但消費者對安全、續航、快充的底層判斷標準早已錨定在寧德時代。
但另一面,無論產業鏈的利潤分佈,還是產業話語權,又或是供應鏈韌性的話題,在產業端始終存在不同的觀察和思考。龍頭地位享受到該有的發展成果的同時,也永遠難逃非議,而對於這家企業本身乃至行業未來該如何發展,行業更是各執一詞。
當然,關於寧德時代的討論,也從來沒有停止。
信任的代價
在討論具體的問題前,還是先看行業數據:根據國家消防救援局 2025 年數據統計,國內新能源汽車自燃率約為 0.0018%—— 萬分之 0.18,相當於每賣出 5500 多台車纔可能出現一起起火事故。
在要求一向更為嚴苛的新能源行業,你可能覺得這個數字很誇張,但實際上,這個數字僅為燃油車的八分之一。我們可以做一個假設,如果整個行業的電池故障率哪怕只提高一個千分點,背後就是成千上萬起安全事故。到那個時候,新能源車還會像今天這樣普及嗎?答案恐怕是否定的。
作為能源大生態的分支,電池這一行有着極其殘酷的規矩。一輛車電池自燃,消費者會用最樸素的方式做決策,電動車不安全,不買了。一次大規模事故,全行業信任歸零。不是一家公司的股價跌,是所有人一起承擔代價。
這就是電池行業的特殊性——安全不是某家企業的競爭壁壘,是整個行業的公共基礎設施。維護成本高到令人窒息,收益卻不歸任何一家獨享。
典型的囚徒困境。
問題是,誰來當那個喫力不討好的守門人?
按理來說,按價格不同設定不同梯度的產品是工業製造的自然選擇,但寧德時代不這麼理解:讓電池跑更遠、充更快很重要,續航已經被各家堆到1000公里以上,再往上堆,消費者的感知是邊際遞減的——從600到800會興奮,從1000到1200已經無感了。但安全沒有上限,而過去十年的投入,寧德時代把電芯缺陷率已經做到了 PPB 級,也就是十億分之一,比行業平均水平低了整整三個數量級。
身處新能源時代,就該有一塊好電池,有人把這種底色叫"配‘德’感"。不是諧音梗,不是品牌故事。是字面意思,每一位新能源的消費者,天生就應該配得上安全、持久、快充兼得的電池,無論它的價格標籤上寫着什麼數字。
消費者不需要成為專家,而自然會用最省力的方式解決問題,他們學會了讀懂品牌。買車先問"什麼電池",是消費者自發進化出來的生存本能。
好零件等於貴,這是默認規則、是行業共識、是消費者被訓練了四代人的肌肉記憶。寧德時代在這裏的選擇是領先行業的:用一條覆蓋高中低端的標準化產線、一套統一的品控體系,構建起一套品質驅動的新敘事,這套敘事幫助他們在起步的時候贏下了寶馬以全球標準審視的嚴苛認可,也為行業如何向社會證明自身價值樹下了標杆。
對消費者來說,寧德時代早已成為汽車的 "第二塊商標",這也是在行業內卷的大背景下,寧德時代給出的差異化競爭策略:用規模、利潤和持續投入,把 "好電池" 從少數高端車主的特權,變成了所有價位消費者的共同期待 —— 不管你買幾萬的代步車還是幾百萬的豪華車,心裏都認寧德時代這塊牌子,都希望自己的車能配上一塊靠譜的好電池。
解決價格戰,問題不在成本
消費端的問題聊完,我們來看看產業端。
車企選電池,從來不是採購部一家的事,是研發、工程、採購、財務四個部門各算各的賬,最後湊出一個 "最優解"—— 可靠性不能出問題,性能要跟得上競品,成本得壓到董事會滿意,最好還能當賣點拿去做營銷。
近幾年行業有個大趨勢:越來越多車企開始引入二三線電池供應商,或者乾脆下場自研電池,核心訴求就一個:降價。一開始的效果確實立竿見影:只看電芯採購成本,瞬間騰出了好幾個點的利潤空間,財務報表上的數字漂亮了,採購部完成了 KPI,CEO 在董事會上也有了交代。表面上看,皆大歡喜。
但汽車行業的賬本,從來都不是這麼算的。它是長周期的、全鏈條的,很多成本藏在水面之下。
電池是跟整車架構綁定最深的部件,不是說換就能換。電芯尺寸變了,電池包結構要重新設計;化學體系變了,熱管理系統要重新匹配;供應商換了,BMS 通信協議要從零對接;甚至連碰撞安全的結構仿真,都要全部重新跑一遍。換一塊電池,等於把整車的三電系統重新做一輪。工程部要多加三個月班,研發預算多花幾千萬,驗證周期至少拉長半年——這些隱性成本,不會出現在採購部的報表上。
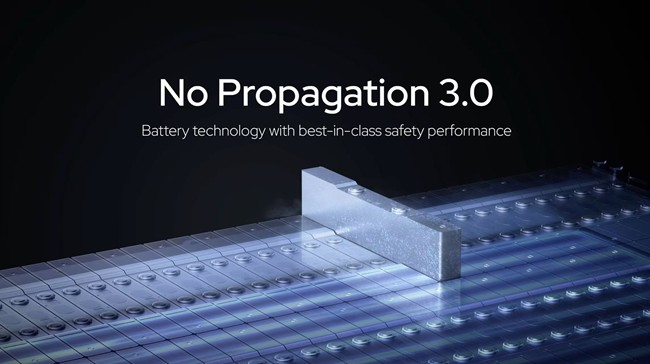
這還只是研發端的賬。更要命的是規模驗證的賬:一款成熟的電池,要經過幾十萬台車、上億公里的真實路測,才能把各種 corner case(極端場景)的問題都暴露出來、優化掉。換一家新供應商,等於把這個積累過程推倒重來。前期省的那點錢,後期一次熱失控預警、一場大規模召回,就能全部賠進去。一款車型的聲譽,可以從銷量冠軍一夜之間變成二手車販子都不敢收的 "燙手山芋",燒了幾個億堆起來的品牌口碑,一塊電池就能清零。
你折不進去。但市場會幫你折,這就叫局部最優,全局最差。
這解釋了另一個事實,在行業共同沉浸在價格戰卷生卷死的「痛苦敘事」的時候,寧德不跟。寧德的想法更遠——如果作為頭部企業跟着降,價格戰打到臨界點,砍掉的一定是看不見的安全冗餘,全行業的安全底線就會被系統性擊穿。一次事故,全行業回到原點。十年積累,一夜歸零。
成為領跑者的代價,從來不是比別人更敢卷,而是比別人更能扛住不卷的誘惑。
不是說當第一,就必須苦哈哈地卷價格、熬成本、把利潤榨乾。恰恰相反,是因為有持續的利潤,才能持續投入;因為持續投入,安全底線才守得住;因為安全底線守住了,消費者和車企纔敢把信任押在你身上;因為有了這份信任,利潤才又流回來。投入、安全、信任、利潤,轉起來的是一套良性循環的正向飛輪。
根據財報,上半年,寧德時代電池系統產量達498GWh,產能利用率攀升至94.86%,意味着公司今年上半年訂單飽滿,產線幾乎全開。
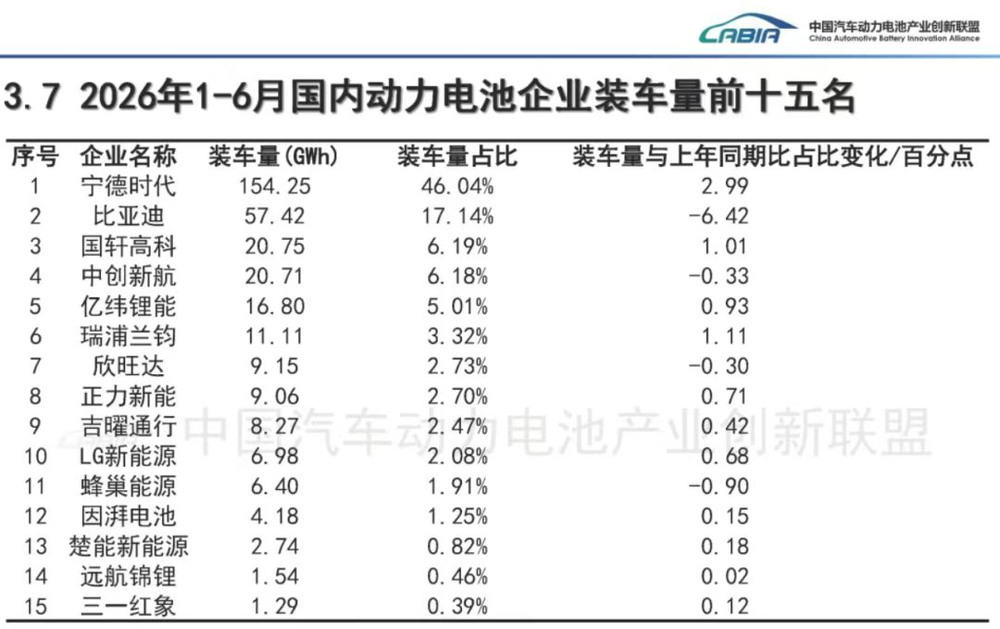
而根據SNE Research等公開數據,2026年1—5月,寧德時代動力電池使用量全球市佔率達40.2%,按年提升2.2個百分點,穩居全球第一;國內市場份額則回升至47.72%,按年提升3.38個百分點,為近三年首次回升。經歷了前兩年的二、三線廠商追趕後,寧德時代憑藉產能釋放與技術迭代重新奪回了失地。
這就是"難以替代"最精確的定義。
讓全球信任新能源,需要什麼?
全球電動化走到今天,已經進入了一個微妙的瓶頸期。
歐洲補貼退坡後銷量增速明顯放緩,美國政策來回搖擺,東南亞、拉美等新興市場的電價體系、充電設施還沒準備好迎接電動車大規模上路。全球車企嘴上還在喊電動化,但手上的節奏都在調整,原定的激進目標一延再延。
換句話說,電動化要從政策驅動真正轉向消費驅動,核心前提是:讓全球消費者相信,電動車作為一種能源形式,是靠譜的、安全的、值得託付的。這個信任一旦建立起來,電動化纔是不可逆的。
問題是,誰先來建立這個信任?
先看一組行業數據:2026 年 1-5 月,全球動力電池裝機量 TOP10 中,中國企業佔 7 席,合計拿下 72.6% 的市場份額;上游四大主材——正極、負極、電解液、隔膜,中國產能全球佔比分別達到 68%、74%、63% 和 81%,磷酸鐵鋰正極材料更是幾乎 100% 由中國生產。這意味着全球每賣出 10 塊動力電池,7 塊以上是中國造;每一塊電池裏的核心材料,大半都來自中國供應鏈。電動化時代的產業鏈重心,已經實實在在地轉移到了中國。
但比產能轉移更值得關注的,是認知的轉移。十年前,全球車企談中國供應鏈,第一反應是 "便宜";今天,談中國電池,第一反應是 "靠譜"。這兩個字的分量,在汽車行業重過千金。
這同樣是寧德時代財報裏的下一步,與94.86%的高利用率形成對照的,是寧德時代高達764GWh的在建產能,這一數字是現有525GWh產能的1.46倍。其中,匈牙利工廠於上半年啓動量產,西班牙、印尼等項目同步推進,海外基地正在成為新的利潤支柱。
實質上,寧德時代在境內毛利率為21.16%,維持在行業平均水平。但另一個關鍵亮點在於海外,境外毛利率達29.97%,按年提升0.95%;同時,有媒體報道,其匈牙利工廠初期40GWh產能已被預訂一空。全球化產能的落地,同步提升了寧德時代境外業務的盈利質量。上半年,寧德時代境外營收871.29億元,按年增長42.35%,佔總營收的31.46%;境內營收1897.87億元,按年增長61.28%。
「配‘德’感」正在從國內敘事變成全球通用邏輯。全球任何一個市場、任何一種消費能力的新能源車主,都配得上好電池。這就是新能源走向全球的最大公約數。
寧德時代不賣便宜貨,但它從來也不是奢侈品。而當一箇中國公司開始定義全球消費者心中的"好東西"長什麼樣的時候,你就知道,新能源變革的下一程,已經開始換引擎了。
行業觀察