來源:梧桐樹下V 文/梧桐小編
7月24日,中國證監會公布《行政處罰決定書》(〔2026〕26號)。處罰對象為:天健會計師事務所(特殊普通合夥)及3名註冊會計師。中國證監會對天健所為海南普利製藥股份有限公司(原證券代碼300630,2025年5月退市)提供審計服務未勤勉盡責行為進行了立案調查,經查明,天健所及相關人員存在以下違法事實:
一、天健所出具的普利製藥2021年、2022年年度審計報告存在虛假記載
經中國證監會另案查明:2021年至2022年,普利製藥通過虛構藥品銷售業務、將不具有控制權的貿易業務按總額法覈算等方式虛增收入、利潤,導致普利製藥2021年和2022年年報存在虛假記載。天健所為普利製藥2021年、2022年年度財務報表審計機構,出具了標準無保留意見的審計報告,審計業務收入合計210萬元(不含增值稅)。天健所在審計執業過程中未勤勉盡責,出具的審計報告存在虛假記載。2021年簽字註冊會計師為施其林、沈筱敏、何昌堅,2022年簽字註冊會計師為施其林、沈筱敏。
二、天健所在普利製藥2021年、2022年年度財務報表審計過程中未勤勉盡責
(一)對普利製藥存在相關軟件系統的異常情況未保持職業懷疑,未獲取充分、適當的審計證據;(二)營業收入審計程序執行不到位;
(三)函證程序執行不到位。
中國證監會認為,天健所作為普利製藥2021年、2022年年度財務報表審計機構,在審計執業過程中,未按照中國註冊會計師執業準則的要求勤勉盡責,所出具的審計報告存在虛假記載。施其林、沈筱敏、何昌堅為直接負責的主管人員。沈筱敏、何昌堅在陳述申辯材料中提出已嚴格按審計準則執行程序、主動配合監管部門調查、處罰幅度偏重等意見,請求免予處罰,或從輕、減輕處罰。經複覈,中國證監會認為,在案證據足以證明相關審計報告存在虛假記載、當事人的執業行為未勤勉盡責。中國證監會已充分考慮當事人所述其他情節,量罰並無不當。綜上,對其申辯理由不予採納。
中國證監會決定:
一、對天健所責令改正,沒收審計業務收入210萬元,並處以420萬元罰款;
二、對施其林、沈筱敏給予警告,並分別處以60萬元罰款;
三、對何昌堅給予警告,並處以30萬元罰款。
據公開資料,普利製藥2017年3月上市,因財務造假觸發重大違法強制退市,2025年5月22日正式從深交所摘牌退市。
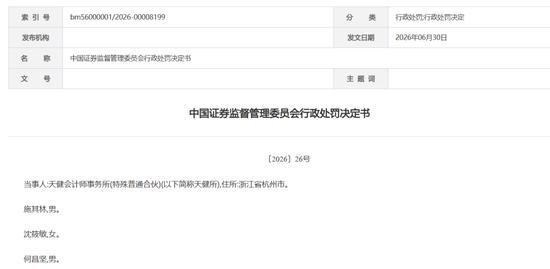
依據《中華人民共和國證券法》(以下簡稱《證券法》)的有關規定,我會對天健所為海南普利製藥股份有限公司(以下簡稱普利製藥或者公司)提供審計服務未勤勉盡責行為進行了立案調查,依法向當事人告知了作出行政處罰的事實、理由、依據及當事人依法享有的權利。當事人天健所、施其林未提出陳述、申辯意見,也未要求聽證。當事人沈筱敏、何昌堅進行了陳述和申辯,但未要求聽證。本案現已調查、辦理終結。
經查明,天健所及相關人員存在以下違法事實:
一、天健所出具的普利製藥2021年、2022年年度審計報告存在虛假記載
經我會另案查明:2021年至2022年,普利製藥通過虛構藥品銷售業務、將不具有控制權的貿易業務按總額法覈算等方式虛增收入、利潤,導致普利製藥2021年和2022年年報存在虛假記載。天健所為普利製藥2021年、2022年年度財務報表審計機構,出具了標準無保留意見的審計報告,審計業務收入合計210萬元(不含增值稅)。天健所在審計執業過程中未勤勉盡責,出具的審計報告存在虛假記載。2021年簽字註冊會計師為施其林、沈筱敏、何昌堅,2022年簽字註冊會計師為施其林、沈筱敏。
二、天健所在普利製藥2021年、2022年年度財務報表審計過程中未勤勉盡責
(一)對普利製藥存在相關軟件系統的異常情況未保持職業懷疑,未獲取充分、適當的審計證據
2021年、2022年年報審計時,天健所審計工作底稿中均記載了與普利製藥部署相關軟件系統有關的款項支付、人員崗位等信息。天健所未保持合理懷疑,未對普利製藥存在該軟件系統的情況進行有效覈實,並獲取充分、適當的審計證據。經我會另案查明,普利製藥2021年、2022年同時使用兩套軟件系統記錄財務和業務數據,兩套系統相關數據存在重大差異。
(二)營業收入審計程序執行不到位
1.收入確認審計程序執行不到位
天健所未結合普利製藥收入確認政策,有效覈實從普利製藥獲取的物流單號等信息,審計證據不充分。經我會另案查明,普利製藥2021年虛構藥品收入4.36億元,2022年虛構藥品收入4.56億元,相應藥品未實際出庫,無真實物流。
2.收入沖銷審計程序執行不到位
普利製藥2022年度主營業務收入科目頻繁記錄紅字沖銷,其中2021年度財務報表報出日前沖銷收入約佔2021年營業收入的5%,全年沖銷收入約佔2022年營業收入的23%。天健所未對上述大額紅字沖銷的異常情況保持職業懷疑,未獲取充分、適當的審計證據。經我會另案查明,普利製藥2021年度虛構收入的37%在2022年以紅字衝回。
(三)函證程序執行不到位
2021年、2022年年報審計時,天健所執行客戶函證程序存在以下問題:一是未對函證過程保持有效控制。在已發現普利製藥提供的發函聯繫方式與公開信息不一致的情況下,通過撥打普利製藥提供的聯繫人電話進行詢問覈實,對發函信息真實性覈查不充分,未發現部分發函信息與客戶真實信息不一致,其中包含普利製藥虛構收入客戶。二是未對回函異常情況保持職業懷疑。2021年異常情況包括回函寄件人與普利製藥員工同名、回函寄件地址為家庭小區地址或被塗抹遮蓋、不同客戶回函聯繫方式相同、回函排版格式與寄出的詢證函格式不同等;2022年異常情況包括回函寄件人與普利製藥員工同名、回函寄件地址為家庭小區地址、不同客戶回函由同一地址寄出等。
天健所上述行為違反了《中國註冊會計師審計準則第1101號—註冊會計師的總體目標和審計工作的基本要求(2019年、2022年修訂)》第二十八條、第三十條,《中國註冊會計師審計準則第1141號—財務報表審計中與舞弊相關的責任(2019年修訂)》第九條、第十三條,《中國註冊會計師審計準則第1211號—通過了解被審計單位及其環境識別和評估重大錯報風險(2019年修訂)》第二十一條,《中國註冊會計師審計準則第1301號—審計證據(2016年修訂)》第十條、第十三條,《中國註冊會計師審計準則第1312號—函證(2010年修訂)》第十四條、第十七條的規定。
上述違法事實,有審計業務約定書、審計工作底稿、普利製藥年度財務報告、審計報告、審計費發票、收費憑證、相關人員詢問筆錄、情況說明等證據證明,足以認定。
我會認為,天健所作為普利製藥2021年、2022年年度財務報表審計機構,在審計執業過程中,未按照中國註冊會計師執業準則的要求勤勉盡責,所出具的審計報告存在虛假記載。天健所上述行為違反了《證券法》第一百六十三條的規定,構成《證券法》第二百一十三條第三款所述情形。施其林、沈筱敏、何昌堅為直接負責的主管人員。
沈筱敏、何昌堅在陳述申辯材料中提出已嚴格按審計準則執行程序、主動配合監管部門調查、處罰幅度偏重等意見,請求免予處罰,或從輕、減輕處罰。
經複覈,我會認為,在案證據足以證明相關審計報告存在虛假記載、當事人的執業行為未勤勉盡責。我會已充分考慮當事人所述其他情節,量罰並無不當。綜上,對其申辯理由不予採納。
根據當事人違法行為的事實、性質、情節與社會危害程度,依據《證券法》第二百一十三條第三款的規定,我會決定:
一、對天健會計師事務所(特殊普通合夥)責令改正,沒收審計業務收入210萬元,並處以420萬元罰款;
二、對施其林、沈筱敏給予警告,並分別處以60萬元罰款;
三、對何昌堅給予警告,並處以30萬元罰款。
上述當事人應自收到本處罰決定書之日起15日內,將罰沒款直接匯交國庫。具體繳款方式見本處罰決定書所附說明。同時,須將注有當事人名稱的付款憑證複印件送中國證券監督管理委員會行政處罰委員會辦公室備案。當事人如果對本處罰決定不服,可在收到本處罰決定書之日起60日內向中國證券監督管理委員會申請行政複議(行政複議申請可以通過郵政快遞寄送至中國證券監督管理委員會法治司),也可在收到本處罰決定書之日起6個月內直接向有管轄權的人民法院提起行政訴訟。複議和訴訟期間,上述決定不停止執行。
責任編輯:張恒星