炒股就看金麒麟分析師研報,權威,專業,及時,全面,助您挖掘潛力主題機會!
來源:證券市場周刊市場號
文丨謝長豔
編輯丨張桔
貴州茅台迎來明確經營拐點,近一年目標價位為2030元。
自2026年7月18日零時起,飛天53%vol 500ml貴州茅台酒(2026)在i茅台APP平台零售價由1539元/瓶,調整為1639元/瓶,銷售合同價由1269元/瓶,調整為1369元/瓶。同一平台上,飛天53%vol 1L貴州茅台酒的零售價由3119元/瓶,調整為3269元/瓶。7月20日周一開盤,二級市場白酒板塊的熱情因貴州茅台提價而被點燃,貴州茅台的股價盤中漲幅一度超過6%,股價站上1300元。粗略算來,貴州茅台股價從近期階段性低點1151元已經上漲了10%。
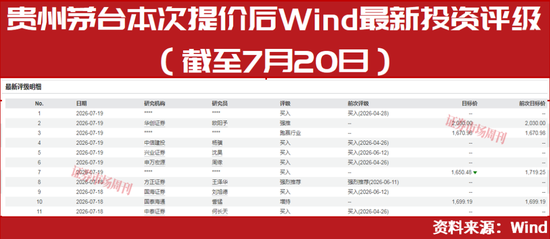
對此,多家機構就這次提價給出正面評級,測算本次提價對貴州茅台2026年利潤有小個位數增厚,2027年業績彈性將更顯著,其中華創證券維持2030元目標價與「強推」評級。當前,白酒行業處於低位磨底階段,板塊估值處於近十年10%分位,持倉與估值均處歷史底部;高端酒抗周期屬性突出,龍頭業績確定性與高派息凸顯配置價值,下半年低基數下行業有望迎來估值邊際修復。

貴州茅台再次提價
二級市場積極反饋
7月17日晚,貴州茅台(600519)發布公告:為有效維護市場秩序,7月18日起將2026版普飛的i茅台APP零售價由1539元/瓶,調整為1639元/瓶;銷售合同價由1269元/瓶,調整為1369元/瓶,提價幅度分別為6.5%、7.9%,繼今年3月底提價後再次提價。同時據i茅台APP公告,公斤茅台價格同步調整,i茅台零售價由3119元/瓶,調整為3269元/瓶,提價幅度4.8%。
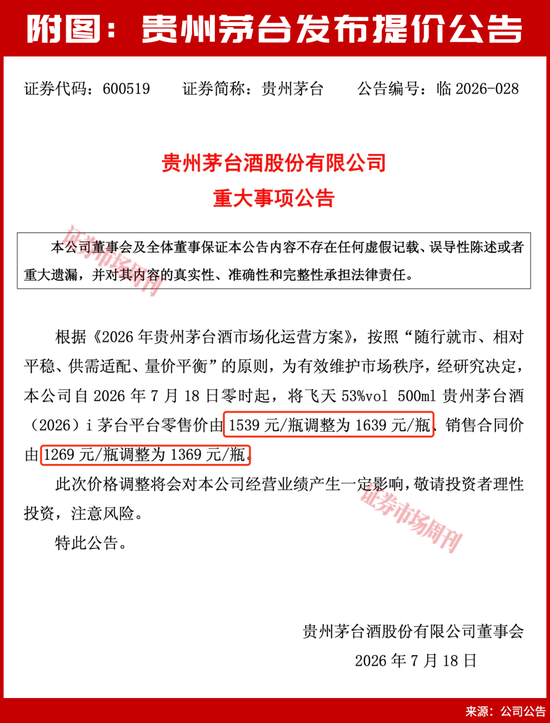
自2026年開啓市場化改革以來,貴州茅台的價格體系以「隨行就市、相對平穩、供需適配、量價平衡」為原則多次調整,先後於3月和7月上調2026版普飛的i茅台零售價、銷售合同價,5月和7月上調公斤茅台的i茅台零售價,5月還上調了陳年茅台15、精品茅台、馬茅珍享版的i茅台零售價。
對此,國泰海通表示,被提價的都是貴州茅台酒核心產品,公司採用小步快跑的方式,單次提價幅度1.9%—8.6%不等,新的零售價與提價時點的市場批價總體匹配,給經銷商保留一定利潤的同時倒逼零售溢價收縮,驅動貨源流向真實消費者、提高開瓶率。
「從過去幾個月的情況來看,貴州茅台提價傳導較為順利,市場在短期內消化了提價影響,推動價格形成新的平衡,彰顯貴州茅台的定價權和渠道掌控力。當前距中秋國慶還有2月餘,此時提價有助於減小市場波動,為接下來的旺季做準備。」國泰海通進一步表示。
此外,根據國泰海通的測算,本次提價作用於2026年下半年,對公司全年利潤有小個位數增厚,2027年上半年利潤端亦將受益,進一步增強貴州茅台的業績確定性。
紛紛看好貴州茅台提價
有機構喊出2030元目標價
各大研究機構對貴州茅台的提價報告都給出了積極的評價,同時結合當下消費股的情況,也對整體行業在二級市場的未來給出了較為樂觀的判斷。
在當下敘事邏輯依然圍繞在AI的主旋律下,傳統的消費股掙錢能力依然穩健,同時它們估值低、派息高、回購積極,這些都是白酒龍頭及其所在行業適合左側佈局的理由。
對此,中金公司、申萬宏源、華創證券、國泰海通、中信建投等各大投研機構,都給出了貴州茅台「跑贏行業、買入、增持或者強烈推薦」的評價。
其中,中金公司表示,動態調價「小步快跑」,市場化改革運作自如。i茅台APP發揮市場平衡器和穩定器作用,普飛標價上調至1639元,與市場批價對齊,其用意是壓縮倒貨商的炒作空間,既促進消費者公平購酒,也幫助承託茅台酒價格循序漸進。
該機構預計,2026下半年供給偏緊將有力支撐茅台酒市場價格及產品結構按月改善。公司年內均價修復線索漸趨清晰,後續年度報表彈性有望顯現。估算2026全年500ml53度普飛投放量約3.3萬噸—3.4萬噸,1L裝普飛投放量約千噸量級,靜態測算二者提價對2026年收入、利潤邊際增厚約1.2%、1.6%(對2027年增厚4.0%、5.4%)。動態來看,貴州茅台報表驅動有望順利由量增切換至價增模式,2026年投放總量及結構邊際優化,2027年業績彈性或可看高。
中信建投也認為,此次提價有利於直接增厚收入業績、提高今明兩年業績確定性,壓縮炒作空間、利好批價穩中有升,預計經銷商總體情緒平穩。該機構看好公司今年的市場化改革和批價穩中有升,看好近期其在資金再平衡下的配置價值。
國海證券表示,茅台酒供給受限的核心邏輯未改,市場化改革推動需求擴容,年內多次提價持續強化業績的確定性,公司的酒在量價兩端均具備較強支撐,考慮當前持倉水位已回落至歷史低位,股息率已接近4%,(對應 2026/7/17 股價,以75%的底線派息率及2026E業績測算),龍頭價值進一步凸顯,維持「買入」評級。
華創證券表示,本次提價是公司市場化改革又一關鍵落地,對全年報表增厚效應進一步增強。從經營全局看,飛天提價後凸顯精品等高附加值產品性價比,精品等產品投放將更成下半年市場化改革的關鍵。
其強調,貴州茅台再次提價注入信心,重申「強推」評級。儘管消費需求仍處於低迷,白酒行業仍處於深度調整期,但公司在今年破釜沉舟的市場化改革之下,已迎來明確經營拐點,年內看兼顧增長和穩價穩定,中長期已構建以消費者為中心的市場化渠道和價格體系。近期由於資金層面衝擊股價已超跌,華創證券維持一年目標價2030元和「強推」評級。
中長期視角
白酒板塊價值凸顯
從市場表現看,7月20日周一開盤,白酒板塊的熱情再次因貴州茅台提價沸騰,貴州茅台的漲幅一度超過6%,股價站上1300元,古井貢酒漲停,整體白酒板塊估值修復跡象越來越明顯。
中泰證券表示,自2025年深度下行轉入低位磨底階段,今年白酒行業經營邏輯全面切換,酒企摒棄壓貨衝量模式,轉向控庫存、穩批價、終端精細化動銷運營,渠道生態持續修復。二季度為傳統消費淡季,疊加端午、五一消費場景不及預期,整體需求維持弱勢,但板塊結構性分化顯著。
高端酒抗周期屬性突出,公司多輪上調產品售價,依託i茅台APP直達C端、經銷商代售模式緩解渠道資金壓力,飛天批價企穩、庫存低位,預計二季度營收、利潤小幅正增;五糧液終端動銷創三年新高,世界盃營銷帶動增量;瀘州老窖執行控量挺價策略,短期營收利潤按年承壓。次高端行業存量競爭激烈,企業持續去庫存,山西汾酒、捨得酒業預計營收、利潤按年下滑;依託本土市場壁壘、宴席渠道深耕,地產酒預計實現穩健小幅增長。
南京證券認為,白酒行業目前仍處於調整期,酒企更加理性務實,行業分化加劇,呈現「頭部化、C端化、低度化」趨勢;預計2026年上半年需求端冰點已過,庫存、報表端仍待出清,2026年下半年低基數下有望迎來邊際改善。從節奏上來看,2025年四季度至2026年一季度受2026年春節較晚影響,酒企報表端、渠道端繼續出清,預計2026年二季度至三季度龍頭公司將在低基數下迎來觸底回升。經過前期調整,目前白酒行業估值處於近10年來10%分位數水平;龍頭公司注重股東回報,加大派息力度,中長期行業投資價值逐步顯現。
國盛證券認為,2026年已經過半,白酒供給端動作理性和報表出清的趨勢在延續,預計2026年二季度酒企多數延續下滑趨勢,個別酒企收入按年增速有望為正;需求端結構分化延續,靜待下半年尤其旺季動銷小幅修復。當下白酒板塊持倉比例、估值水平均處在歷史底部,行業基本面和股價築底趨勢明朗,短期資金與風險偏好切換有望帶動估值修復,中長期出清領先、動銷良性、份額提升三者兼具的龍頭配置價值凸顯。
(文中個股僅為舉例分析,不作買賣推薦)
責任編輯:楊紅卜