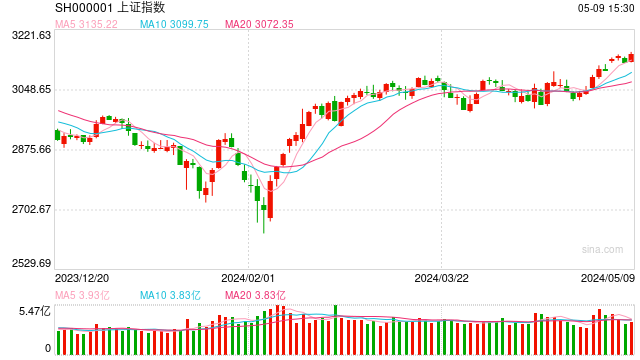
6月8日,受上周五海外市場明顯回撤的連鎖影響,周一亞太主要股指全線走低,中國A股與香港股市雙雙跳空低開。截至收盤,上證指數下跌1.70%,報3959.34點;深證成指下跌3.22%,報14821.19點;創業板指下跌3.69%,報3811.79點;香港恒生指數下跌1.22%,報24657.06點。
由於美國5月非農就業數據大幅超出預期,加劇全球投資者對於聯儲局加息及長期高利率環境的隱憂,海外科技成長股估值率先承壓並引發恐慌情緒跨市場傳染。儘管A股盤中順周期及大金融板塊走勢穩健,起到防禦緩衝作用,但科技及半導體硬件產業鏈全天面臨較重的獲利盤賣出壓力,大盤整體呈現低位震盪整固格局。
摩根資產管理認為,本輪中國股票價格的調整並非基於國內宏觀和企業盈利基本面的惡化,而更多源自海外市場的風險和流動性傳導。海外AI科技板塊的預期調整,以及聯儲局政策的不確定性,是中國市場波動的主要來源。
首先,投資者對聯儲局加息的擔憂上升,加上美國科技巨頭密集IPO,全球市場流動性面臨壓力。美國勞工部公布的5月非農就業人數增加17.2萬人,遠超華爾街先前預期的約8萬人。極具韌性的勞動力市場數據引發全球投資者對聯儲局在年內重啓加息或將限制性高利率維持更久的擔憂,同時美國科技巨頭密集拋出股權孖展方案,投資者對市場流動性的擔憂迅速升溫。與此同時,美國國債收益率上升,引起資金迴流美國市場的擔憂,從而直接壓制了全球權益資產的估值空間。
其次,海外科技行業遭遇重新定價,恐慌情緒向亞太科技鏈蔓延。在美股連續多個交易日創下新高、槓桿交易快速累積的背景下,投資者對於風險的容忍度明顯下降。由於此前市場充分定價了美股部分半導體及軟硬件巨頭的業績預期,當部分企業的指引未能完全滿足預期時,其前期累積的獲利盤出現賣出,觸發全球科技行業的去槓桿交易。估值重構和去槓桿的壓力在今日直接拖累了日韓以及A股、港股科技相關板塊的開盤表現。
此外,國內市場年中考覈窗口期疊加高位獲利兌現,推動場內資金偏向防守配置。6月份正值金融機構的半年度考覈窗口,部分前期溢價豐厚的成長板塊面臨着倉位結構性調整的壓力。在全球宏觀流動性預期生變的背景下,場內多頭資金的風險偏好階段性收斂,主動從高市盈率的AI硬件、半導體細分賽道撤出,轉向高股息、低估值的順周期以及大金融板塊。
行業板塊方面,科技與硬件產業鏈顯著回調,板塊內部走勢出現分化。受到海外科技板塊回撤的二次衝擊,A股與港股的AI概念股及算力硬件產業鏈日內跌幅靠前。存儲、CPO、光模塊等細分方向領跌,部分龍頭股低開後維持低位震盪。但板塊內部並非全線回落,受益於自主可控政策預期的部分本土算力與半導體設備材料個股表現出一定的承接力度,機器人板塊逆勢走強。
順周期與傳統工程機械板塊展現較強韌性。在大盤整體弱勢的背景下,傳統工程機械與油氣開採及服務板塊逆勢上揚,成為今日市場的防守主力。中國工程機械工業協會最新數據顯示,2026年5月銷售各類挖掘機24794台,按年增長36.2%,且國內龍頭企業相繼宣佈產品提價,強勁的行業數據吸引了避險資金的流入,板塊內藍籌標的表現堅挺。
高股息金融與權重藍籌發揮避風港效應。 面對科技硬件板塊的出清,多頭資金加速向低估值、具備穩定現金流的傳統價值行業轉移。A股銀行與保險板塊展現出良好的抗跌屬性,大型銀行股盤中震盪走高,高股息紅利資產在整體高波動環境中為指數提供了必要的緩衝墊。
展望後市,摩根資產管理認為,周一全球及亞太市場的調整,是對外部宏觀流動性預期劇變以及限制性利率環境的集中定價。在美債收益率再度上行的重壓下,全球高估值權益資產的容錯率明顯收窄,短期內市場或將繼續在風格切換中進行震盪築底。未來核心的觀察變量在於海外科技板塊的資本支出和營收增長預期是否發生反轉。
在目前的全球高波動震盪周期中,摩根資產管理建議投資者在操作上繼續保持穩健思維,控制風險倉位,保持啞鈴型配置策略。一方面,合理控制組合的整體槓桿和倉位比例,對於前期透支預期較多的高市盈率科技板塊,需注意防範技術性回踩風險;另一方面,應加大對具備實質內生增長動力的傳統機械、上游能源,以及高股息特徵清晰的銀行、電力等低市盈率價值藍籌的配置,以高股息防禦性資產對沖宏觀不確定性交織帶來的系統性波動。
責任編輯:石秀珍 SF183